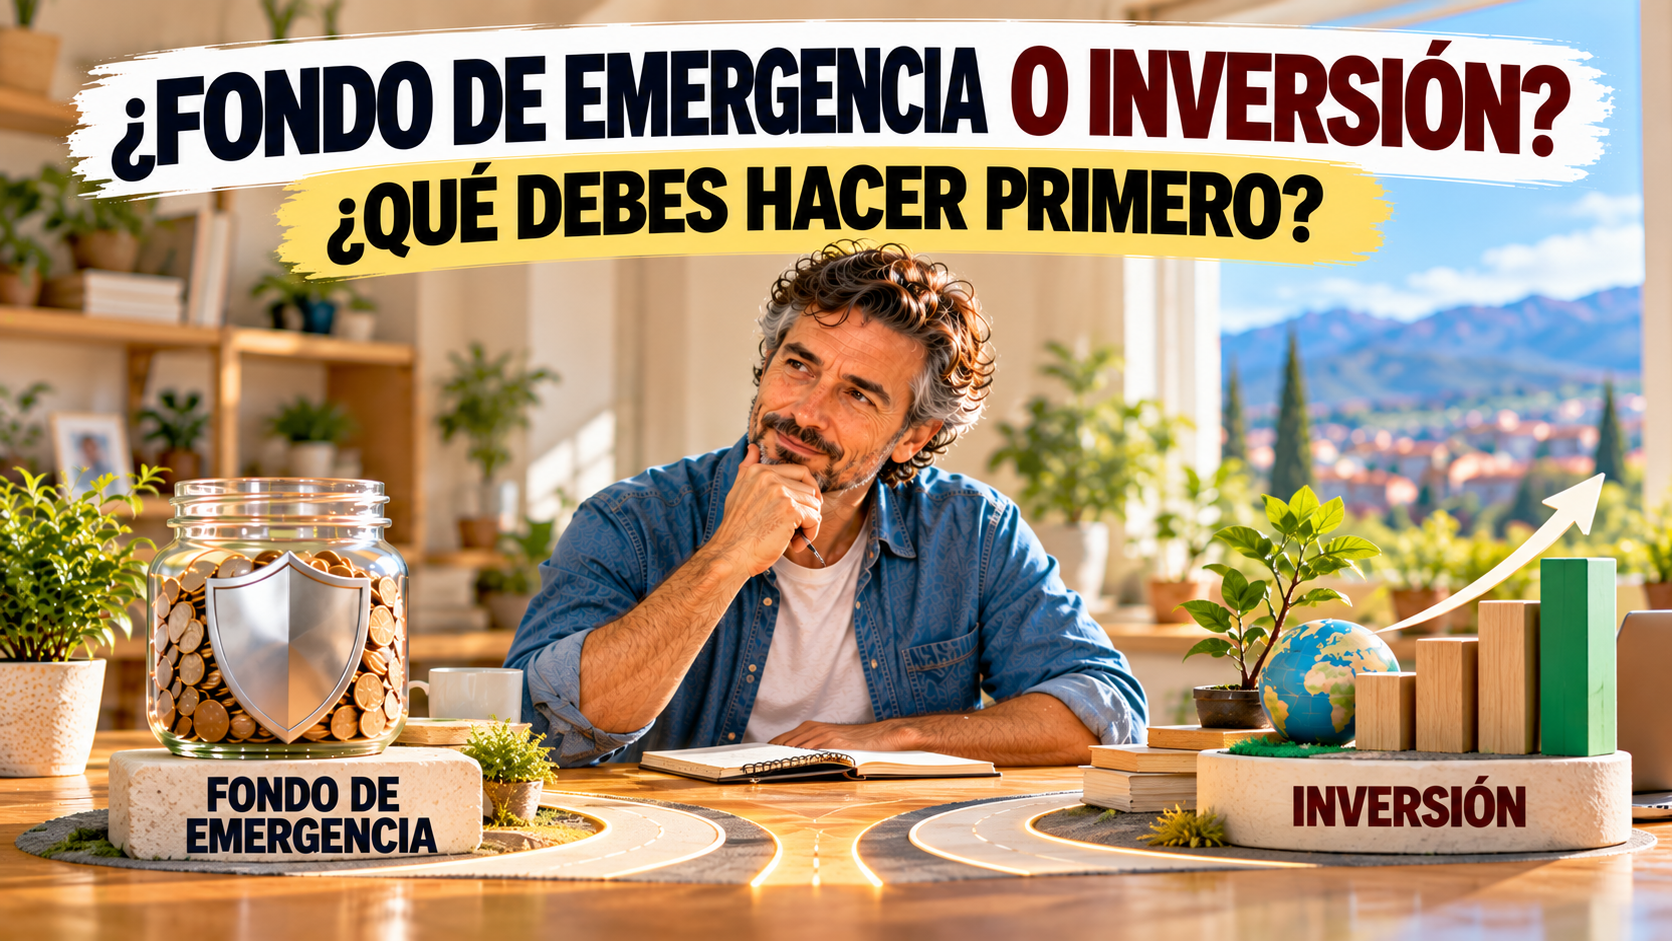

Has conseguido algo que hace unos meses parecía difícil.
Después de pagar tus gastos te quedan 200 euros.
Y entonces aparece una duda.
¿Los guardas para crear un fondo de emergencia?
¿O los inviertes para que empiecen a crecer?
Por un lado escuchas que cuanto antes empieces a invertir, más tiempo tendrá tu dinero para trabajar.
Por otro, sabes que necesitas un colchón por si aparece una avería, pierdes temporalmente tus ingresos o surge cualquier imprevisto.
Las dos ideas parecen correctas.
Y lo son.
El problema no consiste en decidir si ahorrar o invertir es mejor.
La verdadera pregunta es:
¿Qué necesita tu situación financiera en este momento?
Porque invertir sin protección puede obligarte a vender en el peor momento.
Pero esperar eternamente a tener una situación perfecta también puede hacer que retrases durante años la construcción de patrimonio.
La solución está en encontrar el orden adecuado.
La historia de Carlos: 250 euros y dos objetivos
Carlos tenía 49 años.
Durante mucho tiempo había llegado prácticamente justo a final de mes.
No tenía grandes deudas, pero tampoco había conseguido acumular demasiado dinero.
Después de revisar sus gastos y eliminar algunas cuotas que apenas utilizaba consiguió liberar aproximadamente 250 euros mensuales.
Por primera vez tenía margen.
Entonces apareció una pregunta que nunca había necesitado plantearse.
¿Qué hago con esos 250 euros?
Carlos llevaba meses leyendo sobre inversión.
Había descubierto los fondos de inversión, los ETF, las acciones y Bitcoin.
También había leído sobre el interés compuesto y comprendía una idea importante:
empezar antes proporciona más tiempo.
Así que su primera intención fue invertir los 250 euros todos los meses.
Pero había un problema.
Tenía solamente 900 euros ahorrados.
Una avería cambió su forma de verlo
Antes de realizar su primera inversión, el coche de Carlos empezó a fallar.
La reparación costó 620 euros.
De repente, sus 900 euros se convirtieron en 280.
Carlos pudo pagar la reparación.
Pero entendió algo.
Si hubiera invertido prácticamente todos sus ahorros unas semanas antes, probablemente habría tenido que:
vender parte de la inversión;
utilizar una tarjeta;
pedir dinero;
o financiar la reparación.
Y si los mercados hubieran caído justo entonces, habría tenido que vender con pérdidas.
Aquella avería le enseñó algo que ningún gráfico de inversión le había mostrado.
Antes de pedir a tu dinero que crezca, necesitas conseguir que una parte te proteja.
Fondo de emergencia e inversión no compiten entre sí
A veces pensamos en ellos como dos alternativas.
O ahorro.
O inversión.
Pero cumplen trabajos diferentes.
El fondo de emergencia tiene como objetivo principal proteger tu estabilidad financiera.
La inversión busca hacer crecer el patrimonio a medio y largo plazo aceptando determinado riesgo.
Uno protege el presente.
El otro intenta construir el futuro.
Necesitas ambos.
La cuestión es determinar cuál necesita más atención en cada etapa.
Qué es realmente un fondo de emergencia
Un fondo de emergencia es dinero reservado para gastos importantes que no puedes prever razonablemente.
Por ejemplo:
una avería urgente del coche;
una reparación inesperada en casa;
una pérdida temporal de ingresos;
un gasto médico no previsto;
o una necesidad familiar importante.
No debería utilizarse para pagar unas vacaciones.
Tampoco para comprar un teléfono nuevo porque aparece una oferta.
Ni para cubrir gastos anuales que ya sabes que llegarán.
Su misión es proporcionarte liquidez cuando ocurre algo que no habías podido planificar.
El fondo de emergencia compra algo más importante que rentabilidad
Compra tiempo.
Imagina que pierdes tu empleo.
Sin ahorros puedes sentir la necesidad de aceptar inmediatamente cualquier alternativa porque necesitas pagar las facturas.
Con varios meses de gastos disponibles dispones de margen para buscar una solución.
Imagina ahora que tu coche se avería.
Sin reserva puedes recurrir a una tarjeta o préstamo.
Con una reserva puedes pagar la reparación sin crear necesariamente una nueva deuda.
Ese es el rendimiento invisible del fondo de emergencia.
No aparece como un porcentaje en una aplicación.
Aparece como capacidad para tomar decisiones sin estar financieramente contra las cuerdas.
¿Por qué no invertir directamente ese dinero?
Porque una inversión puede valer menos precisamente cuando necesitas utilizarla.
Supongamos que tienes 5.000 euros.
Decides invertirlos todos.
Seis meses después los mercados han caído y tu inversión vale 4.000.
Entonces aparece una emergencia de 2.000 euros.
No puedes decir:
“Esperaré a que el mercado se recupere.”
Necesitas el dinero ahora.
Quizá tengas que vender una parte con pérdidas.
El problema no era necesariamente la inversión.
Era haber invertido dinero que tenía otra función.
La liquidez tiene valor
En finanzas solemos prestar mucha atención a la rentabilidad.
Pero disponer de dinero accesible también tiene valor.
Especialmente cuando estás construyendo tu base financiera.
Un fondo de emergencia debería encontrarse en un lugar donde puedas acceder a él cuando realmente lo necesites.
Eso no significa necesariamente que deba estar completamente improductivo.
Pueden existir opciones conservadoras que ofrezcan alguna remuneración.
Pero su prioridad no es maximizar beneficios.
Es estar disponible.
Entonces, ¿primero debo completar todo mi fondo de emergencia?
No necesariamente en todos los casos.
Aquí es donde la respuesta se vuelve más interesante.
Imagina que tus gastos esenciales son 1.500 euros mensuales.
Has decidido que quieres construir una reserva equivalente a seis meses.
Tu objetivo serían 9.000 euros.
Pero solamente tienes 1.000.
Si puedes ahorrar 250 euros mensuales, tardarías bastante tiempo en alcanzar los 9.000.
¿Significa eso que durante todo ese periodo no deberías aprender ni invertir absolutamente nada?
Depende de tu situación.
Una estrategia puede consistir en construir la protección por etapas.
Primera etapa: crea un pequeño colchón inicial
Antes de preocuparte demasiado por invertir, puede tener sentido construir una primera barrera.
No necesitas empezar pensando directamente en seis meses de gastos.
Tu primer objetivo puede ser mucho más sencillo.
Por ejemplo:
cubrir una reparación habitual;
una factura inesperada;
o aproximadamente un mes de gastos esenciales.
La cifra dependerá de tu situación.
Lo importante es que una pequeña emergencia deje de convertirse inmediatamente en deuda.
Para Carlos, después de la reparación del coche, este fue su primer objetivo.
Volver a construir una reserva básica.
Segunda etapa: revisa las deudas caras
Antes de dividir tu dinero entre fondo de emergencia e inversión existe otra cuestión que no deberías ignorar.
Las deudas.
Especialmente aquellas con costes elevados.
Imagina que mantienes una deuda con un interés muy alto mientras intentas conseguir una rentabilidad razonable invirtiendo.
Puedes estar intentando construir patrimonio por un lado mientras lo pierdes por otro.
No significa que toda deuda deba eliminarse antes de invertir.
Una hipoteca no debería analizarse igual que una tarjeta de crédito o determinados préstamos al consumo.
Pero las deudas caras merecen atención prioritaria.
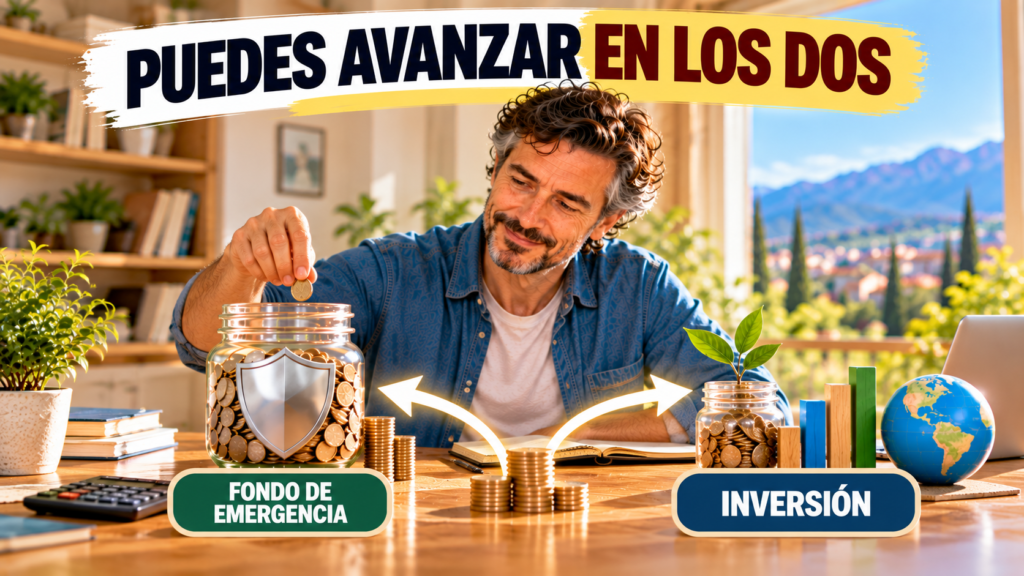
Tercera etapa: puedes empezar a combinar objetivos
Una vez que tienes una pequeña reserva inicial y las deudas más problemáticas están controladas, puedes plantearte una estrategia combinada.
Imagina que puedes destinar 300 euros mensuales a mejorar tu situación financiera.
Podrías decidir temporalmente:
250 euros al fondo de emergencia;
50 euros a inversión.
O:
200 euros a la reserva;
100 euros a inversión.
No existe un reparto universal.
La idea es sencilla:
la protección continúa siendo prioritaria, pero puedes empezar a construir el hábito de invertir.
¿Qué ventaja tiene invertir una cantidad pequeña mientras construyes tu reserva?
No solamente la posible rentabilidad.
También el aprendizaje.
Una pequeña aportación puede ayudarte a entender:
cómo funciona una plataforma;
cómo se compra una inversión;
qué comisiones existen;
cómo fluctúa el valor;
cómo reaccionas ante una caída;
y cómo mantener una aportación periódica.
Así, cuando tu fondo de emergencia esté más avanzado, ya no empezarás completamente desde cero.
Pero no utilices la inversión como sustituto de la reserva
Existe una diferencia importante.
Imagina que tienes 3.000 euros invertidos.
Pero solamente 200 euros disponibles en efectivo.
¿Tienes realmente un fondo de emergencia de 3.200 euros?
No necesariamente.
Tus inversiones pueden fluctuar.
Algunas pueden tardar en venderse.
Pueden existir costes.
Y determinadas inversiones pueden caer considerablemente.
El fondo de emergencia necesita cumplir una función concreta:
estar disponible cuando aparece el problema.
¿Cuándo debería tener prioridad casi absoluta el fondo de emergencia?
Hay situaciones en las que la protección debería pesar mucho más que la inversión.
Por ejemplo, si:
no tienes prácticamente ningún ahorro;
tus ingresos son muy variables;
eres la única fuente de ingresos de tu hogar;
tienes personas económicamente dependientes;
tu empleo es inestable;
tienes gastos esenciales elevados;
utilizas deuda cuando aparece cualquier imprevisto;
o sabes que una pérdida temporal de ingresos provocaría inmediatamente problemas.
En estas circunstancias, construir una reserva puede ser mucho más urgente que intentar conseguir rentabilidad.
¿Cuándo puede tener más sentido combinar ahorro e inversión?
La situación cambia si:
ya tienes una reserva inicial;
tu empleo es relativamente estable;
existen varios ingresos en el hogar;
tus deudas están controladas;
tus gastos son previsibles;
y puedes mantener el dinero invertido durante muchos años.
Entonces puede tener sentido avanzar simultáneamente.
Una parte protege.
Otra empieza a construir patrimonio.
¿Y si ya tienes un fondo de emergencia completo?
Entonces la decisión cambia considerablemente.
Supongamos que has definido que necesitas seis meses de gastos.
Ya los tienes.
También tienes separados los gastos previstos.
No mantienes deudas problemáticas.
Y sigues generando capacidad de ahorro todos los meses.
En ese momento continuar acumulando efectivo indefinidamente puede no ser necesariamente la mejor utilización de todo tu ahorro futuro.
Parte de ese dinero puede empezar a dirigirse hacia objetivos de largo plazo.
La pregunta deja de ser:
“¿Debo crear un fondo de emergencia o invertir?”
Y pasa a ser:
“¿Cómo distribuyo mis nuevas aportaciones entre inversión y otros objetivos?”
El error de esperar a tener unas finanzas perfectas
También existe el extremo contrario.
Personas que llevan años diciendo:
“Empezaré a invertir cuando tenga más dinero.”
Primero quieren 5.000 euros.
Después 10.000.
Cuando llegan a 10.000 quieren 20.000.
Siempre existe otra razón para esperar.
El problema es que la seguridad absoluta no existe.
Puedes construir una situación financiera sólida.
Pero nunca eliminarás todos los posibles imprevistos.
Llegará un momento en que mantener cada euro exclusivamente en ahorro puede impedir que parte de tu patrimonio tenga la oportunidad de crecer a largo plazo.
El objetivo no es esperar hasta que invertir sea completamente seguro.
Eso nunca ocurrirá.
El objetivo es llegar a una situación en la que puedas asumir conscientemente el riesgo sin poner en peligro tu estabilidad.
Un método sencillo para repartir tu capacidad de ahorro
En lugar de buscar un porcentaje perfecto, puedes pensar en etapas.
La distribución cambia a medida que mejora tu situación financiera.
Etapa 1: prácticamente no tienes ahorros
Si cualquier gasto inesperado te obliga a utilizar una tarjeta, pedir dinero o retrasar pagos, la prioridad debería estar claramente orientada hacia la protección.
Tu primer objetivo puede ser crear una pequeña reserva inicial.
No necesitas obsesionarte todavía con alcanzar seis meses completos.
Empieza construyendo una primera barrera.
En esta fase, destinar la mayor parte de tu capacidad de ahorro al fondo de emergencia puede tener sentido.
Etapa 2: ya tienes una pequeña reserva
Ahora una avería normal no destruye inmediatamente tu presupuesto.
Puedes continuar aumentando el fondo mientras empiezas, si tu situación lo permite, a destinar una pequeña cantidad a inversión.
Por ejemplo, alguien con 300 euros mensuales disponibles podría decidir temporalmente dedicar una parte mayor a la reserva y otra menor a inversión.
No porque ese reparto sea universal.
Sino porque ahora existen dos objetivos:
seguir aumentando la protección;
y empezar a construir el hábito inversor.
Etapa 3: tienes una reserva razonable
Tu fondo ya cubre varios meses de gastos esenciales y tus deudas problemáticas están controladas.
Ahora puedes aumentar progresivamente el peso de la inversión.
La cantidad exacta dependerá de tu estabilidad laboral, responsabilidades y objetivos.
Etapa 4: has alcanzado tu fondo objetivo
Una vez alcanzada la reserva que has considerado adecuada, no necesitas continuar aumentándola automáticamente todos los meses.
Puedes revisar periódicamente si sigue siendo suficiente.
Mientras tanto, una parte mucho mayor de tu nueva capacidad de ahorro puede dirigirse hacia inversión y otros objetivos de largo plazo.
Tres perfiles, tres decisiones diferentes
Imagina tres personas capaces de ahorrar 300 euros mensuales.
La cantidad es idéntica.
Sus prioridades no.
Marta: sin fondo de emergencia
Marta tiene 45 años.
Vive sola.
Tiene 500 euros ahorrados.
Su coche es imprescindible para trabajar y cualquier reparación importante supondría un problema.
Para ella, aumentar rápidamente su reserva puede ser mucho más importante que realizar grandes aportaciones a inversión.
Quizá decida concentrar temporalmente prácticamente todo su ahorro en protección.
Cuando alcance una primera reserva, podrá reconsiderarlo.
Andrés: reserva parcial y empleo estable
Andrés tiene 50 años.
Dispone de varios meses de gastos ahorrados.
Tiene un empleo relativamente estable y no mantiene deudas de consumo importantes.
Todavía quiere aumentar su fondo de emergencia.
Pero no necesita necesariamente destinarle el 100 % de su capacidad de ahorro.
Puede decidir combinar ambas cosas.
Una parte continúa aumentando la reserva.
Otra empieza a construir patrimonio.
Isabel: fondo completo
Isabel tiene 56 años.
Dispone de una reserva que considera suficiente.
Sus próximos gastos importantes están separados.
No tiene deudas caras.
Y continúa ahorrando cada mes.
En su caso, destinar continuamente toda su capacidad de ahorro a aumentar el fondo de emergencia podría ser innecesario.
Puede mantener la reserva y concentrar una mayor parte del nuevo ahorro en sus objetivos de largo plazo.
¿Qué cambia si empiezas después de los 40 o 50 años?
Cuando empiezas a organizar tus finanzas más tarde puede aparecer una preocupación:
“No tengo tiempo para estar varios años construyendo un fondo de emergencia antes de invertir.”
Es comprensible.
Pero la solución no consiste en eliminar la protección.
Tampoco en asumir riesgos excesivos para intentar recuperar el tiempo perdido.
Puede ser más razonable trabajar simultáneamente sobre varias palancas.
Reducir determinados gastos.
Aumentar progresivamente tu capacidad de ahorro.
Eliminar deudas costosas.
Construir una reserva.
Empezar con pequeñas aportaciones cuando tu situación lo permita.
Y aumentar la inversión a medida que tu base financiera se fortalece.
Empezar a los 50 no significa que debas elegir entre protegerte o construir patrimonio.
Significa que necesitas utilizar con más intención cada euro disponible.
No intentes recuperar veinte años en dos
Este error merece especial atención.
Una persona descubre la inversión a los 52 años.
Hace cálculos.
Piensa en todo lo que podría haber acumulado empezando a los 25.
Y siente urgencia.
Entonces busca:
rentabilidades extraordinarias;
acciones muy especulativas;
criptomonedas desconocidas;
apalancamiento;
trading;
o productos que prometen ingresos elevados.
Pero asumir más riesgo no crea más tiempo.
Puede incluso hacerte perder capital que ahora resulta especialmente valioso.
Tu mejor herramienta puede ser una combinación mucho menos espectacular:
ahorro constante;
aportaciones periódicas;
diversificación;
control de costes;
y tiempo.
¿Dónde debería estar el fondo de emergencia?
La respuesta depende de los productos disponibles y de tu situación, pero la lógica es sencilla.
El fondo debería priorizar:
seguridad;
liquidez;
facilidad de acceso;
y simplicidad.
No necesitas necesariamente tener todo el dinero en la misma cuenta desde la que pagas tus gastos diarios.
Separarlo puede incluso ayudarte a evitar utilizarlo para compras normales.
Pero tampoco debería estar tan bloqueado que resulte difícil acceder a él durante una emergencia real.
Dónde no conviene guardar el dinero destinado a emergencias
En general, deberías ser especialmente prudente con cualquier lugar donde el capital pueda sufrir una caída importante o quedar temporalmente inaccesible.
El fondo de emergencia no debería depender de que una acción suba.
Ni de que un ETF esté en beneficios.
Ni de que Bitcoin mantenga su precio.
Ni de que una plataforma de criptomonedas continúe funcionando correctamente.
Ni de que puedas salir rápidamente de una inversión compleja.
Recuerda su función.
No buscas maximizar su crecimiento.
Buscas poder utilizarlo cuando tu vida te obliga a hacerlo.
¿Bitcoin puede ser mi fondo de emergencia?
Bitcoin puede formar parte de una estrategia de inversión para determinadas personas que comprendan y acepten sus riesgos.
Pero tiene características poco adecuadas para considerarlo automáticamente un fondo de emergencia.
Su precio puede fluctuar considerablemente.
Imagina que mantienes 5.000 euros destinados a emergencias en Bitcoin.
El mercado cae con fuerza.
Tu posición pasa a valer considerablemente menos.
Y precisamente entonces necesitas reparar el coche o cubrir varios meses de gastos.
Te encuentras obligado a vender en un momento que quizá habrías preferido evitar.
El problema no significa que Bitcoin sea necesariamente una mala inversión.
Significa que estabas utilizando para una función de corto plazo un activo que puede presentar una elevada volatilidad.
¿Y una stablecoin?
El nombre puede generar una sensación de seguridad.
Pero una stablecoin no es automáticamente equivalente al dinero depositado en una cuenta bancaria.
Puede existir riesgo relacionado con:
el emisor;
las reservas;
la pérdida de paridad;
la regulación;
la plataforma;
la custodia;
la red;
y los contratos inteligentes.
Por eso no deberías fijarte solamente en que su precio intente mantenerse estable.
Necesitas comprender dónde está tu dinero y qué puede ocurrir si alguna parte del sistema falla.
Cuidado con utilizar DeFi para conseguir rentabilidad con tu reserva
Puede resultar tentador.
“Tengo 6.000 euros de fondo de emergencia. ¿Por qué no obtener una rentabilidad elevada mientras espero?”
Porque una rentabilidad superior normalmente implica algún riesgo adicional.
En DeFi pueden existir riesgos relacionados con:
contratos inteligentes;
protocolos;
liquidez;
stablecoins;
puentes;
custodia;
errores operativos;
y movimientos de los activos.
Eso no significa que DeFi no pueda utilizarse dentro de una estrategia consciente.
Significa que debes distinguir claramente entre:
capital destinado a asumir riesgo buscando rentabilidad;
y dinero cuya misión principal es protegerte frente a una emergencia.
El coste de oportunidad existe, pero también el coste de no tener liquidez
Es cierto.
El dinero que mantienes en una reserva podría potencialmente obtener una mayor rentabilidad invertido.
Ese es el coste de oportunidad.
Pero existe otro coste.
No tener liquidez cuando la necesitas.
Ese coste puede aparecer en forma de:
intereses de tarjetas;
préstamos;
ventas forzadas;
penalizaciones;
estrés;
o decisiones financieras precipitadas.
No analices solamente lo que tu fondo de emergencia podría ganar.
Analiza también lo que puede evitarte perder.
Los errores más frecuentes al elegir entre ahorrar e invertir
El primero es invertir absolutamente todo porque “el efectivo pierde valor”.
La inflación importa.
Pero también importa poder pagar una emergencia sin endeudarte.
El segundo es esperar indefinidamente antes de invertir.
Construir protección no significa acumular dinero sin límite.
El tercero es utilizar una cifra genérica sin adaptarla a tu vida.
Tres o seis meses pueden ser referencias.
Tu situación decide qué necesitas realmente.
El cuarto es contar las inversiones como fondo de emergencia.
Tener patrimonio no significa necesariamente tener liquidez.
El quinto es olvidar los gastos previsibles.
El seguro anual no debería salir del fondo de emergencia.
El sexto es invertir por miedo a quedarse atrás.
La urgencia es una mala asesora financiera.
El séptimo es buscar demasiada rentabilidad para el dinero destinado a protección.
Cuanto más importante sea que el capital esté disponible, más debes pensar en el riesgo que asumes para conseguir rentabilidad.
El árbol de decisión: fondo de emergencia o inversión
Puedes utilizar estas preguntas en orden.
¿Tienes suficiente dinero para cubrir tus gastos de este mes?
Si la respuesta es no, la prioridad no es invertir.
Primero necesitas estabilizar tu presupuesto.
¿Una pequeña avería te obligaría a endeudarte?
Si la respuesta es sí, construye una primera reserva.
¿Mantienes deudas con costes elevados?
Si la respuesta es sí, analiza si reducirlas debería formar parte de tus prioridades antes de aumentar considerablemente la inversión.
¿Tienes una reserva inicial?
Si la respuesta es no, probablemente debas priorizarla.
Si la respuesta es sí, continúa.
¿Tus ingresos son estables?
Si son muy variables, puedes necesitar una reserva mayor.
Si son relativamente estables, quizá puedas avanzar antes hacia una estrategia combinada.
¿Dependen otras personas económicamente de ti?
Cuantas más responsabilidades tengas, mayor puede ser la necesidad de protección.
¿Tienes dinero separado para gastos que sabes que llegarán?
Si no, hazlo antes de considerar ese capital disponible para invertir.
¿Ya tienes una reserva que consideras razonable?
Si todavía está lejos de tu objetivo, puedes seguir priorizándola y valorar pequeñas aportaciones a inversión si tu situación lo permite.
Si está suficientemente avanzada, puedes empezar a equilibrar ambos objetivos.
¿Has alcanzado tu fondo objetivo?
Si la respuesta es sí, revisa cuánto de tu nueva capacidad de ahorro puede empezar a dirigirse hacia objetivos de largo plazo.
¿Entiendes la inversión que estás considerando?
Si no puedes explicar cómo funciona y cómo puedes perder dinero, todavía falta una etapa:
aprender.
Una fórmula sencilla para recordar el orden
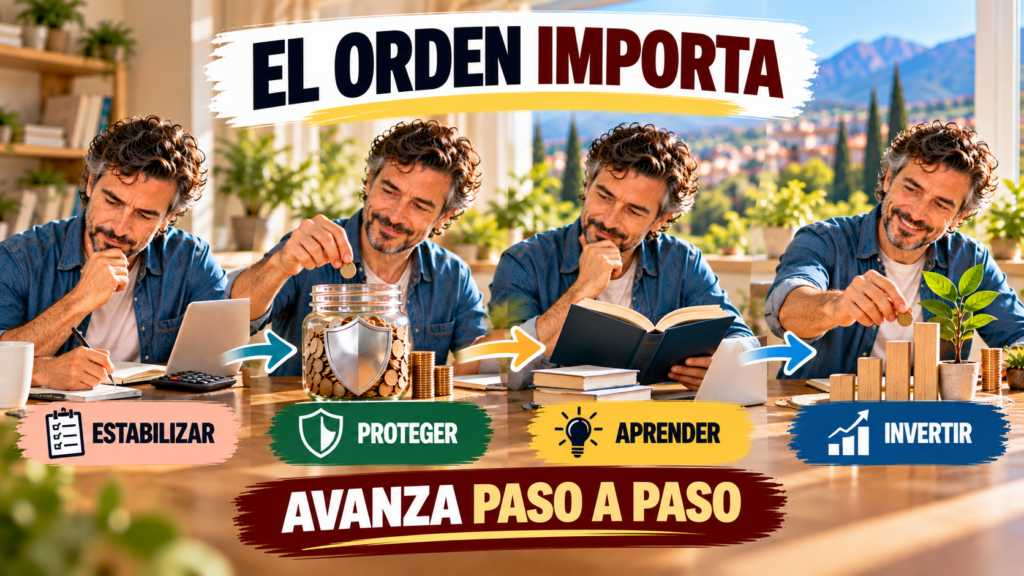
Puedes resumir todo el artículo en cuatro palabras:
Estabilizar.
Proteger.
Aprender.
Invertir.
Primero consigues que tus ingresos y gastos tengan cierto equilibrio.
Después construyes protección.
Mientras avanzas, aprendes.
Y cuando tu situación lo permite, empiezas a invertir.
No son necesariamente cuatro fases completamente separadas.
Pueden solaparse.
Pero el orden mental es importante.
No pongas el crecimiento por delante de la supervivencia financiera.
Carlos terminó haciendo las dos cosas
Después de pagar la reparación del coche, Carlos tenía solamente 280 euros disponibles.
Decidió no empezar a invertir todavía.
Durante los meses siguientes reconstruyó una pequeña reserva.
Cuando volvió a sentirse protegido frente a una avería normal, modificó su sistema.
La mayor parte de sus 250 euros mensuales continuó destinada al fondo de emergencia.
Una pequeña parte empezó a dirigirse a una inversión sencilla de largo plazo que previamente había estudiado.
Con el tiempo, la reserva aumentó.
Cuando alcanzó el nivel que había definido, cambió nuevamente el reparto.
Ahora destinaba una cantidad mucho mayor a inversión.
No había elegido entre ahorrar o invertir.
Había establecido un orden.
Qué hacer primero: crear un fondo de emergencia o empezar a invertir
Si no tienes prácticamente ningún ahorro, una pequeña emergencia te obliga a endeudarte y tus ingresos son inestables, construir protección debería tener una prioridad muy elevada.
Si ya tienes una reserva inicial, tus ingresos son relativamente estables y tus deudas están controladas, puede tener sentido empezar a combinar fondo de emergencia e inversión.
Y si ya has alcanzado una reserva adecuada para tu situación, mantenerla mientras diriges una mayor parte del nuevo ahorro hacia inversión puede ser un siguiente paso lógico.
No necesitas esperar a tener unas finanzas perfectas.
Tampoco necesitas invertir inmediatamente porque alguien te diga que estás perdiendo tiempo.
Necesitas construir una estructura que puedas mantener.
Conclusión
Fondo de emergencia e inversión no son enemigos.
Son dos herramientas que protegen momentos diferentes de tu vida financiera.
El fondo de emergencia protege el presente.
La inversión intenta construir el futuro.
Sin protección, cualquier problema puede obligarte a desmontar tus inversiones.
Sin inversión, puedes pasar muchos años acumulando dinero sin utilizar parte de su potencial para objetivos de largo plazo.
Por eso la pregunta no debería ser simplemente:
“¿Ahorro o invierto?”
La pregunta más útil es:
“¿Qué necesita ahora mismo mi situación financiera?”
Si todavía eres vulnerable frente a cualquier imprevisto, empieza construyendo protección.
Cuando esa protección avance, puedes comenzar a introducir inversión progresivamente si tu situación lo permite.
Y cuando tu fondo alcance el nivel que consideras adecuado, puedes aumentar el esfuerzo destinado a construir patrimonio.
No necesitas hacer todo al mismo tiempo.
Necesitas hacerlo en el orden correcto.
Primero crea estabilidad.
Después protección.
Aprende durante el camino.
Y cuando estés preparado, empieza a poner parte de tu dinero a trabajar para el futuro.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación para comprar, vender o mantener ningún activo.
Los ejemplos, cantidades y posibles distribuciones mencionados son únicamente ilustrativos. La cantidad adecuada para un fondo de emergencia y el capital que una persona puede destinar a inversión dependen de sus ingresos, gastos, deudas, responsabilidades, estabilidad laboral, objetivos, horizonte temporal y tolerancia al riesgo.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta. Debes comprender cómo funciona el producto o activo, qué costes tiene, qué riesgos estás asumiendo, cuál es su liquidez y qué circunstancias pueden provocar pérdidas. Si lo consideras necesario, consulta con un profesional financiero cualificado e independiente.
Toda inversión implica riesgo y puedes perder una parte o incluso la totalidad del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, las stablecoins, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, emisores, exchanges, liquidez, redes, tecnología, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tus objetivos próximos ni tu fondo de emergencia.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por miedo a perder una oportunidad o por una recomendación encontrada en internet. Investiga exhaustivamente, comprende los riesgos y toma tus propias decisiones de acuerdo con tu situación financiera.