
“¿Cuánto dinero necesito tener ahorrado antes de empezar a invertir?”
Es una de las preguntas más razonables cuando empiezas a interesarte por tus finanzas.
¿1.000 euros?
¿5.000?
¿10.000?
¿Necesitas seis meses de sueldo?
¿Deberías esperar hasta tener completamente cubierto tu fondo de emergencia?
¿O puedes empezar a invertir mientras continúas ahorrando?
La respuesta puede resultar frustrante al principio:
no existe una cifra válida para todo el mundo.
Una persona puede estar preparada para empezar a invertir teniendo 3.000 euros ahorrados.
Otra puede necesitar 10.000.
Y una tercera quizá debería esperar aunque tenga 20.000.
La razón es sencilla.
La cantidad que necesitas ahorrar antes de empezar a invertir depende menos de alcanzar un número mágico y más de la función que debe cumplir ese dinero.
La historia de Javier: tenía 8.000 euros y pensaba que ya podía invertirlos
Javier tenía 51 años.
Durante los últimos años había conseguido ahorrar 8.000 euros.
No había sido fácil.
Había reducido algunas cuotas, controlaba mejor sus gastos y cada mes intentaba separar una pequeña cantidad.
Hasta entonces había mantenido todo el dinero en su cuenta.
Pero empezó a pensar:
“Estos 8.000 euros están parados. Debería invertirlos.”
Comenzó a leer sobre fondos, ETF, acciones y Bitcoin.
Después de varias semanas estaba casi decidido a invertir 6.000 euros y mantener solamente 2.000 en el banco.
Parecía razonable.
Hasta que decidió revisar qué podía ocurrir durante los siguientes doce meses.
Tus ahorros pueden tener trabajos diferentes
Javier empezó a hacer una lista.
Dentro de cuatro meses tenía que pagar varios seguros.
Su coche tenía bastantes años.
Sabía que probablemente necesitaría cambiar algunos electrodomésticos en los próximos años.
Además, esos 8.000 euros eran prácticamente todos sus ahorros líquidos.
Entonces comprendió algo importante.
No tenía realmente 8.000 euros disponibles para invertir.
Tenía 8.000 euros que debían realizar varios trabajos.
Una parte debía cubrir gastos previsibles.
Otra debía protegerlo frente a imprevistos.
Y solamente lo que quedara después podía considerarse potencialmente disponible para una inversión de largo plazo.
La primera pregunta no es cuánto tienes ahorrado
Imagina dos personas.
Ambas tienen 10.000 euros.
La primera vive sola, tiene un empleo estable, gastos mensuales de 1.200 euros, ninguna deuda importante y pocas responsabilidades familiares.
La segunda mantiene una familia, tiene gastos de 2.800 euros mensuales, ingresos variables, un coche antiguo y una hipoteca.
¿Necesitan ambas exactamente la misma reserva?
Probablemente no.
Por eso preguntar:
“¿Tengo suficiente dinero para invertir?”
puede ser menos útil que preguntar:
“¿Cuánto dinero necesito mantener disponible antes de invertir?”
La diferencia parece pequeña.
Pero cambia completamente el análisis.
Empieza calculando tus gastos esenciales
Tu sueldo no es necesariamente la mejor referencia para calcular una reserva.
Imagina que ganas 3.000 euros mensuales pero tus gastos esenciales son 1.800.
Otra persona gana 2.300 y necesita 2.100 para mantener sus obligaciones básicas.
Aunque la primera persona tenga un salario mayor, sus necesidades mensuales representan una proporción diferente de sus ingresos.
Para calcular tu base puedes empezar identificando gastos como:
vivienda;
alimentación;
electricidad;
agua;
transporte;
seguros;
medicación;
cuotas imprescindibles;
deudas;
y otras necesidades familiares.
No se trata de calcular cuánto gastas en un mes perfecto.
Se trata de saber cuánto necesitas aproximadamente para mantener tu vida si aparece un problema.
El fondo de emergencia es la primera gran referencia
Antes de invertir conviene pensar en protección.
¿Qué ocurriría si mañana perdieras temporalmente tus ingresos?
¿O si apareciera una reparación importante?
¿Tendrías dinero disponible?
¿Necesitarías utilizar una tarjeta?
¿Pedir un préstamo?
¿Vender inversiones?
El fondo de emergencia existe para responder a estas situaciones.
No tiene como objetivo conseguir una gran rentabilidad.
Tiene otro trabajo:
comprarte tiempo y evitar que un problema cotidiano se convierta inmediatamente en deuda.
¿Cuántos meses de gastos necesitas?
Es habitual encontrar recomendaciones de entre tres y seis meses de gastos.
Puede ser una referencia útil.
Pero no debería interpretarse como una ley universal.
Algunas personas pueden necesitar menos.
Otras pueden sentirse más seguras con una reserva mayor.
Depende de factores como:
estabilidad laboral;
número de ingresos en el hogar;
personas económicamente dependientes;
estado de salud;
edad;
tipo de vivienda;
estado del vehículo;
facilidad para encontrar otro empleo;
deudas;
y variabilidad de los ingresos.
Un funcionario con ingresos muy estables y dos salarios en el hogar puede tener necesidades diferentes a un autónomo cuyos ingresos cambian considerablemente cada mes.
Un ejemplo sencillo
Supongamos que tus gastos esenciales son 1.500 euros mensuales.
Tres meses representarían:
4.500 euros.
Seis meses:
9.000 euros.
Eso no significa automáticamente que debas tener exactamente 9.000 euros antes de invertir un solo euro.
Significa que ahora tienes una referencia.
Después debes adaptarla a tu realidad.
Quizá tu empleo sea muy estable.
Quizá tengas otra fuente de ingresos en casa.
O quizá ocurra lo contrario.
Tus ingresos son irregulares y eres la única persona que aporta dinero al hogar.
En ese caso puedes valorar una reserva mayor.
No confundas el fondo de emergencia con todos tus ahorros
Imagina que tienes 10.000 euros.
Calculas que necesitas 6.000 como fondo de emergencia.
Podrías pensar:
“Perfecto. Los otros 4.000 están disponibles para invertir.”
No necesariamente.
Todavía debes revisar otra categoría:
los gastos previsibles.
Un gasto previsto no es una emergencia
Sabes que el seguro del coche llega todos los años.
No es una emergencia.
Sabes que pagarás determinados impuestos.
No son una emergencia.
Si tienes previsto cambiar el coche dentro de dos años, tampoco debería sorprenderte cuando llegue el momento.
Lo mismo ocurre con:
vacaciones;
mantenimiento;
matrículas;
reparaciones previstas;
gastos escolares;
seguros;
impuestos;
celebraciones;
y determinadas compras importantes.
Puedes reservar dinero específicamente para estos objetivos.
De esta forma evitas utilizar el fondo de emergencia para gastos que ya sabías que llegarían.
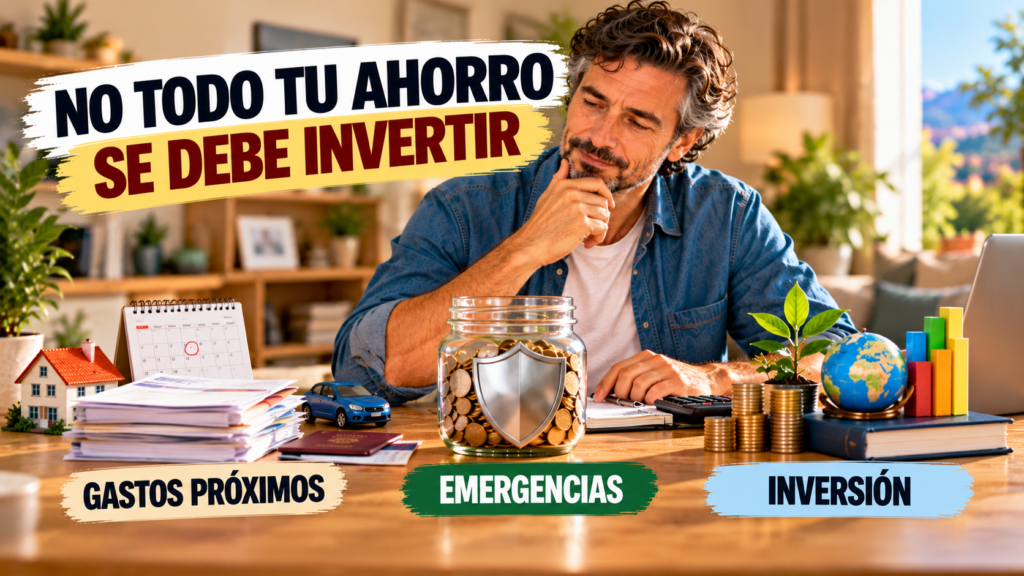
Separa mentalmente tu dinero en tres grupos
Una forma sencilla de entender tus ahorros consiste en dividirlos según su función.
Dinero para el presente
Sirve para los gastos habituales y próximos.
Facturas.
Alimentación.
Vivienda.
Transporte.
Dinero para protección
Es tu fondo de emergencia.
Está disponible para situaciones realmente inesperadas.
Dinero para el futuro
Es capital que no esperas necesitar próximamente y que potencialmente puedes destinar a objetivos de largo plazo e inversión.
Esta separación es mucho más útil que mirar el saldo total de tu cuenta y pensar:
“Tengo 10.000 euros.”
La pregunta correcta es:
“¿Cuántos de esos 10.000 euros tienen realmente un horizonte de largo plazo?”
Revisa tus deudas antes de decidir cuánto invertir
Supongamos que tienes 7.000 euros ahorrados.
También mantienes una deuda con un coste elevado.
Antes de decidir que una parte de esos 7.000 euros debe invertirse, conviene analizar esa deuda.
¿Cuánto interés pagas?
¿Cuánto tiempo queda?
¿Existe penalización por amortizar?
¿Qué impacto tiene la cuota en tu presupuesto?
No todas las deudas son iguales.
Una hipoteca con determinadas condiciones no debería analizarse igual que una deuda de tarjeta con un coste muy elevado.
Pero una deuda cara puede estar destruyendo patrimonio mientras buscas una inversión que lo construya.
El dinero que necesitarás pronto generalmente no debería asumir grandes riesgos
Imagina que estás ahorrando para la entrada de una vivienda que quieres comprar dentro de dieciocho meses.
Has acumulado 20.000 euros.
Puedes sentir la tentación de invertirlos para intentar conseguir algo más de rentabilidad antes de comprar.
Pero ¿qué ocurriría si justo cuando encuentras la vivienda que deseas tus inversiones han caído un 25 %?
El problema no es solamente haber perdido valor temporalmente.
El problema es que necesitas el dinero en ese momento.
Cuanto más próximo está un objetivo, menos capacidad tienes para esperar a que una inversión se recupere.
Tu horizonte temporal determina qué dinero puede invertirse
Puedes imaginar tus finanzas como diferentes cajones.
Dinero para este mes.
Dinero para el próximo año.
Dinero para emergencias.
Dinero para dentro de cinco años.
Dinero para dentro de veinte.
No todos deberían tratarse igual.
El capital destinado a objetivos lejanos tiene más tiempo para atravesar fluctuaciones.
El dinero destinado a necesidades próximas necesita mayor disponibilidad.
Por eso la cantidad que necesitas ahorrar antes de invertir también depende de cuándo vas a necesitar tus recursos.
¿Necesitas completar todo tu fondo de emergencia antes de invertir?
Aquí aparece una pregunta interesante.
Imagina que calculas que quieres construir un fondo de emergencia de 9.000 euros.
Actualmente tienes 6.000.
¿Debes esperar hasta llegar exactamente a 9.000 antes de invertir un solo euro?
No existe una respuesta universal.
Puedes utilizar diferentes estrategias.
Una opción es priorizar completamente el fondo de emergencia hasta alcanzar tu objetivo.
Otra puede consistir, si tu situación es suficientemente estable y comprendes los riesgos, en continuar aumentando la reserva mientras destinas una cantidad pequeña a inversión.
Por ejemplo:
la mayor parte de tu capacidad de ahorro hacia protección;
una cantidad menor hacia inversión y aprendizaje.
La distribución dependerá de tu situación.
Lo importante es no sacrificar tu seguridad financiera por la impaciencia de empezar a invertir.
Empezar con poco puede ayudarte a aprender mientras construyes la base
Supongamos que puedes ahorrar 300 euros mensuales.
Todavía estás construyendo tu reserva.
Podrías decidir que, temporalmente, una parte muy importante vaya al fondo de emergencia y una pequeña cantidad se utilice para aprender a invertir.
No porque necesites obtener rentabilidad inmediatamente.
Sino porque empezar con una cantidad pequeña puede enseñarte:
cómo funciona una plataforma;
cómo realizar una compra;
cómo fluctúa una inversión;
cómo aparecen las comisiones;
y cómo reaccionas emocionalmente cuando el valor baja.
Esto solamente tiene sentido si esa pequeña inversión no pone en riesgo tus necesidades básicas ni retrasa peligrosamente tu protección financiera.
No necesitas 10.000 euros para convertirte en inversor
Una de las ideas que más retrasan el comienzo es pensar que invertir solamente tiene sentido cuando tienes mucho dinero.
No necesariamente.
Actualmente existen productos y plataformas que permiten comenzar con cantidades relativamente pequeñas.
Pero que puedas invertir con poco no significa que debas invertir sin una base financiera.
Son dos cuestiones diferentes.
Puedes técnicamente empezar con 50 euros.
La pregunta es si esos 50 euros forman parte de dinero que puedes permitirte mantener invertido y asumir que fluctúe.
Javier cambió completamente su plan
Volvamos a Javier.
Al principio quería invertir 6.000 de sus 8.000 euros.
Después de revisar su situación entendió que habría dejado solamente 2.000 euros para afrontar cualquier problema.
Demasiado poco para sentirse seguro.
Separó primero el dinero destinado a gastos próximos.
Después calculó una reserva para emergencias.
Y descubrió que la cantidad realmente disponible para invertir era mucho menor de lo que había pensado.
Al principio sintió cierta decepción.
Parecía que estaba “perdiendo tiempo”.
Después comprendió algo.
No estaba retrasando su inversión.
Estaba construyendo las condiciones necesarias para poder mantenerla.
La verdadera ventaja de una reserva aparece cuando los mercados caen
Imagina que tienes un fondo de emergencia adecuado y realizas una inversión a largo plazo.
El mercado cae un 20 %.
Al mismo tiempo se estropea tu coche.
Necesitas 1.200 euros.
Como tienes una reserva, puedes pagar la reparación sin tocar necesariamente tu inversión.
Ahora imagina exactamente la misma situación sin fondo de emergencia.
Quizá tengas que vender cuando el mercado está abajo.
Por eso el dinero que mantienes sin invertir no está necesariamente “desperdiciado”.
Una parte puede estar protegiendo el resto de tu estrategia.
Cómo calcular cuánto dinero necesitas ahorrar antes de empezar a invertir
Llegados a este punto podemos convertir toda la teoría anterior en un cálculo sencillo.
No buscamos una cifra perfecta.
Buscamos una cifra razonable para tu situación.
Puedes hacerlo en cinco pasos.
Paso 1: calcula tus gastos esenciales mensuales
Revisa cuánto necesitas realmente cada mes para mantener tus obligaciones principales.
Incluye vivienda, alimentación, suministros, transporte, seguros, cuotas imprescindibles, deudas y otras necesidades básicas.
Supongamos que el resultado son 1.600 euros mensuales.
Paso 2: decide cuántos meses de protección necesitas
Ahora analiza tu estabilidad.
Si tienes ingresos relativamente seguros, pocos compromisos y más de una fuente de ingresos en el hogar, quizá consideres suficiente una determinada reserva.
Si eres autónomo, tienes ingresos variables, personas dependientes o eres la única fuente de ingresos familiar, probablemente quieras disponer de mayor protección.
Supongamos que decides utilizar seis meses como referencia.
1.600 × 6 = 9.600 euros.
Ya tienes una primera cifra:
9.600 euros de reserva.
Paso 3: añade los gastos importantes que ya conoces
Ahora mira los próximos doce o veinticuatro meses.
Quizá tengas previsto:
pagar 1.000 euros en determinados gastos anuales;
realizar una reparación de 800 euros;
o afrontar algún desembolso familiar importante.
Ese dinero no debería desaparecer del cálculo simplemente porque todavía no has realizado el pago.
Recuerda:
si sabes que llegará, no es una emergencia.
Paso 4: separa el dinero destinado a objetivos próximos
¿Quieres comprar un coche?
¿Dar la entrada de una vivienda?
¿Realizar una reforma?
¿Ayudar a un hijo?
¿Hacer un viaje importante?
Si vas a necesitar ese dinero próximamente, no deberías considerarlo automáticamente capital disponible para una estrategia de inversión a largo plazo.
Paso 5: calcula qué queda
Ahora puedes utilizar una fórmula sencilla:
AHORROS TOTALES
menos
FONDO DE EMERGENCIA
menos
GASTOS PREVISIBLES
menos
OBJETIVOS A CORTO PLAZO
igual a
CAPITAL POTENCIALMENTE DISPONIBLE PARA INVERTIR
La palabra importante es:
“potencialmente”.
Todavía debes decidir cuánto riesgo quieres asumir y qué parte prefieres mantener disponible.
Tres personas con los mismos ahorros pueden tomar decisiones diferentes
Veamos tres ejemplos.
Las tres personas tienen 10.000 euros ahorrados.
Caso 1: Laura
Laura tiene 43 años.
Vive con su pareja.
Ambos tienen empleos relativamente estables.
Sus gastos esenciales son moderados.
No tienen grandes deudas de consumo.
Y disponen de dos ingresos en el hogar.
Para Laura, una reserva determinada puede proporcionarle suficiente tranquilidad y permitir que parte de sus ahorros tenga un horizonte de largo plazo.
Caso 2: Miguel
Miguel tiene 52 años.
Es autónomo.
Algunos meses factura bastante y otros mucho menos.
Es la principal fuente de ingresos de su familia.
Además, su coche es imprescindible para trabajar.
Miguel puede decidir mantener una reserva considerablemente mayor que Laura.
Aunque ambos tengan exactamente 10.000 euros.
Caso 3: Elena
Elena tiene 57 años.
Tiene un empleo estable y pocos gastos.
Pero dentro de dieciocho meses quiere ayudar a su hija con una cantidad importante para la entrada de una vivienda.
Parte de sus 10.000 euros ya tiene un destino próximo.
Por tanto, no debería tratar todo el saldo como dinero disponible para invertir a largo plazo.
La conclusión es sencilla:
la cifra de tu cuenta bancaria no cuenta toda la historia.
¿Qué ocurre si solamente tienes 1.000 euros ahorrados?
Quizá estés leyendo esto pensando:
“Todo esto está muy bien, pero yo solamente tengo 1.000 euros.”
No significa que hayas llegado tarde.
Tampoco que debas arriesgar esos 1.000 euros para intentar hacerlos crecer rápidamente.
Probablemente tu prioridad inicial sea aumentar tu protección.
El primer objetivo puede ser 1.500.
Después 2.000.
Después un mes completo de gastos esenciales.
Después dos.
El progreso financiero también puede construirse por etapas.
Lo importante es evitar una idea peligrosa:
“Como tengo poco dinero, necesito asumir mucho riesgo para avanzar más deprisa.”
Normalmente, cuanto menor es tu margen financiero, menos capacidad tienes para absorber una pérdida importante.
¿Y si ya tienes 20.000 o 30.000 euros?
Tener una cantidad mayor tampoco significa que debas invertirla inmediatamente.
Primero realiza exactamente el mismo ejercicio.
¿Qué parte protege tu vida actual?
¿Qué parte necesitarás próximamente?
¿Qué parte tiene un objetivo concreto?
¿Existen deudas que debas analizar?
¿Qué cantidad puedes mantener durante muchos años?
Solamente después aparece la inversión.
Una persona con 30.000 euros puede descubrir que 15.000 tienen funciones de corto y medio plazo.
Otra puede descubrir que solamente necesita mantener 8.000 o 10.000 disponibles según su situación.
No hay contradicción.
Son vidas diferentes.
Si tienes más de 40 o 50 años, no intentes recuperar el tiempo asumiendo riesgos innecesarios
Cuando alguien empieza a interesarse por la inversión a los 45, 50 o 55 años puede aparecer una sensación incómoda:
“Debería haber empezado hace veinte años.”
Probablemente habría sido beneficioso empezar antes.
Pero no puedes invertir en el pasado.
Lo peligroso es convertir ese arrepentimiento en una estrategia.
“Como he empezado tarde, necesito conseguir una rentabilidad muy alta.”
Eso puede llevarte hacia:
concentración excesiva;
productos que no comprendes;
apalancamiento;
criptomonedas extremadamente especulativas;
trading sin experiencia;
o promesas de rentabilidad extraordinaria.
Empezar más tarde puede justificar aumentar el esfuerzo de ahorro cuando sea posible.
No necesariamente aumentar de forma descontrolada el riesgo.
Tu capacidad de ahorro puede ser más importante de lo que imaginas
A los 50 quizá tengas menos tiempo que alguien de 25.
Pero también puedes encontrarte en una situación diferente.
Tus ingresos pueden ser mayores.
Tus hijos quizá sean más independientes.
Puede quedarte menos hipoteca.
Has terminado otras deudas.
Conoces mejor tus gastos.
Quizá puedas ahorrar 300, 500 o 700 euros mensuales donde a los 25 apenas podías guardar 50.
No puedes recuperar los años anteriores.
Sí puedes aprovechar mejor los siguientes.
¿Cuánto deberías invertir inicialmente?
Tampoco existe una cifra universal.
Si nunca has invertido, puede tener sentido empezar con una cantidad relativamente pequeña.
No porque invertir pequeñas cantidades sea siempre la estrategia óptima.
Sino porque al principio también estás aprendiendo.
Puedes descubrir:
cómo funciona la plataforma;
cómo se ejecutan las órdenes;
qué comisiones existen;
cómo se muestra la información;
qué documentación recibes;
y cómo reaccionas cuando una inversión pierde valor.
Tu primera inversión no tiene que demostrar nada.
Puede ser una prueba controlada dentro de un plan mucho más largo.
Después importa más la constancia que la primera cantidad
Supongamos que después de organizar tus finanzas realizas una primera inversión de 200 euros.
Eso por sí solo probablemente no cambiará tu futuro financiero.
Pero después empiezas a aportar 150 euros mensuales.
Más adelante mejoras tus ingresos y aumentas la aportación a 250.
Después a 300.
La construcción de patrimonio puede depender mucho más de esa repetición durante años que de la cantidad exacta utilizada el primer día.
Por eso no deberías obsesionarte con encontrar la cifra perfecta para “entrar”.
Construye primero un sistema que puedas mantener.
¿Cuándo puedes aumentar tus aportaciones?
Hay varios momentos en los que puedes revisar cuánto inviertes.
Cuando aumenta tu sueldo.
Cuando terminas una deuda.
Cuando reduces un gasto importante.
Cuando tu fondo de emergencia alcanza el nivel que habías definido.
Cuando recibes ingresos extraordinarios.
Cuando disminuyen determinadas responsabilidades.
Imagina que estás destinando 300 euros mensuales a construir tu fondo de emergencia y 50 a inversión.
Alcanzas la reserva que considerabas adecuada.
Ahora esos 300 euros ya no necesitan continuar realizando exactamente el mismo trabajo.
Puedes decidir cuánto destinar a:
inversión;
otros objetivos;
amortización de deuda;
o mejorar tu calidad de vida.
El dinero que antes construía protección puede empezar a construir patrimonio.
No conviertas el fondo de emergencia en una inversión agresiva
A veces aparece esta preocupación:
“Estoy perdiendo rentabilidad teniendo ese dinero disponible.”
Recuerda cuál es su función.
El fondo de emergencia no está compitiendo con tu cartera de inversión.
Está protegiéndola.
Eso no significa que necesariamente deba permanecer sin ninguna remuneración.
Dependiendo del país, las condiciones y los productos disponibles, pueden existir alternativas líquidas y conservadoras.
Pero la prioridad debería seguir siendo:
disponibilidad;
seguridad;
y facilidad de acceso.
No obtener la máxima rentabilidad posible.
Bitcoin y las criptomonedas no sustituyen tu fondo de emergencia
Supongamos que tienes 5.000 euros en Bitcoin.
¿Significa eso que tienes un fondo de emergencia de 5.000 euros?
No necesariamente.
Bitcoin puede experimentar fuertes movimientos de precio.
Puedes necesitar 2.000 euros precisamente cuando el valor de tu posición ha caído significativamente.
Lo mismo ocurre, con riesgos diferentes, en otros criptoactivos.
El capital destinado a criptomonedas debería formar parte del dinero que puedes asumir que fluctúe considerablemente.
No del dinero destinado a pagar una urgencia la próxima semana.
Tampoco confundas una stablecoin con dinero sin riesgo
Una stablecoin puede intentar mantener su valor respecto a una moneda determinada.
Eso no significa que sea equivalente a tener dinero protegido en una cuenta bancaria.
Pueden existir riesgos relacionados con:
el emisor;
las reservas;
la regulación;
la plataforma donde la mantienes;
los contratos inteligentes;
la red utilizada;
la custodia;
y la propia estabilidad del activo.
Si utilizas criptomonedas o DeFi, debes analizar esos riesgos por separado.
Una rentabilidad elevada nunca convierte automáticamente un producto en un buen lugar para guardar tu fondo de emergencia.
La rentabilidad siempre debe analizarse junto al riesgo
Imagina dos opciones.
Una ofrece una rentabilidad modesta y una estructura que comprendes.
Otra promete una rentabilidad muy superior.
La pregunta del principiante suele ser:
“¿Cuál paga más?”
La pregunta debería ser:
“¿Por qué paga más?”
¿De dónde sale esa rentabilidad?
¿Qué riesgo estoy asumiendo?
¿Qué tendría que ocurrir para perder dinero?
¿Puedo recuperar el capital cuando quiera?
¿Quién controla los fondos?
¿Qué protección tengo si algo falla?
Una cifra de rentabilidad sin contexto dice muy poco.
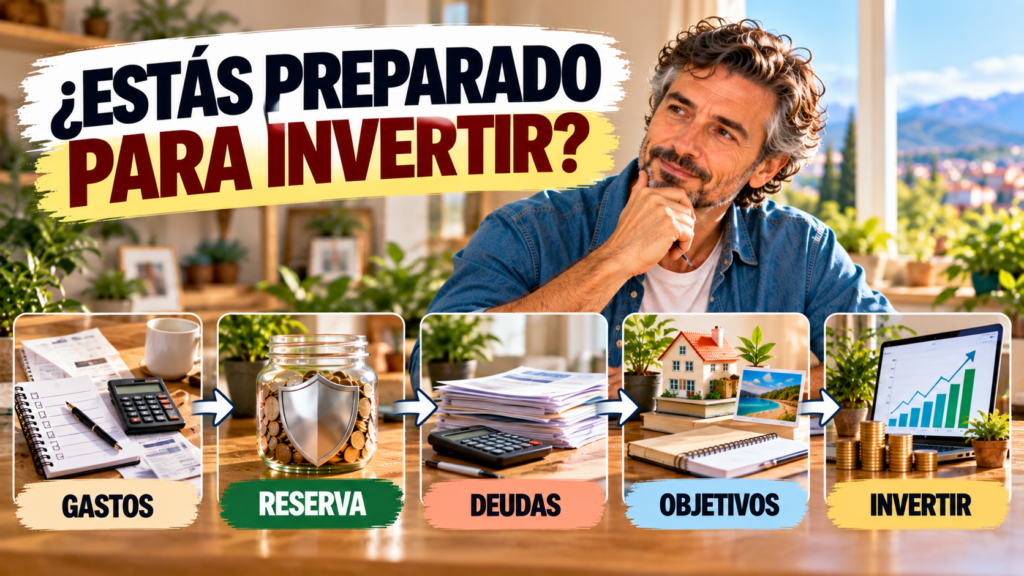
Un sistema sencillo para saber si estás preparado para invertir
Antes de realizar tu primera inversión puedes revisar esta secuencia.
1. ¿Tus ingresos cubren tus gastos habituales?
Si continuamente necesitas endeudarte para terminar el mes, probablemente exista un problema anterior a la inversión.
2. ¿Tienes una reserva para imprevistos?
No tiene que coincidir con la de otra persona.
Debe adaptarse a tu vida.
3. ¿Has separado los gastos previsibles?
Seguros, impuestos y otros pagos conocidos no deberían sorprenderte.
4. ¿Has reservado el dinero para objetivos próximos?
El dinero que necesitarás pronto no debería asumir riesgos que requieran años para recuperarse.
5. ¿Has revisado tus deudas?
Especialmente aquellas con costes elevados.
6. ¿Puedes dejar el dinero invertido durante el plazo previsto?
Si probablemente necesitarás retirarlo dentro de unos meses, quizá no sea capital de largo plazo.
7. ¿Comprendes la inversión?
Debes poder explicar con palabras sencillas:
qué estás comprando;
cómo puede generar rentabilidad;
qué costes tiene;
y cómo puedes perder dinero.
8. ¿Puedes soportar una caída sin vender por miedo?
Si una fluctuación razonable dentro del riesgo del activo te impediría dormir, revisa cuánto estás invirtiendo o qué riesgo estás asumiendo.
9. ¿Estás diversificando?
Evita que todo tu futuro financiero dependa de una única empresa, activo, sector o apuesta.
10. ¿Puedes seguir ahorrando después de invertir?
Una buena estrategia no debería dejarte financieramente asfixiado.
Los errores más frecuentes al decidir cuánto ahorrar antes de invertir
El primero es buscar una cifra universal.
“Cuando tenga 10.000 euros, invertiré.”
Pero 10.000 pueden ser suficientes para una persona e insuficientes para otra.
El segundo es invertir todo lo que sobra en la cuenta.
Que el dinero no tenga un gasto inmediato no significa que deba asumir riesgo.
El tercero es utilizar el fondo de emergencia para aprovechar una “oportunidad”.
Si realmente necesitas esa reserva para protegerte, deja de cumplir su función cuando la arriesgas.
El cuarto es invertir dinero que necesitarás pronto.
El quinto es retrasar indefinidamente la inversión aunque ya tengas una situación financiera suficientemente sólida.
También existe el exceso de prudencia.
Puedes pasar diez años esperando una seguridad absoluta que nunca llegará.
El objetivo no es eliminar todos los riesgos de tu vida antes de invertir.
Es disponer de una base suficientemente sólida para asumir conscientemente los riesgos propios de la inversión.
Javier terminó invirtiendo mucho menos de lo que había imaginado
Javier comenzó pensando que invertiría 6.000 de sus 8.000 euros.
Después de hacer números cambió de opinión.
Separó su reserva.
Apartó el dinero para varios gastos próximos.
Y decidió comenzar con una cantidad pequeña.
Después continuaría aportando mensualmente mientras aumentaba sus ahorros.
No era el plan más emocionante.
Tampoco podría presumir de haber invertido miles de euros de golpe.
Pero ahora, si aparecía una avería o un gasto inesperado, no necesitaba desmontar inmediatamente su inversión.
Eso le permitió hacer algo mucho más importante:
invertir con tranquilidad.
Entonces, ¿cuánto dinero necesitas ahorrar antes de empezar a invertir?
La respuesta ya no debería parecer tan frustrante.
No necesitas alcanzar obligatoriamente 5.000, 10.000 o 20.000 euros.
Necesitas suficiente dinero para que las necesidades previsibles de tu vida no dependan del comportamiento de tus inversiones.
Calcula tus gastos esenciales.
Define una reserva adecuada para tu situación.
Separa los gastos que sabes que llegarán.
Reserva el capital destinado a objetivos próximos.
Revisa tus deudas.
Y analiza qué cantidad puedes mantener realmente durante años.
Lo que queda después de construir esa base puede empezar a tener otro trabajo:
construir tu futuro.
No necesitas esperar a sentirte completamente rico para empezar a invertir.
Pero tampoco deberías invertir tanto que una simple avería pueda obligarte a vender.
La inversión funciona mejor cuando no depende del dinero que necesitas para vivir mañana.
Conclusión
Preguntar cuánto dinero necesitas ahorrar antes de empezar a invertir es importante.
Pero buscar una única cifra puede llevarte por el camino equivocado.
Tu verdadera referencia es tu propia vida.
Tus gastos.
Tus ingresos.
Tu estabilidad laboral.
Tus responsabilidades.
Tus deudas.
Tus próximos objetivos.
Y tu tolerancia al riesgo.
Dos personas con exactamente los mismos ahorros pueden necesitar estrategias completamente diferentes.
Por eso, antes de invertir, asigna una función a cada parte de tu dinero.
Una parte mantiene tu vida actual.
Otra te protege.
Otra cubre objetivos próximos.
Y cuando esas bases están suficientemente atendidas, una parte puede comenzar a trabajar para el futuro.
No se trata de ahorrar eternamente antes de invertir.
Ni de invertir cuanto antes a cualquier precio.
Se trata de encontrar el punto en el que puedes empezar a construir patrimonio sin poner en peligro la estabilidad que ya has conseguido.
Ese es el verdadero objetivo.
No invertir antes que nadie.
Sino estar en condiciones de continuar invirtiendo durante muchos años.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación para comprar, vender o mantener ningún activo.
Los ejemplos y cantidades utilizados son únicamente ilustrativos. La cantidad de ahorro, fondo de emergencia o capital disponible para invertir depende de las circunstancias particulares de cada persona, incluyendo ingresos, gastos, deudas, responsabilidades familiares, estabilidad laboral, objetivos y tolerancia al riesgo.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez, fiscalidad y las circunstancias que podrían provocar pérdidas. Si lo consideras necesario, consulta con un profesional financiero cualificado e independiente.
Toda inversión implica riesgo y puedes perder una parte o incluso la totalidad del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi, stablecoins y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, exchanges, emisores, liquidez, redes, tecnología, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tus objetivos próximos ni tu fondo de emergencia.
Nunca inviertas únicamente por una promesa de alta rentabilidad, miedo a perder una oportunidad o una recomendación encontrada en internet. Investiga exhaustivamente y toma tus decisiones de acuerdo con tu situación financiera y tu capacidad real para asumir pérdidas.