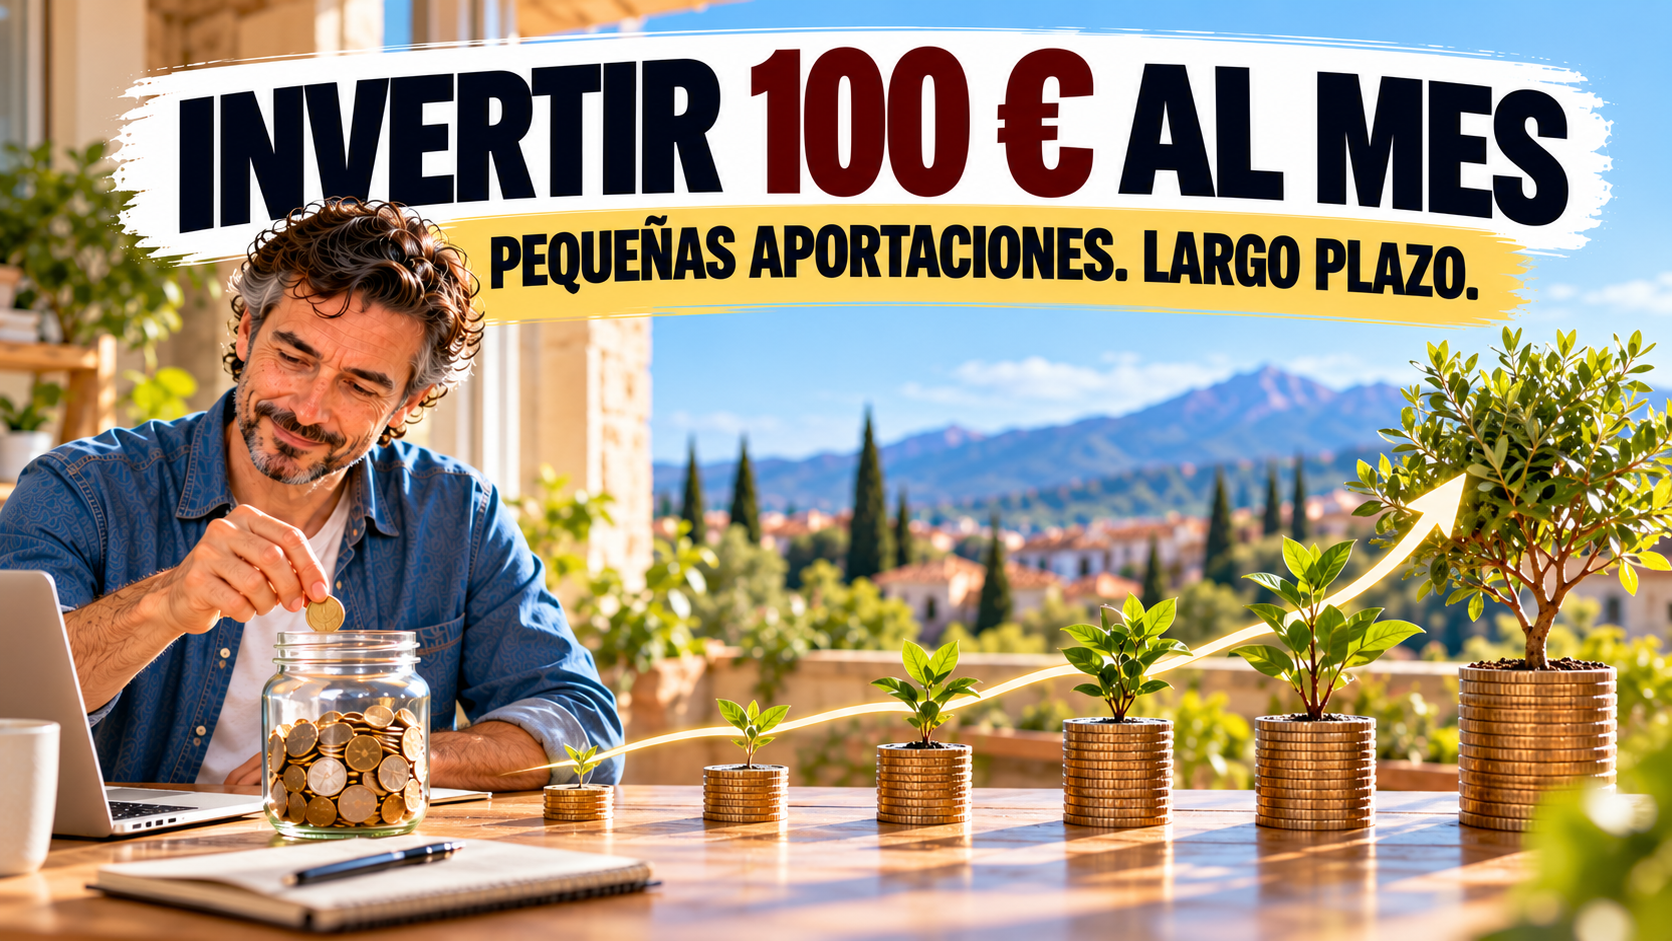

“Con 100 euros al mes no voy a ninguna parte.”
Es una frase que muchas personas repiten cuando empiezan a interesarse por la inversión.
Miran vídeos de personas hablando de carteras de 100.000 euros, viviendas en alquiler, dividendos, Bitcoin o grandes patrimonios y comparan esas cifras con lo que ellas pueden ahorrar.
100 euros.
La cantidad parece demasiado pequeña.
Entonces toman una decisión que puede resultar mucho más costosa que invertir poco:
no empiezan.
Esperan a ganar más.
A terminar la hipoteca.
A cambiar de trabajo.
A que los hijos sean mayores.
A que llegue el momento perfecto.
Y pasan cinco años.
Después diez.
El problema no era disponer solamente de 100 euros mensuales.
El problema era no haber utilizado los 100 euros que sí tenían.
Invertir 100 euros al mes no te garantiza riqueza ni existe una rentabilidad asegurada. Pero puede ayudarte a crear algo tremendamente importante: un sistema para construir patrimonio poco a poco.
Antonio pensaba que 100 euros eran demasiado poco
Antonio tenía 47 años.
Nunca había invertido.
Trabajaba desde hacía más de veinte años y, aunque había tenido épocas mejores y peores, nunca había conseguido crear un patrimonio importante.
Tenía algunos ahorros.
Una hipoteca.
Un coche normal.
Y la sensación de haber empezado demasiado tarde.
Un día decidió revisar sus gastos.
No encontró 500 euros mensuales escondidos en su presupuesto.
Ni siquiera 300.
Pero sí descubrió que podía separar aproximadamente 100 euros al mes sin comprometer sus necesidades habituales.
Su primera reacción fue decepcionante.
“¿Qué voy a conseguir con 100 euros?”
Estuvo a punto de abandonar la idea.
Hasta que cambió la pregunta.
En lugar de pensar:
“¿Qué puedo conseguir este año con 100 euros?”
Empezó a preguntarse:
“¿Qué podría ocurrir si hago esto durante muchos años?”
El verdadero poder no está en los primeros 100 euros
La primera aportación probablemente no cambiará tu vida.
Tampoco la segunda.
Ni posiblemente las primeras doce.
Después de un año habrás aportado 1.200 euros.
Puede parecer poco comparado con las grandes cifras que aparecen constantemente en internet.
Pero has conseguido algo más importante.
Has empezado.
Y si conviertes esos 100 euros en una aportación mensual automática, ya no dependes de recordar cada mes que debes invertir.
Has creado un hábito.
La construcción de patrimonio suele ser mucho menos espectacular de lo que parece desde fuera.
Consiste en repetir durante años decisiones razonables.
Qué significa realmente invertir a largo plazo
Invertir a largo plazo no significa comprar algo y olvidarse completamente de ello.
Significa utilizar dinero que razonablemente no necesitarás próximamente y darle tiempo para atravesar diferentes etapas económicas.
Durante ese camino habrá años buenos.
Años malos.
Caídas.
Recuperaciones.
Inflación.
Crisis.
Euforia.
Miedo.
Y titulares que anunciarán tanto oportunidades extraordinarias como el fin del mundo financiero.
Pensar a largo plazo significa aceptar que no necesitas acertar qué ocurrirá el próximo martes.
Necesitas una estrategia que puedas mantener.
Antes de invertir 100 euros, comprueba que realmente puedes invertirlos
Este paso suele resultar menos emocionante.
Pero es fundamental.
Que puedas transferir 100 euros a una plataforma no significa necesariamente que esos 100 euros estén disponibles para invertir.
Antes deberías revisar tu situación.
¿Tus ingresos cubren tus gastos normales?
¿Tienes alguna reserva para imprevistos?
¿Mantienes deudas con costes elevados?
¿Necesitarás ese dinero próximamente?
¿Puedes asumir que la inversión pierda valor temporalmente?
Si esos 100 euros son los que necesitarás para pagar el seguro del coche dentro de tres meses, probablemente no son dinero de largo plazo.
Tu fondo de emergencia y tu inversión hacen trabajos diferentes
Imagina que consigues invertir 100 euros mensuales durante un año.
Has realizado aportaciones por 1.200 euros.
Entonces aparece una reparación importante.
Necesitas 900 euros.
Si no tienes ningún fondo de emergencia, quizá debas vender buena parte de tus inversiones.
Y puede ocurrir precisamente cuando su valor ha caído.
Por eso la reserva y la inversión no deberían verse como competidores.
Una protege tu presente.
La otra intenta construir tu futuro.
Puedes encontrarte en una etapa en la que debas priorizar la reserva.
O quizá ya tengas una base suficientemente sólida y puedas destinar esos 100 euros completamente a inversión.
Tu situación decide el orden.
El objetivo no es encontrar la inversión que multiplique rápidamente tus 100 euros
Aquí aparece una de las mayores trampas para quien empieza con poco dinero.
Pensar:
“Como solamente tengo 100 euros, necesito una rentabilidad muy alta para que merezca la pena.”
Ese razonamiento puede empujarte hacia riesgos que no comprendes.
Acciones extremadamente especulativas.
Criptomonedas desconocidas.
Apalancamiento.
Trading sin experiencia.
Productos complejos.
O promesas de rentabilidad extraordinaria.
Tener poco capital no significa que necesites multiplicar el riesgo.
Significa que necesitas construir progresivamente más capital.
El primer objetivo debería ser crear un sistema
Imagina dos personas.
La primera invierte 1.000 euros una sola vez y después deja de aportar.
La segunda empieza con 100 euros mensuales y consigue mantener el hábito durante años.
La primera comenzó con más dinero.
Pero la segunda ha creado un mecanismo que continúa alimentando su patrimonio.
Eso es lo que buscamos.
No una inversión espectacular.
Un sistema repetible.
¿Qué podría ocurrir con 100 euros mensuales durante muchos años?
Aquí podemos utilizar ejemplos matemáticos, pero debemos interpretarlos correctamente.
Supongamos que aportas 100 euros al final de cada mes.
Sin considerar rentabilidad:
en 10 años habrías aportado 12.000 euros;
en 20 años, 24.000 euros;
en 30 años, 36.000 euros.
Eso es dinero que has puesto tú.
Ahora imaginemos únicamente como ejercicio educativo que una cartera consiguiera una rentabilidad media anual del 5 % durante todo el periodo, con capitalización mensual.
Aproximadamente, los resultados matemáticos serían:
en 10 años, alrededor de 15.500 euros;
en 20 años, alrededor de 41.100 euros;
en 30 años, alrededor de 83.200 euros.
No son promesas.
No son previsiones.
No incluyen impuestos, costes ni inflación.
Y el mercado real no ofrece un 5 % exacto todos los años.
Algunos años puede subir mucho.
Otros puede caer.
La utilidad del ejemplo es mostrar la diferencia entre simplemente guardar las aportaciones y permitir que una inversión tenga tiempo para generar rendimientos que, a su vez, puedan generar nuevos rendimientos.
El interés compuesto necesita algo que muchas personas no le conceden
Tiempo.
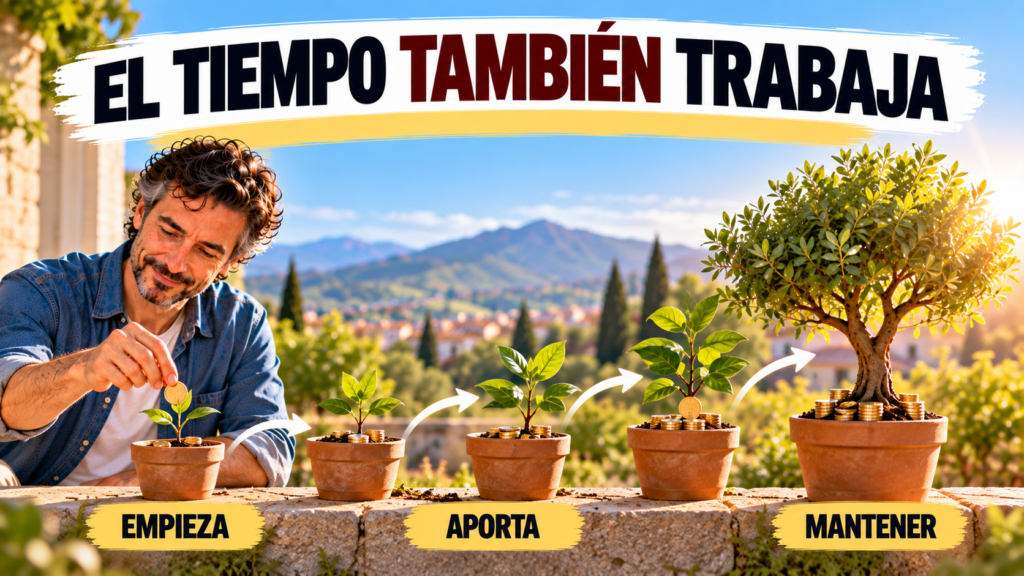
Cuando empiezas, la mayor parte del patrimonio procede de tus aportaciones.
Eso puede resultar frustrante.
Pasan meses y parece que todo avanza lentamente.
Pero el interés compuesto no es una máquina que transforma 100 euros en una fortuna durante un fin de semana.
Su efecto potencial aumenta con el tiempo.
Por eso una de las mejores cosas que puede hacer alguien que solamente dispone de 100 euros mensuales es dejar de despreciar esa cantidad.
¿Dónde puedes invertir 100 euros mensuales?
Aquí empieza la parte que suele recibir toda la atención.
Pero debería llegar después de entender lo anterior.
Existen muchas posibilidades.
Fondos de inversión.
ETF.
Acciones.
Renta fija.
Planes y productos de inversión adaptados a diferentes objetivos.
Bitcoin y otros criptoactivos.
Cada alternativa tiene características, costes y riesgos diferentes.
Para alguien que empieza, la pregunta no debería ser:
“¿Cuál me hará ganar más?”
Debería ser:
“¿Qué estoy comprando y por qué encaja en mi estrategia?”
La diversificación puede simplificar mucho el comienzo
Imagina que dispones de 100 euros mensuales.
Podrías intentar elegir cada mes una empresa concreta esperando encontrar la próxima gran ganadora.
Pero eso exige conocimiento y aumenta el riesgo de depender demasiado de unas pocas decisiones.
Otra posibilidad consiste en utilizar instrumentos diversificados que permitan participar en muchas empresas o activos mediante una única inversión.
La diversificación no elimina las pérdidas.
Una cartera diversificada también puede caer.
Pero reduce la dependencia de que una única empresa o apuesta determine todo tu resultado.
Para muchas personas que buscan sencillez, esta característica puede ser especialmente valiosa.
¿Fondos de inversión o ETF?
Ambos pueden utilizarse para conseguir diversificación, pero no funcionan exactamente igual.
Un fondo de inversión agrupa el dinero de muchos inversores y lo destina a una cartera de activos según una estrategia determinada.
Un ETF también puede ofrecer una cartera diversificada, pero sus participaciones se negocian en mercado de forma parecida a las acciones.
Existen fondos y ETF muy diferentes.
Algunos siguen índices amplios.
Otros se concentran en sectores, países, materias primas, bonos o estrategias específicas.
Por eso decir “voy a comprar un ETF” no describe todavía una estrategia.
Necesitas saber qué contiene.
Las comisiones importan especialmente cuando inviertes cantidades pequeñas
Supongamos que quieres invertir 100 euros mensuales.
Si cada operación te cuesta una cantidad elevada, una parte importante de tu aportación desaparece antes de empezar a trabajar.
Por eso debes revisar:
comisiones de compra y venta;
costes de mantenimiento;
costes propios del producto;
cambio de divisas cuando corresponda;
y cualquier otra comisión aplicable.
No significa que siempre debas elegir simplemente lo más barato.
Significa que debes comprender cuánto estás pagando.
Con aportaciones pequeñas, los costes pueden tener un impacto proporcional especialmente importante.
Automatizar puede ser más importante que intentar adivinar el mercado
Imagina que cada mes tienes que decidir:
“¿Compro ahora?”
“¿Espero a que caiga?”
“¿Y si mañana baja?”
“¿Y si estamos demasiado arriba?”
Puedes pasar meses esperando el momento perfecto.
Una aportación periódica automatizada reduce parte de ese problema.
No garantiza comprar barato.
Algunos meses comprarás a precios altos.
Otros, después de caídas.
Pero elimina la necesidad de convertir cada aportación mensual en una predicción del mercado.
Para una estrategia de largo plazo, esa simplicidad puede ser una ventaja enorme.
No confundas invertir todos los meses con no revisar nunca tu estrategia
Automatizar no significa desentenderse.
Periódicamente deberías revisar:
si tus objetivos siguen siendo los mismos;
si puedes mantener las aportaciones;
si el producto continúa encajando contigo;
si las comisiones han cambiado;
si tu situación personal es diferente;
y si tu nivel de riesgo sigue siendo adecuado.
No necesitas mirar la cartera diez veces al día.
Pero tampoco necesitas olvidarte de ella durante veinte años.
¿Y si el mercado cae después de empezar?
Puede ocurrir.
De hecho, si inviertes durante décadas, es razonable esperar atravesar múltiples caídas.
Antonio también pensó en ello.
“¿Y si empiezo con 100 euros y el mercado cae un 20 %?”
La respuesta importante no era adivinar cuándo ocurriría.
Era comprobar si podía soportarlo.
Si necesitas vender en cuanto ves pérdidas, quizá estés asumiendo demasiado riesgo.
Si el dinero tiene un horizonte realmente largo, una caída puede formar parte del camino.
Esto no significa que cualquier inversión vaya a recuperarse.
Una empresa concreta puede desaparecer.
Un criptoactivo puede perder prácticamente todo su valor.
Por eso vuelven a ser importantes la calidad de lo que compras, la diversificación y la gestión del riesgo.
Invertir poco no significa pensar en pequeño
Tus primeros 100 euros no determinan cuánto invertirás durante toda tu vida.
Puedes empezar con 100.
Más adelante quizá puedas aportar 120.
Después 150.
O 200.
Un aumento salarial, terminar una deuda o reducir un gasto puede liberar dinero adicional.
Ahí aparece otra herramienta poderosa:
aumentar progresivamente las aportaciones sin destruir tu calidad de vida.
No necesitas pasar de 100 a 500 euros de un día para otro.
Necesitas conseguir que tu sistema pueda crecer contigo.
¿Cómo podrías distribuir esos 100 euros?
Aquí conviene evitar una respuesta universal.
No existe una distribución perfecta para todo el mundo.
Dependerá de tu edad, objetivos, horizonte temporal, conocimientos, tolerancia al riesgo y situación financiera.
Pero podemos analizar algunos enfoques sencillos.
Opción 1: una única inversión diversificada
Para alguien que busca simplicidad, una posibilidad consiste en destinar los 100 euros a un único instrumento ampliamente diversificado que comprenda.
La principal ventaja es la sencillez.
Una aportación.
Un producto que revisar.
Menos decisiones.
Menos tentaciones de modificar continuamente la estrategia.
Esto no significa que cualquier fondo o ETF sea adecuado.
Necesitas investigar qué contiene, qué costes tiene, qué riesgo asume y cómo encaja con tu horizonte temporal.
Opción 2: combinar diferentes tipos de activos
Otra persona puede preferir distribuir su aportación entre diferentes clases de activos.
Por ejemplo, puede destinar la mayor parte a una inversión diversificada y una cantidad menor a otro activo cuyo funcionamiento y riesgos comprenda.
La dificultad aparece cuando intentamos diversificar demasiado una cantidad pequeña.
Dividir 100 euros entre ocho o diez inversiones puede complicar innecesariamente una estrategia que debería ser sencilla.
Más productos no significan automáticamente mayor diversificación.
Opción 3: inversión principal y una pequeña posición en Bitcoin
Una persona que comprende Bitcoin, acepta su volatilidad y desea incluirlo en su estrategia podría plantearse que represente solamente una parte de la aportación mensual.
Por ejemplo, podría mantener la mayor parte de su estrategia en inversiones diversificadas tradicionales y reservar una proporción menor para Bitcoin.
No existe un porcentaje universal.
Lo importante es que una caída importante de Bitcoin no destruya tu estrategia ni te obligue a vender por miedo.
¿Tiene sentido invertir 100 euros mensuales en Bitcoin?
Puede tenerlo para determinadas personas.
Pero Bitcoin no debería incluirse simplemente porque haya subido mucho en determinados periodos o porque alguien afirme que seguirá haciéndolo.
Su precio puede experimentar movimientos muy fuertes en ambas direcciones.
Antes de comprar deberías comprender, como mínimo:
qué es Bitcoin;
cómo se custodia;
qué riesgos tiene un exchange;
qué diferencia existe entre mantenerlo en una plataforma y utilizar una cartera propia;
qué comisiones pagarás;
y qué ocurriría emocionalmente si tu posición perdiera una parte importante de su valor.
Si una caída fuerte te haría vender inmediatamente, quizá tu exposición sea demasiado grande.
¿Y otras criptomonedas?
Aquí conviene aumentar todavía más la prudencia.
El hecho de que un activo cueste poco por unidad no significa que esté barato.
Una criptomoneda que vale unos céntimos puede estar extremadamente sobrevalorada.
Otra que vale miles de euros por unidad no es necesariamente más cara en términos económicos.
Tampoco deberías comprar un activo únicamente porque ofrece staking, recompensas o una rentabilidad aparentemente elevada.
Necesitas comprender de dónde procede esa rentabilidad y qué riesgos estás asumiendo.
En criptomonedas pueden existir riesgos relacionados con:
volatilidad;
liquidez;
custodia;
plataformas;
tokenomics;
contratos inteligentes;
regulación;
y pérdida permanente del capital.
Si estás empezando, la sencillez puede ser una enorme ventaja.
No necesitas criptomonedas para construir una estrategia de largo plazo
Este punto también es importante.
Puedes construir una cartera sin Bitcoin ni ninguna otra criptomoneda.
Los activos digitales son una posibilidad.
No una obligación.
Del mismo modo, incluir criptomonedas no convierte automáticamente una cartera en mejor o más moderna.
Cada activo debe tener una razón para estar dentro de tu estrategia.
Si no entiendes esa razón, todavía no necesitas comprarlo.
Qué ocurre si empiezas a invertir 100 euros al mes después de los 40
Muchas personas creen que 100 euros mensuales solamente tienen sentido si empiezas a los 20 años.
No es cierto.
Empezar antes proporciona más tiempo.
Pero empezar después sigue siendo muy diferente a no empezar nunca.
Supongamos que tienes 45 años.
Quizá tu horizonte hasta la jubilación todavía sea de veinte años o más, dependiendo de tus circunstancias.
Durante veinte años, aportar 100 euros mensuales significaría haber destinado 24.000 euros de tu propio dinero.
Y eso sin aumentar nunca la aportación.
Pero probablemente tu objetivo no debería ser mantenerla exactamente en 100 euros para siempre.
Los 100 euros pueden ser el punto de partida.
Después de los 50, la capacidad de aumentar las aportaciones cobra todavía más importancia
Si empiezas a los 52 o 55 años, tienes menos tiempo para que el interés compuesto actúe que alguien que comienza a los 25.
Eso es una realidad.
Pero intentar compensarlo buscando inversiones extremadamente rentables puede ser un error.
Hay otra estrategia.
Aumentar gradualmente tu capacidad de aportación.
Quizá empiezas con 100 euros.
Terminas un préstamo y puedes añadir otros 80.
Recibes un aumento salarial y destinas 30 euros adicionales.
Eliminas una cuota que ya no utilizas y aparecen otros 20.
Tu aportación puede pasar de 100 a 230 euros sin necesidad de transformar completamente tu estilo de vida.
Cuando empiezas más tarde, mejorar la tasa de ahorro puede ser una herramienta mucho más controlable que intentar conseguir rentabilidades extraordinarias.
Utiliza las subidas de sueldo a tu favor
Existe una forma sencilla de aumentar las aportaciones sin sentir que cada incremento reduce tu nivel de vida.
Cada vez que aumenten tus ingresos, destina una parte de la mejora a inversión.
Imagina que tu sueldo neto aumenta 100 euros mensuales.
No necesitas invertir los 100.
Puedes decidir utilizar 50 para mejorar tu calidad de vida y otros 50 para aumentar tu aportación.
Pasarías de invertir 100 a 150 euros mensuales.
Has mejorado tu presente.
Y también tu futuro.
Aprovecha las deudas que terminan
Imagina que pagas 180 euros mensuales por un préstamo.
Finalmente llega la última cuota.
Durante años tu presupuesto ha funcionado sin esos 180 euros.
Ahora tienes una oportunidad.
Si simplemente dejas que el dinero vuelva a tu cuenta corriente, probablemente una parte acabará absorbida por nuevos gastos.
Pero podrías redirigir una parte hacia tus objetivos financieros.
No necesitas destinarlo todo a inversión.
Puedes dividirlo entre ahorro, inversión y calidad de vida.
Lo importante es tomar la decisión antes de que el gasto se adapte automáticamente al nuevo dinero disponible.
Los ingresos extraordinarios también pueden acelerar el proceso
Pagas extra.
Devoluciones.
Bonificaciones.
Ingresos ocasionales.
Regalos.
Ventas de objetos que ya no utilizas.
No necesitas invertir todo ingreso extraordinario.
Pero puedes establecer una regla personal.
Por ejemplo, destinar una parte a disfrutar, otra a objetivos próximos y otra a inversión.
De esta forma puedes acelerar tu patrimonio sin aumentar obligatoriamente la aportación mensual fija.
No aumentes la aportación hasta que el sistema sea sostenible
Invertir 300 euros mensuales durante dos meses y después abandonar porque no puedes mantenerlo puede ser menos útil que establecer una cantidad razonable durante años.
Tu aportación debería encajar en tu vida.
No convertirse en un castigo.
Si 100 euros son sostenibles, empieza con 100.
Cuando puedas asumir 120 sin comprometer tus necesidades, aumenta.
Después 150.
El crecimiento progresivo puede resultar mucho más fácil de mantener.
Los errores más frecuentes al invertir pequeñas cantidades
Pensar que 100 euros son demasiado poco
Este es probablemente el error que impide empezar a más personas.
Una cantidad pequeña repetida durante muchos años deja de ser pequeña.
Buscar rentabilidades extraordinarias
Cuanto menor es el capital inicial, mayor puede ser la tentación de multiplicarlo rápidamente.
No confundas velocidad con progreso.
Comprar demasiadas cosas
Cinco euros aquí.
Diez allí.
Otra pequeña cantidad en una criptomoneda.
Otra en una acción.
Otra en un ETF.
Al final puedes tener una cartera difícil de comprender y mantener.
Ignorar las comisiones
Con aportaciones pequeñas, pagar demasiado por cada operación puede reducir considerablemente la eficiencia de la estrategia.
Cambiar constantemente
Un mes compras una cosa.
El siguiente vendes porque viste un vídeo.
Después cambias otra vez porque apareció una nueva tendencia.
El largo plazo necesita paciencia.
Invertir el fondo de emergencia
No utilices para construir una cartera el dinero que necesitas para proteger tu vida cotidiana.
Vender por miedo durante las caídas
Si una caída normal dentro del riesgo de tu inversión provoca que abandones inmediatamente, quizá debas revisar cuánto riesgo estás asumiendo.
Compararte con otras personas
Alguien puede invertir 2.000 euros mensuales.
Otra persona, 100.
La comparación útil es contigo mismo.
¿Estás mejorando respecto al año anterior?
Un plan sencillo para empezar con 100 euros al mes
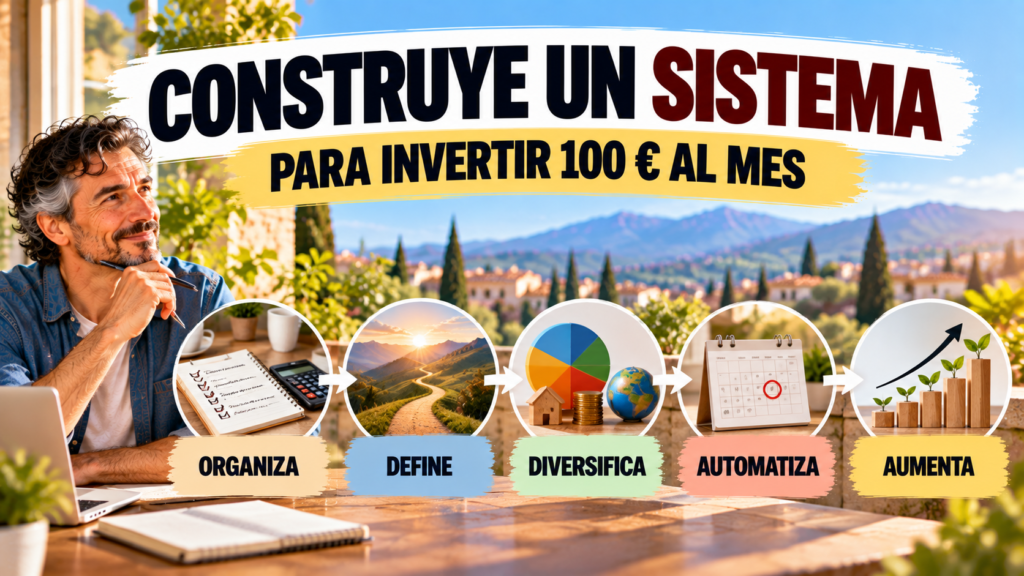
Puedes utilizar estos pasos como punto de partida.
Paso 1: revisa tu situación financiera
Comprueba tus ingresos, gastos, deudas y reserva para emergencias.
No empieces por elegir una inversión.
Empieza comprobando si puedes permitirte invertir.
Paso 2: define el objetivo
¿Por qué estás invirtiendo?
Jubilación.
Independencia financiera.
Crear patrimonio.
Complementar futuros ingresos.
Dejar capital a tu familia.
Un objetivo proporciona sentido al esfuerzo.
Paso 3: establece el horizonte temporal
¿Cuándo necesitarás el dinero?
Cuanto más corto sea el plazo, más importante resulta analizar cuidadosamente el riesgo.
El dinero para dentro de un año no debería tratarse igual que el dinero destinado a varias décadas.
Paso 4: determina cuánto riesgo puedes asumir
No cuánto riesgo te gustaría asumir cuando los mercados están subiendo.
Cuánto puedes soportar cuando caen.
Paso 5: investiga instrumentos sencillos
No necesitas empezar con diez productos.
Comprende primero uno.
Qué contiene.
Qué costes tiene.
Cómo puede ganar.
Cómo puede perder.
Paso 6: revisa las comisiones
Especialmente si realizas aportaciones pequeñas.
Paso 7: automatiza si es posible
Una transferencia o aportación automática puede convertir una intención en un hábito.
Paso 8: establece una fecha de revisión
No necesitas revisar la cartera cada día.
Puedes establecer revisiones periódicas para comprobar si tu estrategia sigue encajando con tu situación.
Paso 9: aumenta las aportaciones cuando puedas
No obligatoriamente cada mes.
Pero sí cuando tus ingresos y circunstancias lo permitan.
Paso 10: continúa aprendiendo
Cuanto mayor sea tu patrimonio, más importante será comprender las decisiones que estás tomando.
Una estrategia aburrida puede ser una buena estrategia
Internet premia lo espectacular.
“Convertí 100 euros en 10.000.”
“Esta criptomoneda puede multiplicarse.”
“La acción que cambiará tu vida.”
Una estrategia basada en aportar una cantidad razonable cada mes a inversiones que comprendes no genera titulares tan emocionantes.
Pero tu objetivo no debería ser entretener a internet.
Debería ser construir patrimonio.
La inversión a largo plazo puede ser extraordinariamente aburrida durante largos periodos.
Eso no significa que esté funcionando mal.
Antonio dejó de mirar su cartera todos los días
Durante los primeros meses, Antonio consultaba continuamente su inversión.
Un día subía.
Otro bajaba.
Si ganaba unos euros estaba contento.
Si los perdía empezaba a preguntarse si había cometido un error.
Con el tiempo comprendió que estaba evaluando una estrategia de muchos años utilizando movimientos de unas pocas horas.
Dejó de hacerlo.
Automatizó su aportación.
Estableció revisiones periódicas.
Y empezó a prestar más atención a una variable que podía controlar:
cuánto conseguía aportar.
Los 100 euros dejaron de ser el objetivo
Después de un tiempo, Antonio consiguió aumentar ligeramente sus ingresos.
Subió su aportación.
Meses después terminó de pagar una pequeña deuda.
Volvió a aumentarla.
No intentó duplicar su dinero rápidamente.
Intentó mejorar progresivamente su sistema.
Eso cambió completamente su perspectiva.
Los 100 euros ya no representaban el límite de lo que podía invertir.
Representaban el lugar desde el que había empezado.
Cómo invertir 100 euros al mes pensando en el largo plazo
Empieza comprobando que realmente puedes permitirte invertirlos.
Construye primero una base financiera suficientemente sólida.
Define para qué estás invirtiendo.
Elige inversiones que puedas comprender.
Diversifica de una manera coherente con tu estrategia.
Controla las comisiones.
Automatiza cuando tenga sentido.
Acepta que habrá caídas.
Evita cambiar continuamente de plan.
Y busca oportunidades para aumentar las aportaciones a medida que mejore tu situación.
No necesitas conseguir que 100 euros hagan milagros.
Necesitas conseguir que formen parte de un proceso que puedas mantener durante muchos años.
Conclusión
Invertir 100 euros al mes puede parecer insignificante cuando observas grandes patrimonios.
Pero prácticamente todos los patrimonios empiezan en algún punto.
Lo importante no es solamente cuánto dinero tienes hoy.
También importa el comportamiento financiero que construyes alrededor de ese dinero.
Cien euros mensuales pueden enseñarte a ahorrar antes de gastar.
A invertir regularmente.
A convivir con las fluctuaciones.
A comprender el riesgo.
A pensar en décadas en lugar de semanas.
Y, sobre todo, pueden demostrarte que no necesitas esperar al momento perfecto para empezar a organizar tu futuro.
Si dentro de unos años puedes invertir más, mejor.
Si puedes aumentar tus ingresos, mejor.
Si consigues reducir costes y mejorar tu estrategia, mejor.
Pero no desprecies el punto de partida simplemente porque sea pequeño.
El largo plazo no se construye con una única decisión espectacular.
Se construye repitiendo decisiones razonables.
Mes tras mes.
Año tras año.
Y esos primeros 100 euros pueden ser precisamente el comienzo.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación para comprar, vender o mantener ningún activo.
Los ejemplos de rentabilidad, capital acumulado y aportaciones utilizados en el artículo son únicamente ejercicios matemáticos ilustrativos. No representan una previsión ni una rentabilidad garantizada. Los resultados reales pueden ser muy diferentes debido a las fluctuaciones de los mercados, comisiones, impuestos, inflación y otras circunstancias.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta. Comprende cómo funciona el producto o activo, sus costes, liquidez, riesgos y las circunstancias que podrían provocar pérdidas. Si lo consideras necesario, consulta con un profesional financiero cualificado e independiente.
Toda inversión implica riesgo. Puedes perder una parte o incluso la totalidad del capital invertido y las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, stablecoins, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, exchanges, emisores, liquidez, redes, tecnología, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tus objetivos próximos ni tu fondo de emergencia.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por miedo a perder una oportunidad o por una recomendación encontrada en internet. Investiga exhaustivamente y toma tus decisiones de acuerdo con tu situación financiera, objetivos y capacidad real para asumir pérdidas.