
Ahorrar 3.000, 5.000 o 10.000 euros para un fondo de emergencia requiere tiempo y disciplina. Pero después de conseguirlo aparece una pregunta que muchas personas no se hacen hasta ese momento:
¿Dónde debería guardar ese dinero?
La respuesta es más importante de lo que parece.
Imagina que tienes 6.000 euros destinados a emergencias y decides invertirlos buscando una buena rentabilidad. Durante meses todo funciona perfectamente. Tu dinero incluso aumenta de valor.
Hasta que ocurre algo inesperado.
Pierdes temporalmente tus ingresos, necesitas una reparación importante en casa o aparece un gasto familiar urgente.
Necesitas 3.000 euros inmediatamente.
El problema es que precisamente en ese momento tu inversión ha caído un 30 %.
Tienes que elegir entre vender con pérdidas o buscar el dinero en otro sitio.
Tu fondo de emergencia existía, pero no estaba cumpliendo correctamente su función.
Por eso, cuando hablamos de dónde guardar el dinero del fondo de emergencia, la pregunta principal no debería ser:
“¿Dónde puedo conseguir la máxima rentabilidad?”
La pregunta correcta es:
“¿Dónde estará mi dinero seguro y disponible cuando realmente lo necesite?”
Esa diferencia cambia completamente la forma de gestionar un fondo de emergencia.
La función de un fondo de emergencia no es hacerte rico
Vivimos en una época en la que constantemente escuchamos hablar de rentabilidad.
Fondos de inversión.
Bolsa.
Bitcoin.
Criptomonedas.
Depósitos.
Cuentas remuneradas.
Inmuebles.
Es lógico querer que nuestro dinero crezca.
Si tienes 10.000 euros ahorrados, puede resultar incómodo pensar que una parte importante permanece en una cuenta ofreciendo una rentabilidad modesta.
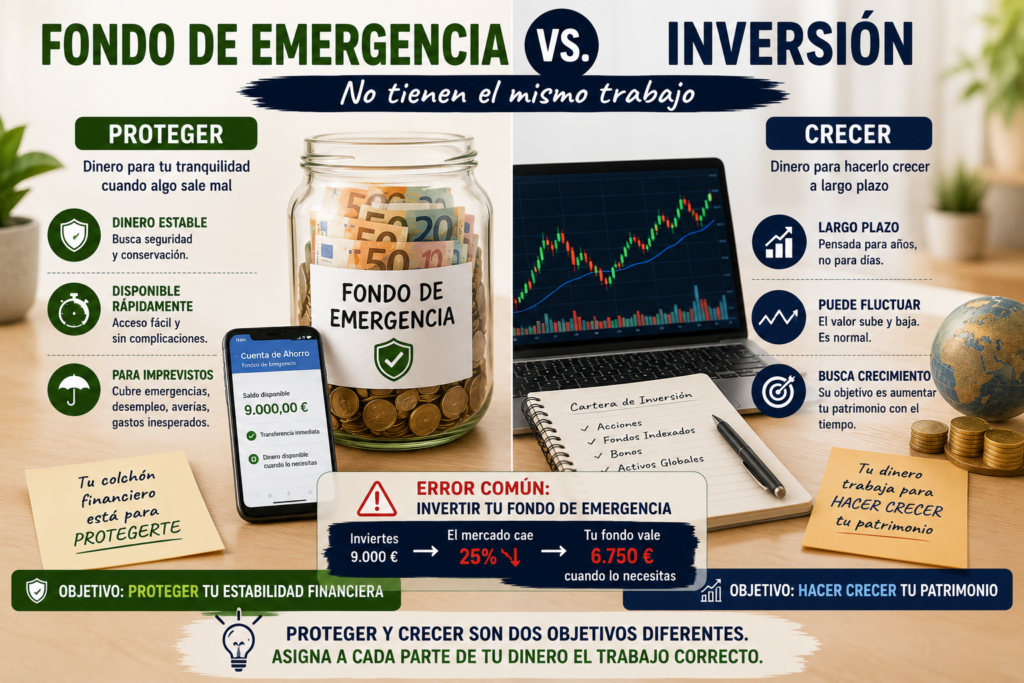
Pero el fondo de emergencia tiene una función diferente a tus inversiones.
Una inversión intenta aumentar tu patrimonio a largo plazo.
Un fondo de emergencia intenta proteger tu patrimonio cuando algo sale mal.
Son dos trabajos diferentes.
Imagina una familia que necesita 1.700 euros mensuales para cubrir sus gastos esenciales y decide mantener seis meses de protección.
Su fondo sería:
1.700 × 6 = 10.200 euros.
Esos 10.200 euros no necesitan convertirse rápidamente en 12.000.
Necesitan estar disponibles si mañana desaparecen los ingresos de la familia.
Eso es lo que estás comprando con ese dinero:
tiempo;
capacidad de reacción;
tranquilidad;
y libertad para no tomar decisiones financieras desesperadas.
Las tres características que debería tener tu fondo de emergencia
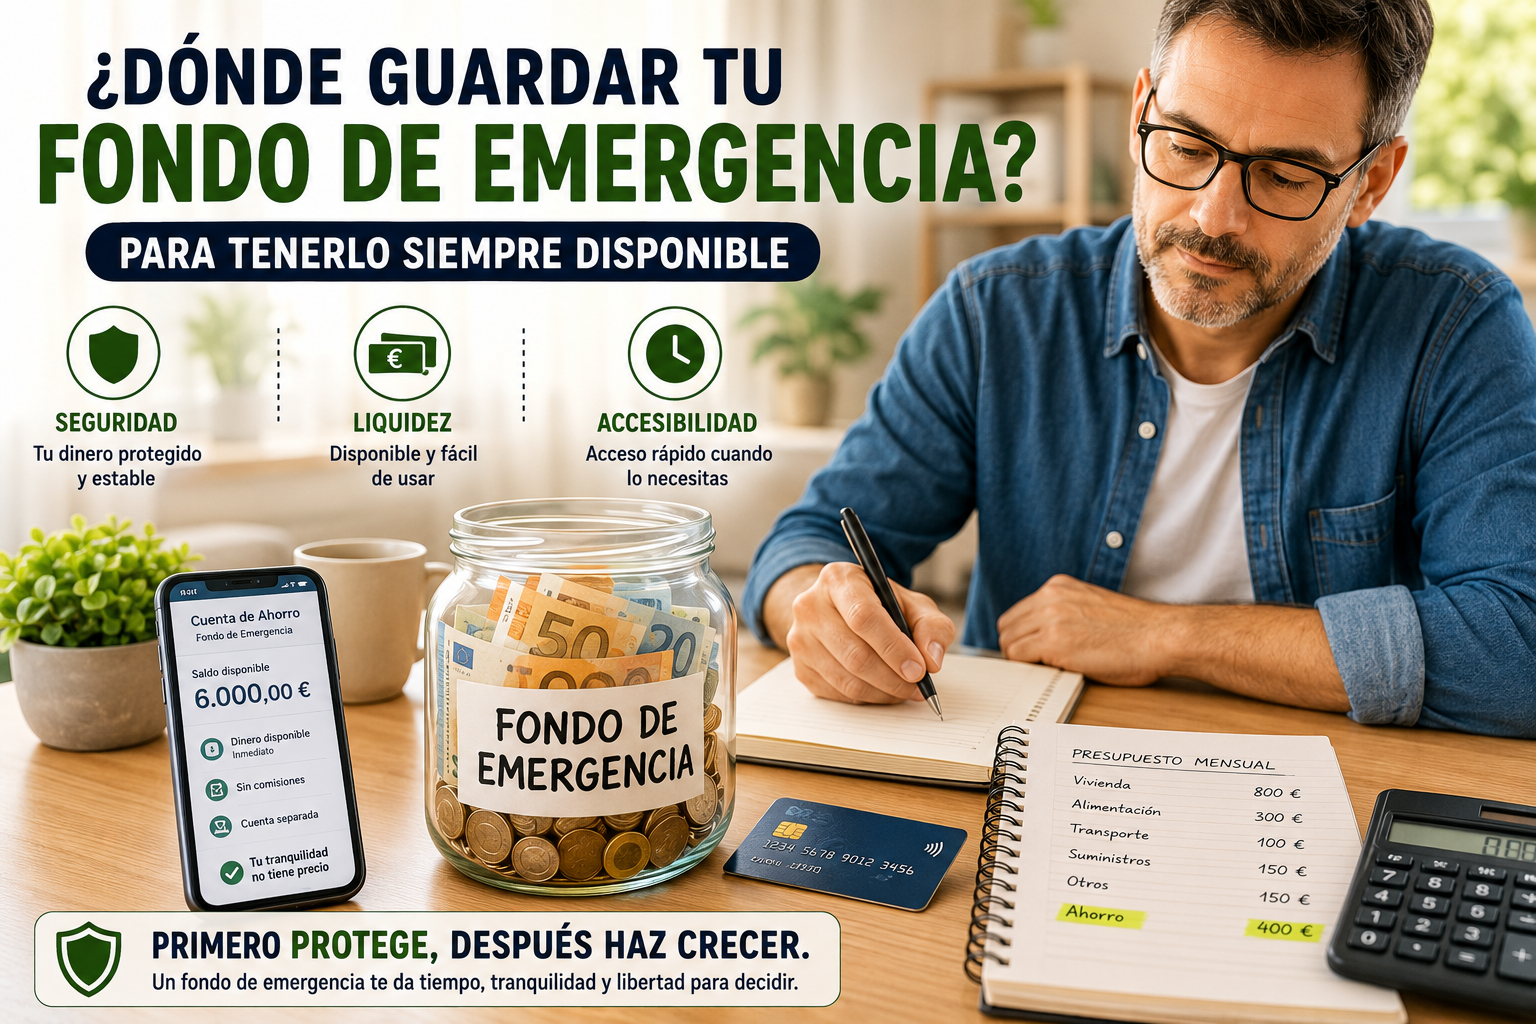
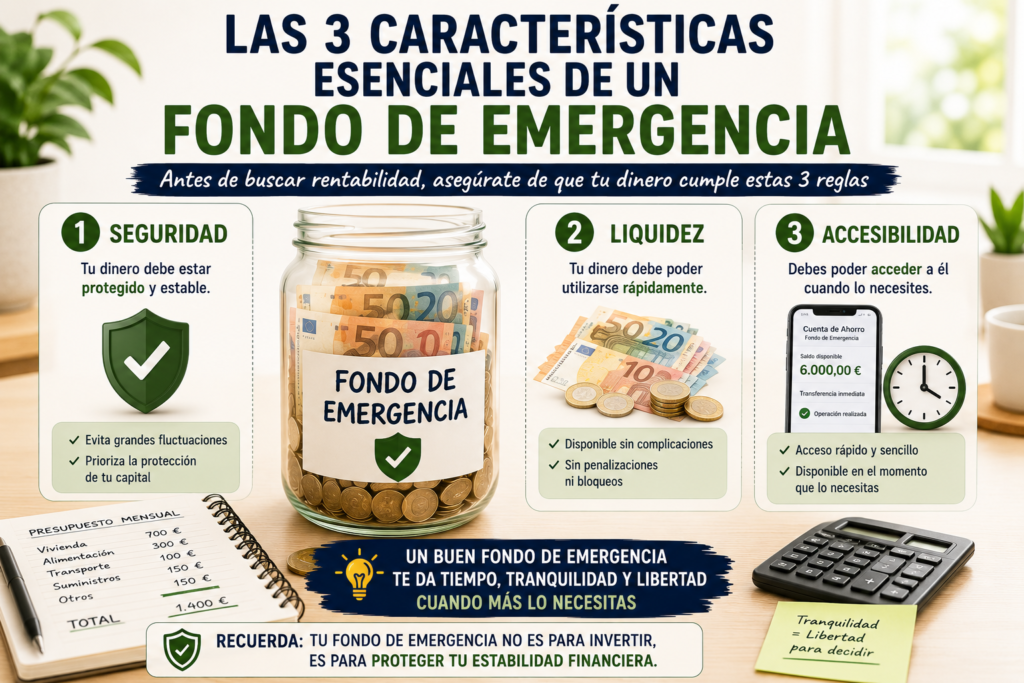
Antes de elegir dónde guardar el fondo de emergencia, conviene entender las tres características que deberíamos buscar.
1. Seguridad
El dinero no debería estar expuesto a grandes fluctuaciones.
Si has reservado 6.000 euros para emergencias, necesitas tener una expectativa razonable de que seguirán siendo aproximadamente 6.000 euros cuando aparezca el problema.
No quieres descubrir que tus 6.000 euros ahora valen 4.000 justo cuando necesitas utilizarlos.
2. Liquidez
Liquidez significa, de una manera sencilla, que puedas convertir ese dinero en dinero utilizable rápidamente.
En realidad, si está en una cuenta bancaria, ya tienes esa liquidez.
Pero no todos los activos funcionan igual.
Puedes tener patrimonio en una vivienda, por ejemplo, pero no puedes pagar mañana una reparación del coche vendiendo el 0,2 % de tu casa.
Un fondo de emergencia necesita ser líquido.
3. Accesibilidad
Seguridad y liquidez no son suficientes si necesitas semanas para disponer del dinero.
Una emergencia no siempre espera.
Por eso deberías poder acceder a una parte importante del fondo rápidamente, preferiblemente en el mismo día o en pocos días como máximo.
Podemos resumirlo así:
Seguridad + liquidez + accesibilidad.
Después de conseguir esas tres cosas podemos preocuparnos por la rentabilidad.
No al revés.
Si quieres saber lo que tienes que hacer para crear un fundo de emergencia, lee este artículo que te llevará de la mano: “Cómo crear un fondo de emergencia desde cero paso a paso”
La cuenta bancaria separada: la opción más sencilla
Para muchas personas, una de las soluciones más sencillas consiste en utilizar una cuenta bancaria diferente de la cuenta habitual.
No necesariamente necesitas cambiar de banco.
Algunas entidades permiten crear cuentas adicionales o espacios separados para objetivos concretos.
La idea es sencilla.
Una cuenta para tu vida cotidiana.
Otra para tu fondo de emergencia.
Imagina que recibes tu sueldo y normalmente mantienes unos 2.000 euros para afrontar los gastos del mes.
Además tienes 5.000 euros de fondo de emergencia.
Si los 7.000 euros aparecen juntos cada vez que abres la aplicación bancaria, psicológicamente puede parecer que tienes mucho dinero disponible.
Y eso puede generar una tentación peligrosa:
“Puedo utilizar 500 euros. Después los devolveré.”
Ese “después los devolveré” puede repetirse muchas veces.
En cambio, si los 5.000 euros están separados, has creado una frontera.
Ese dinero existe, pero no pertenece a tu presupuesto cotidiano.
¿Es mejor guardar el fondo en otro banco?
No es obligatorio, pero puede tener algunas ventajas.
Mantener el fondo de emergencia en una entidad diferente crea una barrera adicional entre el ahorro y el gasto.
No lo ves constantemente.
No está junto al saldo que utilizas para comprar.
Y quizá necesites realizar una transferencia antes de gastarlo.
Esa pequeña fricción puede ayudarte a evitar utilizarlo para cosas que realmente no son emergencias.
Además, tener dinero repartido entre dos entidades puede proporcionar cierta redundancia operativa.
Imagina que temporalmente tienes un problema técnico con tu banco principal, una tarjeta bloqueada o dificultades para acceder a una cuenta.
Disponer de una segunda entidad puede darte otra vía de acceso al dinero.
Sin embargo, tampoco necesitas convertir algo sencillo en un sistema excesivamente complejo.
Tener cinco cuentas en cinco bancos diferentes para gestionar un fondo de 3.000 euros probablemente genera más complicaciones que beneficios.
El objetivo sigue siendo simplificar.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
Las cuentas remuneradas pueden ser una buena alternativa
Aquí aparece una posibilidad especialmente interesante.
Una cuenta remunerada funciona de forma parecida a una cuenta bancaria convencional, pero paga determinados intereses por el dinero depositado.
Esto puede permitir que el fondo genere una pequeña rentabilidad mientras permanece disponible.
Supongamos que tienes:
10.000 euros de fondo de emergencia.
Una cuenta ofrece una remuneración hipotética del 2 % anual.
Antes de impuestos y suponiendo que las condiciones se mantuvieran durante todo el año, estaríamos hablando aproximadamente de:
200 euros anuales.
No te hará rico.
Pero puede ayudar a compensar parcialmente la pérdida de poder adquisitivo causada por la inflación.
Ahora bien, no elijas una cuenta solamente porque anuncie una rentabilidad atractiva.
Comprueba siempre las condiciones.
Qué revisar antes de elegir una cuenta remunerada
Las ofertas bancarias pueden parecer muy sencillas en los anuncios y bastante menos sencillas cuando lees las condiciones.
Antes de mover tu fondo de emergencia, revisa cuestiones como:
Disponibilidad del dinero
¿Puedes retirarlo cuando quieras?
¿Existen penalizaciones?
¿Necesitas avisar previamente?
Para un fondo de emergencia, cuanto más sencilla sea la disponibilidad, mejor.
Límites de remuneración
Una entidad puede anunciar una rentabilidad determinada, pero aplicarla solamente a los primeros 5.000 euros.
Otra puede remunerar hasta 20.000.
Otra puede establecer límites diferentes.
No te quedes únicamente con el porcentaje anunciado.
Duración de la promoción
Algunas remuneraciones atractivas solamente duran unos meses.
Después pueden reducirse considerablemente.
Pregunta siempre:
“¿Qué ocurrirá cuando termine el periodo promocional?”
Requisitos
Puede ser necesario domiciliar la nómina, recibos, utilizar una tarjeta determinadas veces o cumplir otras condiciones.
Valora si realmente te interesa modificar tus hábitos financieros para conseguir esa rentabilidad adicional.
Comisiones
Una buena remuneración pierde gran parte de su atractivo si después tienes que pagar gastos de mantenimiento u otras comisiones.
Mira el resultado completo.
¿Y una cuenta de ahorro?
Una cuenta de ahorro también puede cumplir perfectamente la función de guardar un fondo de emergencia si permite disponer del dinero con facilidad y sus condiciones son adecuadas.
El nombre comercial de la cuenta es menos importante que sus características.
Pregúntate:
¿Mi dinero está razonablemente protegido?
¿Puedo recuperarlo rápidamente?
¿Existen penalizaciones?
¿Tengo comisiones?
¿Entiendo completamente cómo funciona?
Si las respuestas son satisfactorias, probablemente estás ante una opción que merece consideración.
¿Puedo utilizar un depósito a plazo para el fondo de emergencia?
Aquí debemos hacer una distinción.
Un depósito a plazo puede ofrecer una rentabilidad conocida a cambio de mantener el dinero durante un periodo determinado.
Por ejemplo:
seis meses;
doce meses;
veinticuatro meses.
El problema es evidente.
Una emergencia no consulta cuándo vence tu depósito.
Si necesitas el dinero dentro de tres semanas, debes saber qué ocurre.
¿Puedes cancelar anticipadamente?
¿Pierdes los intereses?
¿Existe alguna penalización?
¿No puedes retirarlo hasta el vencimiento?
Las condiciones varían.
Por eso no colocaría automáticamente todo el fondo de emergencia en un producto que limite el acceso al dinero.
Puedes dividir el fondo en diferentes niveles
No necesariamente tienes que guardar todo el fondo exactamente en el mismo lugar.
Supongamos que necesitas 1.500 euros mensuales y has decidido mantener seis meses de gastos:
9.000 euros.
Podrías organizarlo conceptualmente en dos niveles.
Primer nivel:
dinero para necesidades inmediatas.
Segundo nivel:
dinero que probablemente solo necesitarías si la situación se prolonga.
Por ejemplo, podrías querer mantener una parte totalmente accesible y otra en una alternativa conservadora que siga permitiendo recuperar el dinero en un plazo razonable.
La clave es que incluso esta segunda parte continúe cumpliendo la función del fondo.
Si para conseguir unas décimas adicionales de rentabilidad estás introduciendo volatilidad, bloqueos o complejidad, probablemente estás alejándote del objetivo.
La cantidad si importa para cubrir tus necesidades básicas. El siguiente artículo te explica: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
El error de buscar demasiada rentabilidad
Este es posiblemente el error más importante.
Has conseguido ahorrar 8.000 euros.
Miras tu cuenta.
El dinero apenas produce intereses.
Entonces piensas:
“Estoy perdiendo oportunidades.”
Y decides buscar algo que ofrezca un 6 %, 8 % o incluso 10 % anual.
En ese momento deberías hacerte otra pregunta:
“¿Por qué me están ofreciendo una rentabilidad mucho mayor?”
Normalmente una mayor rentabilidad potencial aparece acompañada de algún tipo de riesgo, restricción o incertidumbre.
Eso puede ser perfectamente aceptable para una inversión.
Pero recuerda:
tu fondo de emergencia no es tu cartera de inversión.
No necesitas que todo tu dinero esté trabajando al máximo.
También necesitas una parte protegiendo al resto.
Por qué la bolsa no es el lugar adecuado para tu fondo de emergencia
Invertir en bolsa puede tener sentido dentro de una estrategia de creación de patrimonio a largo plazo.
El problema aparece cuando utilizamos para invertir un dinero que podemos necesitar mañana.
Imagina que tienes un fondo de emergencia de 9.000 euros.
Decides invertirlo porque no quieres tener ese dinero parado.
Durante los primeros meses todo funciona bien.
Pero después llega una caída importante de los mercados y tu inversión pierde temporalmente un 25 %.
Tus 9.000 euros pasan a valer aproximadamente:
6.750 euros.
Precisamente entonces pierdes tu trabajo.
Necesitas utilizar el fondo.
Ya no puedes esperar tranquilamente a que el mercado se recupere porque necesitas pagar la vivienda, la alimentación, los suministros y otros gastos esenciales.
El problema no es que la bolsa haya caído.
Las caídas forman parte de los mercados.
El problema es haber colocado en una inversión de largo plazo un dinero que podía necesitarse a corto plazo.
Una inversión puede permitirse esperar.
Una emergencia, muchas veces, no.
Bitcoin tampoco debería sustituir a tu fondo de emergencia
Con Bitcoin y las criptomonedas esta separación resulta todavía más importante.
Bitcoin puede formar parte de una estrategia de inversión para una persona que comprende sus riesgos y acepta su volatilidad.
Pero eso no lo convierte en un fondo de emergencia.
Supongamos que has conseguido ahorrar 6.000 euros.
Decides convertirlos en Bitcoin porque confías en su potencial a largo plazo.
Unos meses después, Bitcoin cae un 40 %.
El valor de tu fondo pasa aproximadamente de:
6.000 euros
a:
3.600 euros.
Entonces aparece una emergencia de 4.000 euros.
Tienes un problema.
Tu inversión puede recuperarse dentro de meses o años.
Pero la factura necesita pagarse ahora.
Esta es una de las razones por las que conviene separar claramente dos conceptos:
dinero para protegerte;
dinero para invertir.
No deberían realizar el mismo trabajo.
Las stablecoins tampoco eliminan todos los riesgos
Algunas personas pueden pensar:
“Entonces guardaré mi fondo en stablecoins.”
Las stablecoins intentan mantener un valor relativamente estable respecto a una moneda, normalmente el dólar estadounidense.
A primera vista pueden parecer adecuadas para guardar dinero que no queremos exponer a las grandes fluctuaciones de otras criptomonedas.
Pero estabilidad de precio no significa ausencia de riesgo.
Existen diferentes riesgos potenciales:
riesgo del emisor;
riesgo de pérdida de paridad;
riesgo de la plataforma donde están depositadas;
riesgo tecnológico;
riesgo regulatorio;
riesgo relacionado con contratos inteligentes;
riesgo de pérdida o robo de las claves de acceso.
Además, si necesitas euros para pagar inmediatamente una emergencia, probablemente tendrás que convertir esos activos y transferir el dinero a tu cuenta bancaria.
Eso añade pasos precisamente en el momento en que buscas simplicidad y acceso rápido.
Por tanto, aunque una persona pueda utilizar stablecoins dentro de una estrategia financiera o de inversión más amplia, no asumiría automáticamente que son equivalentes a una cuenta bancaria para guardar el fondo de emergencia.
Cuidado con las plataformas que ofrecen intereses muy elevados
Una rentabilidad elevada puede resultar especialmente tentadora cuando tienes varios miles de euros ahorrados.
Imagina que una plataforma ofrece un 8 % anual por depositar determinados activos.
Tienes 10.000 euros.
Piensas:
“Son 800 euros al año. ¿Por qué voy a dejar ese dinero en una cuenta que paga mucho menos?”
La pregunta es razonable.
Pero falta otra:
“¿Qué riesgo estoy asumiendo para conseguir ese 8 %?”
Si no puedes explicar de dónde procede la rentabilidad, qué ocurre con tu dinero, quién lo custodia, qué protección tienes y qué sucedería si la plataforma tuviera problemas, probablemente no es el lugar adecuado para guardar el dinero destinado a protegerte de una emergencia.
Una rentabilidad atractiva nunca debería impedirte analizar el riesgo.
Especialmente cuando hablamos del dinero que constituye tu última línea de defensa financiera.
¿Deberías guardar parte del fondo en efectivo en casa?
Aquí encontramos otro debate frecuente.
Tener una pequeña cantidad de efectivo puede resultar útil ante situaciones muy concretas.
Una incidencia temporal en los sistemas bancarios.
Problemas con una tarjeta.
Una caída de internet.
Una situación en la que necesitas pagar algo y temporalmente no puedes utilizar medios electrónicos.
Por eso algunas personas prefieren mantener una pequeña reserva de efectivo.
Pero guardar grandes cantidades de dinero en casa también tiene riesgos.
Robo.
Incendio.
Pérdida.
Deterioro.
Y, además, el dinero permanece sin generar ninguna rentabilidad.
No necesitas convertir tu casa en una caja fuerte.
Si decides mantener efectivo, debería ser una cantidad razonable relacionada con necesidades inmediatas, no necesariamente todo tu fondo de emergencia.
No guardes todo el dinero en tu cuenta corriente habitual
Aunque técnicamente estaría disponible, existe otro problema:
la tentación.
Tienes 8.000 euros de fondo de emergencia.
Además necesitas 2.000 euros para tus gastos habituales.
Si todo aparece junto, ves:
10.000 euros.
Un fin de semana decides gastar 400 euros más.
“No pasa nada, tengo dinero.”
Después aparecen unas vacaciones.
Otros 700 euros.
Más adelante compras algo que llevabas tiempo queriendo.
Poco a poco, el fondo deja de ser un fondo de emergencia y se convierte en una extensión de tu cuenta corriente.
La separación física o digital del dinero puede ayudarte a protegerlo de ti mismo.
No porque seas irresponsable.
Porque todos podemos racionalizar un gasto cuando vemos dinero disponible.
El fondo debe estar disponible, pero no demasiado visible
Esta idea parece contradictoria, pero es importante.
Quieres poder acceder rápidamente al fondo cuando exista una emergencia real.
Pero no necesitas verlo veinte veces al día.
Una buena estructura puede conseguir ambas cosas.
Dinero accesible.
Cuenta separada.
Sin tarjeta que utilices diariamente.
Sin integrarlo en tu presupuesto habitual.
Sin considerarlo dinero disponible para consumir.
De esa manera existe una pequeña barrera psicológica.
Puedes utilizarlo cuando realmente lo necesitas.
Pero necesitas tomar conscientemente la decisión de hacerlo.
¿Qué ocurre con la inflación?
Aquí aparece una objeción legítima.
Si mantienes dinero líquido durante años, la inflación reduce progresivamente su poder adquisitivo.
Es cierto.
Por eso puede resultar interesante buscar una cuenta remunerada o una alternativa conservadora que proporcione cierta rentabilidad sin comprometer la disponibilidad.
Pero intentar vencer completamente a la inflación asumiendo riesgos elevados puede destruir precisamente la característica que necesitamos conservar.
Imagina que la inflación reduce un poco el poder adquisitivo de tu fondo durante un año.
Es desagradable.
Pero imagina ahora que intentando evitar esa pérdida colocas el dinero en un activo que cae un 30 %.
Has solucionado un problema pequeño creando uno potencialmente mucho mayor.
La rentabilidad importa.
Pero en un fondo de emergencia ocupa un lugar secundario.
Ten en cuenta la protección de los depósitos
Cuando guardes cantidades importantes en una entidad bancaria, conviene conocer cómo funciona la protección aplicable a los depósitos.
En España y en la Unión Europea existen mecanismos de garantía de depósitos bajo determinadas condiciones y límites.
No necesitas memorizar toda la normativa.
Pero sí deberías saber qué entidad custodia realmente tu dinero y qué sistema de garantía resulta aplicable.
Esto es especialmente importante cuando utilizas aplicaciones financieras, fintech o entidades extranjeras.
Una aplicación atractiva no necesariamente significa que estés contratando directamente una cuenta bancaria tradicional.
Antes de transferir tu fondo, comprueba:
quién custodia el dinero;
en qué país;
qué entidad está detrás del servicio;
qué protección existe;
qué límites se aplican;
y qué condiciones has aceptado.
No des por supuesto que todas las plataformas ofrecen exactamente la misma protección.
Una estructura sencilla para guardar tu fondo de emergencia
No existe una estructura universal que sea perfecta para todo el mundo.
Pero podemos imaginar un sistema sencillo.
Supongamos que tus gastos esenciales son:
1.500 euros al mes.
Has decidido mantener seis meses:
9.000 euros.
Podrías plantearte una estructura conceptual como esta:
Una pequeña cantidad para necesidades absolutamente inmediatas.
Una parte importante en una cuenta separada y fácilmente accesible.
Y, si las condiciones son adecuadas, otra parte en una alternativa conservadora y líquida que ofrezca cierta remuneración.
Lo importante no son los porcentajes exactos.
Lo importante es que puedas responder afirmativamente a estas preguntas:
¿Sé exactamente dónde está mi dinero?
¿Entiendo cómo funciona?
¿Su valor es razonablemente estable?
¿Puedo acceder a él rápidamente?
¿Sé qué protección tiene?
¿Puedo utilizarlo sin depender de que los mercados estén en un buen momento?
Si alguna respuesta es negativa, revisaría la estructura.
Qué haría antes de mover un fondo de emergencia
Antes de cambiar el dinero de lugar por conseguir una rentabilidad mayor, prepararía una pequeña lista.
Primero:
¿Está mi capital razonablemente protegido?
Segundo:
¿Puedo retirar el dinero cuando quiera?
Tercero:
¿Cuánto tardaría realmente en tener los euros disponibles en mi cuenta?
Cuarto:
¿Existen comisiones o penalizaciones?
Quinto:
¿La rentabilidad es permanente o promocional?
Sexto:
¿Necesito cumplir condiciones?
Séptimo:
¿Quién custodia realmente el dinero?
Octavo:
¿Qué protección se aplica?
Noveno:
¿Comprendo completamente el producto?
Décimo:
¿Seguiría considerando este lugar adecuado si mañana necesitara la mitad del dinero?
La última pregunta es especialmente útil.
No persigas constantemente la cuenta que paga unas décimas más
También podemos caer en el extremo contrario.
Una entidad ofrece un 2,2 %.
Otra anuncia un 2,4 %.
La semana siguiente descubres otra con un 2,6 %.
Y empiezas a mover continuamente el fondo.
La optimización tiene un límite.
Supongamos que tienes 5.000 euros.
Una diferencia de 0,4 puntos porcentuales representa aproximadamente 20 euros brutos al año, suponiendo que esas condiciones se mantengan.
¿Merece la pena abrir continuamente cuentas, cambiar domiciliaciones o introducir complejidad por esa diferencia?
A veces sí.
Muchas veces no.
No confundas optimizar tus finanzas con perseguir permanentemente cada promoción.
Un buen sistema financiero también debe ser sencillo de mantener.
Cuándo deberías revisar dónde guardas el fondo
Aunque no necesites modificarlo constantemente, tampoco deberías olvidarte de él durante diez años.
Una revisión una o dos veces al año puede ser suficiente para muchas personas.
Comprueba:
si la cuenta continúa teniendo las mismas condiciones;
si han aparecido nuevas comisiones;
si la remuneración ha cambiado;
si sigue siendo fácil retirar el dinero;
si la entidad continúa siendo adecuada;
y si tu fondo sigue teniendo el tamaño que necesitas.
Tu situación personal también puede cambiar.
Quizá antes necesitabas 6.000 euros y ahora necesitas 9.000.
O quizá has reducido tus gastos y ya no necesitas mantener tanto efectivo.
La estructura debe adaptarse a tu vida.
Dónde guardar el dinero del fondo de emergencia: una regla sencilla
Si después de todo este artículo solamente recuerdas una idea, que sea esta:
El mejor lugar para guardar tu fondo de emergencia no tiene por qué ser el que ofrece mayor rentabilidad.
Debe ser el que permita que ese dinero cumpla su función.
Busca principalmente:
seguridad;
liquidez;
accesibilidad;
simplicidad.
Y después, dentro de esas condiciones, intenta obtener una rentabilidad razonable.
No inviertas el fondo únicamente porque te incomoda verlo “parado”.
No lo expongas a una gran volatilidad.
No lo bloquees durante demasiado tiempo.
No lo mezcles con el dinero cotidiano.
Y no compliques innecesariamente algo cuya función debería ser muy sencilla.
Estar ahí cuando lo necesitas.
Tu fondo de emergencia compra algo más valioso que rentabilidad
Imagina dos personas.
Ambas necesitan 1.500 euros mensuales para vivir.
Ambas pierden mañana sus ingresos.
La primera tiene 200 euros en su cuenta.
La segunda tiene 9.000 euros reservados y disponibles.
La diferencia no está solamente en el saldo bancario.
La primera persona probablemente empieza inmediatamente a pensar:
“¿Cómo pago el próximo mes?”
La segunda puede pensar:
“Tengo tiempo para reorganizarme.”
Eso es lo que realmente compra un fondo de emergencia.
Tiempo.
Margen.
Capacidad para decidir.
Menos necesidad de aceptar cualquier deuda.
Menos presión para vender inversiones en el peor momento.
Menos miedo ante un problema inesperado.
Por eso, después de realizar el esfuerzo de construirlo, protégelo correctamente.
Tu dinero destinado a crecer puede asumir determinados riesgos.
Tu dinero destinado a protegerte debería estar preparado para aparecer cuando todo lo demás falla.
Y cuando llegue ese día, probablemente no te preocupará si consiguió unas décimas más o menos de rentabilidad.
Te alegrará saber que está ahí.
Disponible.
Descargo de responsabilidad
El contenido de este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, fiscal ni de inversión.
Antes de realizar cualquier inversión o contratar cualquier producto financiero, debes hacer una investigación exhaustiva, comprender cómo funciona, analizar sus condiciones y riesgos y valorar si es adecuado para tu situación personal. Si lo consideras necesario, consulta con un profesional cualificado.
Toda inversión implica riesgos y puede provocar pérdidas de capital.
Bitcoin, las criptomonedas, las stablecoins y otros criptoactivos pueden presentar una elevada volatilidad y riesgos adicionales. Si decides invertir en criptomonedas, utiliza únicamente una cantidad de dinero cuya pérdida total puedas asumir sin comprometer tus gastos esenciales, el pago de tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
El dinero destinado a cubrir emergencias debería gestionarse priorizando la seguridad, la liquidez y la disponibilidad.