
Tienes 5.000 euros en tu fondo de emergencia.
Después de meses ahorrando, por fin has conseguido una cantidad que te proporciona cierta tranquilidad.
Entonces se estropea el coche y necesitas 900 euros para repararlo.
¿Utilizas el fondo?
Probablemente sí, especialmente si necesitas el vehículo para trabajar.
Dos meses después llega el seguro anual del coche: 600 euros.
¿También utilizas el fondo?
Aquí la respuesta cambia.
El seguro puede ser un gasto importante, pero sabías que llegaría.
Después encuentras unas vacaciones por 1.200 euros que te apetecen muchísimo.
“Para eso tengo ahorros”, piensas.
Y sacas el dinero del fondo.
Poco a poco, los 5.000 euros que construiste para protegerte empiezan a financiar gastos que no son verdaderas emergencias.
Hasta que un día aparece una de verdad.
Y el dinero ya no está.
Por eso no basta con crear un fondo de emergencia. También necesitas establecer reglas claras sobre qué gastos debería cubrir un fondo de emergencia y cuáles deberían pagarse con otras partes de tu presupuesto.
La diferencia puede parecer pequeña, pero es fundamental para que tu colchón financiero continúe protegiéndote cuando realmente lo necesites.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
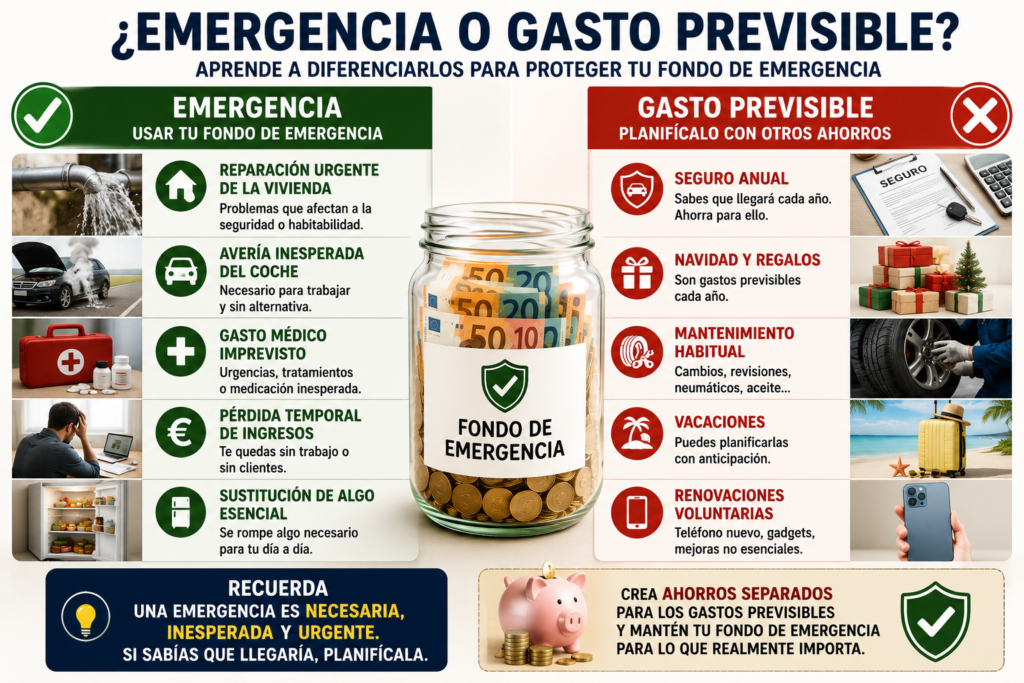
Qué es realmente una emergencia financiera
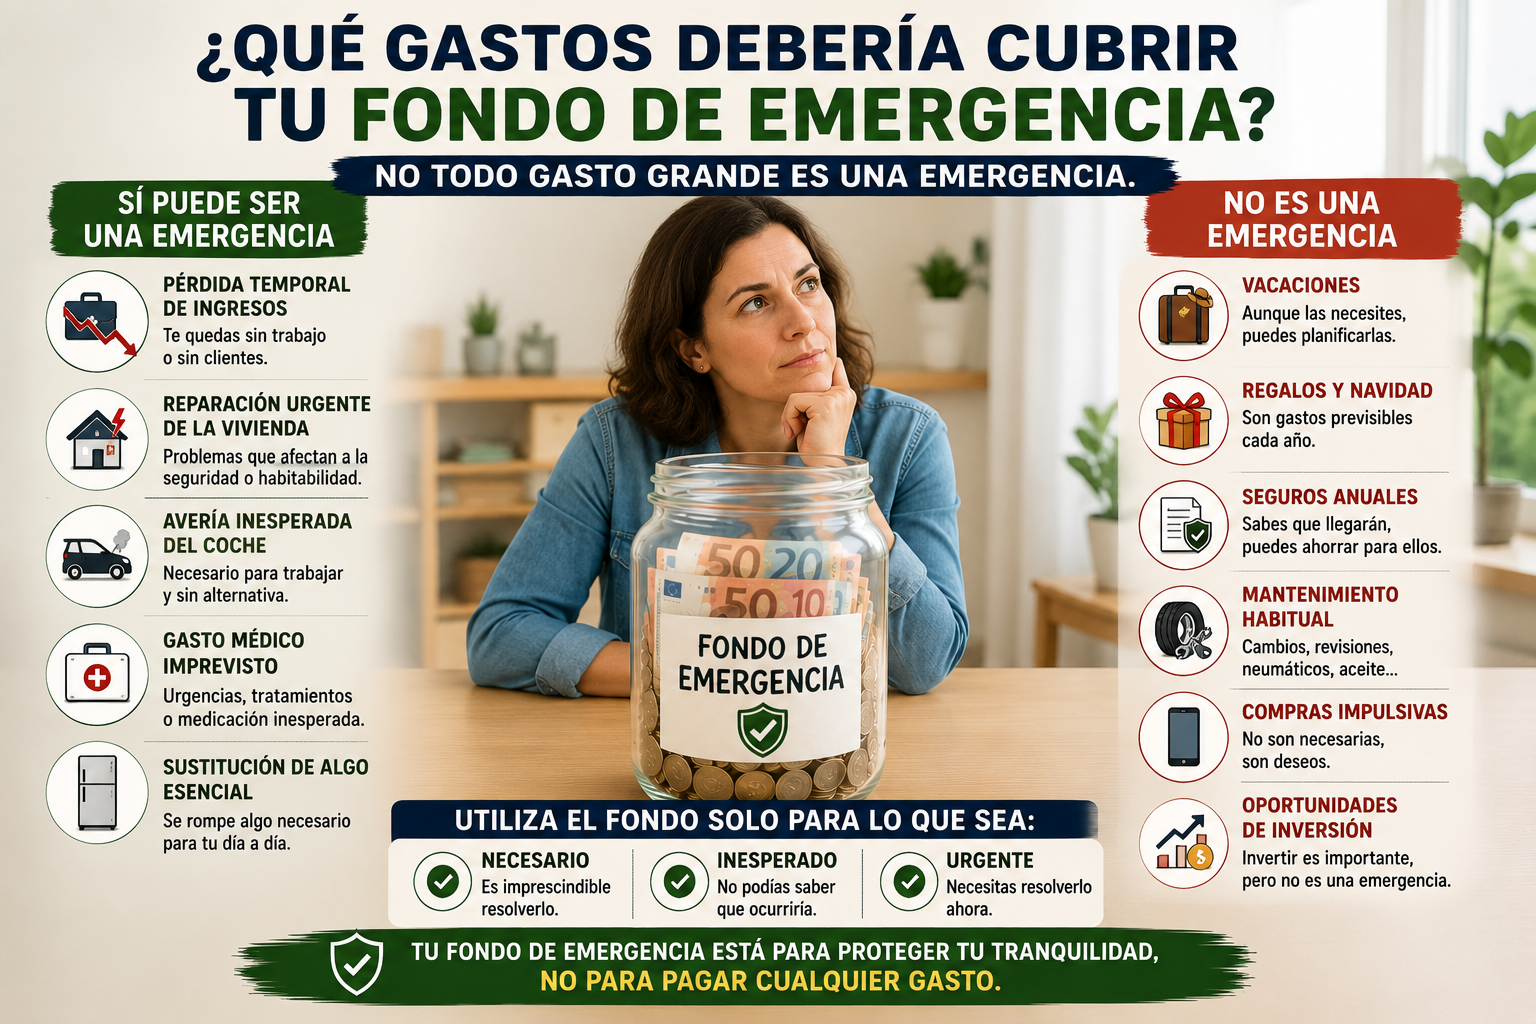
Una emergencia financiera no es simplemente un gasto elevado.
Tampoco es cualquier gasto que te resulte incómodo pagar.
Una emergencia suele reunir tres características.
Es importante.
Es inesperada.
Y necesita una solución relativamente rápida.
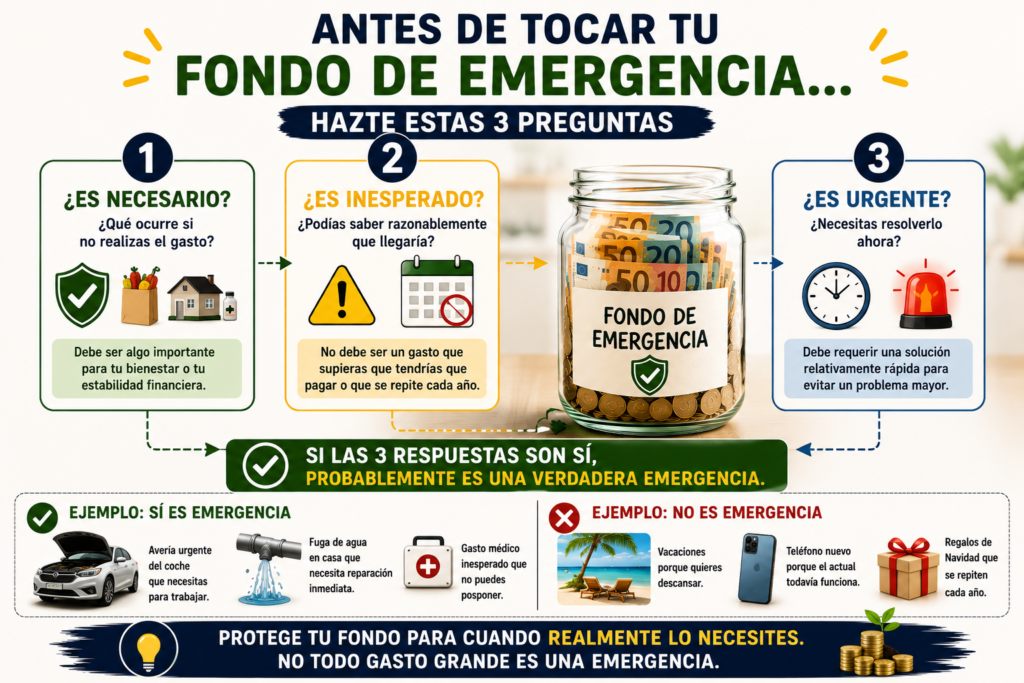
Podemos convertirlo en tres preguntas:
¿Es realmente necesario?
¿Era razonablemente imprevisible?
¿Necesito resolverlo ahora?
Si respondes afirmativamente a las tres, probablemente estás ante un gasto que podría justificar utilizar tu fondo de emergencia.
Si alguna respuesta es negativa, conviene detenerse antes de tocarlo.
El fondo de emergencia está diseñado para proteger tu estabilidad
La función del fondo no es pagar cualquier cosa que no quepa cómodamente dentro de tu presupuesto mensual.
Su función es evitar que un acontecimiento inesperado provoque una crisis financiera.
Imagina que tus ingresos desaparecen durante dos meses.
Sigues necesitando pagar:
vivienda;
alimentación;
electricidad;
agua;
transporte;
seguros esenciales;
medicación;
y determinadas obligaciones familiares.
Tu fondo existe precisamente para permitirte continuar funcionando mientras resuelves la situación.
Por eso deberíamos pensar en él como una barrera.
Por un lado están los problemas inesperados.
Por otro, tu estabilidad financiera.
El fondo está en medio.
Gasto número 1 que debería cubrir: una pérdida temporal de ingresos
Esta es probablemente una de las razones más importantes para tener un fondo de emergencia.
Puedes perder tu empleo.
Una empresa puede reducir plantilla.
Un autónomo puede atravesar varios meses con menos clientes.
Una fuente importante de ingresos familiares puede desaparecer temporalmente.
Y las facturas no desaparecen al mismo tiempo.
Supongamos que tus gastos esenciales son 1.500 euros mensuales y tienes un fondo de 9.000 euros.
Eso representa aproximadamente seis meses de protección.
Si pierdes tus ingresos, no significa que debas continuar gastando exactamente igual que antes.
Probablemente reducirías temporalmente restaurantes, ocio, compras y otros gastos prescindibles.
Pero el fondo te permite mantener lo esencial mientras buscas una solución.
Este es uno de los usos más claros para el dinero reservado para emergencias.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Gasto número 2: reparaciones urgentes de la vivienda
Imagina que aparece una fuga de agua importante.
O deja de funcionar la calefacción en pleno invierno.
O tienes una avería eléctrica que necesita una reparación inmediata.
No estás hablando de cambiar la cocina porque ya no te gusta.
Estás hablando de un problema que puede afectar a la habitabilidad, seguridad o conservación de tu vivienda.
Ese tipo de reparación puede justificar utilizar el fondo.
La palabra importante es:
urgente.
Pintar el salón porque quieres otro color no es una emergencia.
Una tubería rota que está inundando la vivienda sí puede serlo.
Gasto número 3: una avería necesaria del coche
Aquí debemos introducir un matiz importante.
Si dependes del coche para ir a trabajar y mañana deja de funcionar, probablemente tienes un problema que necesitas resolver.
Una reparación inesperada de 800 euros puede ser un uso perfectamente razonable del fondo de emergencia.
Pero cambiar los neumáticos después de haber recorrido decenas de miles de kilómetros es diferente.
Sabes que los neumáticos se desgastan.
También sabes que un vehículo necesita revisiones, mantenimiento y determinados cambios periódicos.
Esos gastos deberían formar parte, en la medida de lo posible, de tu planificación.
La avería inesperada puede ser una emergencia.
El mantenimiento previsible no.
Gasto número 4: determinados gastos médicos inesperados
Dependiendo de tu situación y de la cobertura sanitaria o aseguradora que tengas, pueden aparecer gastos relacionados con la salud que no habías previsto.
Una urgencia dental.
Un tratamiento necesario.
Una medicación inesperada.
Un desplazamiento por motivos médicos.
O determinados costes que no están cubiertos.
Si el gasto es importante, necesario e inesperado, puede entrar dentro de la función del fondo.
Aquí la prioridad debería ser evidente:
la salud está por encima de intentar mantener intacto un número en una cuenta bancaria.
Si construiste el fondo para protegerte y aparece una necesidad real, utilizarlo no significa que hayas fracasado.
Significa que el fondo está haciendo su trabajo.
Gasto número 5: una emergencia familiar importante
La vida no siempre respeta nuestros presupuestos.
Puede aparecer una situación familiar que requiera un gasto inmediato.
Un desplazamiento urgente.
Ayudar ante una circunstancia grave.
Un gasto relacionado con una persona dependiente.
Una necesidad imprevista de un hijo.
No todas las situaciones familiares pueden clasificarse con una regla matemática.
Pero puedes volver a las tres preguntas:
¿Es necesario?
¿Es inesperado?
¿Necesito resolverlo ahora?
Si las tres respuestas son sí, tienes una buena razón para considerar el fondo.
Gasto número 6: sustituir algo realmente esencial
Se rompe el frigorífico.
¿Emergencia?
Probablemente puede serlo.
Se rompe el televisor.
¿Emergencia?
Probablemente no.
La diferencia está en la palabra esencial.
Un frigorífico es necesario para conservar alimentos.
Un teléfono puede ser esencial si no tienes otra forma de comunicarte y lo necesitas para trabajar.
Una lavadora podría convertirse en un problema importante dependiendo de tu situación familiar.
Pero esto no significa que una emergencia justifique comprar la versión más cara.
Si se rompe un frigorífico de 700 euros, quizá necesites sustituirlo.
Eso no convierte automáticamente un frigorífico de 2.500 euros en un gasto de emergencia.
El fondo debería resolver la necesidad.
No financiar una mejora de estilo de vida.
Gasto número 7: un desplazamiento realmente urgente
Imagina que un familiar cercano tiene una situación grave y necesitas viajar inesperadamente.
El billete cuesta mucho más de lo habitual porque tienes que comprarlo con poca antelación.
Puede ser una emergencia legítima.
Es completamente diferente a pensar:
“Necesito unas vacaciones porque estoy agotado.”
Las vacaciones pueden ser importantes para tu bienestar.
Pero son un objetivo de ahorro, no una emergencia financiera.
Esta diferencia nos lleva a la segunda parte de la cuestión.
¿Qué gastos no debería pagar un fondo de emergencia?
Las vacaciones no deberían salir del fondo de emergencia
Has trabajado todo el año.
Estás cansado.
Encuentras una oferta fantástica.
El viaje cuesta 1.500 euros.
Y tienes 6.000 euros en el fondo.
Puede resultar tentador pensar:
“Utilizo 1.500 y después los recupero.”
Pero una oferta no convierte unas vacaciones en una emergencia.
Si quieres viajar, crea un fondo específico.
Por ejemplo:
Viaje dentro de diez meses: 1.500 euros.
1.500 ÷ 10 = 150 euros mensuales.
Reservas 150 euros cada mes y cuando llega el momento puedes viajar sin destruir parte de tu protección financiera.
Los regalos y la Navidad tampoco son emergencias
La Navidad llega todos los años.
Los cumpleaños también.
No sabemos exactamente cuánto gastaremos, pero sabemos que llegarán.
Si cada diciembre utilizas 800 euros del fondo de emergencia para regalos, comidas y celebraciones, en realidad estás utilizando mal el sistema.
Puedes hacer algo diferente.
Supongamos que normalmente gastas 720 euros al año en regalos y celebraciones.
720 ÷ 12 = 60 euros mensuales.
Reservando 60 euros cada mes tendrás el dinero cuando llegue el momento.
No hay sorpresa.
No hay deuda.
Y tu fondo permanece intacto.
Los seguros anuales no son una emergencia
Este es otro error muy frecuente.
Seguro del coche.
Seguro de la vivienda.
Determinados impuestos.
Cuotas anuales.
Sabemos aproximadamente cuándo llegarán.
Por tanto, aunque sean gastos elevados, no son inesperados.
Imagina que tienes que pagar 600 euros de seguro del coche dentro de doce meses.
Puedes reservar:
600 ÷ 12 = 50 euros al mes.
Cuando llegue la factura tendrás 600 euros preparados.
Este sistema transforma un gasto grande en doce cantidades pequeñas.
Y evita utilizar el fondo para pagar algo que sabías desde hace meses que iba a ocurrir.
Las reparaciones previsibles tampoco deberían sorprenderte
Nada dura para siempre.
Un coche necesita mantenimiento.
Una vivienda necesita reparaciones.
Los electrodomésticos envejecen.
Un ordenador termina necesitando sustitución.
No puedes saber exactamente cuándo ocurrirá cada gasto, pero puedes anticipar que existirán.
Por eso, además del fondo de emergencia, puede ser útil crear pequeñas reservas específicas.
Mantenimiento del coche.
Vivienda.
Tecnología.
Gastos médicos previsibles.
De esta forma reduces la cantidad de situaciones que terminan siendo tratadas como emergencias simplemente porque no habías reservado dinero para ellas.
Las compras impulsivas nunca deberían ser una emergencia
Ves un teléfono nuevo.
El tuyo funciona perfectamente, pero el nuevo tiene una cámara mejor, más memoria y un diseño que te encanta.
Cuesta 1.100 euros.
Tienes 7.000 euros en tu fondo de emergencia.
Puedes pagarlo.
Pero poder pagarlo no significa que debas pagarlo con ese dinero.
Una compra deseada no se convierte en una necesidad simplemente porque tengas ahorros suficientes.
Esta distinción es fundamental.
Tu fondo de emergencia representa protección financiera.
Si empiezas a utilizarlo para financiar deseos, poco a poco dejará de cumplir esa función.
Si quieres cambiar de teléfono, comprar un ordenador mejor o renovar algún objeto, crea un objetivo de ahorro específico.
Una oportunidad de inversión no es una emergencia
Este error puede resultar especialmente tentador.
El mercado cae.
Una acción que llevabas tiempo siguiendo baja considerablemente.
Bitcoin cae un 30 %.
Una criptomoneda que te interesa parece estar a un precio extraordinario.
Y piensas:
“Tengo 8.000 euros en el fondo de emergencia. Podría utilizar 2.000 y devolverlos después.”
El problema es que nadie sabe cuándo aparecerá la próxima emergencia.
Puedes invertir esos 2.000 euros hoy y perder tus ingresos dentro de dos semanas.
Además, una inversión puede seguir cayendo después de comprarla.
El fondo de emergencia y el capital destinado a invertir deberían mantenerse separados.
Una oportunidad de inversión puede ser interesante.
Pero no es una emergencia.
Pagar deudas anticipadamente requiere otra planificación
Aquí necesitamos introducir un matiz.
Reducir deudas, especialmente aquellas con intereses elevados, puede ser una excelente decisión financiera.
Pero vaciar completamente tu fondo de emergencia para amortizar una deuda puede dejarte vulnerable.
Imagina que tienes:
5.000 euros de fondo de emergencia.
4.000 euros de deuda.
Decides utilizar 4.000 euros del fondo para eliminarla.
Ahora solo tienes 1.000 euros de protección.
Dos semanas después aparece una reparación urgente de 1.800 euros.
Podrías terminar endeudándote otra vez.
Esto no significa que nunca debas utilizar ahorros para reducir deuda.
Significa que necesitas encontrar un equilibrio entre:
reducir deuda;
y conservar una protección mínima ante imprevistos.
El objetivo no debería ser solucionar un riesgo creando inmediatamente otro.
Una subida de precios tampoco es una emergencia puntual
La electricidad aumenta.
El supermercado es más caro.
Sube el alquiler.
Los seguros cuestan más.
Todo esto puede presionar mucho tu presupuesto.
Pero si utilizas el fondo de emergencia todos los meses para cubrir una diferencia permanente entre ingresos y gastos, existe un problema estructural.
Imagina que ingresas 2.000 euros y tus gastos habituales han aumentado hasta 2.150 euros.
Utilizas 150 euros del fondo cada mes.
Con un fondo de 6.000 euros puedes mantener esta situación durante un tiempo.
Pero matemáticamente estás vaciándolo.
La solución no es seguir utilizando el fondo indefinidamente.
Necesitas revisar gastos, aumentar ingresos o realizar ambas cosas.
El fondo puede ayudarte durante una transición.
No debería convertirse en una extensión permanente de tu sueldo.
No utilices el fondo para mantener un nivel de vida que ya no puedes permitirte
Esta situación aparece especialmente cuando disminuyen los ingresos.
Imagina que cobrabas 2.800 euros mensuales y tu nivel de vida estaba adaptado a esos ingresos.
Por alguna razón, ahora ingresas 2.100 euros.
Tienes 10.000 euros ahorrados.
Puedes utilizar 700 euros del fondo cada mes para mantener exactamente la misma vida.
Pero eso significa consumir:
8.400 euros al año.
Tu colchón prácticamente desaparecería.
El fondo puede darte tiempo para adaptarte.
Ese es precisamente uno de sus objetivos.
Pero durante ese tiempo también necesitas ajustar tus gastos a la nueva realidad.
La función del fondo es ayudarte a atravesar el cambio.
No fingir indefinidamente que el cambio no ha ocurrido.
¿Qué ocurre con una boda, comunión u otro acontecimiento importante?
Este tipo de gastos pueden generar cierta presión social.
Te invitan a una boda.
Necesitas desplazarte.
Quizá alojamiento.
Ropa.
Regalo.
El coste total puede alcanzar varios cientos de euros.
Pero normalmente existe cierto tiempo entre la invitación y el evento.
Por tanto, no estamos necesariamente ante una emergencia.
Puedes empezar a reservar dinero desde el momento en que conoces la fecha.
Y si el coste supera claramente lo que puedes permitirte, también puedes ajustar cuánto gastas.
Tu fondo de emergencia no debería financiar automáticamente cada compromiso social.
Las reformas de la vivienda necesitan su propio presupuesto
Existe una diferencia enorme entre:
“Se ha roto una tubería y está entrando agua.”
y:
“Quiero reformar el baño.”
La primera situación puede requerir utilizar el fondo.
La segunda debería planificarse.
Lo mismo ocurre con cambiar muebles, renovar la cocina, pintar toda la vivienda o realizar mejoras estéticas.
Son gastos perfectamente legítimos.
Pero deberían tener su propio ahorro.
Una buena planificación financiera no consiste en dejar de gastar en cosas que quieres.
Consiste en utilizar el dinero adecuado para cada objetivo.
El mantenimiento del coche debería tener su propio fondo
Ya hemos visto que una avería inesperada puede justificar utilizar el fondo de emergencia.
Pero un coche genera gastos previsibles.
Neumáticos.
Revisiones.
Aceite.
Frenos.
Inspecciones.
Seguro.
Impuestos.
Si cada uno de estos gastos termina saliendo de tu fondo de emergencia, probablemente necesitas crear una categoría específica para el vehículo.
Puedes calcular aproximadamente cuánto gastas en mantenimiento durante varios años y convertirlo en una aportación mensual.
Por ejemplo:
1.200 euros cada dos años.
Eso representa aproximadamente:
50 euros al mes.
Reservar esa cantidad no significa que gastarás exactamente 50 euros cada mes.
Significa que cuando llegue una factura de 600 euros ya tendrás dinero preparado.
Crea fondos separados para los gastos previsibles
Esta estrategia puede cambiar completamente tu relación con los imprevistos.
En lugar de tener únicamente una cuenta llamada “ahorros”, puedes asignar funciones diferentes al dinero.
Por ejemplo:
Fondo de emergencia.
Mantenimiento del coche.
Gastos de vivienda.
Vacaciones.
Regalos y Navidad.
Seguros e impuestos.
Tecnología.
Gastos médicos previsibles.
No necesitas necesariamente ocho cuentas bancarias.
Puedes utilizar subcuentas, espacios de ahorro, categorías presupuestarias o simplemente llevar un registro.
Lo importante es saber qué función tiene cada euro.
Cuando el dinero tiene una misión definida, resulta mucho más difícil gastarlo accidentalmente en otra cosa.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
La regla de los tres filtros
Cuando tengas dudas sobre si deberías utilizar el fondo de emergencia, aplica tres filtros.
Primer filtro: ¿es necesario?
Pregúntate qué ocurriría si no realizaras ese gasto.
Si puedes posponerlo durante seis meses sin consecuencias importantes, probablemente no estamos ante una emergencia.
Segundo filtro: ¿es inesperado?
Pregúntate si razonablemente podías saber que ese gasto iba a llegar.
Un seguro anual no es inesperado.
Una avería repentina puede serlo.
Tercer filtro: ¿es urgente?
Pregúntate si necesitas resolverlo ahora.
Puede existir un gasto necesario que no sea urgente.
Quizá el ordenador empieza a funcionar lentamente, pero todavía puedes utilizarlo durante meses.
Eso te proporciona tiempo para ahorrar.
Si el gasto supera los tres filtros, utilizar el fondo puede estar perfectamente justificado.
Una cuarta pregunta puede ayudarte todavía más
Existe otra pregunta especialmente útil:
¿Este gasto protege mi capacidad para seguir funcionando económicamente?
Imagina que necesitas 700 euros para reparar el coche que utilizas diariamente para trabajar.
La reparación protege directamente tu capacidad de generar ingresos.
Eso refuerza la idea de que puede ser una emergencia legítima.
Ahora imagina que quieres gastar 700 euros en mejorar las llantas del mismo coche.
El vehículo ya funciona.
No estás protegiendo tu estabilidad.
Estás realizando una mejora.
La cantidad es la misma.
La función es completamente diferente.
No tengas miedo de utilizar el fondo cuando realmente exista una emergencia
Después de pasar meses o años construyendo un fondo, puede ocurrir algo curioso.
Te cuesta utilizarlo.
Tienes 8.000 euros.
Aparece una emergencia real de 1.500 euros.
Y piensas:
“No quiero bajar de 8.000.”
Entonces financias el gasto con una tarjeta o solicitas un préstamo para mantener intacto el fondo.
Eso puede resultar contradictorio.
Construiste ese dinero precisamente para evitar recurrir a deuda cuando apareciera un problema.
Si el gasto cumple tus reglas y es una verdadera emergencia, utiliza el fondo.
No has retrocedido.
Tu planificación ha funcionado.
Si quieres saber dónde tienes que tener el dinero de tu fondo de emergencia, aquí te dejo una lectura que puede ayudarte con ello: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
Después de utilizarlo, empieza a reconstruirlo
Supongamos que tienes:
7.000 euros.
Aparece una emergencia legítima de:
2.000 euros.
Tu fondo queda en:
5.000 euros.
El siguiente objetivo es sencillo:
volver a 7.000 euros.
Puedes temporalmente priorizar la reconstrucción.
Retomar las transferencias automáticas.
Destinar una parte de ingresos extraordinarios.
Reducir durante unos meses algunos gastos prescindibles.
No necesitas recuperar los 2.000 euros inmediatamente.
Necesitas volver a avanzar.
Lleva un pequeño registro de las veces que utilizas el fondo
Este ejercicio puede darte información muy valiosa.
Cada vez que retires dinero, anota:
fecha;
cantidad;
motivo;
y si realmente era imprevisible.
Después de un año, revisa el registro.
Quizá descubres que has utilizado el fondo tres veces para reparaciones del coche.
Eso puede indicar que necesitas aumentar tu presupuesto de mantenimiento.
Quizá lo utilizas constantemente para gastos médicos.
Podrías necesitar una categoría específica.
Quizá nunca lo utilizas.
Perfecto.
Su función no es gastarse.
Su función es estar disponible.
Si utilizas constantemente el fondo, probablemente algo falla
Un fondo de emergencia no debería funcionar como una cuenta corriente adicional.
Si cada pocos meses necesitas retirar dinero, revisa por qué.
Puede ocurrir que:
tu presupuesto sea demasiado ajustado;
no estés incluyendo gastos irregulares;
tengas demasiados gastos fijos;
tus ingresos sean insuficientes;
o estés clasificando como emergencias gastos que realmente son previsibles.
El problema no siempre se resuelve aumentando el fondo.
A veces necesitas mejorar el sistema que existe alrededor de él.
Fondo de emergencia y fondos para objetivos: no son lo mismo
Podemos resumirlo de una manera sencilla.
El fondo de emergencia protege tu presente.
Los fondos para objetivos preparan tu futuro.
Quieres unas vacaciones dentro de un año.
Creas un fondo para vacaciones.
Necesitarás cambiar de coche dentro de cuatro años.
Creas un ahorro para el coche.
Sabes que pagarás seguros.
Creas una provisión para seguros.
Quieres invertir.
Creas capital destinado a inversión.
Y mantienes el fondo de emergencia separado.
Esta estructura evita que todos tus objetivos financieros compitan por el mismo dinero.
Qué gastos debería cubrir un fondo de emergencia y cuáles no
Podemos establecer una guía sencilla.
Un fondo de emergencia puede tener sentido para:
pérdida temporal de ingresos;
reparaciones urgentes de la vivienda;
averías realmente inesperadas de un vehículo necesario;
determinados gastos médicos inesperados;
emergencias familiares importantes;
sustitución urgente de bienes esenciales;
desplazamientos urgentes e imprevisibles.
En cambio, normalmente no debería utilizarse para:
vacaciones;
regalos;
Navidad;
seguros anuales;
impuestos previsibles;
mantenimiento habitual del coche;
reformas voluntarias;
compras impulsivas;
mejoras de estilo de vida;
oportunidades de inversión;
Bitcoin o criptomonedas;
eventos sociales previsibles;
gastos que simplemente no planificaste.
La diferencia no depende únicamente de cuánto cuesta algo.
Depende de por qué necesitas pagarlo.
Tu fondo de emergencia necesita reglas antes de que aparezca la emergencia
El peor momento para decidir qué constituye una emergencia es precisamente cuando quieres gastar el dinero.
En ese momento resulta muy fácil justificar cualquier cosa.
Por eso establece tus reglas ahora.
Mientras estás tranquilo.
Mientras no necesitas comprar nada.
Mientras puedes pensar con claridad.
Escribe tus criterios.
Necesario.
Inesperado.
Urgente.
Y cuando aparezca un gasto, comprueba si los cumple.
Tu fondo de emergencia no debería ser una caja cerrada que nunca puedes tocar.
Tampoco debería ser una cuenta abierta para cualquier deseo.
Debe ser una herramienta.
Una herramienta diseñada para protegerte cuando la vida se aleja del plan.
Porque la verdadera tranquilidad financiera no consiste en que nunca aparezcan problemas.
Consiste en saber que cuando aparezcan, tienes recursos y reglas para enfrentarte a ellos sin destruir todo lo que has construido.
Descargo de responsabilidad
El contenido de este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, fiscal ni de inversión.
Antes de realizar cualquier inversión o contratar un producto financiero, debes realizar una investigación exhaustiva, comprender cómo funciona, analizar sus riesgos, costes y condiciones y valorar si es adecuado para tu situación personal. Si lo consideras necesario, consulta con un profesional cualificado.
Toda inversión implica riesgos y puede ocasionar pérdidas de capital.
Bitcoin, las criptomonedas y otros criptoactivos pueden presentar una elevada volatilidad y riesgos adicionales. Si decides invertir en criptomonedas, utiliza únicamente una cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
El dinero destinado a emergencias debería mantenerse separado del capital destinado a inversiones y utilizarse principalmente para afrontar necesidades importantes, inesperadas y urgentes.