
Imagina que mañana se estropea el coche.
Necesitas 900 euros para repararlo.
Lo necesitas para trabajar, así que no puedes esperar.
Abres tu cuenta bancaria y tienes 240 euros.
¿Qué haces?
Quizá utilizas una tarjeta de crédito.
Pides dinero prestado.
Aplazas algún recibo.
O intentas conseguir rápidamente esos 900 euros de cualquier manera posible.
Ahora imagina exactamente la misma avería teniendo 3.000 euros reservados exclusivamente para emergencias.
El problema sigue siendo desagradable.
Pero ya no es una crisis financiera.
Pagas la reparación y continúas con tu vida.
Esa es la verdadera utilidad de aprender cómo crear un fondo de emergencia desde cero.
No se trata simplemente de acumular dinero en una cuenta.
Se trata de construir una pequeña barrera entre tú y los problemas inesperados.
Y si actualmente tienes 0 euros ahorrados, no importa.
No necesitas conseguir 10.000 euros inmediatamente.
Necesitas conseguir primero 100.
Después 500.
Luego 1.000.
Y continuar avanzando.
En este artículo vamos a construir ese fondo paso a paso, incluso si ahora mismo tienes pocos ingresos o crees que apenas puedes ahorrar.
Qué es un fondo de emergencia
Un fondo de emergencia es una cantidad de dinero que reservas específicamente para afrontar gastos importantes e inesperados o una pérdida temporal de ingresos.
Su objetivo principal no es generar rentabilidad.
Su objetivo es protegerte.
Puede ayudarte ante situaciones como:
una avería importante en casa;
una reparación necesaria del coche;
una reducción inesperada de ingresos;
la pérdida temporal del empleo;
un gasto familiar urgente;
determinados gastos médicos;
otras situaciones importantes que no podías prever razonablemente.
La palabra importante es “emergencia”.
No es dinero para vacaciones.
No es dinero para cambiar de teléfono.
No es dinero para aprovechar una oferta.
Tampoco debería ser el dinero que utilizas para pagar gastos anuales que ya sabes que llegarán.
Su función es estar disponible cuando ocurre algo que puede poner en peligro tu estabilidad económica.
Por qué necesitas un fondo de emergencia aunque tengas pocos ingresos
Puede parecer contradictorio.
“Si apenas me sobra dinero, ¿cómo voy a crear un fondo de emergencia?”
Precisamente por eso puede ser todavía más importante.
Una persona con ingresos elevados y mucho patrimonio puede afrontar una factura inesperada de 600 euros sin alterar demasiado sus finanzas.
Para alguien que llega justo a final de mes, esos mismos 600 euros pueden significar:
utilizar una tarjeta;
pedir un préstamo;
dejar una factura sin pagar;
endeudarse con familiares;
vender algo precipitadamente.
Cuando tienes poco margen financiero, los problemas pequeños pueden convertirse rápidamente en problemas grandes.
El fondo de emergencia intenta romper esa cadena.
Paso 1: descubre cuánto necesitas realmente para vivir un mes
Antes de decidir cuánto ahorrar, necesitas conocer tus gastos esenciales.
No preguntes:
“¿Cuánto gasto normalmente?”
Pregunta:
“¿Cuánto necesitaría para mantener mi vida básica si mañana mis ingresos desaparecieran?”
Incluye:
vivienda;
alimentación;
electricidad y agua;
transporte necesario;
seguros;
teléfono e internet;
medicación;
cuotas mínimas de deudas;
responsabilidades familiares imprescindibles.
No necesitas incluir todo tu ocio ni cada gasto que realizas actualmente.
Imagina que gastas normalmente 2.000 euros al mes.
Pero 400 euros corresponden a restaurantes, compras, ocio, suscripciones y otros gastos que podrías reducir temporalmente.
Tus gastos esenciales serían aproximadamente:
1.600 euros.
Esa cifra será mucho más útil para calcular tu fondo de emergencia.
Paso 2: no empieces pensando en seis meses
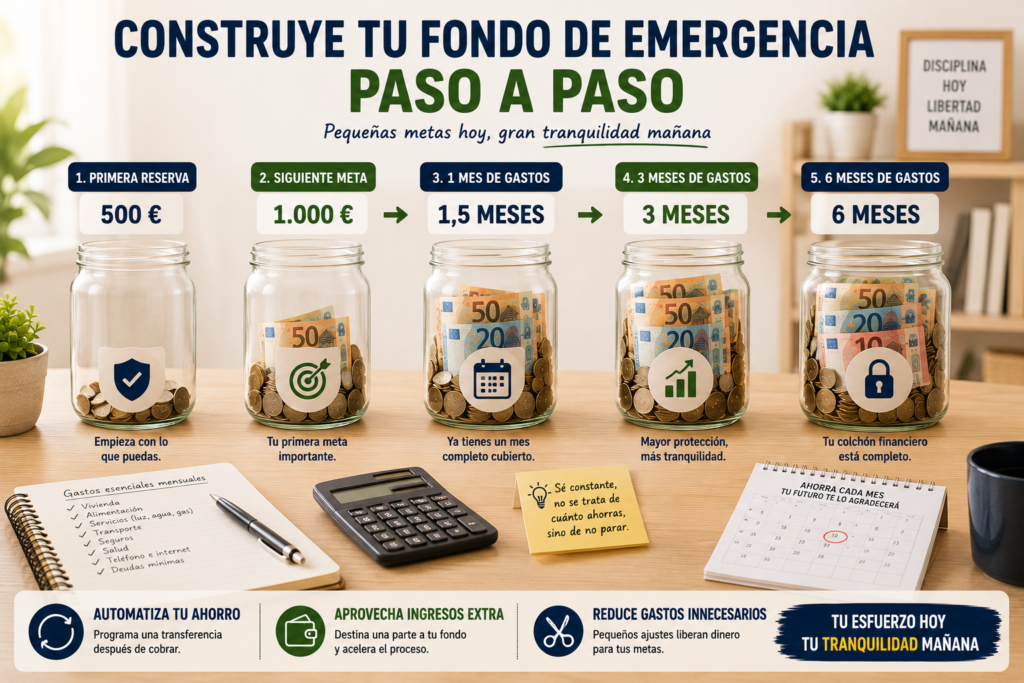
Una recomendación frecuente consiste en mantener entre tres y seis meses de gastos esenciales.
Puede ser un objetivo excelente.
Pero si empiezas con 0 euros, escuchar que necesitas 9.000 euros puede resultar desmotivador.
Imagina que tus gastos esenciales son 1.500 euros.
Tres meses serían:
4.500 euros.
Seis meses:
9.000 euros.
Si actualmente tienes 80 euros en el banco, pensar continuamente en 9.000 puede hacer que el objetivo parezca imposible.
Por eso vamos a dividirlo.
Tu primer objetivo no serán 9.000 euros.
Será mucho más pequeño.
Paso 3: construye primero un mini fondo de emergencia
Empieza intentando conseguir entre 500 y 1.000 euros.
No es un fondo completo.
Pero ya cambia tu situación.
Con 500 euros puedes afrontar determinados problemas sin recurrir inmediatamente a deuda.
Con 1.000 euros tienes todavía más margen.
Una reparación.
Una factura inesperada.
Un electrodoméstico esencial.
Un gasto urgente.
Quizá 1.000 euros no cubran una emergencia grande, pero pueden impedir que una emergencia pequeña se convierta en deuda.
Si partes completamente desde cero, establece estas dos primeras metas:
Primera meta: 500 €
Segunda meta: 1.000 €
No pienses todavía en lo que falta.
Concéntrate en conseguir la siguiente cifra.
Paso 4: abre un lugar separado para ese dinero
Uno de los errores más frecuentes consiste en guardar el fondo de emergencia junto al dinero cotidiano.
Imagina que tienes:
1.800 euros para tus gastos del mes;
700 euros de fondo de emergencia.
Todo está en la misma cuenta.
Cuando miras el saldo ves:
2.500 euros.
Psicológicamente puede parecer que tienes más dinero disponible del que realmente puedes gastar.
Separarlo ayuda a establecer una frontera.
Puedes utilizar una cuenta diferente destinada exclusivamente a tu reserva.
Así, cuando consultas tu cuenta cotidiana, sabes cuánto dinero tienes realmente disponible para el mes.
Y cuando miras el fondo de emergencia, sabes que ese dinero tiene otra misión.
Paso 5: decide cuánto puedes ahorrar cada mes
Aquí es donde muchas estrategias fracasan.
Alguien decide:
“Voy a ahorrar 300 euros mensuales.”
Pero después descubre que solamente puede mantener esa cantidad durante dos meses.
Entonces abandona completamente.
Es mejor empezar con una cantidad sostenible.
Puede ser:
20 euros;
50 euros;
100 euros;
150 euros;
300 euros.
La cifra dependerá de tus ingresos y gastos.
Lo importante es que puedas repetirla.
Si ahorras 50 euros al mes:
en 6 meses tendrás 300 euros;
en 12 meses tendrás 600 euros;
en 20 meses tendrás 1.000 euros.
¿Es lento?
Puede parecerlo.
Pero después de veinte meses tienes 1.000 euros que antes no existían.
Y probablemente durante ese tiempo puedas encontrar formas de acelerar el proceso.
Paso 6: automatiza el ahorro después de cobrar
Una de las mejores formas de crear un fondo de emergencia desde cero consiste en dejar de depender de la memoria y de la fuerza de voluntad.
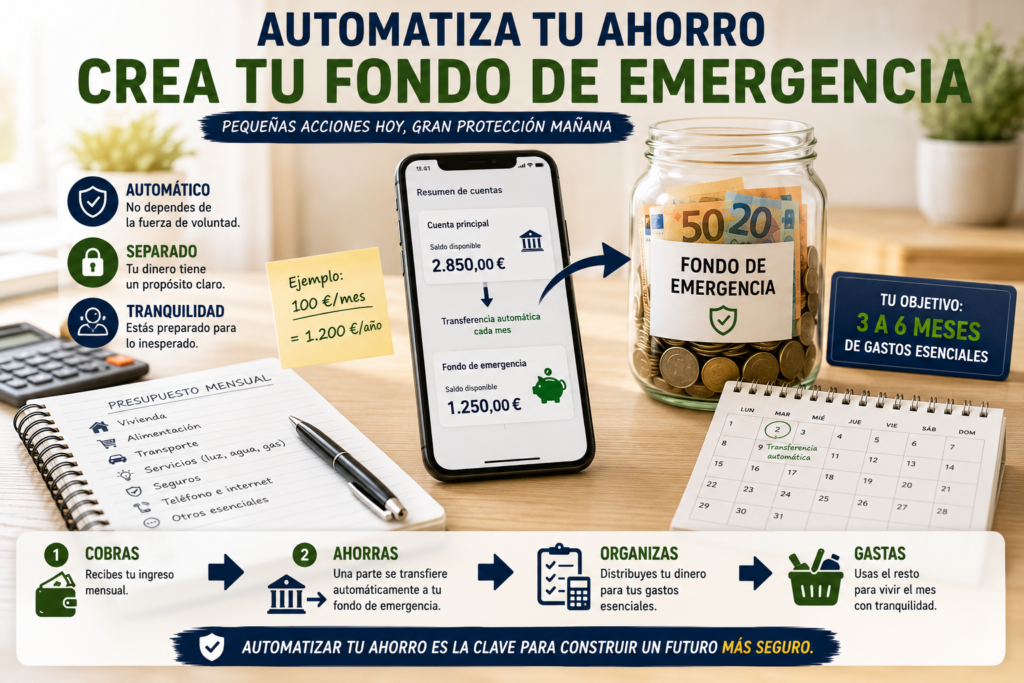
Programa una transferencia automática.
Imagina que cobras el día 1.
El día 2 se transfieren automáticamente 100 euros hacia tu fondo de emergencia.
Tu secuencia cambia.
En lugar de:
COBRAR → GASTAR → AHORRAR LO QUE SOBRE
pasas a:
COBRAR → AHORRAR → ORGANIZAR → GASTAR
Esta pequeña modificación puede cambiar completamente el resultado.
Porque ya no necesitas llegar al día 30 esperando que sobren 100 euros.
Los separaste cuando todavía estaban disponibles.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
Paso 7: busca dinero que ya está dentro de tu presupuesto
Antes de pensar que necesitas ganar más, revisa si existe alguna cantidad que puedas recuperar.
No necesitas eliminar todo lo que disfrutas.
Busca gastos que aportan poco valor.
Por ejemplo:
suscripciones que apenas utilizas;
comisiones bancarias evitables;
servicios duplicados;
compras impulsivas frecuentes;
tarifas que puedes renegociar;
gastos pequeños que se han convertido en hábitos automáticos.
Imagina que encuentras:
15 euros de una suscripción;
20 euros reduciendo una tarifa;
25 euros evitando algunas compras impulsivas.
Has liberado:
60 euros al mes.
Si esos 60 euros van directamente al fondo:
720 euros al año.
No has necesitado duplicar tus ingresos.
Simplemente has redirigido dinero que ya pasaba por tus manos.
Paso 8: utiliza parte de los ingresos extraordinarios
Hay meses en los que aparece dinero que no forma parte de tus ingresos habituales.
Una paga extraordinaria.
Una devolución.
Una bonificación.
Un pequeño trabajo adicional.
La venta de algo que ya no utilizas.
Un regalo en efectivo.
En lugar de decidir qué hacer cada vez, puedes establecer una regla.
Por ejemplo:
“Mientras mi fondo de emergencia no esté completo, destinaré el 50 % de cualquier ingreso extraordinario a construirlo.”
Recibes 400 euros adicionales.
200 euros van al fondo.
Recibes 1.000 euros.
500 van al fondo.
Así puedes acelerar considerablemente el proceso sin tener que aumentar de forma permanente tu ahorro mensual.
Paso 9: después de los primeros 1.000 euros, busca un mes de gastos
Cuando consigas tus primeros 1.000 euros, tendrás un motivo para sentir satisfacción.
Pero no te detengas.
El siguiente objetivo puede ser conseguir un mes completo de gastos esenciales.
Si necesitas 1.600 euros mensuales, tu siguiente meta será:
1.600 euros.
Ahora ya dispondrías de aproximadamente un mes de margen si tus ingresos desaparecieran.
Eso empieza a cambiar algo importante.
Tu relación con el dinero.
Porque ya no dependes exclusivamente del próximo sueldo para mantenerte.
Tienes tiempo.
Y el tiempo financiero proporciona capacidad para tomar mejores decisiones.
Paso 10: avanza hacia tres meses de gastos
Una vez conseguido el primer mes, puedes continuar hasta tres.
Con gastos esenciales de 1.600 euros:
1.600 × 3 = 4.800 euros.
Ese podría convertirse en tu siguiente gran objetivo.
No necesitas construirlo rápidamente.
Si aportas 150 euros al mes y ocasionalmente añades ingresos extraordinarios, irás acercándote progresivamente.
Además, durante el proceso pueden ocurrir cosas positivas.
Quizá aumenten tus ingresos.
Elimines una deuda.
Reduzcas gastos fijos.
Consigas generar algún ingreso adicional.
Cuando tu situación mejore, puedes aumentar la aportación.
Paso 11: decide si necesitas llegar hasta seis meses
No todas las personas necesitan exactamente el mismo fondo de emergencia.
Tres meses pueden proporcionar una protección razonable a alguien con:
empleo muy estable;
dos ingresos en el hogar;
pocas deudas;
gastos fijos reducidos;
facilidad para encontrar otro empleo.
Seis meses pueden resultar más apropiados si:
dependes de un único ingreso;
tienes hijos;
pagas una hipoteca importante;
tienes varias obligaciones financieras;
tu sector laboral es inestable;
tardarías bastante en recuperar tus ingresos.
Y determinadas personas pueden preferir incluso una reserva superior.
Por ejemplo, autónomos o personas con ingresos muy variables.
El objetivo no es acumular una cifra arbitraria.
Es conseguir una cantidad que tenga sentido para tu realidad financiera.
Descubre qué cantidad necesitas realmente: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Paso 12: no confundas una emergencia con un gasto previsible
Este punto puede evitar que destruyas continuamente el fondo que estás intentando construir.
Imagina que consigues ahorrar 2.000 euros.
Llega el seguro anual del coche:
600 euros.
Lo pagas con el fondo.
Después llega Navidad:
400 euros.
También salen del fondo.
Más adelante tienes una revisión del coche:
300 euros.
Tu fondo baja a:
700 euros.
Pero ninguna de esas cosas era realmente inesperada.
Sabías que llegarían.
La solución es separar los gastos previsibles de las emergencias.
Si sabes que cada año tienes aproximadamente 1.800 euros de gastos irregulares:
1.800 ÷ 12 = 150 euros al mes.
Puedes crear una provisión mensual de 150 euros para esos gastos.
Así proteges tu verdadero fondo de emergencia.
Paso 13: guarda el fondo de emergencia donde puedas acceder fácilmente
Una vez que empiezas a acumular una cantidad importante aparece una pregunta:
¿Dónde deberías guardar tu fondo de emergencia?
Recuerda cuál es su función.
Ese dinero debe estar disponible cuando ocurre un problema.
Por eso deberíamos priorizar tres características:
seguridad;
liquidez;
accesibilidad.
Una cuenta bancaria separada puede ser una opción sencilla.
Si además es una cuenta remunerada que permite disponer del dinero cuando lo necesites, puedes obtener cierta rentabilidad mientras mantienes la liquidez.
Pero no conviertas la búsqueda de rentabilidad en el objetivo principal.
El fondo de emergencia no está diseñado para maximizar beneficios.
Está diseñado para estar ahí cuando tu vida no sale según lo previsto.
Paso 14: no utilices tu fondo de emergencia para invertir
Cuando empiezas a acumular varios miles de euros puede aparecer una sensación incómoda.
“Este dinero está parado.”
Imagina que tienes 6.000 euros en tu fondo.
Ves que la bolsa está subiendo.
O descubres una inversión que promete una rentabilidad atractiva.
Entonces piensas:
“Podría invertir los 6.000 euros y hacerlos crecer.”
El problema es que una emergencia no te pregunta si los mercados están subiendo o bajando.
Puede aparecer en el peor momento.
Si necesitas 3.000 euros precisamente cuando tus inversiones han caído un 25 %, quizá tengas que vender con pérdidas.
Por eso conviene separar claramente dos conceptos.
Tu fondo de emergencia protege.
Tus inversiones intentan hacer crecer tu patrimonio.
Los dos son importantes.
Pero tienen funciones diferentes.
Paso 15: no conviertas Bitcoin o las criptomonedas en tu fondo de emergencia
Este error merece especial atención.
Bitcoin y otros criptoactivos pueden formar parte de una estrategia de inversión para determinadas personas que comprenden sus riesgos.
Pero no deberían confundirse con dinero destinado a emergencias.
Supongamos que tienes 5.000 euros reservados.
Decides comprar Bitcoin con ellos porque esperas obtener una rentabilidad mayor.
Meses después necesitas el dinero.
Pero Bitcoin ha caído un 35 % desde tu compra.
Tus 5.000 euros ahora valen aproximadamente:
3.250 euros.
La emergencia continúa costando lo mismo.
Pero tu protección se ha reducido considerablemente.
Y quizá tengas que vender precisamente cuando preferirías mantener tu inversión.
Un fondo de emergencia necesita estabilidad y disponibilidad.
Una inversión en criptomonedas puede experimentar una volatilidad muy elevada.
No confundas ambas funciones.
Paso 16: establece reglas claras para utilizarlo
Una vez que tienes varios miles de euros disponibles, puede resultar tentador utilizarlos para otras cosas.
Un teléfono nuevo.
Un viaje.
Una oferta que parece irrepetible.
Un coche mejor.
Una compra que llevas meses deseando.
Antes de tocar el fondo puedes hacerte tres preguntas:
¿Es realmente necesario?
¿Es inesperado?
¿Necesito resolverlo ahora?
Si respondes sí a las tres, probablemente estás ante una emergencia.
Por ejemplo:
pierdes temporalmente tus ingresos;
se rompe un electrodoméstico esencial;
necesitas una reparación urgente de la vivienda;
tu vehículo necesita una reparación imprescindible para que puedas trabajar;
aparece un gasto familiar importante que no podías prever.
En cambio, si puedes esperar varios meses y ahorrar específicamente para ello, probablemente no sea una emergencia.
Paso 17: no tengas miedo de utilizarlo cuando realmente lo necesitas
Existe un problema curioso.
Después de pasar meses o años construyendo un fondo, algunas personas desarrollan resistencia a tocarlo.
Imagina que has conseguido 5.000 euros.
Se estropea el coche y necesitas 1.200 euros para repararlo.
Como no quieres reducir tus ahorros, decides financiar la reparación.
Ahora tienes:
5.000 euros en el fondo;
y una nueva deuda.
Puede que eso no tenga demasiado sentido.
Si la reparación es realmente necesaria y cumple las condiciones que estableciste, el fondo existe precisamente para ayudarte.
Utilizarlo no significa haber fracasado.
Significa que el sistema ha funcionado.
Paso 18: reconstruye el fondo después de una emergencia
Supongamos que tienes:
6.000 euros.
Aparece una emergencia y utilizas:
1.500 euros.
Ahora quedan:
4.500 euros.
Tu siguiente objetivo financiero debería ser recuperar los 1.500 euros utilizados.
Puedes volver a activar tu aportación habitual.
Quizá durante algunos meses reduzcas temporalmente otros objetivos.
También puedes destinar parte de cualquier ingreso extraordinario a reconstruirlo.
No necesitas entrar en pánico.
El dinero hizo exactamente el trabajo para el que lo habías reservado.
Ahora simplemente vuelves a llenar el depósito.
Paso 19: revisa tu fondo una vez al año
Tu vida no permanece igual para siempre.
Quizá cuando empezaste necesitabas 1.400 euros mensuales para cubrir tus gastos esenciales.
Años después necesitas 1.700.
O puede ocurrir lo contrario.
Has terminado de pagar un préstamo y tus gastos han bajado.
También pueden cambiar:
tu vivienda;
tu empleo;
tus ingresos;
tu situación familiar;
tus deudas;
tus responsabilidades.
Por eso merece la pena revisar periódicamente cuánto necesitas.
No hace falta hacerlo todos los meses.
Una revisión anual suele ser suficiente para comprobar si tu fondo continúa adaptado a tu situación.
Paso 20: cuando completes el fondo, deja de acumular dinero sin un objetivo
Imagina que has decidido que necesitas seis meses de gastos.
Tus gastos esenciales son:
1.500 euros.
Objetivo:
9.000 euros.
Después de mucho esfuerzo consigues los 9.000 euros.
¿Qué haces ahora?
Puedes mantener esa cantidad como tu reserva y redirigir el dinero que antes utilizabas para construirla hacia otros objetivos.
Por ejemplo:
reducir deuda;
invertir a largo plazo;
preparar la jubilación;
ahorrar para una vivienda;
crear un negocio;
aumentar tu formación;
construir otras fuentes de ingresos.
No necesitas continuar acumulando efectivo indefinidamente simplemente porque ahorrar te hace sentir seguro.
El dinero debería tener una función.
Tu fondo ya tiene la suya.
El error de intentar construir el fondo demasiado rápido
Supongamos que necesitas 9.000 euros.
Decides conseguirlos cuanto antes.
Dejas de salir.
Eliminas todo el ocio.
No compras nada que no sea absolutamente imprescindible.
Destinas cada euro posible al fondo.
Durante dos meses funciona.
Al tercero empiezas a estar cansado.
Al cuarto abandonas.
Construir un fondo de emergencia no debería convertirse en un castigo.
Es preferible ahorrar 150 euros mensuales durante años que intentar ahorrar 600 durante dos meses y después dejarlo completamente.
Busca una cantidad sostenible.
Cuando puedas aumentarla, hazlo.
Cuando tengas un mes más complicado, quizá tengas que reducirla.
Lo importante es mantener la dirección.
Otro error: esperar a ganar más para empezar
“Cuando me suban el sueldo, empezaré.”
“Cuando termine de pagar esto, ahorraré.”
“Cuando gane 2.500 euros, será más fácil.”
Quizá sea verdad.
Pero también existe el riesgo de que tus gastos crezcan cuando aumenten tus ingresos.
Por eso puede ser mejor empezar ahora, aunque sea con una cantidad pequeña.
20 euros.
30 euros.
50 euros.
El objetivo inicial no es únicamente acumular dinero.
También estás construyendo el hábito de reservar una parte de lo que ganas.
Cuando tus ingresos aumenten, podrás aumentar esa cantidad.
Qué hacer si tienes deudas y ningún fondo de emergencia
Esta situación requiere equilibrio.
Imagina que tienes una deuda con intereses elevados y al mismo tiempo 0 euros ahorrados.
Si destinas absolutamente todo el dinero disponible a la deuda, cualquier pequeño imprevisto puede obligarte a endeudarte otra vez.
Una posible estrategia consiste en construir primero un pequeño fondo básico.
Por ejemplo:
500 euros.
O:
1.000 euros.
Después puedes concentrar más recursos en reducir las deudas más problemáticas.
Una vez que estén controladas, puedes continuar construyendo el fondo hasta alcanzar varios meses de gastos.
No existe una única estrategia adecuada para todas las personas.
Pero tener una pequeña reserva mientras reduces deuda puede evitar que cualquier problema te obligue a empezar otra vez desde cero.
Qué hacer si no consigues encontrar ni 20 euros al mes
Aquí tenemos que analizar el problema desde otra dirección.
Si después de revisar cuidadosamente tus gastos no puedes liberar ni una pequeña cantidad, quizá el problema ya no sea únicamente cuánto gastas.
Puede ser cuánto ganas.
Reducir gastos tiene un límite.
No puedes reducir indefinidamente:
la comida;
la vivienda;
la electricidad;
el transporte necesario.
En algún momento necesitas trabajar también sobre los ingresos.
Eso puede significar:
buscar una mejora laboral;
hacer horas adicionales si es posible;
aprender una habilidad con mayor demanda;
vender cosas que ya no utilizas;
crear una pequeña fuente de ingresos adicional;
realizar trabajos puntuales.
No necesitas construir inmediatamente un negocio que genere miles de euros.
Conseguir 100 euros adicionales al mes destinados exclusivamente al fondo representa:
1.200 euros al año.
Una pequeña mejora puede tener un efecto importante.
A veces existen situaciones complicadas que impiden que puedas progresar económicamente, razón por la que te dejo esta lectura que puede ayudarte a aclarar tu situación real: “Por qué no consigues ahorrar aunque controles tus gastos”
Tu primer fondo de emergencia cambia más que tu cuenta bancaria
Imagina dos personas.
Las dos tienen el mismo sueldo.
Las dos tienen los mismos gastos.
Una tiene 0 euros ahorrados.
La otra tiene seis meses de gastos esenciales.
Desde fuera sus vidas pueden parecer prácticamente iguales.
Pero financieramente viven situaciones muy diferentes.
La primera depende completamente de que el próximo sueldo llegue.
La segunda tiene margen.
Puede afrontar determinados problemas.
Puede resistir una reducción temporal de ingresos.
Puede tomar algunas decisiones con menos presión.
Eso es algo que no aparece cuando alguien presume de coche, teléfono o vacaciones.
La seguridad financiera suele ser invisible.
Pero puede cambiar completamente cómo duermes por la noche.
Cómo crear un fondo de emergencia desde cero paso a paso
Si quieres simplificar todo el artículo en un plan, puedes seguir esta secuencia:
Calcula tus gastos esenciales.
Crea una cuenta o espacio separado.
Consigue tus primeros 500 euros.
Avanza hasta 1.000 euros.
Automatiza una cantidad cada mes.
Utiliza parte de los ingresos extraordinarios.
Construye un mes de gastos.
Después busca tres meses.
Valora si tu situación requiere seis meses o más.
Separa los gastos previsibles de las verdaderas emergencias.
Mantén el fondo líquido y accesible.
No lo confundas con tus inversiones.
Utilízalo solamente cuando realmente lo necesites.
Reconstrúyelo después de utilizarlo.
Revísalo periódicamente.
No necesitas hacer todo esto esta semana.
Empieza con el siguiente paso.
Empieza antes de sentirte preparado
Crear un fondo de emergencia desde cero puede parecer lento al principio.
Los primeros 100 euros parecen pequeños.
Los primeros 500 quizá todavía no te hagan sentir completamente protegido.
Incluso 1.000 euros pueden parecer insuficientes cuando sabes que tu objetivo final es mucho mayor.
Pero cada euro que separas aumenta ligeramente la distancia entre tú y una posible crisis financiera.
No necesitas empezar con mucho dinero.
Necesitas empezar.
Si hoy tienes 0 euros, tu primera meta puede ser 100.
Después 500.
Luego 1.000.
Después un mes de gastos.
Más adelante tres.
Quizá finalmente seis.
Lo importante no es conseguir la cifra perfecta inmediatamente.
Es dejar de vivir sin ninguna protección.
Porque mejorar tus finanzas no consiste únicamente en aprender a invertir o intentar conseguir mejores rentabilidades.
Antes necesitas una base.
Y un fondo de emergencia puede ser una de las primeras piezas de esa base.
Te permite afrontar los problemas sin destruir automáticamente tus inversiones, aumentar tus deudas o depender del próximo sueldo.
Por eso aprender cómo crear un fondo de emergencia desde cero no es simplemente aprender a ahorrar.
Es empezar a comprar algo que tiene un enorme valor financiero:
tiempo, margen y tranquilidad para tomar mejores decisiones.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero, fiscal ni de inversión, ni debe interpretarse como una recomendación personalizada para comprar, vender o mantener ningún producto financiero o activo.
Antes de realizar cualquier inversión, debes hacer una investigación exhaustiva, comprender cómo funciona el producto o activo, conocer sus riesgos y valorar si es adecuado para tu situación económica, objetivos y tolerancia al riesgo. Si tienes dudas, considera consultar con un profesional financiero cualificado.
Toda inversión puede generar pérdidas. Bitcoin, las criptomonedas y otros criptoactivos pueden experimentar una elevada volatilidad y movimientos importantes de precio. Si decides invertir en criptomonedas, utiliza únicamente una cantidad de dinero cuya pérdida puedas asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad económica.