
Durante años nos han repetido uno de los consejos financieros más conocidos:
“Hay que ahorrar.”
Y es verdad.
Ahorrar es una de las bases fundamentales de unas finanzas personales saludables.
Si gastas absolutamente todo lo que ganas, difícilmente podrás construir seguridad financiera. El ahorro te permite afrontar imprevistos, evitar algunas deudas y empezar a acumular dinero para tus objetivos.
Pero existe un problema.
Puedes pasar diez, quince o veinte años ahorrando y descubrir que tu patrimonio apenas ha avanzado.
Porque ahorrar dinero y construir patrimonio no son exactamente lo mismo.
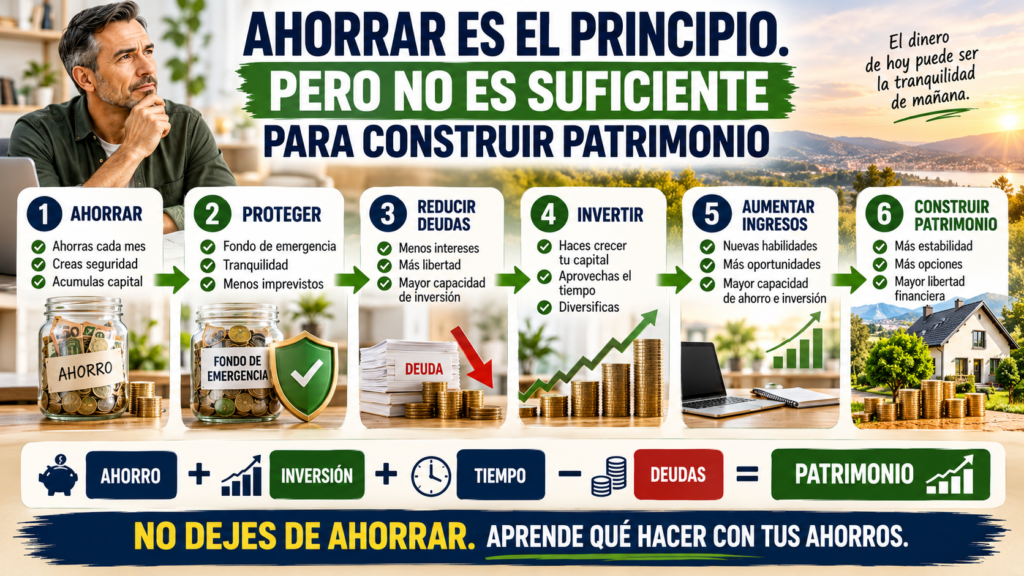
El ahorro es una parte del camino.
No es necesariamente el destino.
Si quieres mejorar realmente tu situación económica a largo plazo, necesitas comprender qué función debe cumplir cada euro que consigues conservar y cómo pasar progresivamente de simplemente acumular dinero a construir activos que trabajen para tu futuro.
Si ya tienes una edad deberías leer este artículo: “Cómo empezar a construir patrimonio después de los 40 años”
Ahorrar dinero sigue siendo imprescindible
Antes de hablar de inversión, inflación o rentabilidad, debemos dejar algo claro:
Ahorrar importa.
Mucho.
Una persona que gana 2.500 euros mensuales y gasta los 2.500 tiene muy poco margen para construir patrimonio.
Otra que gana exactamente lo mismo pero consigue conservar 300 euros mensuales está creando una oportunidad.
Esos 300 euros representan:
3.600 euros en un año.
18.000 euros en cinco años.
36.000 euros en diez años.
Solo con las aportaciones.
Por tanto, el ahorro es el primer mecanismo que permite separar una parte de tu trabajo presente para utilizarla en tu futuro.
El problema aparece cuando pensamos que ahí termina el proceso.
Ahorrar y construir patrimonio son dos cosas diferentes
Imagina que durante diez años consigues ahorrar disciplinadamente.
Cada mes apartas una cantidad y la dejas en una cuenta.
Ves cómo el saldo aumenta.
Eso es positivo.
Tienes más liquidez.
Mayor capacidad para afrontar problemas.
Menos dependencia del crédito.
Pero construir patrimonio implica algo más amplio.
Tu patrimonio neto puede incluir:
dinero en efectivo;
cuentas bancarias;
inversiones;
fondos;
acciones;
inmuebles;
participaciones en negocios;
Bitcoin u otros activos;
y otros bienes con valor económico.
A todo ello debemos restarle las deudas.
Por tanto:
Patrimonio neto = activos − deudas.
El objetivo no debería ser simplemente ver crecer el saldo de una cuenta.
Debería ser conseguir que, con el paso de los años, aumente el valor de lo que posees en relación con lo que debes.
El dinero parado también tiene un coste
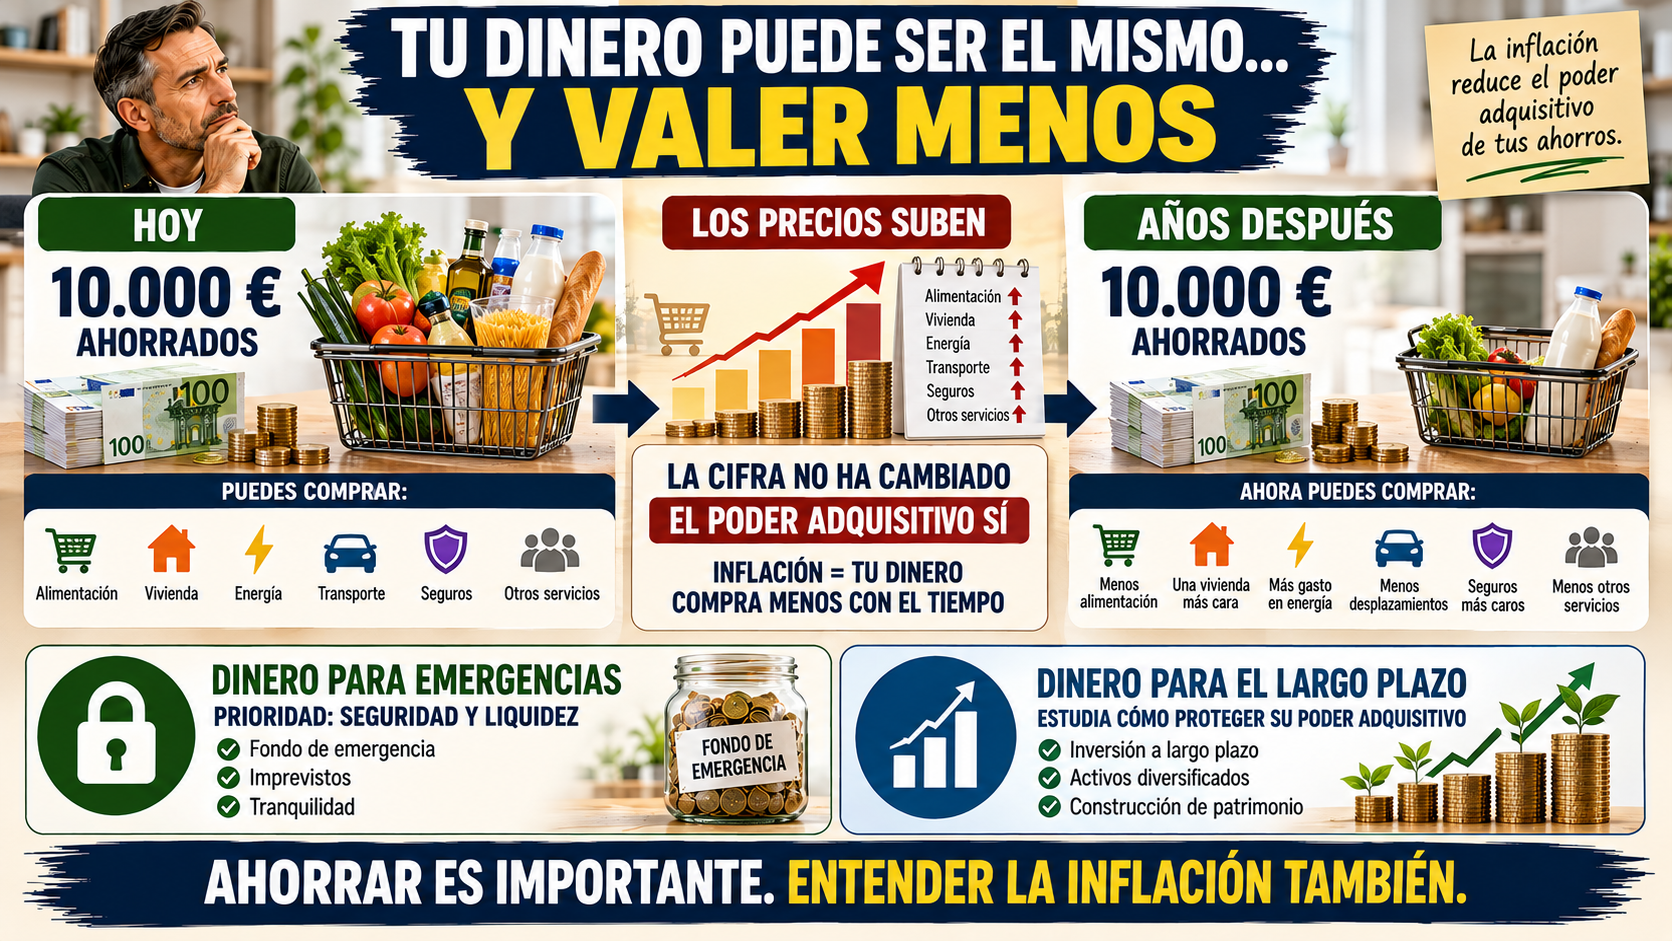
Supongamos que tienes 20.000 euros ahorrados.
Un año después continúas teniendo 20.000 euros.
Aparentemente no has perdido nada.
Sigues viendo exactamente la misma cifra en tu cuenta.
Pero hay otra pregunta:
¿Qué puedes comprar ahora con esos 20.000 euros?
Aquí aparece la inflación.
Con el paso del tiempo, los precios de muchos productos y servicios aumentan.
Alimentación.
Vivienda.
Energía.
Seguros.
Transporte.
Servicios.
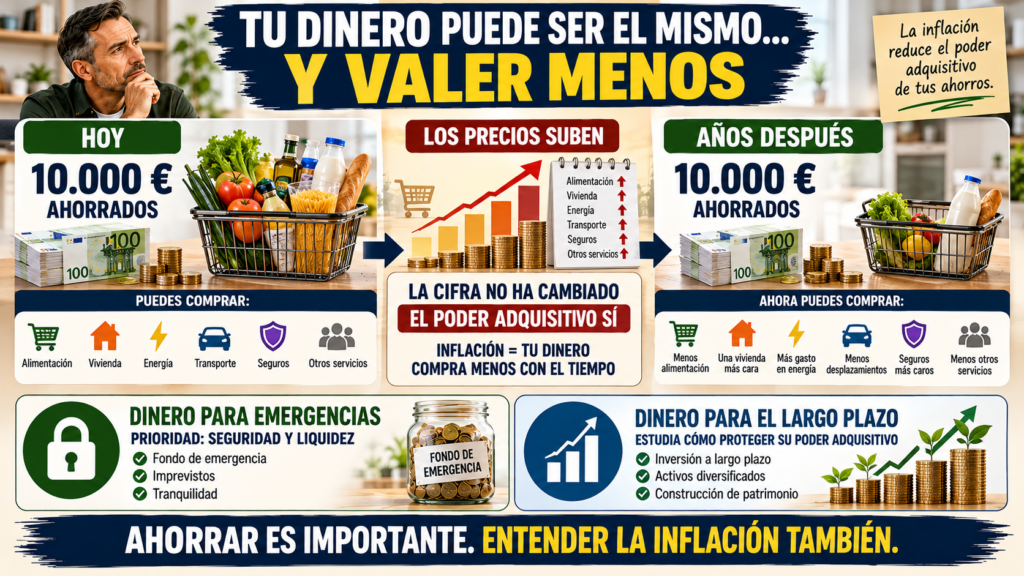
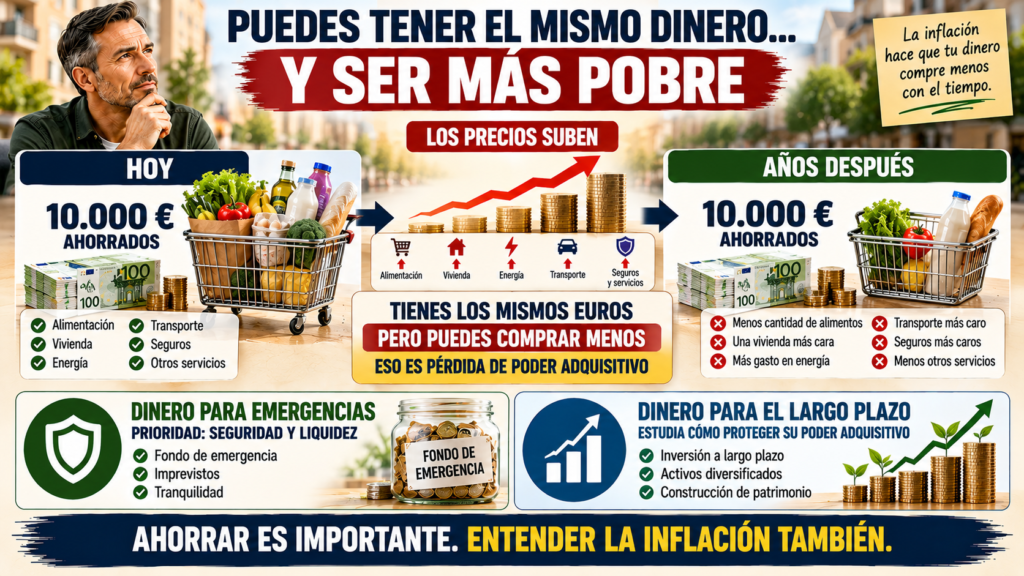
Si los precios aumentan mientras tu dinero permanece completamente inmóvil, esos mismos euros pueden comprar progresivamente menos cosas.
La cifra no ha cambiado.
Su poder adquisitivo sí puede hacerlo.
La inflación es el enemigo silencioso del ahorro a largo plazo
Imagina una situación sencilla.
Tienes 10.000 euros.
Si durante varios años el coste de la vida aumenta y esos 10.000 euros no generan ningún rendimiento, seguirás teniendo nominalmente 10.000 euros.
Pero tu capacidad real de compra habrá disminuido.
Esto no significa que debas invertir inmediatamente todo tu dinero.
Sería un error.
Significa que debes entender que el dinero tiene diferentes funciones.
Una parte necesita estar disponible.
Otra puede estar destinada a objetivos cercanos.
Y otra, si tu situación lo permite, puede trabajar durante muchos años.
El error es tratar todo tu dinero de la misma manera.
Tu fondo de emergencia no necesita construir patrimonio
Aquí encontramos una excepción muy importante.
El dinero de tu fondo de emergencia tiene un trabajo específico:
protegerte.
No necesita convertirse en la inversión más rentable de tu cartera.
Imagina que pierdes temporalmente tus ingresos.
Tu coche necesita una reparación imprescindible.
Aparece una avería urgente en casa.
Necesitas afrontar un gasto familiar inesperado.
En esos momentos necesitas liquidez.
No quieres descubrir que el dinero destinado a protegerte ha perdido un 30 % precisamente cuando necesitas utilizarlo.
Por eso no todo el ahorro debería invertirse.
La clave está en asignar una función diferente a cada parte de tu dinero.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Divide tu dinero según cuándo puedas necesitarlo
Una forma sencilla de entenderlo es pensar en tres niveles.
Dinero para el presente
Es el que utilizas para vivir.
Vivienda.
Alimentación.
Transporte.
Recibos.
Seguros.
Ocio.
Y los demás gastos habituales.
Debe ser accesible porque lo necesitas constantemente.
Dinero para protegerte
Aquí entra principalmente tu fondo de emergencia.
También pueden existir ahorros específicos para gastos previsibles.
Su objetivo prioritario es proporcionarte estabilidad.
Dinero para tu futuro
Es el capital que no esperas necesitar próximamente y que puedes plantearte invertir a largo plazo.
Aquí cambia la función del dinero.
Ya no buscas únicamente conservarlo.
Quieres que tenga la posibilidad de crecer durante años.
Esta separación puede evitar dos errores opuestos:
invertir dinero que necesitas a corto plazo;
o mantener durante décadas completamente parado dinero destinado al largo plazo.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Ahorrar crea el capital; invertir intenta hacerlo crecer
Podemos resumirlo de una manera sencilla:
El ahorro crea la materia prima.
La inversión intenta poner esa materia prima a trabajar.
Imagina que consigues ahorrar 250 euros mensuales.
Puedes acumularlos durante años.
Pero también puedes llegar a un punto en el que una parte de ese ahorro, después de construir una base financiera adecuada, pueda destinarse a activos productivos o inversiones a largo plazo.
Entonces aparecen dos motores.
Tus nuevas aportaciones.
Y el posible crecimiento del capital que ya has acumulado.
Eso cambia considerablemente la dinámica.
El interés compuesto necesita tiempo
Uno de los conceptos más importantes para construir patrimonio es el interés compuesto.
Su idea básica es sencilla.
Tu dinero genera un rendimiento.
Posteriormente ese rendimiento puede generar nuevos rendimientos.
Imagina una bola de nieve.
Al principio es pequeña.
Avanza y recoge poca nieve.
Pero a medida que aumenta su tamaño, puede recoger más.
Con el dinero puede ocurrir algo parecido.
El crecimiento durante los primeros años puede parecer lento.
Con el tiempo, si existen rendimientos positivos y estos permanecen invertidos, la base sobre la que se producen nuevos rendimientos puede ser cada vez mayor.
Pero existe una condición fundamental:
tiempo.
No necesitas obtener rentabilidades extraordinarias
Aquí aparece una de las trampas más peligrosas.
Cuando una persona descubre que ahorrar solamente quizá no sea suficiente, puede llegar a la conclusión equivocada:
“Entonces necesito conseguir una rentabilidad enorme.”
No.
Construir patrimonio no consiste necesariamente en encontrar una inversión que multiplique tu dinero rápidamente.
Especialmente si empiezas después de los 40, la sensación de haber perdido tiempo puede empujarte a asumir riesgos excesivos.
Promesas del 20 % mensual.
Criptomonedas desconocidas.
Plataformas que garantizan rentabilidades extraordinarias.
Negocios que supuestamente no pueden perder.
Inversiones que no comprendes.
La búsqueda desesperada de rentabilidad puede destruir en semanas el ahorro acumulado durante años.
El objetivo no es hacer que tu dinero crezca lo más rápido posible.
Es encontrar una relación entre rentabilidad, riesgo y tiempo que puedas mantener.
Construir patrimonio necesita activos
Ahorrar significa conservar una parte de tus ingresos.
Construir patrimonio implica progresivamente transformar parte de ese ahorro en activos.
¿Qué es un activo?
Simplificando mucho, podemos considerarlo algo que posee valor económico y que puede contribuir a tu patrimonio.
Puede ser una inversión financiera.
Una propiedad.
Una participación empresarial.
Un activo digital.
O incluso determinados recursos capaces de generar ingresos.
Pero no todos los activos tienen el mismo riesgo.
Ni la misma liquidez.
Ni la misma rentabilidad esperada.
Ni el mismo horizonte temporal.
Por eso el siguiente paso después de aprender a ahorrar no es comprar cualquier activo.
Es aprender a distinguirlos.
Los fondos indexados pueden ser una alternativa para estudiar
Para muchas personas que empiezan a invertir, los fondos indexados pueden ser una opción que merece la pena conocer.
Su objetivo suele ser replicar el comportamiento de un índice compuesto por diferentes empresas.
Esto permite obtener exposición a muchas compañías sin necesidad de elegir individualmente cuál será la próxima ganadora.
La diversificación puede ayudar a reducir determinados riesgos, aunque nunca elimina la posibilidad de perder dinero.
Antes de invertir debes estudiar:
qué índice replica;
qué empresas contiene;
qué costes tiene;
qué riesgos asumes;
cuál es su fiscalidad;
y qué horizonte temporal necesitas.
Sencillo no significa libre de riesgo.
Pero tampoco necesitas convertirte en analista profesional para empezar a comprender cómo funcionan las inversiones a largo plazo.
Una vivienda también puede formar parte de tu patrimonio
Para muchas familias, la vivienda representa una de las mayores partes de su patrimonio.
Si posees una vivienda valorada en 200.000 euros y todavía debes 80.000 de hipoteca, no deberías considerar los 200.000 euros completos como patrimonio neto.
La deuda también cuenta.
Además, una vivienda tiene características diferentes a una cuenta bancaria o un fondo.
No puedes convertir una habitación en 20.000 euros de liquidez inmediata para pagar una emergencia.
Por eso es importante no confundir:
patrimonio;
liquidez;
e ingresos.
Puedes tener un patrimonio elevado y muy poco dinero disponible.
También puedes tener mucho dinero en efectivo y pocos activos productivos.
Una estrategia financiera saludable intenta encontrar un equilibrio.
Bitcoin puede formar parte de tu patrimonio, pero no sustituye una estrategia
Cuando hablamos de construir patrimonio, Bitcoin merece una consideración aparte.
Durante los últimos años muchas personas han llegado al mundo de la inversión precisamente a través de las criptomonedas.
El problema aparece cuando se pasa de no invertir absolutamente nada a concentrar una gran parte del ahorro en un único activo muy volátil.
Bitcoin puede estudiarse como una posible parte de una estrategia patrimonial a largo plazo.
Pero eso no significa que deba convertirse en toda la estrategia.
Puedes considerar interesante su potencial y, al mismo tiempo, reconocer que su precio puede experimentar caídas importantes.
Ambas cosas pueden ser ciertas.
Si decides incorporar Bitcoin a tu patrimonio, la cantidad debería estar relacionada con tu tolerancia al riesgo, tus objetivos y tu situación financiera.
No con el miedo a perderte la próxima subida.
Nunca confundas criptomonedas con tu fondo de emergencia
Imagina que has conseguido ahorrar 6.000 euros.
Es todo el dinero líquido que tienes.
Decides invertirlo completamente en criptomonedas porque mantenerlo en una cuenta te parece poco rentable.
Poco después, el mercado cae con fuerza.
Tus 6.000 euros pasan temporalmente a valer 4.000.
Y precisamente entonces necesitas 3.000 euros para afrontar un problema inesperado.
Ahora tienes dos problemas.
El imprevisto.
Y la necesidad de vender una inversión en un mal momento.
El error no necesariamente estuvo en estudiar o invertir en criptomonedas.
El error estuvo en utilizar para invertir un dinero cuya función era protegerte.
Tu fondo de emergencia necesita estar preparado para una emergencia.
Tu capital de inversión tiene otro trabajo.
Si quieres saber dónde tienes que tener el dinero de tu fondo de emergencia, aquí te dejo una lectura que puede ayudarte con ello: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
No todas las criptomonedas tienen el mismo riesgo
También debemos evitar tratar todas las criptomonedas como si fueran iguales.
No lo son.
Bitcoin tiene unas características.
Las stablecoins tienen otras.
Los protocolos DeFi introducen riesgos adicionales.
Los proyectos pequeños pueden tener riesgos todavía mayores.
En el mundo de las criptomonedas puedes encontrarte con:
volatilidad;
fallos tecnológicos;
ataques informáticos;
problemas de liquidez;
errores en contratos inteligentes;
pérdida de claves;
cambios regulatorios;
proyectos que desaparecen;
y directamente estafas.
Una rentabilidad muy elevada no debería hacerte olvidar estos riesgos.
De hecho, cuanto más extraordinaria sea una rentabilidad prometida, más importante debería ser preguntarte de dónde procede.
Una rentabilidad alta no es dinero gratis
Supongamos que encuentras una plataforma que ofrece una rentabilidad muy superior a la que puedes obtener con productos tradicionales.
La pregunta incorrecta sería:
“¿Cuánto puedo ganar?”
La primera pregunta debería ser:
“¿Qué riesgo estoy asumiendo para que alguien me pague esa rentabilidad?”
Después:
¿Quién controla mi dinero?
¿Dónde está depositado?
¿Cómo se genera el rendimiento?
¿Puedo retirarlo?
¿Qué ocurre si falla la plataforma?
¿Qué ocurre si desaparece la liquidez?
¿Qué contratos intervienen?
¿Qué protección tengo si algo sale mal?
Una cifra de rentabilidad por sí sola dice muy poco.
Para construir patrimonio importa tanto lo que puedes ganar como aquello que puedes perder.
Diversificar ayuda a evitar que una sola decisión determine tu futuro
Imagina dos personas.
La primera tiene prácticamente todo su patrimonio invertido en un único activo.
La segunda reparte su patrimonio entre diferentes tipos de activos de acuerdo con sus objetivos y tolerancia al riesgo.
Si la única inversión de la primera persona sufre un problema grave, todo su patrimonio puede quedar comprometido.
La segunda también puede sufrir pérdidas.
Diversificar no evita que los mercados caigan.
Pero puede reducir la dependencia de una única empresa, sector, activo o estrategia.
Construir patrimonio durante décadas debería parecerse más a crear una estructura resistente que a apostar todo a una sola carta.
Diversificar tampoco significa comprar cualquier cosa
Existe otro extremo.
Tener:
quince criptomonedas;
ocho fondos;
acciones de veinte empresas;
tres plataformas DeFi;
dos cuentas remuneradas;
oro;
plata;
crowdfunding;
y varios productos que apenas comprendes.
Eso no necesariamente significa que tengas una buena diversificación.
Puede significar simplemente que tienes una cartera demasiado complicada.
Antes de añadir una inversión, pregúntate:
¿Qué función cumple?
¿Qué riesgo añade?
¿En qué circunstancias podría perder dinero?
¿Tengo ya otro activo que hace prácticamente lo mismo?
¿Comprendo realmente dónde estoy invirtiendo?
Una estrategia sencilla que entiendes puede ser mucho más útil que una cartera enorme que no sabes controlar.
Pagar deudas también puede ayudarte a construir patrimonio
Construir patrimonio no consiste únicamente en acumular activos.
Recuerda:
Patrimonio neto = activos − deudas.
Por tanto, reducir tus deudas también puede aumentar tu patrimonio neto.
Imagina que tienes:
25.000 euros en activos;
y 15.000 euros en deudas.
Tu patrimonio neto sería aproximadamente:
10.000 euros.
Si consigues reducir la deuda hasta 10.000 euros manteniendo el resto igual, tu patrimonio neto habría aumentado hasta:
15.000 euros.
No has comprado ninguna acción.
No has invertido en Bitcoin.
No has adquirido una propiedad.
Simplemente debes menos.
Y tu situación patrimonial ha mejorado.
Algunas deudas pueden destruir tu capacidad de invertir
No todas las deudas tienen las mismas características.
Una hipoteca a largo plazo no es necesariamente comparable con una tarjeta de crédito con intereses elevados.
Las deudas caras pueden consumir precisamente el dinero que necesitas para construir patrimonio.
Imagina que cada mes destinas:
150 euros a una tarjeta;
120 euros a un préstamo;
y 80 euros a una financiación.
Son 350 euros mensuales.
Cuando esas deudas desaparezcan, esos 350 euros pueden tener otro destino.
Ahorro.
Inversión.
Amortización de otras deudas.
O una combinación de varios objetivos.
Eliminar una cuota no debería ser automáticamente una invitación a crear otra.
Puede convertirse en una oportunidad para aumentar tu patrimonio.
Construir patrimonio también depende de cuánto ganas
Existe un límite a la cantidad de gastos que puedes recortar.
Puedes eliminar suscripciones.
Renegociar seguros.
Reducir compras impulsivas.
Comparar tarifas.
Organizar mejor la alimentación.
Pero llegará un momento en que seguir recortando perjudicará tu calidad de vida.
Por eso existe otra variable:
los ingresos.
Si actualmente puedes ahorrar 100 euros mensuales, aumentar tus ingresos en 200 euros y conservar una parte importante de ese incremento puede acelerar considerablemente tu progreso.
No necesitas necesariamente crear una gran empresa.
Puedes estudiar posibilidades como:
mejorar profesionalmente;
adquirir una nueva habilidad;
negociar tu salario;
realizar trabajos adicionales;
ofrecer un servicio;
crear un pequeño negocio;
monetizar conocimientos que ya tienes.
Tu capacidad de generar ingresos también es un activo.
Evita que tus nuevos ingresos desaparezcan
Aquí vuelve a aparecer un enemigo conocido:
la inflación del estilo de vida.
Ganas 200 euros más.
Y gastas 200 euros más.
Después ganas otros 300.
Y tus gastos vuelven a aumentar 300.
Tu nivel de vida mejora.
Pero tu capacidad de construir patrimonio permanece prácticamente igual.
No necesitas guardar cada euro adicional que ganes.
También trabajas para disfrutar de tu vida.
Una estrategia razonable podría consistir en dividir los aumentos.
Una parte mejora tu presente.
Otra construye tu futuro.
Así puedes avanzar financieramente sin sentir que todos los esfuerzos existen únicamente para un día lejano.
Ahorrar 300 euros no siempre produce el mismo resultado
Veamos un ejemplo sencillo.
Dos personas consiguen apartar 300 euros mensuales durante muchos años.
La primera mantiene todo el dinero acumulado destinado al largo plazo completamente parado.
La segunda primero construye su fondo de emergencia y después destina una parte de sus nuevas aportaciones a inversiones diversificadas que comprende y considera adecuadas para su horizonte temporal.
Ambas están ahorrando.
Pero están utilizando el ahorro de manera diferente.
Después de diez o veinte años, los resultados podrían ser muy distintos.
La primera dependerá principalmente del dinero que haya aportado.
La segunda habrá combinado:
aportaciones;
tiempo;
y el posible rendimiento de sus inversiones.
No podemos conocer anticipadamente cuál será la rentabilidad.
Puede haber años de pérdidas.
Incluso periodos prolongados con malos resultados.
Pero esta diferencia explica por qué ahorrar e invertir cumplen funciones distintas dentro de una estrategia patrimonial.
La automatización puede convertir una intención en un sistema
Muchas personas quieren ahorrar.
También quieren invertir.
Pero esperan a ver qué ocurre al final del mes.
Cobran.
Pagan recibos.
Compran.
Salen.
Surgen imprevistos.
Y cuando llega el último día:
“No ha sobrado nada.”
Puedes invertir el proceso.
Cuando cobras, una parte del dinero se dirige automáticamente a tus objetivos.
Por ejemplo:
una cantidad al fondo de emergencia;
otra a ahorro para gastos previstos;
y, cuando tu base financiera esté preparada, otra a inversión.
No importa que inicialmente sean cantidades pequeñas.
Lo importante es transformar una buena intención en un comportamiento repetible.
Tu patrimonio necesita tiempo, no atención constante
Construir patrimonio no debería obligarte a mirar tus inversiones veinte veces al día.
De hecho, hacerlo puede provocar decisiones emocionales.
Cuando los mercados suben, aparece la euforia.
Cuando caen, aparece el miedo.
Y entonces podemos terminar haciendo exactamente lo contrario de lo que habíamos planificado.
Comprar después de grandes subidas por miedo a quedarnos fuera.
Vender después de grandes caídas por miedo a perder todavía más.
Una estrategia a largo plazo necesita revisiones.
Pero no necesariamente vigilancia constante.
Si tu horizonte es de diez, quince o veinte años, cada movimiento diario del mercado no debería convertirse en una decisión financiera.
Mide tu patrimonio, no solamente tus ahorros
Tu cuenta de ahorro puede decirte cuánto dinero tienes disponible.
Pero no muestra toda tu situación.
Una o dos veces al año puedes calcular:
valor aproximado de tus activos;
dinero ahorrado;
valor de tus inversiones;
otras propiedades relevantes;
deudas pendientes;
y patrimonio neto.
Imagina esta evolución:
Año 1: 12.000 euros.
Año 2: 16.500 euros.
Año 3: 21.000 euros.
Año 4: 27.000 euros.
No significa que todos los años vayan a ser positivos.
Los mercados pueden caer.
Los activos pueden perder valor.
Pueden aparecer gastos importantes.
Pero observar la evolución durante periodos largos te permite saber si realmente estás construyendo algo.
El objetivo no es tener más inversiones, sino una mejor situación financiera
A veces confundimos actividad con progreso.
Abrir más cuentas.
Comprar más fondos.
Tener más criptomonedas.
Utilizar más plataformas.
Realizar más operaciones.
Nada de eso garantiza que estés construyendo más patrimonio.
Tu objetivo podría ser mucho más sencillo:
tener menos deudas;
un fondo de emergencia suficiente;
más margen financiero;
una cartera de inversiones que comprendas;
aportaciones periódicas;
ingresos crecientes;
y un patrimonio neto que avance con el tiempo.
No necesitas una estrategia que impresione a otras personas.
Necesitas una estrategia que funcione para tu vida.
Un plan sencillo para pasar del ahorro al patrimonio
Si actualmente estás ahorrando pero todavía no tienes una estrategia patrimonial, puedes seguir este orden.
1. Calcula tu patrimonio neto
Suma tus activos y resta tus deudas.
Necesitas conocer tu punto de partida.
2. Controla tus gastos
No necesitas registrar obsesivamente cada céntimo durante toda tu vida.
Pero sí debes saber aproximadamente cuánto cuesta mantener tu estilo de vida.
3. Crea margen financiero
Busca una diferencia sostenible entre ingresos y gastos.
Ese margen será el combustible de tu patrimonio.
4. Construye tu fondo de emergencia
Antes de asumir demasiado riesgo, crea protección.
Empieza con una cantidad pequeña y ve aumentándola progresivamente.
5. Reduce las deudas más perjudiciales
Especialmente aquellas con intereses elevados que consumen tu capacidad de ahorrar.
6. Separa el dinero por objetivos
No mezcles el dinero para emergencias con el destinado a invertir durante veinte años.
Cada euro necesita un trabajo.
7. Automatiza el ahorro
Decide una cantidad y sepárala al principio del mes.
No esperes siempre a ver qué sobra.
8. Aprende a invertir
Estudia los activos antes de comprar.
Comprende riesgo, costes, liquidez, fiscalidad y horizonte temporal.
9. Diversifica
Evita que una única inversión pueda decidir el futuro de todo tu patrimonio.
10. Aumenta tus ingresos
Utiliza parte de cualquier mejora salarial o ingreso adicional para acelerar la construcción de patrimonio.
11. Revisa tu patrimonio
Una o dos veces al año puede ser suficiente para comprobar si avanzas en la dirección correcta.
12. Repite durante años
Este último paso probablemente sea el más importante.
No existe una estrategia patrimonial útil si solamente puedes mantenerla durante tres meses.
Por qué ahorrar dinero no es suficiente para construir patrimonio
Ahorrar es fundamental.
Pero ahorrar solamente es el principio.
El ahorro te proporciona liquidez.
Te ayuda a crear un fondo de emergencia.
Te permite afrontar gastos.
Reduce tu dependencia de las deudas.
Y genera el capital que posteriormente puedes utilizar para construir tu futuro.
Pero el patrimonio necesita algo más.
Necesita activos.
Necesita controlar las deudas.
Necesita tiempo.
Puede necesitar inversión.
Puede beneficiarse del aumento de tus ingresos.
Y necesita una estrategia que puedas mantener durante muchos años.
No cometas tampoco el error contrario.
Después de leer que ahorrar no es suficiente, no pienses que debes invertir todo inmediatamente.
Primero protege tu base.
Después aprende.
Y finalmente permite que una parte del dinero que no necesitas a corto plazo tenga la oportunidad de trabajar para tu futuro.
No necesitas elegir entre ahorrar o invertir.
Necesitas comprender para qué sirve cada uno.
Ahorra para protegerte.
Invierte con prudencia para intentar crecer.
Reduce deudas para fortalecer tu patrimonio.
Aumenta tus ingresos para acelerar el proceso.
Y deja que el tiempo haga una parte del trabajo.
Quizá hoy solo puedas empezar con 50 euros.
Quizá con 100.
Quizá con 300.
La cantidad importa.
Pero también importa construir el sistema.
Porque dentro de diez años probablemente no recordarás cada pequeña compra que decidiste evitar.
Pero sí podrás comprobar qué ocurrió con todos aquellos euros que decidiste conservar y poner a trabajar para tu futuro.
Ahorrar es el comienzo.
Construir patrimonio es convertir ese ahorro, poco a poco, en una mayor seguridad, libertad y capacidad para decidir cómo quieres vivir.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Antes de realizar cualquier inversión debes hacer una investigación exhaustiva por tu cuenta, comprender cómo funciona el producto o activo, estudiar sus riesgos, costes, liquidez y fiscalidad, y valorar si se adapta a tu situación financiera y tolerancia al riesgo. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgos y puede provocar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Las criptomonedas presentan una volatilidad y unos riesgos especialmente elevados. Si decides invertir en Bitcoin, otras criptomonedas, DeFi o cualquier activo digital, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de rentabilidad, por recomendaciones de terceros o por miedo a quedarte fuera de una oportunidad. Investiga exhaustivamente antes de tomar cualquier decisión.