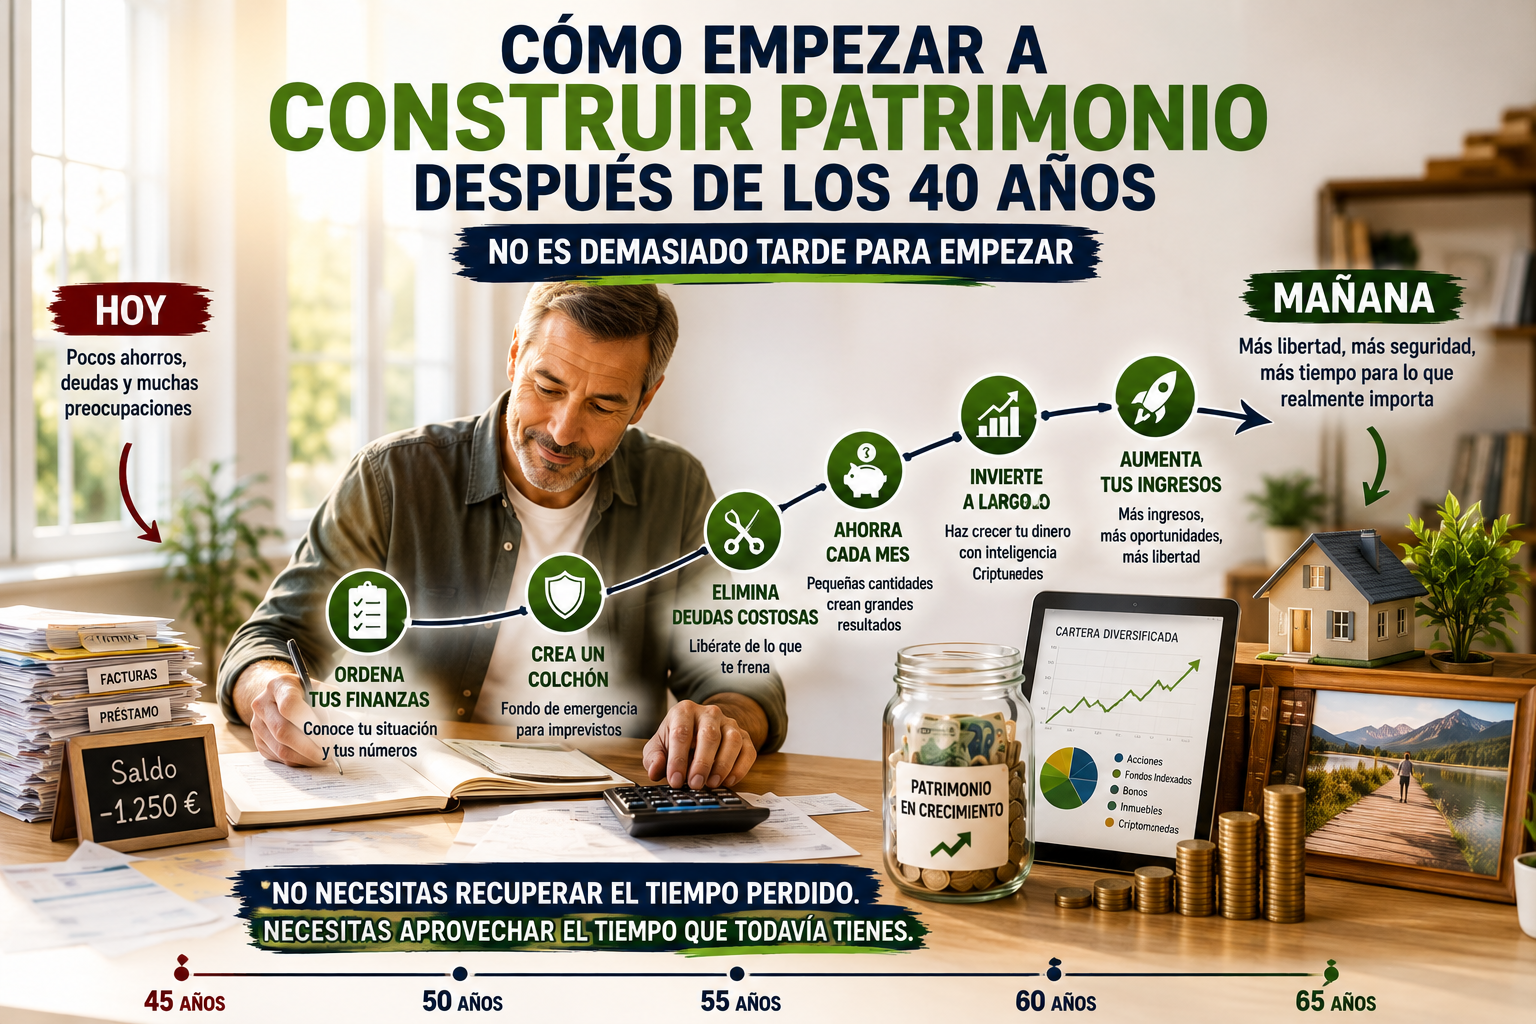

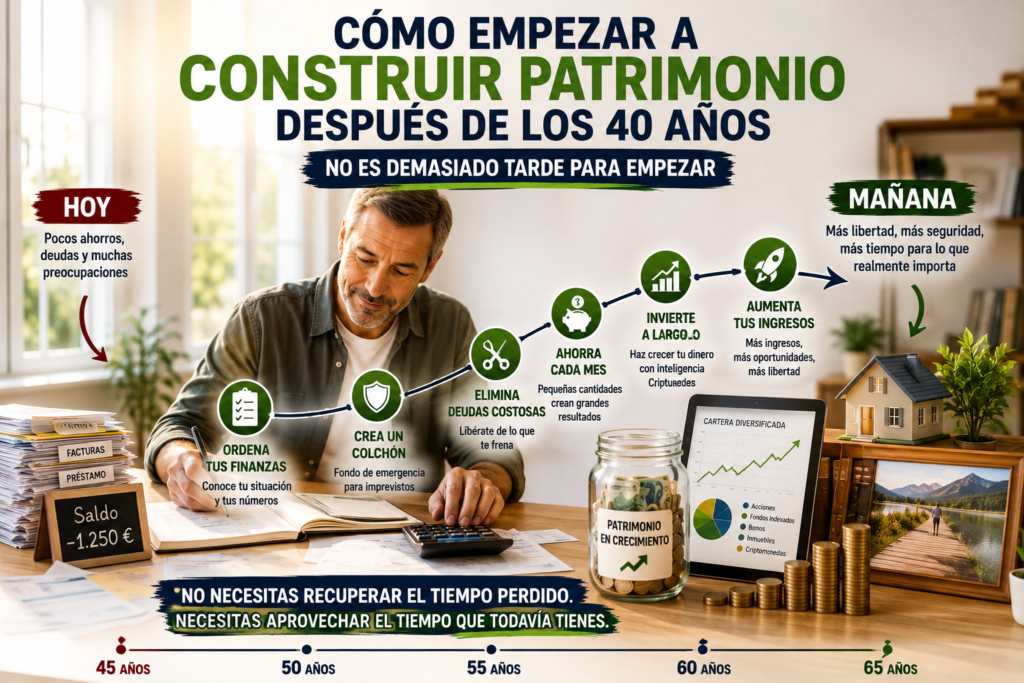
Cumples 40 años.
O 45.
Quizá 50.
Miras tu cuenta bancaria y haces una especie de balance silencioso.
Has trabajado durante muchos años. Has cobrado decenas o incluso cientos de nóminas. Has pagado alquileres, hipotecas, coches, seguros, vacaciones, recibos y miles de pequeñas compras que ya ni recuerdas.
Pero entonces aparece una pregunta incómoda:
“¿Qué patrimonio he construido después de todos estos años?”
Y quizá la respuesta no sea la que esperabas.
Puede que tengas algunos ahorros, pero muy pocos.
Quizá todavía tengas deudas.
Puede que nunca hayas invertido.
O incluso puedes sentir que has empezado demasiado tarde.
Ese pensamiento es peligroso.
Porque una persona de 45 años que piensa que ya es demasiado tarde puede llegar a los 55 sin haber empezado.
Y entonces sí habrá perdido otros diez años.
Construir patrimonio después de los 40 no consiste en intentar recuperar desesperadamente todo el tiempo pasado.
Consiste en utilizar mejor el tiempo que todavía tienes.
Y probablemente tengas más del que imaginas.
¿Es demasiado tarde para construir patrimonio después de los 40?
No.
Pero hay que reconocer una realidad.
No es lo mismo empezar a los 25 que empezar a los 45.
Una persona que comienza muy joven dispone de más tiempo para ahorrar, invertir y aprovechar el crecimiento acumulado de su dinero.
Eso es una ventaja.
Pero empezar después de los 40 también puede ofrecer algunas ventajas que normalmente olvidamos.
Probablemente conoces mejor tus gastos.
Es posible que tus ingresos sean mayores que cuando tenías 25 años.
Quizá ya hayas cometido suficientes errores financieros como para saber cuáles no quieres repetir.
Y, sobre todo, puedes tener una visión mucho más clara de lo que quieres conseguir durante los próximos 15, 20 o 25 años.
El mayor peligro no es haber empezado tarde.
Es utilizar el hecho de haber empezado tarde como excusa para no empezar nunca.
Tu primera misión no es invertir: es conocer tu situación actual
Cuando alguien decide construir patrimonio, suele pensar inmediatamente en inversiones.
Fondos.
Acciones.
Bitcoin.
Inmuebles.
Pero antes de decidir dónde colocar tu dinero necesitas saber desde dónde partes.
Haz una fotografía de tu situación financiera.
Anota:
cuánto dinero tienes en cuentas;
cuánto tienes ahorrado;
qué inversiones posees;
qué deudas mantienes;
cuánto debes de hipoteca;
qué otros activos tienes;
y cuáles son tus gastos esenciales mensuales.
No necesitas un programa sofisticado.
Una hoja de cálculo, un cuaderno o incluso una hoja de papel pueden ser suficientes.
Lo importante es dejar de trabajar con sensaciones.
“No tengo casi nada.”
“Debo bastante.”
“Creo que gasto demasiado.”
Eso no sirve para construir una estrategia.
Necesitas números.
Calcula tu patrimonio neto
Existe una cifra sencilla que puede ayudarte a entender tu situación:
tu patrimonio neto.
De forma simplificada:
Patrimonio neto = activos − deudas.
Imagina que tienes:
10.000 euros en ahorros.
5.000 euros en inversiones.
Un coche con un valor aproximado de 10.000 euros.
Y otros activos por valor de 5.000 euros.
Total de activos:
30.000 euros.
Pero también tienes:
8.000 euros de préstamo.
4.000 euros de otras deudas.
Total:
12.000 euros.
Tu patrimonio neto aproximado sería:
30.000 − 12.000 = 18.000 euros.
No necesitas obsesionarte con calcular hasta el último objeto que tienes en casa.
La finalidad es disponer de una referencia que puedas seguir a lo largo del tiempo.
Si hoy tu patrimonio neto es de 18.000 euros y dentro de un año es de 25.000, estás avanzando.
Aunque tu sueldo no haya cambiado.
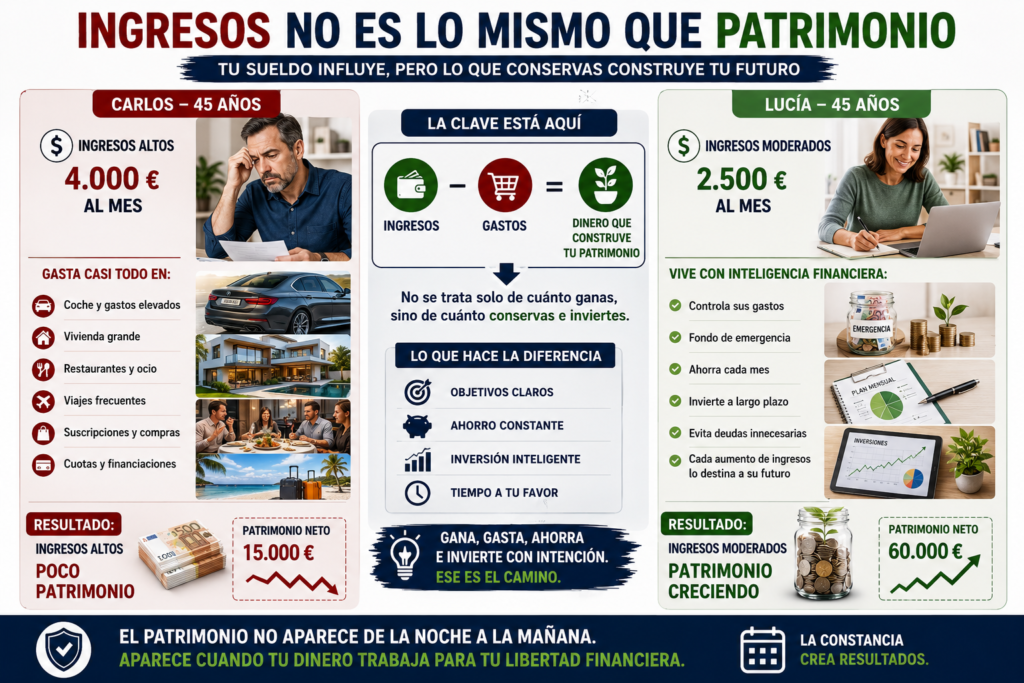
No confundas ingresos con patrimonio
Este es uno de los errores financieros más importantes.
Ganar mucho dinero no significa necesariamente tener mucho patrimonio.
Imagina dos personas de 45 años.
Carlos gana 4.000 euros al mes.
Tiene un coche caro, una vivienda grande, varias suscripciones, viajes frecuentes y un nivel de vida elevado.
Pero apenas ahorra.
Lucía gana 2.500 euros.
Conduce un coche normal.
Controla sus gastos.
Tiene un fondo de emergencia.
Invierte todos los meses.
Y ha conseguido acumular 60.000 euros entre ahorro e inversiones.
¿Quién está construyendo más patrimonio?
La respuesta no depende únicamente del sueldo.
El patrimonio aparece cuando una parte de lo que ganas permanece contigo y empieza a trabajar para tu futuro.
Puedes ganar 5.000 euros y gastar 5.000.
Después de diez años habrás movido muchísimo dinero.
Pero eso no significa que lo hayas conservado.
Después de los 40 necesitas crear margen financiero
Para construir patrimonio necesitas una diferencia entre:
lo que ganas;
y lo que gastas.
Sin esa diferencia resulta extremadamente difícil avanzar.
Supongamos que ingresas 2.500 euros mensuales y gastas 2.450.
Tu margen es:
50 euros.
Puedes empezar con esos 50.
Pero si quieres acelerar la construcción de patrimonio tendrás que intentar ampliar progresivamente esa diferencia.
Quizá hasta:
100 euros.
Después 200.
Más adelante 300.
No necesitas transformar tu vida en un mes.
Necesitas construir margen.
No empieces recortando todo lo que te hace feliz
Uno de los motivos por los que muchos presupuestos fracasan es que se convierten en una especie de castigo.
Nada de restaurantes.
Nada de viajes.
Nada de ocio.
Nada de caprichos.
Ahorrar absolutamente todo.
Puede funcionar durante unas semanas.
Pero si tu estrategia necesita que vivas frustrado durante los próximos veinte años, probablemente no sea una buena estrategia.
Empieza por los gastos que menos valor aportan.
Suscripciones olvidadas.
Comisiones innecesarias.
Compras impulsivas.
Servicios duplicados.
Financiaciones que podrías evitar.
Tarifas que puedes renegociar.
Gastos recurrentes que apenas disfrutas.
No se trata de eliminar la vida que te gusta.
Se trata de dejar de pagar por cosas que ni siquiera mejoran esa vida.
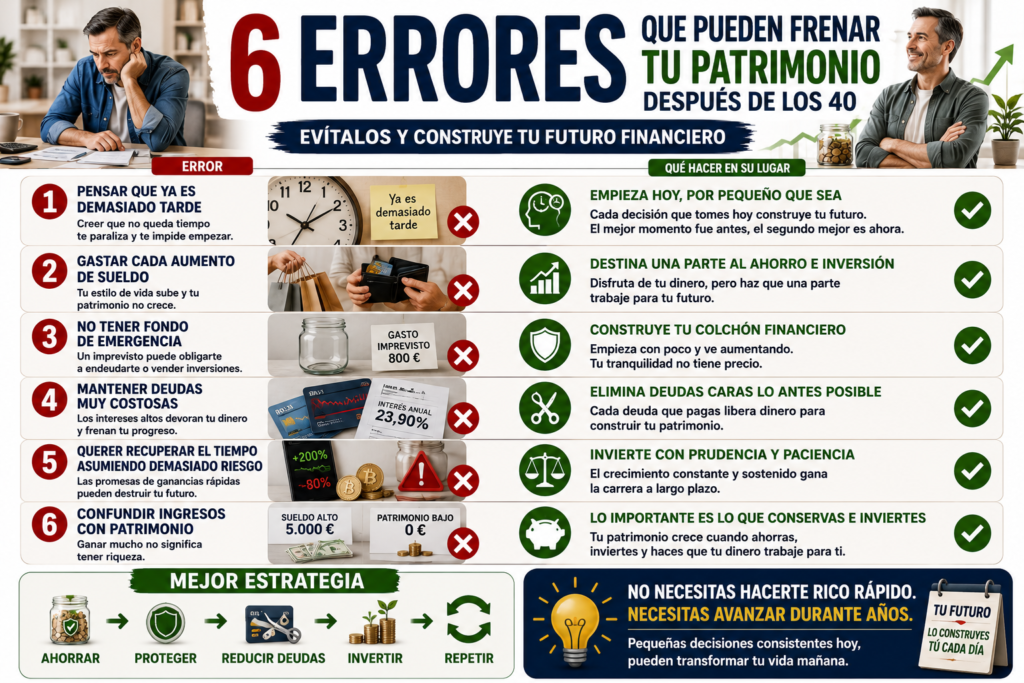
Evita que cada aumento de sueldo se convierta en más gastos
Este punto puede cambiar completamente tu futuro financiero.
Cobras 2.000 euros.
Te suben el sueldo a 2.300.
Piensas:
“Ahora podré ahorrar 300 euros.”
Seis meses después tienes un coche más caro, dos nuevas suscripciones, cenas más frecuentes y unas vacaciones mejores.
Vuelves a gastar prácticamente todo.
Tu sueldo ha aumentado.
Tu patrimonio no.
A esto se le suele llamar inflación del estilo de vida.
Después de los 40, cada aumento de ingresos puede convertirse en una oportunidad extraordinaria para acelerar tu patrimonio.
No necesitas ahorrar el 100 % de cada subida.
Puedes disfrutar una parte.
Pero intenta que otra parte vaya directamente hacia tu futuro.
Por ejemplo, recibes 200 euros más al mes.
Puedes utilizar:
100 euros para mejorar tu vida actual;
100 euros para aumentar automáticamente tu ahorro o inversión.
Has conseguido disfrutar más sin entregar todo el aumento a nuevos gastos.
Construye primero una base financiera resistente
Antes de intentar obtener grandes rentabilidades, necesitas evitar que un pequeño problema destruya tu estrategia.
Una avería.
Una reparación en casa.
Una pérdida temporal de ingresos.
Un gasto médico inesperado.
Si cualquier problema de 800 euros te obliga a vender inversiones o utilizar una tarjeta de crédito, tu estructura todavía es frágil.
Por eso construir patrimonio después de los 40 debería comenzar con una base.
Esa base incluye:
controlar tus gastos;
mantener las deudas bajo control;
crear un colchón financiero;
y disponer de dinero para los imprevistos.
No es la parte más emocionante.
Pero es la que permite que todo lo demás sobreviva.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Crea un fondo de emergencia antes de asumir demasiado riesgo
Tu fondo de emergencia no está diseñado para hacerte rico.
Está diseñado para impedir que un problema financiero pequeño se convierta en uno grande.
La cantidad dependerá de tu situación.
Puedes empezar con:
500 euros.
Después 1.000.
Más adelante un mes de gastos esenciales.
Y progresivamente avanzar hacia varios meses.
Una persona con empleo estable y dos ingresos en el hogar puede necesitar una protección diferente a un autónomo con ingresos variables.
Lo importante es que ese dinero sea seguro, líquido y accesible.
Cuando ocurre una emergencia, no quieres preguntarte si el mercado está subiendo o bajando.
Quieres disponer del dinero.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Ataca especialmente las deudas que destruyen tu capacidad de ahorrar
No todas las deudas tienen el mismo impacto.
Una deuda con intereses elevados puede absorber durante años el dinero que podrías utilizar para construir patrimonio.
Tarjetas de crédito.
Créditos al consumo.
Determinadas compras financiadas.
Préstamos caros.
Haz una lista con:
saldo pendiente;
cuota;
tipo de interés;
y plazo.
Después identifica cuáles están haciendo más daño.
Cada deuda que eliminas puede liberar dinero todos los meses.
Imagina que terminas de pagar una cuota de 180 euros.
Tienes dos opciones.
Pensar:
“Ahora puedo gastar 180 euros más.”
O pensar:
“Acabo de aumentar mi capacidad de construir patrimonio en 180 euros mensuales.”
La segunda decisión puede transformar los próximos años.
Tu edad no debería empujarte a asumir riesgos desesperados
Este es uno de los mayores peligros de empezar después de los 40.
Piensas:
“Voy tarde. Necesito recuperar tiempo.”
Entonces aparece alguien prometiendo:
20 % mensual.
Una criptomoneda que supuestamente multiplicará su precio.
Una inversión “segura” con rentabilidades extraordinarias.
Un sistema que promete convertir 5.000 euros en 100.000.
La sensación de llegar tarde puede hacer que una persona asuma precisamente los riesgos que menos puede permitirse.
No necesitas recuperar veinte años en dos.
Necesitas utilizar correctamente los próximos veinte.
Construir patrimonio es un proceso, no un golpe de suerte
Imagina que empiezas con 45 años.
Consigues destinar 300 euros mensuales a construir patrimonio.
Son:
3.600 euros al año.
En diez años habrás aportado:
36.000 euros.
En veinte años:
72.000 euros.
Y eso sin contar ningún posible rendimiento obtenido durante el camino.
Si con el tiempo consigues aumentar la aportación a 400, 500 o 600 euros mensuales, la diferencia puede ser considerable.
La cifra importante no es únicamente cuánto tienes hoy.
También importa cuánto puedes aportar de forma constante durante los próximos años.
Ahí empieza a cambiar la historia.
Automatiza la construcción de patrimonio
Una de las mejores formas de avanzar es dejar de tomar la misma decisión todos los meses.
Si esperas hasta final de mes para comprobar cuánto ha sobrado, muchas veces no sobrará nada.
Puedes invertir el orden.
Cobras.
Separar una cantidad.
Después organizas el resto.
Quizá sean 100 euros.
Quizá 300.
Quizá 500.
Lo importante es convertirlo en un proceso automático.
Cuando ahorrar e invertir dependen exclusivamente de tu fuerza de voluntad, cada mes necesitas decidir.
Cuando están automatizados, se convierten en parte de tu sistema financiero.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
Empieza con una cantidad sostenible, no impresionante
No necesitas contarle a nadie cuánto inviertes.
No necesitas demostrar nada.
Si puedes empezar con 50 euros mensuales, empieza con 50.
Si puedes con 200, empieza con 200.
Lo importante es que puedas mantenerlo.
Es mejor invertir 150 euros mensuales durante diez años que intentar invertir 700 durante tres meses y abandonar porque tu presupuesto no lo soporta.
Después de los 40, la constancia puede ser una herramienta mucho más poderosa que la intensidad temporal.
Después de construir la base, empieza a invertir
Ahorrar es fundamental.
Pero si tu objetivo es construir patrimonio durante los próximos 10, 15 o 20 años, probablemente tendrás que plantearte qué hacer con una parte del dinero que no necesitas a corto plazo.
Aquí aparece la inversión.
Invertir significa aceptar cierto nivel de riesgo con la expectativa de obtener crecimiento a largo plazo.
Pero antes de hacerlo deberías tener claro algo:
no inviertas dinero que puedas necesitar próximamente.
El fondo de emergencia tiene una función.
El dinero destinado a los gastos de los próximos meses tiene otra.
Y el capital destinado a invertir debería tener un horizonte diferente.
Separar estas tres categorías evita muchos problemas.
Si quieres saber dónde tienes que tener el dinero de tu fondo de emergencia, aquí te dejo una lectura que puede ayudarte con ello: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
No necesitas convertirte en experto para empezar a invertir
Una de las razones por las que muchas personas nunca empiezan es porque creen que invertir requiere conocimientos extraordinarios.
Ven gráficos.
Indicadores.
Noticias económicas.
Miles de acciones.
Criptomonedas.
Tipos de interés.
Y concluyen:
“Esto no es para mí.”
Pero construir una cartera a largo plazo no tiene por qué significar operar todos los días ni intentar predecir constantemente los mercados.
Para muchos inversores particulares, comprender unas pocas ideas fundamentales puede ser más útil que intentar saberlo todo.
Diversificación.
Costes.
Riesgo.
Horizonte temporal.
Aportaciones periódicas.
Y paciencia.
El objetivo no debería ser demostrar que sabes más que el mercado.
Debería ser construir un sistema que puedas comprender y mantener.
Los fondos indexados pueden ser una opción para estudiar
Una de las alternativas que puedes investigar son los fondos indexados.
Su objetivo generalmente no consiste en intentar seleccionar constantemente las empresas que más van a subir.
Buscan replicar el comportamiento de un índice determinado.
Por ejemplo, existen productos que siguen índices formados por cientos o miles de empresas.
Esto permite obtener exposición a muchas compañías mediante un único vehículo de inversión.
La diversificación no elimina el riesgo.
Los mercados pueden caer.
Y pueden hacerlo durante periodos prolongados.
Pero repartir una inversión entre numerosas empresas puede reducir la dependencia del resultado de una única compañía.
Antes de invertir en cualquier fondo debes estudiar sus características, comisiones, composición, riesgos, fiscalidad y funcionamiento.
Nunca inviertas únicamente porque alguien diga que una alternativa es “buena”.
Comprende primero dónde estás poniendo tu dinero.
No necesitas adivinar cuál será el mejor momento para empezar
Una preocupación frecuente es:
“¿Y si invierto hoy y mañana cae el mercado?”
Puede ocurrir.
Nadie conoce con certeza el comportamiento del mercado a corto plazo.
Una estrategia que algunas personas utilizan consiste en realizar aportaciones periódicas.
Por ejemplo:
100 euros cada mes.
O 200.
O 300.
Cuando los precios son altos compras menos participaciones.
Cuando bajan, la misma cantidad puede comprar más.
Esto no garantiza beneficios ni evita pérdidas.
Pero reduce la necesidad de intentar acertar continuamente el momento perfecto de entrada.
Después de los 40, construir un hábito de aportación puede ser más realista que intentar descubrir el próximo gran movimiento del mercado.
Diversificar no significa comprar veinte cosas que no comprendes
Otro error habitual consiste en confundir diversificación con acumulación.
Cinco fondos.
Doce acciones.
Ocho criptomonedas.
Dos plataformas.
Tres aplicaciones.
Y al final no sabes exactamente qué tienes.
Una cartera sencilla puede estar mejor diversificada que una cartera aparentemente compleja.
Antes de añadir una inversión, pregúntate:
¿Qué función cumple?
¿Qué riesgo añade?
¿Por qué la tengo?
¿Qué ocurriría si pierde una parte importante de su valor?
Si no puedes responder, quizá todavía no la comprendas suficientemente.
Bitcoin puede formar parte de una estrategia, pero no debería sustituirla
Las criptomonedas atraen especialmente a quienes sienten que han empezado tarde.
Es comprensible.
Las grandes subidas históricas hacen pensar:
“Quizá aquí pueda recuperar el tiempo perdido.”
Pero esa mentalidad puede ser peligrosa.
Bitcoin y otros criptoactivos pueden experimentar movimientos muy importantes tanto al alza como a la baja.
Por eso no deberían confundirse con un fondo de emergencia ni con dinero necesario para tus gastos.
Si decides estudiar Bitcoin como parte de una estrategia patrimonial, una posibilidad es limitar su peso dentro del conjunto de tus activos según tu tolerancia al riesgo.
No necesitas decidir entre:
“Todo en Bitcoin.”
o:
“Nada en Bitcoin.”
Puedes estudiar el activo, comprender sus riesgos y decidir si tiene sentido dentro de una cartera más amplia.
No todas las criptomonedas tienen el mismo riesgo
Uno de los errores más peligrosos es pensar que todo el mercado de criptomonedas funciona igual.
No es así.
Existen enormes diferencias entre Bitcoin, proyectos consolidados, protocolos experimentales, tokens pequeños y activos puramente especulativos.
Una rentabilidad potencial extraordinaria normalmente viene acompañada de riesgos importantes.
Volatilidad.
Fallos tecnológicos.
Problemas de liquidez.
Hackeos.
Cambios regulatorios.
Proyectos que desaparecen.
Pérdida de claves.
Fraudes.
Si tienes 45, 50 o 55 años y estás intentando construir patrimonio para las próximas décadas, no necesitas convertir tu futuro financiero en una apuesta.
Puedes asumir únicamente aquellos riesgos que comprendes y que tu situación económica puede soportar.
Nunca utilices tu fondo de emergencia para comprar criptomonedas
Imagina que has conseguido ahorrar 5.000 euros.
Es todo tu colchón financiero.
Bitcoin cae con fuerza y piensas:
“Esta es la oportunidad.”
Inviertes los 5.000.
Después el mercado vuelve a caer un 30 %.
Y justo entonces pierdes temporalmente tu trabajo.
Necesitas el dinero.
El problema no es necesariamente haber invertido en Bitcoin.
El problema es haber utilizado un dinero cuya función era protegerte.
Tu fondo de emergencia tiene que estar disponible cuando ocurre una emergencia.
El capital de inversión debe ser diferente.
Aumentar tus ingresos puede acelerar enormemente el proceso
Existe un límite para reducir gastos.
Puedes eliminar suscripciones.
Renegociar servicios.
Controlar compras.
Pero llega un momento en el que ya no puedes recortar mucho más sin deteriorar tu calidad de vida.
Los ingresos, en cambio, pueden tener más margen de crecimiento.
Después de los 40 puedes preguntarte:
¿Qué conocimientos tengo que alguien estaría dispuesto a pagar?
¿Qué experiencia profesional he acumulado?
¿Puedo mejorar mi salario?
¿Puedo desarrollar una actividad complementaria?
¿Puedo vender un servicio?
¿Puedo crear una pequeña fuente adicional de ingresos?
No necesitas crear una empresa millonaria.
Imagina que consigues generar:
200 euros adicionales al mes.
Y decides destinarlos íntegramente a construir patrimonio.
Son:
2.400 euros al año.
En diez años habrás aportado 24.000 euros adicionales, sin contar posibles rendimientos.
Una pequeña segunda fuente de ingresos mantenida durante muchos años puede tener un impacto considerable.
Utiliza tu experiencia como un activo
A los 40 o 50 años quizá no tengas la energía de los 20.
Pero posees algo que una persona de 20 todavía no puede comprar:
experiencia.
Has trabajado.
Has solucionado problemas.
Has cometido errores.
Conoces un sector.
Tienes habilidades.
Quizá sabes reparar cosas.
Gestionar equipos.
Vender.
Organizar.
Enseñar.
Cocinar.
Diseñar.
Escribir.
Negociar.
Utilizar herramientas concretas.
Parte de la construcción de patrimonio puede consistir en encontrar una forma de convertir ese conocimiento en ingresos adicionales.
Tu capital no es únicamente el dinero que tienes en el banco.
También son tus conocimientos, experiencia y capacidad de generar ingresos.
Define qué significa patrimonio para ti
No todas las personas necesitan llegar al mismo lugar.
Para alguien, construir patrimonio puede significar tener:
una vivienda pagada;
50.000 euros invertidos;
y cero deudas.
Para otra persona:
200.000 euros en inversiones.
Para otra:
suficiente capital para complementar su pensión.
Y para otra:
simplemente poder dormir sabiendo que podría vivir dos años sin trabajar.
Necesitas una meta.
Porque “quiero tener más dinero” no es una estrategia.
Pregúntate:
¿Cómo quiero estar económicamente a los 50?
¿Y a los 60?
¿Y cuando deje de trabajar?
Después empieza a calcular qué tendría que ocurrir para acercarte a ese escenario.
Piensa en periodos de cinco años
Cuando miras veinte años hacia delante, puede parecer demasiado lejano.
Divídelo.
Si tienes 42 años, piensa primero en los 47.
¿Qué te gustaría haber conseguido?
Quizá:
eliminar las deudas de consumo;
tener seis meses de gastos ahorrados;
invertir 300 euros mensuales;
y acumular una determinada cantidad.
Después piensa en los 52.
Más adelante en los 57.
Los grandes objetivos se vuelven más manejables cuando se convierten en etapas.
No compares tu patrimonio con el de otras personas
Internet puede hacer que parezca que todo el mundo es rico menos tú.
Personas de 30 años enseñando coches deportivos.
Carteras de inversión enormes.
Casas extraordinarias.
Viajes.
Negocios.
Rentabilidades espectaculares.
Pero no conoces toda la historia.
No sabes cuánto deben.
No sabes cuánto heredaron.
No sabes cuánto arriesgaron.
Ni siquiera sabes si lo que muestran es real.
Tu comparación útil es otra:
tu situación actual frente a tu situación hace doce meses.
¿Debes menos?
¿Ahorras más?
¿Tu fondo de emergencia ha crecido?
¿Tienes más activos?
¿Tu patrimonio neto aumenta?
Eso es progreso.
Protege lo que vas construyendo
Construir patrimonio no consiste únicamente en acumular.
También necesitas evitar perderlo innecesariamente.
Eso significa prestar atención a:
seguros adecuados;
diversificación;
seguridad de tus cuentas;
contraseñas;
autenticación en dos pasos;
custodia de criptomonedas;
fraudes;
estafas;
y decisiones impulsivas.
Cuanto mayor sea tu patrimonio, más importante será protegerlo.
Una estrategia financiera sólida no busca únicamente crecer.
También intenta sobrevivir.
Revisa tu patrimonio una o dos veces al año
No necesitas mirar todos los días cuánto tienes.
De hecho, hacerlo puede ser contraproducente.
Puedes establecer una revisión periódica.
Por ejemplo, cada seis meses.
Anota:
ahorros;
inversiones;
deudas;
otros activos relevantes;
y patrimonio neto.
Después compara.
Quizá hace un año tenías:
12.000 euros de patrimonio neto.
Ahora tienes:
18.000.
La diferencia es:
6.000 euros.
Eso significa que, independientemente de las noticias económicas o de lo que haya hecho el mercado esa semana, tu situación ha mejorado.
Esta medición puede ayudarte a mantener la motivación.
Un plan sencillo para empezar después de los 40
Si ahora mismo no sabes por dónde comenzar, puedes utilizar esta estructura como punto de partida.
Paso 1: calcula tu patrimonio neto
Haz una fotografía real de tu situación.
Activos menos deudas.
Paso 2: conoce tus gastos
Averigua cuánto necesitas realmente para vivir cada mes.
Paso 3: crea margen financiero
Busca una diferencia creciente entre ingresos y gastos.
Paso 4: construye un fondo de emergencia
Empieza pequeño y amplíalo progresivamente.
Paso 5: elimina las deudas más dañinas
Especialmente aquellas con costes elevados.
Paso 6: automatiza el ahorro
Haz que una parte de tus ingresos se separe antes de gastarla.
Paso 7: empieza a invertir
Estudia alternativas diversificadas que comprendas y sean coherentes con tus objetivos y tolerancia al riesgo.
Paso 8: aumenta tus ingresos
Utiliza tu experiencia y habilidades para intentar ampliar tu capacidad de ahorro.
Paso 9: protege tu patrimonio
Seguridad, diversificación y prudencia.
Paso 10: mide el progreso
Compara tu patrimonio con el de hace uno, tres o cinco años.
Qué puede ocurrir si empiezas hoy
Imagina dos personas de 45 años.
Las dos sienten que han empezado tarde.
Una piensa:
“Ya no merece la pena.”
Continúa exactamente igual durante los próximos diez años.
Llega a los 55.
La otra empieza.
No hace nada extraordinario.
Organiza sus gastos.
Construye un colchón.
Elimina algunas deudas.
Empieza invirtiendo 150 euros mensuales.
Más adelante aumenta a 250.
Después a 350.
Consigue algunos ingresos adicionales.
Cada subida salarial destina una parte a su patrimonio.
Llega a los 55.
¿Crees que ambas personas estarán en el mismo lugar?
Probablemente no.
La segunda no pudo cambiar lo que hizo entre los 25 y los 45.
Pero sí cambió lo que ocurrió entre los 45 y los 55.
Eso es exactamente lo que todavía puedes controlar.
No necesitas hacerte rico para cambiar tu futuro
Existe una enorme distancia entre:
“ser millonario”
y:
“no tener patrimonio”.
No necesitas alcanzar el primer extremo para transformar tu vida.
Imagina llegar a la jubilación con:
deudas mínimas o inexistentes;
un fondo de emergencia;
una vivienda controlada;
inversiones;
algo de liquidez;
y diferentes fuentes de ingresos.
Quizá no aparezcas en ninguna revista financiera.
Pero tu nivel de tranquilidad puede ser completamente diferente al de alguien que llega a esa misma edad dependiendo exclusivamente de la próxima nómina o pensión.
Construir patrimonio también consiste en comprar tranquilidad.
Tu mayor activo después de los 40 sigue siendo el tiempo
Puede parecer extraño decirlo.
Tienes menos tiempo que a los 20.
Eso es evidente.
Pero todavía puedes tener:
15 años.
20 años.
25 años.
O más.
Veinte años representan:
240 meses.
Son 240 oportunidades para ahorrar.
240 oportunidades para invertir.
240 oportunidades para mejorar tus ingresos.
240 oportunidades para evitar una compra innecesaria.
240 oportunidades para aumentar tu patrimonio.
El error consiste en mirar los años que ya han pasado y olvidar los que todavía quedan.
Cómo empezar a construir patrimonio después de los 40 años
No necesitas empezar con mucho dinero.
Necesitas empezar con claridad.
Conoce tu situación.
Calcula tu patrimonio neto.
Controla las deudas más perjudiciales.
Construye un fondo de emergencia.
Crea margen entre lo que ganas y lo que gastas.
Automatiza una cantidad sostenible.
Aprende a invertir antes de arriesgar tu dinero.
Diversifica.
Si decides incorporar Bitcoin o criptomonedas, hazlo entendiendo que su riesgo y volatilidad son diferentes.
Busca formas de aumentar tus ingresos.
Y mide tu progreso.
No intentes compensar el tiempo perdido asumiendo riesgos que pueden destruir lo que todavía no has construido.
La construcción de patrimonio rara vez depende de una decisión espectacular.
Normalmente depende de cientos de pequeñas decisiones repetidas durante años.
Quizá no empezaste a los 25.
Eso ya no puedes cambiarlo.
Pero si hoy tienes 40, 45, 50 o incluso más, todavía puedes decidir cómo quieres llegar a la siguiente década de tu vida.
Dentro de diez años vas a tener diez años más de cualquier manera.
La pregunta es:
¿qué quieres haber construido cuando llegues allí?
Empieza con el primer euro.
Después con el siguiente.
Y permite que el tiempo que todavía tienes empiece a trabajar a tu favor.
Descargo de responsabilidad
El contenido de este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, fiscal, jurídico ni de inversión.
La situación económica, los objetivos, la tolerancia al riesgo y las necesidades de cada persona son diferentes. Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva y comprender completamente el producto o activo en el que estás considerando invertir, incluidos sus riesgos, costes, funcionamiento y posibles consecuencias fiscales.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros.
Las criptomonedas y otros criptoactivos pueden presentar una volatilidad muy elevada y riesgos adicionales. Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad económica.
Nunca inviertas basándote únicamente en expectativas de rentabilidad, recomendaciones de terceros o miedo a perder una oportunidad. Investiga exhaustivamente antes de tomar cualquier decisión financiera y, cuando tu situación lo requiera, considera consultar con un profesional cualificado e independiente.