
“Ya tengo 50 años. Creo que he llegado demasiado tarde para empezar a invertir.”
Esta idea aparece con mucha frecuencia cuando una persona comienza a preocuparse seriamente por su futuro financiero.
Mira hacia atrás y piensa en todo el tiempo perdido.
En lo que habría ocurrido si hubiera empezado a los 25.
En cuánto dinero podría tener si hubiera invertido durante los últimos veinte años.
Y entonces comete un segundo error.
Después de no haber invertido durante décadas, decide seguir sin hacerlo porque cree que ya no merece la pena.
Pero cumplir 50 años no significa que tu futuro financiero esté decidido.
Significa que necesitas utilizar de forma inteligente el tiempo que todavía tienes por delante.
No puedes volver a los 30.
Pero sí puedes tomar decisiones diferentes a partir de hoy.
Miguel cumplió 50 años y abrió por primera vez una cuenta de inversión
Miguel había trabajado prácticamente toda su vida.
Tenía una vivienda con hipoteca, algunos ahorros y un empleo razonablemente estable.
Nunca había invertido.
Durante años pensó que invertir era algo reservado para personas con mucho dinero o grandes conocimientos financieros.
Cuando cumplió 50 empezó a mirar su situación de otra manera.
La jubilación, que durante décadas había parecido lejana, comenzaba a aparecer en el horizonte.
Entonces hizo algo que nunca había hecho.
Calculó cuánto dinero tenía realmente.
Revisó sus ahorros.
Sus deudas.
Sus gastos mensuales.
Y cuánto podía separar cada mes.
El resultado no fue espectacular.
Pero tampoco era desesperante.
Podía empezar.
El primer error a los 50 es intentar recuperar veinte años en cinco
Miguel empezó a buscar información.
Y rápidamente encontró promesas muy atractivas.
Criptomonedas capaces supuestamente de multiplicar su precio.
Sistemas de trading.
Acciones que iban a “explotar”.
Rentabilidades de dos dígitos presentadas casi como algo normal.
Pensó:
“Como empiezo tarde, necesito ganar más.”
Ese razonamiento parece lógico.
Pero puede resultar peligroso.
Empezar más tarde no significa que necesites asumir riesgos extraordinarios.
Significa que necesitas ser especialmente cuidadoso con el capital que has conseguido acumular.
A los 25 puedes tener varias décadas para recuperarte de determinados errores.
A los 50, protegerte de errores graves cobra todavía más importancia.
A los 50 todavía puedes tener mucho tiempo por delante
Uno de los errores psicológicos consiste en pensar que invertir a los 50 significa hacerlo solamente durante diez o quince años.
No necesariamente.
Tu horizonte de inversión no termina automáticamente el día en que dejas de trabajar.
Una parte del dinero podría necesitarse al principio de la jubilación.
Otra quizá no se utilice hasta muchos años después.
Eso significa que determinadas partes de tu patrimonio pueden continuar invertidas durante décadas.
Por ejemplo, una persona que comienza a invertir a los 50 y mantiene parte de sus inversiones hasta los 70 dispone de veinte años.
Hasta los 75, veinticinco.
No es el mismo horizonte que empezar a los 25.
Pero tampoco es un periodo insignificante.
Tu punto de partida importa más que tu edad aislada
Dos personas pueden cumplir 50 años el mismo día y necesitar estrategias completamente diferentes.
La primera tiene:
una vivienda prácticamente pagada;
30.000 euros ahorrados;
ingresos estables;
pocas responsabilidades económicas;
y capacidad para ahorrar 500 euros mensuales.
La segunda tiene:
deudas importantes;
2.000 euros ahorrados;
ingresos inestables;
personas dependientes económicamente;
y solamente 100 euros disponibles al mes.
Ambas tienen 50 años.
Pero su estrategia no puede ser la misma.
Por eso la primera pregunta no debería ser:
“¿Qué inversión es mejor para alguien de 50 años?”
Debería ser:
“¿Cuál es mi situación financiera actual?”
Antes de invertir necesitas conocer tus números
No necesitas una hoja de cálculo extremadamente complicada.
Pero sí deberías conocer algunos datos básicos.
Cuánto ingresas.
Cuánto gastas.
Cuánto debes.
Cuánto tienes ahorrado.
Qué patrimonio posees.
Cuánto puedes ahorrar mensualmente.
Y qué gastos importantes pueden aparecer durante los próximos años.
Esto te proporciona una fotografía.
Quizá no sea la que te gustaría.
Pero necesitas verla.
No puedes construir una ruta financiera si no sabes desde dónde partes.
Calcula tus gastos esenciales
Una cosa es cuánto gastas cada mes.
Otra cuánto necesitas realmente para mantener tu vida básica.
Vivienda.
Alimentación.
Suministros.
Transporte.
Seguros.
Salud.
Deudas.
Otros compromisos imprescindibles.
Conocer esta cifra te ayudará a calcular tu fondo de emergencia y a entender cuánto necesitarías si tus ingresos desaparecieran temporalmente.
No inviertas antes de construir cierta protección
Imagina que tienes 8.000 euros ahorrados y decides invertirlos todos.
Dos meses después pierdes el empleo.
Ahora necesitas dinero para pagar tus gastos.
Si los mercados han caído, puedes verte obligado a vender inversiones precisamente en un mal momento.
Por eso un fondo de emergencia puede ser especialmente importante antes de comenzar a invertir.
No existe una cantidad idéntica para todo el mundo.
Una persona con empleo muy estable y dos ingresos en el hogar puede necesitar una reserva diferente a un autónomo con ingresos variables.
El objetivo es sencillo:
evitar que un problema relativamente normal te obligue a destruir tu estrategia de inversión.
Las deudas pueden cambiar completamente el orden
Supongamos que tienes una deuda con un coste elevado.
Al mismo tiempo estás buscando una inversión que genere una rentabilidad razonable.
Antes de invertir conviene comparar ambas cosas.
Eliminar una deuda cara puede proporcionarte un beneficio financiero muy difícil de conseguir mediante una inversión sin asumir riesgos adicionales.
Eso no significa que debas liquidar automáticamente cualquier deuda antes de invertir.
Una hipoteca con determinadas condiciones no es igual que una tarjeta de crédito con un interés muy elevado.
Necesitas analizar cada caso.
Pero ignorar las deudas mientras buscas rentabilidad puede ser un error.
A los 50 debes definir para qué estás invirtiendo
“Invertir para ganar dinero” es demasiado genérico.
¿Para qué quieres ese dinero?
Complementar tu jubilación.
Crear una fuente adicional de patrimonio.
Ayudar a tus hijos.
Comprar una vivienda.
Generar futuros ingresos.
Dejar una herencia.
Disponer de mayor independencia económica.
Cada objetivo puede tener un plazo diferente.
Y el plazo condiciona cuánto riesgo puedes asumir.
No todo tu dinero tiene el mismo horizonte temporal
Imagina que tienes 50 años y quieres jubilarte aproximadamente dentro de quince años.
Puedes pensar:
“Todo mi dinero tiene un horizonte de quince años.”
Pero no necesariamente.
Una cantidad que necesites justo al jubilarte tiene un horizonte determinado.
Otra parte que no vayas a utilizar hasta diez años después de jubilarte tiene mucho más tiempo.
Esto permite pensar en diferentes bloques.
Dinero para necesidades próximas.
Dinero para medio plazo.
Dinero para objetivos de largo plazo.
No todo necesita estar invertido de la misma forma.
El riesgo no significa solamente que una inversión baje
Cuando hablamos de riesgo solemos imaginar un gráfico cayendo.
Pero existen diferentes riesgos.
El riesgo de perder capital.
El riesgo de necesitar vender en mal momento.
El riesgo de que la inflación reduzca tu poder adquisitivo.
El riesgo de concentrar demasiado dinero en una única inversión.
El riesgo de pagar costes excesivos.
El riesgo de invertir en algo que no comprendes.
Y también el riesgo de no hacer nada durante años.
Dejar todo el patrimonio durante décadas en productos que apenas compensan la inflación también puede afectar a tus objetivos.
La clave no consiste en eliminar completamente el riesgo.
Eso es imposible.
Consiste en elegir qué riesgos puedes asumir.
Tu tolerancia al riesgo y tu capacidad de riesgo no son lo mismo
Puedes considerarte una persona valiente.
Quizá pienses que podrías soportar perfectamente una caída importante.
Pero existe una diferencia entre querer asumir riesgo y poder asumirlo.
Imagina dos personas.
Ambas dicen que aceptarían una caída del 30 %.
La primera tiene ingresos estables, una buena reserva y no necesitará el dinero durante veinte años.
La segunda piensa jubilarse próximamente y puede necesitar parte del capital dentro de tres años.
Psicológicamente ambas pueden aceptar el mismo riesgo.
Financieramente, no necesariamente.
Tu capacidad real para asumir pérdidas importa tanto como tu personalidad.
Una cartera sencilla puede ser suficiente
Cuando empiezas a investigar parece que necesitas tener:
acciones;
bonos;
ETF;
fondos;
oro;
Bitcoin;
inmuebles;
materias primas;
y varios productos adicionales.
No es así.
Una estrategia no mejora automáticamente porque tenga más piezas.
Para una persona que empieza a los 50, comprender perfectamente unas pocas inversiones puede ser mucho más útil que mantener una cartera complicada que no sabe explicar.
La sencillez también tiene valor.
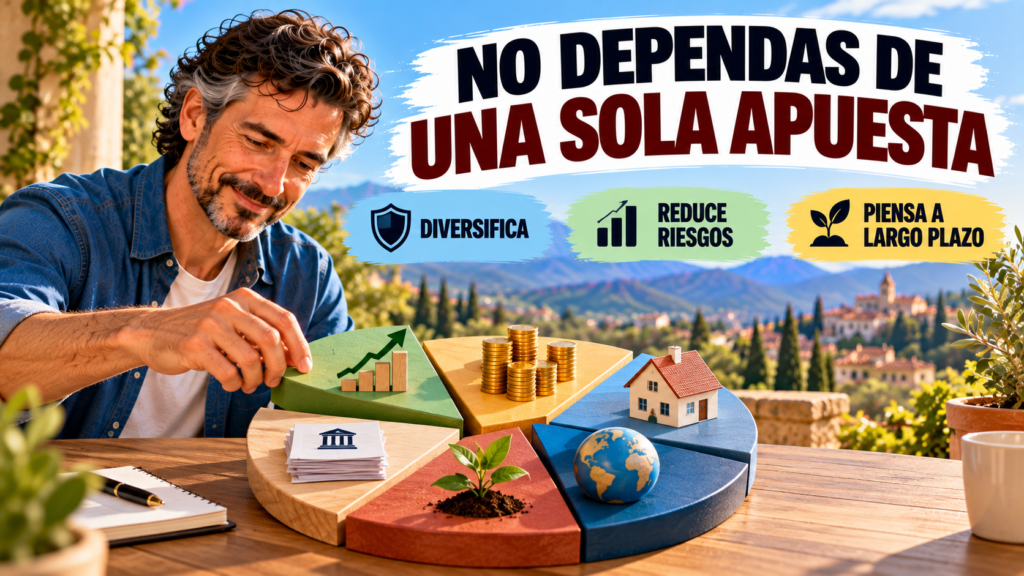
La diversificación reduce la dependencia de acertar
Supongamos que inviertes todo tu capital en una sola empresa.
Tu futuro depende enormemente de lo que ocurra con esa compañía.
Puede ir extraordinariamente bien.
Pero también puede sufrir problemas graves.
Diversificar significa repartir el riesgo entre diferentes inversiones.
No impide las pérdidas.
Una cartera diversificada puede caer durante una crisis.
Pero evita que todo dependa necesariamente de una única decisión.
Para alguien que está construyendo patrimonio con un horizonte más limitado que una persona de 20 años, reducir riesgos evitables puede ser especialmente importante.
Los fondos y ETF pueden facilitar la diversificación
Existen fondos de inversión y ETF capaces de proporcionar exposición a muchas empresas o activos mediante un solo producto.
Eso puede simplificar considerablemente la construcción de una cartera.
Pero “fondo” o “ETF” no significa automáticamente seguro.
Existen productos muy amplios y diversificados.
Y otros extremadamente concentrados en un sector, país o estrategia.
Antes de invertir necesitas saber:
qué contiene;
qué índice o estrategia sigue;
qué costes tiene;
qué riesgo asume;
y qué papel tendrá dentro de tu cartera.
No compres simplemente porque alguien diga que “un ETF es bueno”.
Comprende qué ETF estás comprando.
Las comisiones importan más de lo que parecen
Un 1 % puede parecer una cifra pequeña.
Pero cuando los costes se repiten durante muchos años y afectan a un patrimonio creciente, su impacto puede ser considerable.
Debes revisar:
comisiones de gestión;
custodia;
compra y venta;
cambio de divisas;
costes internos de los productos;
y cualquier otro cargo aplicable.
No siempre lo más barato es necesariamente lo mejor.
Pero pagar más debería tener una razón que puedas explicar.
No necesitas controlar los mercados todos los días
Miguel pensaba que invertir significaría estar constantemente pendiente de gráficos.
Descubrió que una estrategia de largo plazo podía ser prácticamente lo contrario.
Definir un plan.
Automatizar aportaciones cuando sea posible.
Revisar periódicamente.
Y evitar reaccionar a cada noticia.
El mercado puede caer mañana.
O subir.
Nadie lo sabe con certeza.
Construir una estrategia que dependa de acertar continuamente esos movimientos puede convertir la inversión en una fuente permanente de estrés.
Tu capacidad de ahorro puede ser más importante de lo que imaginas
Cuando una persona empieza a los 50 suele concentrarse en la rentabilidad.
“¿Cómo consigo un 10 %?”
Quizá exista otra pregunta más controlable:
“¿Cómo puedo invertir 100 euros más cada mes?”
La rentabilidad del mercado no depende de ti.
Tu tasa de ahorro, al menos parcialmente, sí.
Reducir determinados gastos.
Aumentar ingresos.
Terminar de pagar una deuda.
Destinar parte de una subida salarial.
Aprovechar ingresos extraordinarios.
Todo eso puede incrementar las aportaciones sin obligarte a asumir más riesgo.
No necesitas recuperar el pasado
Esta puede ser una de las ideas más importantes del artículo.
No necesitas recuperar los años en los que no invertiste.
No puedes hacerlo.
Tampoco necesitas competir con alguien que empezó a los 25.
Tu objetivo es utilizar bien los próximos años.
Miguel dejó de preguntarse:
“¿Cuánto tendría si hubiera empezado hace veinte años?”
Y comenzó a preguntarse:
“¿Qué puedo hacer durante los próximos veinte?”
Esa pregunta sí podía responderla.
¿Qué papel pueden tener Bitcoin y las criptomonedas después de los 50?
Bitcoin y las criptomonedas merecen una consideración separada porque presentan características y riesgos diferentes a los de otros activos.
Una persona de 50 años puede decidir incluir Bitcoin dentro de su estrategia.
La edad, por sí sola, no determina si debe hacerlo.
Lo importante es comprender qué está comprando, cuánto riesgo puede asumir y qué función tendrá ese activo dentro de su patrimonio.
Bitcoin puede experimentar movimientos de precio muy fuertes.
Eso significa que deberías plantearte una pregunta incómoda antes de comprar:
¿Qué haría si mi inversión perdiera una parte importante de su valor?
Si la respuesta es vender inmediatamente por miedo, quizá la posición sea demasiado grande.
No conviertas una inversión especulativa en tu plan de jubilación
El problema no está necesariamente en destinar una pequeña parte del patrimonio a activos de mayor riesgo.
El problema aparece cuando necesitas que esa apuesta funcione para poder alcanzar tus objetivos.
Imagina que alguien llega a los 50 con pocos ahorros y piensa:
“Voy tarde. Necesito encontrar una criptomoneda que se multiplique.”
Eso no es realmente un plan financiero.
Es depender de un resultado incierto.
Cuanto más importante sea ese dinero para tu futuro, más cuidadosamente deberías gestionar el riesgo.
Las altcoins requieren todavía más prudencia
Bitcoin y miles de criptomonedas diferentes suelen agruparse bajo la misma palabra: cripto.
Pero sus riesgos pueden ser muy distintos.
Un proyecto pequeño puede desaparecer.
Un token puede perder liquidez.
Un protocolo puede sufrir un fallo.
Una plataforma puede quebrar.
Una stablecoin puede perder su vinculación.
Una rentabilidad aparentemente extraordinaria en DeFi puede ocultar riesgos que el usuario no comprende.
Antes de utilizar cualquier producto relacionado con criptomonedas deberías entender de dónde procede la posible rentabilidad.
Si no puedes explicarlo de forma sencilla, probablemente todavía necesitas investigar más.
DeFi no convierte una rentabilidad en segura
Un porcentaje elevado puede resultar especialmente atractivo para quien siente que tiene poco tiempo.
Pero una rentabilidad superior suele venir acompañada de riesgos adicionales.
En DeFi pueden existir, entre otros:
riesgo de contratos inteligentes;
riesgo del protocolo;
riesgo de los activos utilizados;
riesgo de liquidez;
riesgo de stablecoins;
riesgo de mercado;
y riesgo operativo.
No deberías comparar directamente una rentabilidad de DeFi con la remuneración de una cuenta bancaria como si fueran productos equivalentes.
No lo son.
El dinero que necesitarás próximamente no debería depender de una criptomoneda
Imagina que esperas utilizar 20.000 euros dentro de dos años para una necesidad importante.
Si esos 20.000 euros están expuestos a un activo extremadamente volátil, existe la posibilidad de que cuando necesites utilizarlos valgan mucho menos.
El problema no es solamente cuánto puede ganar una inversión.
También importa cuándo necesitarás recuperar el dinero.
Cuanto más próximo esté un objetivo, más importante puede resultar proteger el capital necesario para alcanzarlo.
¿Qué hago si llego a los 50 con muy pocos ahorros?
Esta situación es mucho más frecuente de lo que parece.
Y esconderla no ayuda.
Supongamos que tienes 52 años.
Dispones de 3.000 euros ahorrados.
No tienes inversiones.
Y puedes separar 200 euros mensuales.
Quizá sientas que ya no hay solución.
Pero todavía puedes actuar.
El primer paso no sería buscar la inversión con mayor rentabilidad.
Sería construir una base.
Revisar tus gastos.
Controlar las deudas.
Crear una reserva.
Estudiar cuánto puedes aportar de forma sostenible.
Y comenzar a invertir progresivamente cuando tu situación lo permita.
No esperes a tener una gran cantidad para aprender
Puedes aprender antes de invertir.
Y también puedes empezar con cantidades pequeñas cuando tu situación financiera ya lo permita.
No necesitas colocar 20.000 euros en un mercado para descubrir cómo reaccionas cuando cae.
Una pequeña aportación puede enseñarte:
cómo funciona una plataforma;
cómo se realiza una compra;
qué comisiones existen;
cómo fluctúa una inversión;
cómo recibes información fiscal;
y cómo reaccionas emocionalmente a las pérdidas.
La experiencia también se construye.
Después de los 50, aumentar las aportaciones puede ser decisivo
Supongamos que empiezas invirtiendo 150 euros mensuales.
Quizá esa cantidad sea la correcta hoy.
Pero no deberías asumir automáticamente que será la misma dentro de cinco años.
Puedes establecer un objetivo:
aumentar progresivamente tu capacidad de inversión.
No necesitas duplicarla de golpe.
Quizá el próximo año puedas pasar a 170 euros.
Después a 200.
Terminas una deuda y llegas a 300.
Un aumento salarial permite añadir otros 50.
Pequeñas mejoras pueden acumularse.
Aprovecha los años de mayores ingresos
Muchas personas alcanzan entre los 50 y los 60 años una etapa profesional en la que sus ingresos pueden ser superiores a los de décadas anteriores.
Al mismo tiempo, algunas responsabilidades pueden empezar a disminuir.
Quizá los hijos sean más independientes.
Tal vez quede menos hipoteca.
Puede terminar algún préstamo.
No ocurre en todos los hogares.
Pero cuando sucede aparece una oportunidad importante.
Evitar que cada euro liberado se convierta automáticamente en nuevo consumo.
Una parte puede mejorar tu calidad de vida.
Otra puede dirigirse a tu futuro.
Cuidado con la inflación del estilo de vida
Ganas más.
Y gastas más.
Terminas de pagar el coche.
Y compras otro más caro.
Los hijos dejan de necesitar determinada ayuda.
Y aparece una nueva cuota.
Recibes una subida salarial.
Y en pocos meses tu presupuesto vuelve a estar completamente ocupado.
Así puedes llegar a los 60 ganando mucho más que a los 40 pero sin haber aumentado significativamente tu patrimonio.
No necesitas vivir peor.
Necesitas decidir conscientemente qué parte de cada mejora económica quieres conservar para tu futuro.
Los errores que pueden ser especialmente peligrosos después de los 50
Intentar recuperar el tiempo perdido con demasiado riesgo
Es probablemente uno de los más importantes.
El pasado no se recupera multiplicando el riesgo.
Invertir todo de golpe sin comprender lo que compras
Tener 30.000 euros ahorrados no significa que debas invertirlos mañana.
Puedes necesitar tiempo para aprender y definir una estrategia.
Seguir consejos de redes sociales sin investigar
Un vídeo convincente no convierte una inversión en adecuada.
Ni este artículo ni ningún creador debería sustituir tu propia investigación.
Concentrar demasiado capital
Una empresa.
Una criptomoneda.
Un inmueble.
Un sector.
Cuanto más concentrado esté tu patrimonio, mayor puede ser el impacto de un problema concreto.
Olvidar la liquidez
Puedes tener patrimonio y, al mismo tiempo, no disponer de dinero suficiente para afrontar una emergencia.
Ignorar los impuestos
La rentabilidad que ves en una pantalla no siempre coincide con lo que finalmente queda después de impuestos y costes.
La fiscalidad también forma parte de la planificación.
Invertir dinero que necesitarás pronto
Una inversión puede ser razonable a veinte años y completamente inadecuada para un dinero que necesitas el próximo verano.
Cambiar constantemente de estrategia
Hoy fondos.
Mañana acciones.
La semana siguiente Bitcoin.
Después trading.
Más tarde otra tendencia.
La actividad constante no equivale necesariamente a progreso.
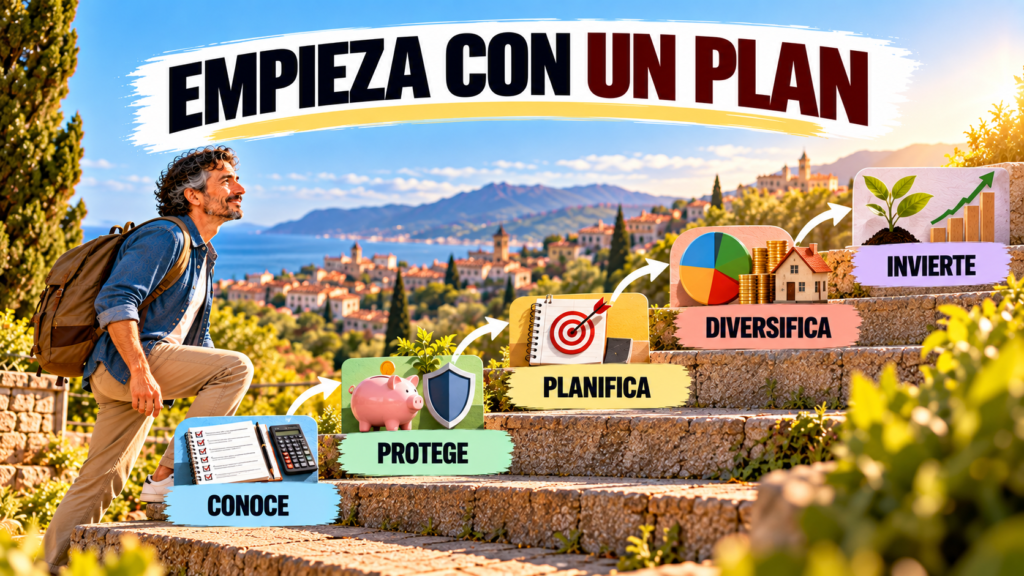
Un plan sencillo para empezar a invertir a los 50
Paso 1: calcula tu patrimonio actual
Haz una lista de lo que tienes.
Ahorros.
Inversiones si existen.
Viviendas u otros activos.
Después anota lo que debes.
No necesitas engañarte.
Necesitas una fotografía realista.
Paso 2: conoce tus gastos
Calcula tanto tu gasto mensual total como tus gastos esenciales.
Esta información será necesaria para construir tu fondo de emergencia y planificar el futuro.
Paso 3: revisa las deudas
Analiza el coste y las condiciones de cada deuda.
Las más caras pueden necesitar atención prioritaria.
Paso 4: crea una reserva adecuada
El fondo de emergencia debe adaptarse a la estabilidad de tus ingresos, responsabilidades y circunstancias personales.
Paso 5: define tus objetivos
No inviertas simplemente porque “hay que invertir”.
Decide qué quieres conseguir y cuándo necesitarás aproximadamente el dinero.
Paso 6: separa los horizontes temporales
No trates igual el dinero que puedes necesitar dentro de tres años que el destinado a dentro de veinte.
Paso 7: determina cuánto puedes aportar cada mes
Elige una cantidad sostenible.
No una cantidad que puedas mantener solamente durante dos meses.
Paso 8: comprende antes de comprar
Si no puedes explicar con palabras sencillas cómo funciona una inversión y cómo puedes perder dinero, todavía no la comprendes suficientemente.
Paso 9: diversifica
Evita que tu futuro dependa innecesariamente de una única empresa, sector, activo o apuesta.
Paso 10: automatiza cuando tenga sentido
Una aportación automática puede reducir la tentación de intentar adivinar continuamente cuándo entrar al mercado.
Paso 11: busca aumentar las aportaciones
Cada deuda que termina, subida salarial o gasto que desaparece puede proporcionar una oportunidad.
Paso 12: revisa periódicamente
Tu situación a los 55 puede ser muy diferente a la de los 50.
Tu estrategia también puede necesitar cambios.
¿Cuánto deberías invertir cada mes?
No existe una cifra correcta para todas las personas de 50 años.
Una regla porcentual puede servir como referencia inicial, pero no conoce tu vida.
Una persona puede invertir 100 euros.
Otra 500.
Otra 1.000.
La cantidad correcta es aquella que:
puedes mantener;
no compromete tus necesidades esenciales;
no destruye tu fondo de emergencia;
y te permite avanzar hacia tus objetivos.
Después puedes intentar aumentarla.
No midas solamente la rentabilidad de tus inversiones
Imagina que durante un año tu cartera consigue una determinada rentabilidad.
Es útil conocerla.
Pero existen otras métricas igualmente importantes.
¿Cuánto has aportado?
¿Ha aumentado tu tasa de ahorro?
¿Has reducido deuda?
¿Has mejorado tu fondo de emergencia?
¿Pagas menos comisiones?
¿Comprendes mejor tus inversiones?
¿Tu patrimonio neto está creciendo?
Construir riqueza no consiste solamente en observar un porcentaje verde en una aplicación.
Miguel dejó de buscar la inversión perfecta
Durante semanas comparó productos.
Leía opiniones.
Veía vídeos.
Intentaba descubrir cuál sería la mejor inversión.
Hasta que comprendió que estaba utilizando la búsqueda de perfección para retrasar la decisión.
Finalmente creó un plan sencillo.
Mantuvo una reserva.
Definió cuánto podía aportar.
Eligió inversiones que entendía.
Automatizó una parte del proceso.
Y decidió revisar periódicamente su estrategia.
No sabía cuánto ganarían los mercados durante los próximos veinte años.
Nadie lo sabe.
Pero había empezado a controlar las variables que sí dependían de él.
A los 50, tu mejor activo puede seguir siendo tu capacidad de generar ingresos
Cuando pensamos en patrimonio solemos mirar exclusivamente la cuenta bancaria o la cartera de inversión.
Pero si todavía trabajas, tu capacidad para generar ingresos durante los próximos años puede ser uno de tus activos más importantes.
Mejorar profesionalmente.
Adquirir nuevas habilidades.
Crear una pequeña fuente adicional de ingresos.
Negociar mejores condiciones.
O desarrollar una actividad complementaria.
Aumentar tus ingresos puede proporcionar más capital para ahorrar e invertir sin necesidad de buscar mayores rentabilidades.
Protege también tu capacidad de continuar con el plan
Una estrategia financiera no existe aislada de tu vida.
Una enfermedad.
Una pérdida de empleo.
Una responsabilidad familiar.
Un gasto importante.
Todo puede modificarla.
Por eso la planificación necesita flexibilidad.
No se trata de crear hoy una cartera que jamás cambiarás.
Se trata de construir un sistema capaz de adaptarse.
Qué debería saber una persona de 50 años antes de empezar a invertir
Que no es demasiado tarde.
Pero que tampoco tiene tiempo que desperdiciar persiguiendo promesas.
Que el riesgo debe adaptarse a su situación, no a lo que esté de moda.
Que una buena reserva puede evitar vender inversiones en momentos inoportunos.
Que las deudas importan.
Que las comisiones importan.
Que la diversificación importa.
Que el plazo importa.
Que Bitcoin y las criptomonedas pueden formar parte de una estrategia para quien comprenda y acepte sus riesgos, pero no deberían convertirse en un atajo para recuperar décadas.
Que aumentar las aportaciones puede ser tan importante como buscar rentabilidad.
Y que una estrategia sencilla que puedas mantener puede ser mucho más útil que una cartera sofisticada que no comprendes.
Conclusión
Cumplir 50 años puede provocar una sensación incómoda.
Por primera vez, el futuro financiero deja de parecer algo lejano.
Empiezas a calcular.
A mirar la jubilación.
A pensar en los años que no invertiste.
Pero mirar hacia atrás solamente es útil si te ayuda a tomar mejores decisiones a partir de ahora.
No puedes invertir los 100 euros que no invertiste hace veinte años.
No puedes comprar al precio que tenía un activo en 2010.
No puedes recuperar el interés compuesto que no ocurrió.
Pero puedes actuar hoy.
Puedes conocer tus números.
Construir una reserva.
Reducir deudas problemáticas.
Aumentar tu capacidad de ahorro.
Aprender.
Diversificar.
Invertir progresivamente.
Controlar costes.
Y utilizar los próximos diez, veinte o incluso treinta años de una forma muy diferente a los anteriores.
Miguel no consiguió volver a los 30.
Consiguió algo mucho más útil.
Dejó de esperar.
Empezar a invertir a los 50 no consiste en correr desesperadamente para alcanzar a quienes empezaron antes.
Consiste en utilizar correctamente el tiempo, los ingresos y el patrimonio que tienes desde hoy.
El mejor momento habría podido ser hace años.
Pero ese momento ya no existe.
El que sí existe es el actual.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación personalizada para comprar, vender o mantener ningún activo.
La situación financiera, los objetivos, el horizonte temporal y la capacidad para asumir riesgos son diferentes en cada persona. Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender el funcionamiento del producto o activo, sus costes, liquidez, fiscalidad y los riesgos que podrían provocar pérdidas. Si lo consideras necesario, consulta con un profesional financiero cualificado e independiente.
Toda inversión implica riesgo. Puedes perder una parte o incluso la totalidad del capital invertido y las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, stablecoins, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, exchanges, emisores, liquidez, redes, tecnología, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, debes utilizar únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, deudas, fondo de emergencia, vivienda, jubilación u otros objetivos financieros importantes.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por miedo a perder una oportunidad o porque otra persona haya obtenido beneficios. Investiga exhaustivamente antes de invertir y toma tus decisiones de acuerdo con tu situación financiera y capacidad real para asumir pérdidas.