
“Voy a cumplir 50 años y apenas tengo dinero ahorrado. ¿Cómo voy a poder jubilarme?”
Esta pregunta preocupa a muchas personas que llevan toda su vida trabajando.
Han pagado hipotecas, criado hijos, afrontado gastos inesperados y cumplido con sus obligaciones. Sin embargo, cuando empiezan a mirar hacia la jubilación, descubren que sus ahorros son mucho menores de lo que esperaban.
Entonces aparece el miedo.
Miedo a que la pensión no sea suficiente.
A tener que continuar trabajando más años de los previstos.
A depender económicamente de los hijos.
O a perder la tranquilidad precisamente cuando deberían comenzar a disfrutar de una nueva etapa.
Pero hay algo que necesitas comprender: tener pocos ahorros a los 50 años no significa que ya no puedas mejorar tu futuro financiero.
Es cierto que no dispones del mismo tiempo que alguien de 25 años. También es cierto que determinadas decisiones serán más importantes y que necesitarás evitar riesgos innecesarios.
Sin embargo, todavía puedes organizar tus finanzas, reducir deudas, aumentar tu capacidad de ahorro y empezar a construir un patrimonio que complemente tus ingresos futuros.
No necesitas recuperar los últimos veinte años.
Necesitas aprovechar mejor los próximos.
Antonio tenía 52 años y solamente 4.000 euros ahorrados
Antonio llevaba más de treinta años trabajando.
Tenía una vivienda hipotecada, un coche de segunda mano y dos hijos que comenzaban a independizarse.
Nunca había ganado un sueldo extraordinario.
Pero tampoco había sido una persona especialmente derrochadora.
Simplemente, cada etapa de su vida había traído nuevas responsabilidades.
Cuando consiguió cierta estabilidad económica, llegaron los hijos.
Después, una reforma necesaria.
Más adelante, gastos familiares imprevistos.
Y cuando parecía que podía comenzar a ahorrar, aparecía otra obligación.
A los 52 años decidió revisar su situación.
Tenía 4.000 euros ahorrados.
Todavía debía dinero de la hipoteca.
Y calculaba que le quedaban aproximadamente quince años de vida laboral, aunque sabía que su fecha real de jubilación dependería de su situación y de la normativa aplicable.
Su primera reacción fue pensar que ya era demasiado tarde.
Pero decidió hacer algo diferente.
En lugar de lamentarse por el dinero que no había ahorrado, empezó a calcular cuánto podría construir con los ingresos que todavía tenía por delante.
La historia de Antonio es un ejemplo ilustrativo creado para explicar una situación habitual.
El primer paso para preparar tu jubilación a los 50 es conocer tu situación real
Muchas personas comienzan buscando inversiones.
Fondos.
Acciones.
Dividendos.
Bitcoin.
Productos que prometen ingresos pasivos.
Pero si tienes pocos ahorros, tu primera tarea no debería ser elegir dónde invertir.
Debería ser conocer exactamente tu situación económica.
Necesitas responder cinco preguntas.
¿Cuánto dinero tienes realmente?
Anota tus ahorros disponibles, inversiones y otros activos.
Después identifica tus deudas.
La diferencia entre lo que tienes y lo que debes te ayudará a calcular tu patrimonio neto.
No confundas el valor de tu vivienda con dinero disponible para pagar tus gastos cotidianos. Una casa puede representar una parte importante de tu patrimonio, pero no proporciona automáticamente liquidez.
¿Cuánto necesitas para vivir cada mes?
Revisa tus gastos reales.
Vivienda, alimentación, suministros, transporte, seguros, salud y otras necesidades.
Después identifica los gastos que podrías reducir sin deteriorar gravemente tu calidad de vida.
No se trata de eliminar todo lo que disfrutas.
Se trata de descubrir cuánto dinero necesitas realmente y cuánto podrías liberar para tu futuro.
¿Cuánto puedes ahorrar sin comprometer tu presente?
Quizá solamente puedas separar 50 euros mensuales.
O 100.
O 200.
No descartes esas cantidades porque te parezcan pequeñas.
Lo importante es empezar con una cifra sostenible y buscar oportunidades para aumentarla progresivamente.
¿Qué deudas seguirás pagando cuando te jubiles?
Esta pregunta puede cambiar completamente tu planificación.
No es lo mismo llegar a la jubilación con la vivienda pagada que hacerlo con una hipoteca elevada.
Tampoco es igual mantener un préstamo pequeño que varias deudas de consumo con intereses altos.
Reducir determinados compromisos puede ser tan importante como acumular inversiones.
¿Qué pensión podrías recibir?
No necesitas adivinarla.
En España puedes consultar la información disponible sobre tus cotizaciones y utilizar los servicios oficiales de simulación de jubilación de la Seguridad Social.
La cifra obtenida será orientativa y dependerá de tus cotizaciones, la legislación aplicable y otros factores.
Pero disponer de una estimación razonable es mucho más útil que planificar a ciegas.
No prepares tu jubilación basándote en una pensión imaginaria
Uno de los errores más frecuentes consiste en suponer que la pensión será suficiente sin haber realizado ningún cálculo.
Otro es asumir automáticamente que no recibirás nada.
Ninguna de las dos ideas constituye una planificación.
Imagina que actualmente necesitas 1.700 euros mensuales para mantener tu nivel de vida.
Supongamos que una estimación de tu futura pensión, expresada en euros comparables y considerando adecuadamente las diferencias fiscales, fuera de 1.300 euros mensuales.
La diferencia sería de 400 euros al mes.
Eso equivale a 4.800 euros anuales.
El ejemplo no significa que necesites acumular una cifra concreta de patrimonio ni que puedas cubrir esa diferencia mediante una rentabilidad garantizada.
Significa que ya has identificado un posible problema sobre el que puedes empezar a trabajar.
También deberás considerar la inflación, los cambios en tus gastos, la fiscalidad y la posibilidad de que vivas muchos años después de jubilarte.
Una planificación útil comienza con estimaciones realistas, no con cifras perfectas.
Tu fondo de emergencia debe existir antes de asumir grandes riesgos
Cuando tienes pocos ahorros a los 50 años, puede resultar tentador invertir inmediatamente todo el dinero disponible.
Pero imagina que Antonio hubiera invertido sus 4.000 euros.
Tres meses después necesita una reparación urgente del coche.
El gasto asciende a 1.200 euros.
Si no dispone de ninguna reserva, quizá deba vender inversiones para pagarlo.
Y podría verse obligado a hacerlo durante una caída del mercado.
Por eso conviene construir una protección financiera antes de comprometer dinero que necesitarás a largo plazo.
¿Cuánto deberías guardar?
No existe una cantidad universal.
Dependerá de tus gastos esenciales, estabilidad laboral, responsabilidades familiares y otras circunstancias.
Puedes comenzar con objetivos progresivos.
Primero, una pequeña reserva para imprevistos.
Después, el equivalente a un mes de gastos esenciales.
Más adelante, varios meses si tu situación lo requiere.
El objetivo es evitar que cada emergencia se convierta en una nueva deuda o te obligue a vender inversiones en un mal momento.
“Qué hacer primero: crear un fondo de emergencia o empezar a invertir”
Reducir deudas puede acercarte a una jubilación más tranquila
Imagina que Antonio paga 180 euros mensuales por un préstamo personal.
Cuando termina de pagarlo, esos 180 euros dejan de ser una obligación.
Si consigue mantener su nivel de vida sin aumentar otros gastos, habrá liberado 2.160 euros anuales.
Puede destinar parte de ese dinero a reforzar sus ahorros.
Otra parte a invertir, cuando su situación lo permita.
Y otra a mejorar su calidad de vida.
Pero no todas las deudas deben tratarse igual.
Conviene analizar el tipo de interés, las comisiones, el plazo pendiente y las consecuencias de amortizarlas anticipadamente.
Una deuda de consumo muy cara puede requerir prioridad.
Una hipoteca con condiciones favorables exige un análisis diferente.
Lo importante es evitar llegar a la jubilación con compromisos que consuman una parte excesiva de tus ingresos.
La mejor oportunidad puede estar en los próximos diez o quince años
Muchas personas de 50 años se concentran en los años que han perdido.
Pero olvidan que todavía pueden tener una etapa laboral importante por delante.
Y esa etapa puede ofrecer oportunidades.
Quizá termines de pagar el coche.
Tus hijos pueden comenzar a ser económicamente independientes.
Puede reducirse alguna responsabilidad familiar.
O puedes conseguir mejorar tus ingresos.
No siempre ocurrirá así.
Pero cuando se libera dinero, aparece una decisión fundamental.
¿Lo conviertes automáticamente en nuevos gastos?
¿O utilizas una parte para preparar tu jubilación?
El peligro de aumentar los gastos cuando aumentan los ingresos
Imagina que recibes una subida salarial de 150 euros mensuales.
Durante las primeras semanas parece una mejora importante.
Pero empiezas a salir más.
Contratas algún servicio.
Compras pequeños caprichos.
Y poco después esos 150 euros han desaparecido de tu presupuesto.
Tu sueldo ha aumentado.
Tu capacidad de ahorro, no.
Para preparar tu jubilación con pocos ahorros necesitas evitar que todas las mejoras económicas se conviertan en consumo permanente.
No significa renunciar a disfrutar.
Significa reservar una parte para tu futuro.
Ahorrar 100 euros mensuales sigue siendo mejor que no empezar
Supongamos que puedes ahorrar 100 euros cada mes durante quince años.
Sin considerar intereses ni inversiones, habrías acumulado 18.000 euros.
Si consigues aumentar la aportación a 200 euros, serían 36.000 euros.
Con 300 euros, alcanzarías 54.000 euros aportados.
Estas cifras no representan una jubilación garantizada ni incluyen inflación.
Pero muestran algo importante.
La cantidad que consigues separar mensualmente puede tener un impacto considerable con el paso del tiempo.
Y, a diferencia de la rentabilidad de los mercados, tu capacidad de ahorro es una variable sobre la que puedes ejercer cierto control.
Antonio empezó separando una cantidad modesta.
No intentó conseguir resultados extraordinarios en seis meses.
Su primer objetivo fue crear un hábito.
Después, buscar formas de aumentar progresivamente esa cantidad.
A los 50, ahorrar más puede ser tan importante como invertir mejor
Cuando alguien siente que llega tarde suele concentrarse en encontrar la inversión más rentable.
Pero perseguir rentabilidades extraordinarias puede obligarte a asumir riesgos que no puedes permitirte.
Existe otra alternativa.
Mejorar tu capacidad de aportación.
Puedes hacerlo reduciendo determinados gastos, eliminando deudas costosas, aumentando ingresos o destinando una parte de las mejoras salariales a tus objetivos.
Una estrategia de jubilación no debería depender de acertar con la próxima inversión de moda.
Debería apoyarse en decisiones que puedas comprender, controlar y mantener.
Cómo empezar a invertir para la jubilación después de los 50
Cuando tienes pocos ahorros y empiezas a preparar tu jubilación a los 50 años, invertir puede ayudarte a intentar aumentar tu patrimonio.
Pero debes comprender una diferencia fundamental.
Ahorrar significa reservar una parte de tus ingresos.
Invertir significa utilizar parte de ese dinero para adquirir activos que pueden aumentar o disminuir de valor.
Ambas decisiones cumplen funciones diferentes.
El ahorro proporciona liquidez y protección.
La inversión busca crecimiento a largo plazo, pero implica riesgos.
Por eso no deberías invertir todo lo que tienes simplemente porque sientas que llegas tarde.
El objetivo es construir una estrategia que puedas mantener sin poner en peligro tu estabilidad económica.
No necesitas encontrar la inversión perfecta
Antonio comenzó a investigar diferentes alternativas.
Acciones.
Fondos de inversión.
ETF.
Bonos.
Bitcoin.
Productos que prometían ingresos pasivos.
Cuanto más leía, más confundido se encontraba.
Cada persona parecía tener una solución diferente.
Hasta que comprendió algo importante.
No necesitaba conocer todos los productos financieros.
Necesitaba comprender cuáles podían encajar con su situación.
Los fondos de inversión pueden ser una alternativa que estudiar
Un fondo de inversión permite reunir el dinero de muchos inversores para invertirlo siguiendo una estrategia determinada.
Existen fondos que invierten en acciones, otros en renta fija y otros que combinan diferentes activos.
Algunos siguen índices amplios.
Otros dependen de las decisiones de un equipo gestor.
Para alguien que empieza, los fondos diversificados pueden ser una opción que merece la pena estudiar.
Pero no todos tienen el mismo riesgo.
Antes de elegir debes conocer sus inversiones, costes, liquidez y posibles pérdidas.
¿Y los ETF?
Los ETF son fondos que generalmente se compran y venden en bolsa.
Algunos permiten invertir de manera diversificada mediante una sola operación.
Sin embargo, también existen ETF concentrados, complejos o vinculados a activos muy volátiles.
No deberías comprar un producto simplemente porque lleve las siglas ETF.
Lo importante es comprender qué contiene y cómo funciona.
En España también conviene revisar las diferencias fiscales entre fondos de inversión y ETF, porque determinadas operaciones pueden recibir tratamientos distintos.
«Qué debería saber una persona de 50 años antes de empezar a invertir»
El tiempo sigue siendo importante, pero ahora debes cuidar más el riesgo
Una persona de 25 años puede tener varias décadas para construir patrimonio.
Alguien que empieza a los 50 dispone de menos años antes de su posible jubilación.
Eso no significa que deba evitar cualquier inversión.
Significa que necesita prestar especial atención al momento en que utilizará el dinero.
Imagina que tienes previsto jubilarte dentro de quince años.
Una parte de tus ahorros podría necesitarse durante los primeros años de jubilación.
Otra quizá no se utilice hasta mucho después.
Por tanto, no todo tu patrimonio tiene necesariamente el mismo horizonte temporal.
El dinero que necesitarás pronto debería tratarse de forma diferente al que puedes mantener invertido durante muchos años.
Bitcoin y las criptomonedas: cuidado con intentar recuperar el tiempo perdido
Las criptomonedas pueden resultar especialmente atractivas para alguien que llega a los 50 con pocos ahorros.
La posibilidad de obtener grandes ganancias despierta una esperanza comprensible.
Pero también puede convertirse en una trampa.
Imagina que Antonio decide invertir sus 4.000 euros en una criptomoneda porque alguien asegura que multiplicará su precio.
Si el activo pierde el 70 % de su valor, sus ahorros pasarían a valer aproximadamente 1.200 euros.
Ahora necesitaría una subida de más del 233 % para recuperar el capital inicial.
Ese es el problema de asumir riesgos excesivos cuando todavía no tienes una base financiera sólida.
¿Significa que no puedes invertir en Bitcoin?
No necesariamente.
Bitcoin puede formar parte de una estrategia para determinadas personas que comprenden su funcionamiento y aceptan su elevada volatilidad.
Pero no debería confundirse con un fondo de emergencia ni considerarse una solución garantizada para la jubilación.
Antes de invertir debes comprender sus riesgos, la custodia, la posibilidad de pérdidas importantes y las consecuencias de necesitar vender durante una caída.
Mucha prudencia con las altcoins y DeFi
Existen proyectos de criptomonedas que pueden perder prácticamente todo su valor.
También plataformas que pueden sufrir problemas de liquidez, ataques informáticos o fallos técnicos.
En las finanzas descentralizadas, conocidas como DeFi, las rentabilidades anunciadas pueden variar rápidamente.
Además, pueden existir riesgos relacionados con contratos inteligentes, stablecoins, protocolos y pérdida de liquidez.
Una rentabilidad elevada no equivale a una rentabilidad segura.
Si apenas tienes ahorros para preparar tu jubilación, no deberías depender de una inversión especulativa para conseguir tus objetivos.
Qué hacer si tienes 50 años y solamente puedes ahorrar 100 euros al mes
Quizá pienses que ahorrar 100 euros mensuales no servirá para mejorar tu jubilación.
Pero esa cantidad puede ser el comienzo de algo importante.
Primero necesitas comprobar que realmente puedes separarla sin comprometer tus necesidades.
Después puedes establecer una aportación periódica.
Si consigues mantenerla durante un año, habrás reservado 1.200 euros.
En cinco años, 6.000 euros.
En diez años, 12.000 euros.
Estas cifras representan únicamente aportaciones, sin rentabilidad ni ajuste por inflación.
Lo interesante aparece cuando empiezas a aumentar la cantidad.
Quizá hoy puedas separar 100 euros.
Dentro de dos años, 150.
Más adelante, 200.
No necesitas convertir una pequeña cantidad en una fortuna de la noche a la mañana.
Necesitas crear un sistema que pueda crecer contigo.
«Cómo invertir 100 euros al mes pensando en el largo plazo»
Los errores que pueden arruinar tu preparación para la jubilación
Esperar a ganar más dinero
Muchas personas retrasan el ahorro porque consideran insuficiente su sueldo.
Pero cuando sus ingresos aumentan, también aumentan sus gastos.
La jubilación continúa sin prepararse.
No siempre podrás ahorrar inmediatamente, especialmente si tus ingresos apenas cubren lo esencial.
Pero si dispones de cierto margen, empezar con una cantidad pequeña puede ayudarte a crear el hábito.
Invertir todos tus ahorros
Necesitas distinguir entre dinero disponible para emergencias y capital destinado al largo plazo.
Si inviertes todo, una necesidad inesperada puede obligarte a vender en un mal momento.
Buscar rentabilidades extraordinarias
Una persona que empieza tarde puede sentirse presionada para conseguir resultados rápidos.
Esa urgencia puede conducirla hacia productos que no comprende.
No necesitas una inversión milagrosa.
Necesitas una estrategia razonable.
Olvidar las comisiones
Los costes reducen la rentabilidad que finalmente recibe el inversor.
Antes de contratar cualquier producto conviene revisar sus comisiones de gestión, mantenimiento, compraventa y otros gastos.
No tener en cuenta la inflación
El dinero pierde poder adquisitivo cuando los precios aumentan.
Por eso, al calcular cuánto necesitarás durante la jubilación, no basta con utilizar los gastos actuales sin considerar posibles aumentos futuros.
No revisar el plan
Tus circunstancias pueden cambiar.
Puedes recibir una subida salarial, terminar de pagar una deuda, perder el empleo o afrontar nuevas responsabilidades familiares.
Tu planificación debe adaptarse a esos cambios.
Un plan de diez pasos para preparar tu jubilación a los 50 años
Paso 1. Calcula tu patrimonio
Anota tus ahorros, inversiones, propiedades y deudas.
Necesitas conocer tu punto de partida.
Paso 2. Revisa tus gastos mensuales
Identifica cuánto necesitas para vivir y qué gastos podrías reducir razonablemente.
Paso 3. Consulta una estimación de tu pensión
Utiliza las herramientas oficiales de la Seguridad Social y revisa tus cotizaciones.
Recuerda que se trata de una estimación, no de una cantidad garantizada.
Paso 4. Calcula cuánto podrías necesitar
Compara tus posibles ingresos durante la jubilación con los gastos que esperas tener.
Considera la inflación, los impuestos y los cambios en tu situación personal.
Paso 5. Construye un fondo de emergencia
Crea una reserva que te permita afrontar imprevistos sin depender de préstamos o ventas precipitadas de inversiones.
Paso 6. Revisa tus deudas
Analiza cuáles tienen un coste elevado y cómo reducirlas sin quedarte desprotegido.
Paso 7. Establece una cantidad de ahorro mensual
Empieza con una cifra que puedas mantener.
La constancia importa más que comenzar con una cantidad imposible.
Paso 8. Aprende antes de invertir
Estudia los productos que te interesan.
Comprende cómo funcionan, sus costes y los riesgos que pueden provocar pérdidas.
Paso 9. Diversifica y controla el riesgo
Evita depender de una sola inversión.
Adapta las decisiones a tus objetivos y al tiempo que falta para utilizar el dinero.
Paso 10. Revisa tu situación cada año
Comprueba cuánto has ahorrado, cómo evolucionan tus deudas y si puedes aumentar tus aportaciones.
Una planificación de jubilación debe acompañarte durante años.
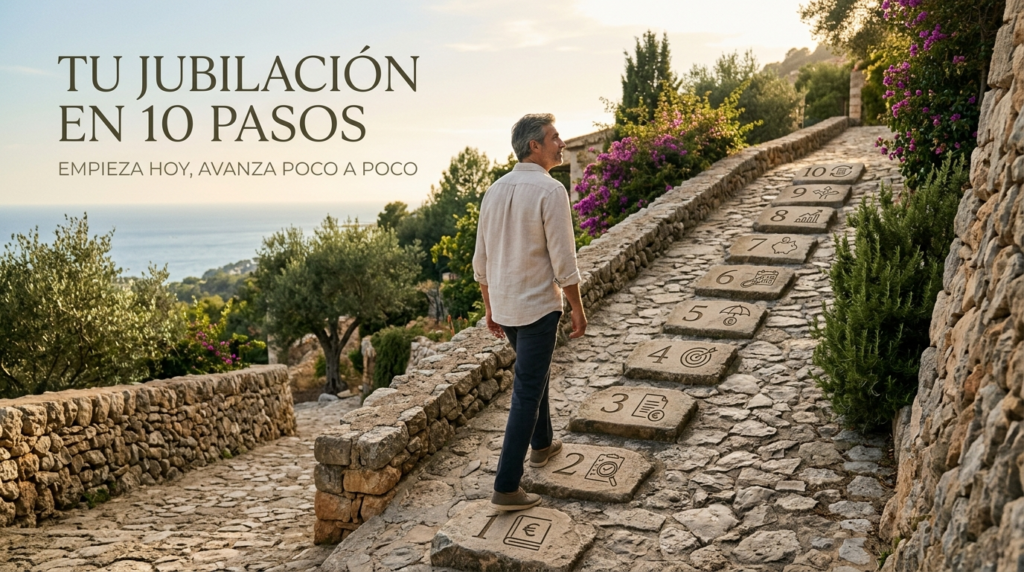
Antonio descubrió que su jubilación no dependía de una sola inversión
Cuando Antonio comenzó a revisar sus finanzas, buscaba una respuesta rápida.
Quería saber dónde colocar sus 4.000 euros para conseguir una rentabilidad extraordinaria.
Pero terminó comprendiendo que su futuro dependía de varias decisiones.
Mantener una reserva.
Reducir deudas.
Ahorrar todos los meses.
Evitar nuevos gastos innecesarios.
Aumentar las aportaciones cuando fuera posible.
Y aprender a invertir sin asumir riesgos que no podía permitirse.
No consiguió transformar su situación en unas semanas.
Pero dejó de improvisar.
Ahora tenía un plan.
Y, sobre todo, sabía qué debía hacer el mes siguiente.
Preparar tu jubilación también significa decidir cómo quieres vivir
La jubilación no consiste únicamente en alcanzar una cantidad de dinero.
También consiste en decidir qué tipo de vida deseas mantener.
Quizá quieras continuar viviendo en tu casa.
Viajar ocasionalmente.
Ayudar a tus hijos.
Disfrutar de tus aficiones.
O simplemente vivir sin preocuparte constantemente por las facturas.
Cada objetivo tiene un coste diferente.
Por eso conviene pensar en tu futuro antes de establecer una cifra de ahorro.
No necesitas copiar el objetivo financiero de otra persona.
Necesitas comprender cuánto podría costar la vida que deseas.
Conclusión: cómo preparar tu jubilación a los 50 años con pocos ahorros
Llegar a los 50 años con pocos ahorros puede resultar preocupante.
Es normal mirar hacia atrás y preguntarse qué habría ocurrido si hubieras tomado otras decisiones.
Pero lamentarte por el pasado no aumentará tu patrimonio.
Lo que hagas a partir de ahora sí puede mejorar tu situación.
Preparar tu jubilación a los 50 años no significa buscar inversiones extraordinarias ni asumir riesgos desesperados.
Significa conocer tus números.
Estimar tus ingresos futuros.
Controlar los gastos.
Reducir deudas costosas.
Crear una reserva.
Ahorrar de manera constante.
Aprender a invertir.
Y aumentar progresivamente tus aportaciones cuando tus circunstancias lo permitan.
Quizá no puedas construir el patrimonio que habrías conseguido empezando veinte años antes.
Pero todavía puedes mejorar tu tranquilidad financiera.
Antonio comenzó con 4.000 euros y muchas dudas.
Su mayor avance no fue descubrir una inversión secreta.
Fue comprender que todavía podía tomar decisiones diferentes.
La jubilación no empieza el día que dejas de trabajar.
Empieza a prepararse cuando decides ocuparte de tu futuro.
Y aunque tengas 50 años y pocos ahorros, ese momento puede ser hoy.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa. No constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación personalizada para comprar, vender o mantener ningún activo.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta. Es fundamental comprender el funcionamiento del producto o activo, sus costes, liquidez, fiscalidad y los riesgos que pueden provocar pérdidas.
Toda inversión implica riesgos y puedes perder una parte o incluso la totalidad del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, stablecoins y los productos DeFi pueden presentar una elevada volatilidad y riesgos adicionales relacionados con la custodia, los exchanges, la tecnología, los contratos inteligentes, la liquidez y la regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, deudas, fondo de emergencia o preparación de la jubilación.
Nunca inviertas únicamente por promesas de rentabilidad elevada, recomendaciones de terceros o miedo a perder una oportunidad. Investiga exhaustivamente y, cuando sea necesario, consulta con un profesional financiero cualificado e independiente.
Perfecto. Vamos con la Entrega 2: optimización SEO, enlaces internos y las tres imágenes del artículo.
El objetivo es posicionar el artículo para personas que buscan cómo preparar su jubilación a partir de los 50 años, especialmente cuando disponen de pocos ahorros.