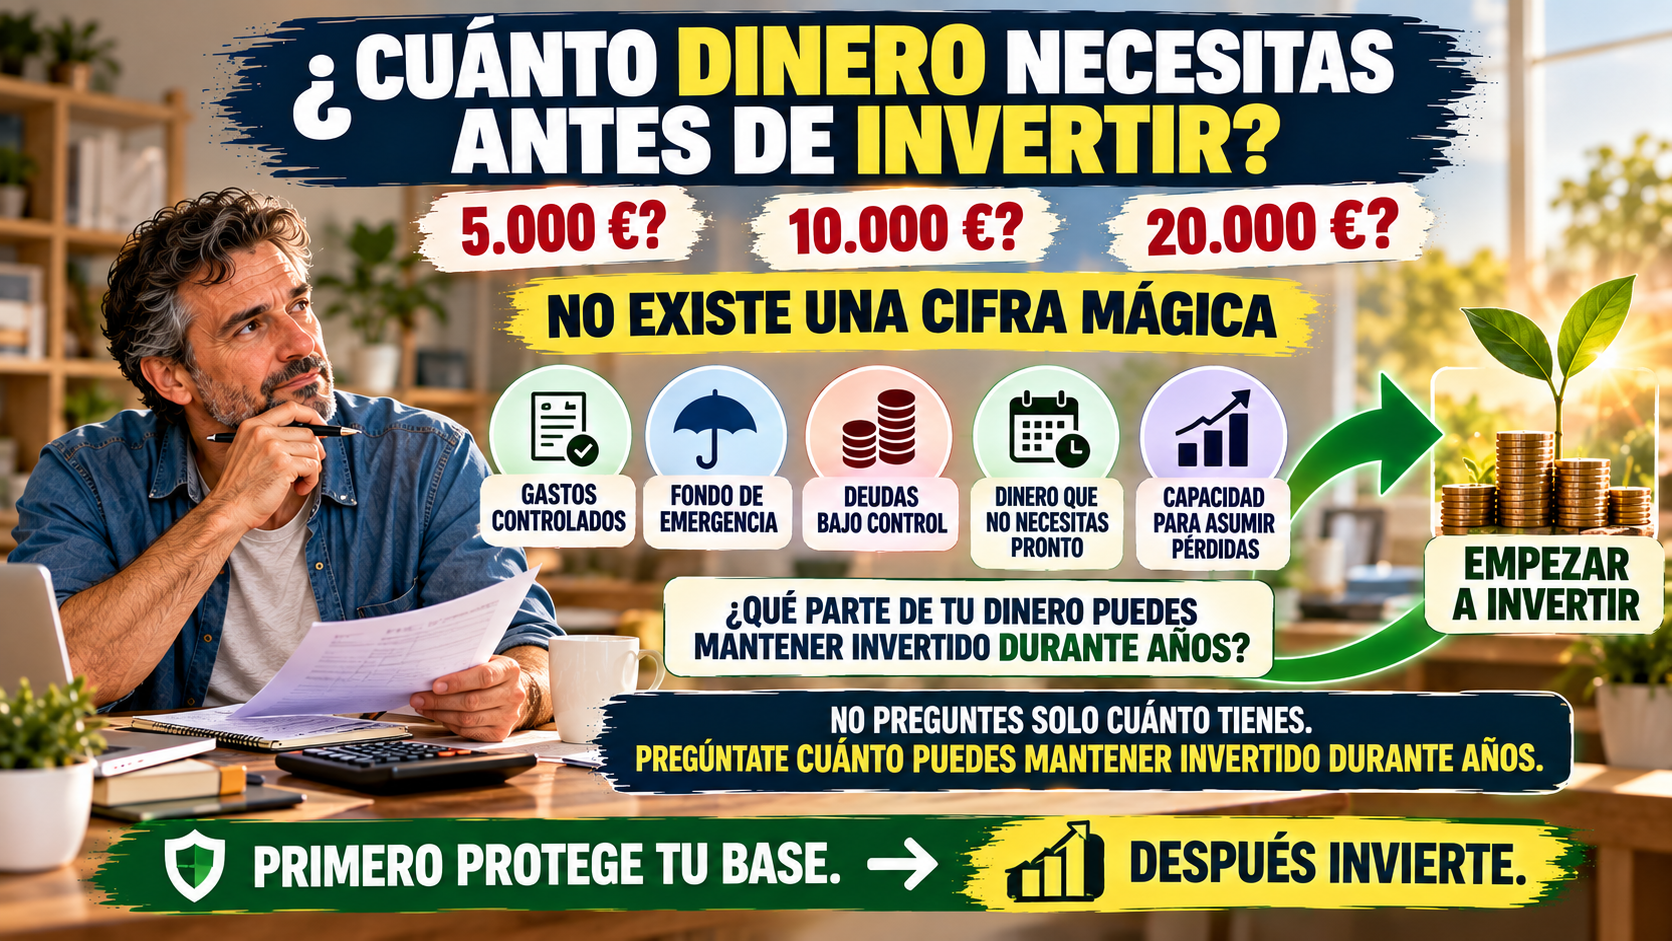

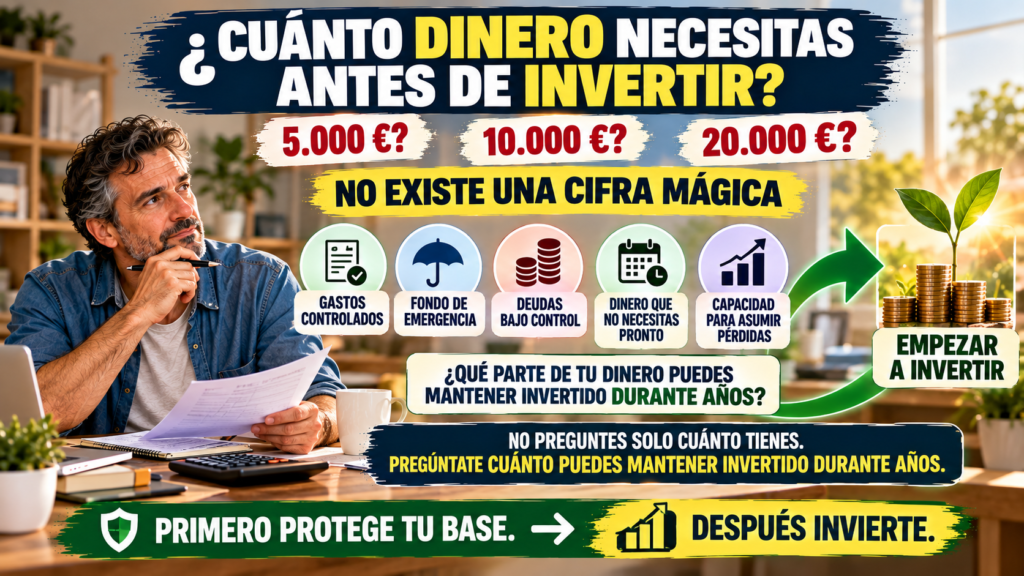
¿Cuánto dinero necesitas tener antes de empezar a invertir?
¿1.000 euros?
¿5.000?
¿10.000?
¿Deberías esperar hasta tener un patrimonio considerable o empezar cuanto antes aunque solamente puedas invertir 50 euros al mes?
Es una de las preguntas más habituales cuando una persona comienza a organizar sus finanzas.
Y también una de las preguntas que peor se pueden responder con una cifra concreta.
Porque no existe una cantidad de patrimonio universal que debas alcanzar antes de invertir.
Una persona puede tener 10.000 euros en el banco y no estar preparada para invertir.
Otra puede tener 3.000 euros y encontrarse en una situación suficientemente estable para empezar con pequeñas cantidades.
La diferencia no está solamente en cuánto dinero tienen.
Está en qué función necesita cumplir ese dinero.
Antes de preguntarte cuánto patrimonio deberías tener antes de pensar en invertir, conviene hacerte otra pregunta:
¿Está preparada tu economía para soportar los riesgos de una inversión?
No necesitas ser rico para empezar a invertir
Existe una idea bastante extendida:
“Primero tengo que ahorrar mucho dinero y después empezaré a invertir.”
El problema es que ese momento puede retrasarse durante años.
Invertir no está reservado exclusivamente para personas con grandes patrimonios.
Actualmente es posible acceder a determinados productos de inversión con cantidades relativamente pequeñas.
Pero que puedas invertir 50 o 100 euros no significa automáticamente que debas hacerlo.
Antes necesitas una base.
Porque el dinero destinado a invertir debería ser, generalmente, dinero que no necesitas para cubrir tus gastos inmediatos ni para afrontar una emergencia.
La pregunta correcta no es cuánto tienes, sino cuánto puedes permitirte no necesitar
Imagina a dos personas.
Carlos tiene 10.000 euros ahorrados.
Parece una buena posición.
Pero tiene:
4.000 euros de deuda de tarjeta y créditos al consumo;
unos gastos esenciales de 1.600 euros mensuales;
un empleo inestable;
y ninguna reserva separada para emergencias.
Laura tiene 5.000 euros.
No tiene deudas de consumo.
Sus gastos esenciales son 1.000 euros mensuales.
Tiene unos ingresos relativamente estables.
Y mantiene una reserva para imprevistos.
¿Quién tiene más dinero?
Carlos.
¿Quién podría encontrarse en una situación más adecuada para empezar a estudiar una pequeña inversión a largo plazo?
Posiblemente Laura.
Este ejemplo muestra por qué una cifra aislada puede resultar engañosa.
Patrimonio y dinero disponible no son exactamente lo mismo
Antes de continuar conviene diferenciar varios conceptos.
Ahorro
Es el dinero que has conseguido conservar en lugar de gastarlo.
Liquidez
Es el dinero al que puedes acceder con facilidad cuando lo necesitas.
Inversión
Es el capital que destinas a determinados activos con la expectativa de obtener crecimiento o rentabilidad, aceptando algún nivel de riesgo.
Patrimonio neto
Es la diferencia entre lo que tienes y lo que debes.
La fórmula básica es:
Patrimonio neto = activos − deudas.
Imagina que tienes:
8.000 euros ahorrados;
4.000 euros invertidos;
y 5.000 euros pendientes de diferentes deudas.
Tu patrimonio neto aproximado sería:
12.000 − 5.000 = 7.000 euros.
Por eso mirar únicamente el saldo de tu cuenta puede ofrecer una visión incompleta de tu situación.
Antes de invertir necesitas una base, no una cifra mágica
En lugar de establecer:
“Cuando tenga 10.000 euros empezaré a invertir”
puede ser más útil establecer varias condiciones.
Por ejemplo:
puedo pagar mis gastos mensuales sin utilizar deuda;
dispongo de cierta reserva para imprevistos;
tengo controladas las deudas más perjudiciales;
no necesitaré el dinero que voy a invertir a corto plazo;
comprendo que la inversión puede perder valor;
y puedo seguir realizando aportaciones sin comprometer mi vida cotidiana.
Cuando varias de estas condiciones se cumplen, la pregunta sobre invertir empieza a tener más sentido.
Primera condición: dejar de vivir al día
Si prácticamente todo tu sueldo desaparece cada mes, tu prioridad probablemente no sea invertir.
Primero necesitas crear margen financiero.
Ese margen es la diferencia entre tus ingresos y tus gastos.
Ingresos − gastos = margen financiero.
Quizá al principio sean solamente 50 euros.
Después 100.
Más adelante 200.
Ese margen permite empezar a construir una estructura financiera.
Sin él, cualquier inversión dependerá de que absolutamente nada salga mal.
Y la vida rara vez funciona así.
Paso a paso de “Cómo pasar de vivir al día a empezar a construir patrimonio”
¿Significa esto que debes esperar años antes de invertir?
No necesariamente.
Puedes empezar a aprender inmediatamente.
Puedes estudiar cómo funcionan los mercados.
Puedes comprender qué es un fondo indexado.
Puedes aprender sobre diversificación.
Puedes estudiar Bitcoin.
Puedes investigar cómo funcionan las criptomonedas y DeFi.
Puedes conocer los costes, la fiscalidad y los riesgos de diferentes productos.
La educación financiera puede empezar hoy.
Lo que quizá deba esperar es el momento de poner en riesgo un dinero que todavía necesitas para otras funciones más importantes.
Segunda condición: tener una primera reserva para imprevistos
Imagina que consigues ahorrar 1.500 euros.
Decides invertir los 1.500.
Dos meses después aparece una reparación urgente de 900 euros.
Si no tienes otros ahorros disponibles tendrás varias opciones:
vender parte de la inversión;
utilizar una tarjeta;
pedir un préstamo;
o retrasar otro gasto.
Y si la inversión ha caído un 20 % precisamente en ese momento, quizá tengas que vender con pérdidas.
Este es uno de los motivos por los que conviene separar el dinero destinado a emergencias del dinero destinado a inversión.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
¿Cuánto deberías tener en tu fondo de emergencia?
Tampoco existe una cifra universal.
Una persona con empleo estable, pocos gastos y varias fuentes de apoyo puede necesitar una reserva diferente de alguien con:
ingresos variables;
personas dependientes;
una vivienda con gastos elevados;
un vehículo imprescindible;
o mayor incertidumbre laboral.
Puedes construir el fondo progresivamente.
Una primera meta puede ser:
500 euros.
Después:
1.000 euros.
Posteriormente:
un mes de gastos esenciales.
Y desde ahí avanzar hacia varios meses según tu situación.
No necesitas esperar necesariamente a tener seis meses completos de gastos antes de invertir un solo euro.
En algunos casos puede tener sentido continuar construyendo la reserva mientras se empieza a invertir una cantidad pequeña.
La clave es no dejar tu economía completamente desprotegida para intentar obtener rentabilidad.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Tercera condición: conocer tus gastos esenciales
Decir “tengo 5.000 euros ahorrados” proporciona poca información si no sabemos cuánto necesitas para vivir.
Para alguien cuyos gastos esenciales son 800 euros mensuales, 5.000 euros representan más de seis meses.
Para alguien que necesita 2.500 euros mensuales, representan solamente dos meses.
Por eso una medida más útil puede ser calcular:
Patrimonio líquido ÷ gastos esenciales mensuales.
Supongamos que tienes 6.000 euros disponibles y tus gastos esenciales son 1.200 euros.
6.000 ÷ 1.200 = 5 meses.
Ahora sabes algo mucho más útil:
tu dinero podría cubrir aproximadamente cinco meses de gastos esenciales.
No significa que debas mantener necesariamente toda esa cantidad en efectivo.
Pero te ayuda a comprender tu nivel de seguridad antes de asumir riesgo.
Cuarta condición: revisar tus deudas antes de invertir
Una de las decisiones más difíciles es:
¿Pago deuda o invierto?
No existe una respuesta universal.
Pero sí conviene prestar especial atención a las deudas con intereses elevados.
Imagina que tienes una deuda cuyo coste es muy alto y, al mismo tiempo, buscas una inversión para intentar obtener rentabilidad.
Estás asumiendo un riesgo para intentar ganar dinero mientras tienes un coste financiero seguro consumiendo tus recursos.
Por eso conviene analizar:
cuánto debes;
qué interés pagas;
cuánto tiempo queda;
cuál es la cuota;
si existen penalizaciones por amortizar;
y cuánto margen liberarías eliminando esa deuda.
Reducir determinadas deudas también puede ser una forma de fortalecer tu patrimonio.
Pagar una deuda puede aumentar tu capacidad futura para invertir
Supongamos que tienes una cuota de 180 euros mensuales.
Cuando terminas de pagarla, esos 180 euros dejan de estar comprometidos.
Si mantienes tu nivel de vida, ahora puedes utilizarlos para:
aumentar tu fondo de emergencia;
ahorrar para un objetivo;
o invertir a largo plazo.
No has recibido un aumento de sueldo.
Pero has aumentado tu capacidad financiera.
Este es un concepto importante:
construir patrimonio no consiste solamente en acumular activos.
También consiste en reducir obligaciones.
Quinta condición: saber cuándo necesitarás el dinero
El horizonte temporal cambia completamente una decisión de inversión.
Imagina que tienes 8.000 euros.
Necesitarás 6.000 dentro de un año para la entrada de un coche que necesitas para trabajar.
Esos 6.000 euros tienen una función concreta y un horizonte muy corto.
Invertirlos en un activo volátil podría obligarte a vender precisamente cuando el mercado está cayendo.
Ahora imagina otros 2.000 euros que no prevés necesitar durante diez o quince años.
La situación es completamente diferente.
Antes de invertir una cantidad pregúntate:
¿Cuándo podría necesitar este dinero?
Si la respuesta es:
“en cualquier momento”
quizá no sea capital adecuado para asumir demasiado riesgo.
Tu dinero debería dividirse según su función
En lugar de pensar en todos tus ahorros como una única cantidad, puedes dividirlos mentalmente en diferentes bloques.
Dinero para gastos cotidianos.
Dinero para emergencias.
Dinero para objetivos próximos.
Dinero para objetivos a medio plazo.
Dinero para inversión a largo plazo.
Y, si decides asumirlos, una cantidad limitada para activos de mayor riesgo.
Cuando haces esta separación, la pregunta:
“¿Tengo suficiente patrimonio para invertir?”
empieza a transformarse en una pregunta mucho más útil:
“¿Qué parte de mi patrimonio puedo mantener invertida sin necesitarla durante años?”
Si quieres saber dónde tienes que tener el dinero de tu fondo de emergencia, aquí te dejo una lectura que puede ayudarte con ello: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
Entonces, ¿cuánto patrimonio deberías tener antes de invertir?
Después de todo lo anterior quizá esperes una cifra.
5.000 euros.
10.000 euros.
20.000 euros.
Pero establecer una cantidad universal sería engañoso.
Una referencia más útil consiste en comprobar si tu estructura financiera puede soportar una inversión.
Antes de invertir deberías poder responder razonablemente bien a estas preguntas:
¿Puedo pagar mis gastos habituales sin utilizar deuda?
¿Tengo una reserva para afrontar imprevistos?
¿Conozco aproximadamente mis gastos esenciales mensuales?
¿Tengo controladas las deudas más costosas?
¿Puedo mantener el dinero invertido durante varios años?
¿Comprendo que una inversión puede perder valor?
¿Podría soportar una caída importante sin necesitar vender?
¿Puedo continuar ahorrando después de empezar a invertir?
Si la mayoría de las respuestas son afirmativas, puede tener más sentido empezar a estudiar la inversión que esperar a alcanzar una cifra arbitraria.
No necesitas invertir todo tu patrimonio
Este punto es fundamental.
Estar preparado para invertir no significa invertir todos tus ahorros.
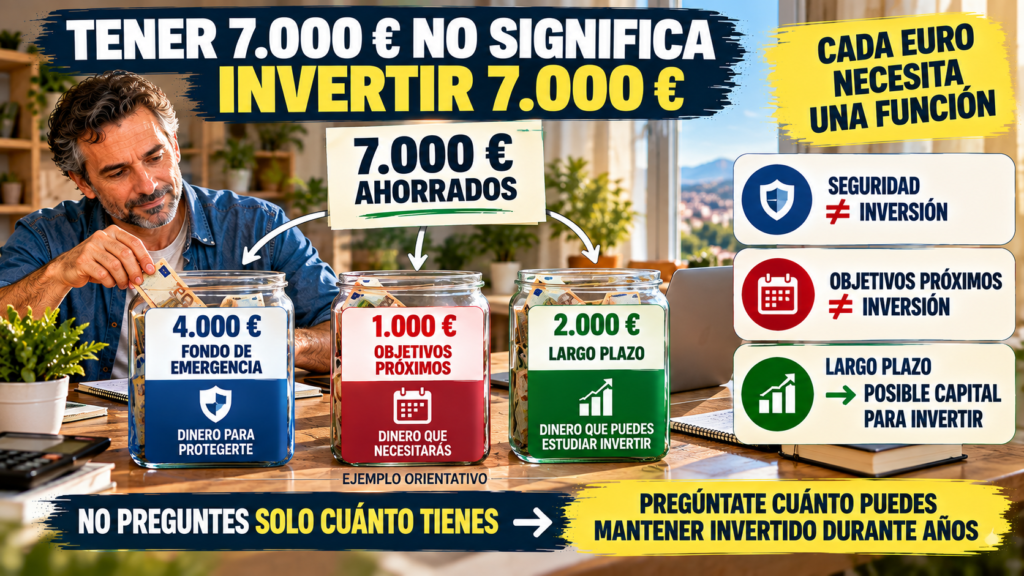
Imagina que tienes 7.000 euros.
Después de analizar tu situación decides que necesitas mantener:
4.000 euros como fondo de emergencia;
1.000 euros para determinados gastos previstos;
y 2.000 euros que no esperas necesitar durante muchos años.
Tu patrimonio disponible continúa siendo 7.000 euros.
Pero solamente una parte cumple la función adecuada para estudiar una inversión a largo plazo.
Ese enfoque es muy diferente de pensar:
“Tengo 7.000 euros, ¿dónde los invierto?”
La pregunta correcta sería:
“¿Qué parte de estos 7.000 euros puedo permitirme mantener invertida?”
Empezar con 50 o 100 euros también es empezar
Existe otra idea que puede retrasar durante años el comienzo:
“Con tan poco dinero no merece la pena invertir.”
Pero las primeras aportaciones no tienen únicamente como objetivo generar rentabilidad.
También pueden ayudarte a aprender.
Con una cantidad pequeña puedes acostumbrarte a:
ver cómo fluctúa una inversión;
comprender tus propias emociones;
realizar aportaciones periódicas;
conocer los costes;
entender la plataforma que utilizas;
y desarrollar disciplina.
Si una caída del mercado te produce ansiedad cuando tienes 100 euros invertidos, quizá hayas aprendido algo importante antes de tener 10.000.
Empezar pequeño puede ser una forma de formación práctica.
La inversión periódica puede ser más importante que la primera cantidad
Imagina dos situaciones.
Persona A invierte 5.000 euros y después no vuelve a aportar.
Persona B empieza con 500 euros y aporta 200 euros todos los meses.
Durante el primer año, la persona B habrá añadido otros 2.400 euros.
Durante cinco años, esas aportaciones representarían 12.000 euros, antes de considerar cualquier rentabilidad.
La cantidad inicial importa.
Pero la capacidad de seguir aportando puede ser todavía más importante durante las primeras etapas de construcción de patrimonio.
Por eso no te obsesiones únicamente con:
“¿Cuánto necesito para empezar?”
Piensa también:
“¿Qué cantidad puedo aportar regularmente sin perjudicar mi estabilidad?”
Fondos indexados: una opción que puedes estudiar
Cuando una persona empieza a invertir suele buscar:
la mejor acción;
el próximo gran sector;
la empresa que multiplicará su valor;
o el activo que ofrecerá la mayor rentabilidad.
Pero también existen estrategias mucho más sencillas.
Los fondos indexados son una de las alternativas que muchas personas estudian para invertir a largo plazo.
Su objetivo suele ser replicar el comportamiento de un índice determinado, permitiendo acceder a una cartera diversificada sin seleccionar individualmente cada empresa.
Eso no significa que estén libres de riesgo.
Su valor puede caer.
Pueden existir periodos prolongados de pérdidas.
Y debes comprender:
qué índice siguen;
qué activos contienen;
qué costes tienen;
qué fiscalidad se aplica;
qué nivel de riesgo presentan;
y cuál es tu horizonte temporal.
No inviertas en un producto solamente porque alguien lo describe como sencillo.
Primero comprende dónde estás poniendo tu dinero.
Bitcoin no debería sustituir tu base financiera
Bitcoin puede ser otro activo que decidas estudiar.
Pero existe una diferencia importante entre:
“tengo una base financiera y decido destinar una parte limitada a Bitcoin”
y:
“Bitcoin es mi fondo de emergencia.”
Son situaciones completamente distintas.
Si el dinero tiene que estar disponible para pagar una avería, una pérdida temporal de ingresos o un gasto esencial, una fuerte caída de precio puede aparecer precisamente cuando necesitas utilizarlo.
Por eso conviene separar claramente:
seguridad financiera;
inversión a largo plazo;
y activos de mayor volatilidad.
No todas las criptomonedas tienen el mismo riesgo
También es importante evitar utilizar la palabra “criptomonedas” como si todos los activos digitales fueran iguales.
Bitcoin, una stablecoin, un protocolo DeFi y un token de pequeña capitalización pueden tener perfiles de riesgo completamente diferentes.
Dependiendo del activo y de cómo lo utilices puedes exponerte a:
volatilidad;
riesgo tecnológico;
riesgo de custodia;
pérdida de claves;
fallos de contratos inteligentes;
hackeos;
problemas de liquidez;
riesgo de contraparte;
cambios regulatorios;
o desaparición del proyecto.
Una rentabilidad elevada nunca debería analizarse de forma aislada.
Si una plataforma ofrece un rendimiento atractivo, pregunta:
¿De dónde sale esa rentabilidad?
¿Quién controla mi dinero?
¿Dónde está depositado?
¿Qué ocurre si el protocolo falla?
¿Puedo retirar cuando quiera?
¿Qué contraparte existe?
¿Qué puedo perder?
Comprender cómo se genera la rentabilidad es tan importante como conocer su porcentaje.
La cantidad destinada a inversiones de alto riesgo debería poder perderse
Existe una prueba sencilla.
Imagina que destinas 1.000 euros a una inversión de alto riesgo.
Ahora imagina que mañana su valor cae a 500 euros.
¿Cambiaría tu capacidad para pagar la vivienda?
¿Tendrías problemas para comprar alimentos?
¿Tendrías que utilizar una tarjeta si aparece una emergencia?
¿Perderías dinero que necesitas dentro de pocos meses?
Si la respuesta es sí, probablemente esa cantidad está cumpliendo una función demasiado importante para asumir ese nivel de riesgo.
Y con determinados activos debes contemplar un escenario todavía más duro:
la pérdida total.
El error contrario: esperar eternamente para empezar
Hasta ahora hemos hablado mucho de prudencia.
Pero también existe un riesgo en el extremo contrario.
Esperar siempre.
“Empezaré cuando tenga 5.000 euros.”
Llegas a 5.000.
“Mejor cuando tenga 10.000.”
Llegas a 10.000.
“Quizá debería esperar a 20.000.”
Mientras tanto pasan los años y nunca comienzas a aprender cómo invertir.
No necesitas tener una situación financiera perfecta.
Probablemente nunca la tendrás.
Lo importante es que tu economía tenga suficiente estabilidad para que una inversión no ponga en peligro tus necesidades básicas.
Puedes continuar construyendo tu fondo de emergencia y, al mismo tiempo, empezar con una aportación pequeña si tu situación lo permite.
Prudencia no significa parálisis.
Cuándo probablemente todavía no deberías invertir
Existen determinadas situaciones en las que puede ser razonable priorizar otras cosas.
No puedes pagar tus gastos habituales sin endeudarte
Si necesitas utilizar crédito todos los meses para llegar a la siguiente nómina, primero necesitas resolver el déficit mensual.
No tienes ninguna reserva
Si cualquier gasto de 200 o 300 euros te obliga a pedir dinero prestado, crear una primera barrera de seguridad puede ser prioritario.
Tienes deudas con costes muy elevados
Antes de buscar rentabilidad en los mercados, analiza cuánto dinero estás perdiendo mediante intereses.
Necesitarás el dinero pronto
El capital destinado a una vivienda, estudios, un vehículo necesario u otro objetivo cercano puede requerir mayor estabilidad y liquidez.
No entiendes la inversión
Si no sabes explicar qué estás comprando, de dónde puede venir la rentabilidad y qué riesgos asumes, todavía tienes trabajo de investigación por hacer.
Estás invirtiendo por miedo a quedarte fuera
Las prisas provocadas por ver cómo otros aparentemente ganan dinero son una mala base para tomar decisiones financieras.
Una lista de comprobación antes de invertir
Antes de realizar tu primera inversión puedes revisar esta lista.
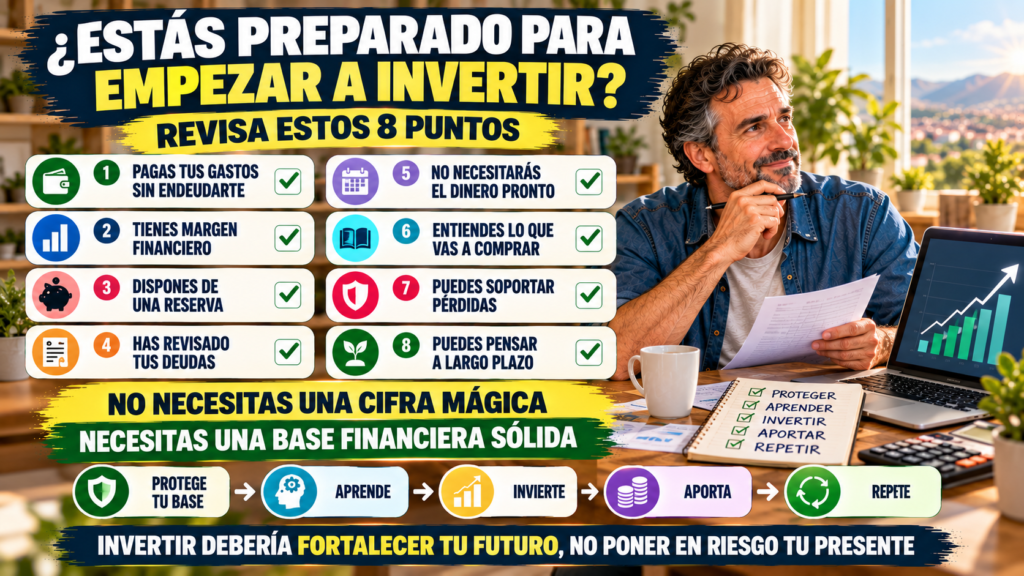
Tus gastos están bajo control
No necesitas endeudarte sistemáticamente para terminar el mes.
Tienes margen financiero
Una parte de tus ingresos puede ahorrarse sin comprometer necesidades esenciales.
Dispones de una reserva
Un imprevisto razonable no debería obligarte inmediatamente a vender inversiones o pedir un préstamo.
Has revisado tus deudas
Conoces sus intereses, cuotas y condiciones.
Sabes cuándo necesitarás el dinero
No estás invirtiendo capital que necesitarás probablemente dentro de pocos meses.
Comprendes el producto
Sabes qué estás comprando, cómo funciona, cuánto cuesta y qué riesgos tiene.
Puedes soportar pérdidas
Una caída del mercado no comprometería tu vida cotidiana.
Puedes pensar a largo plazo
No dependes de obtener beneficios rápidos.
Si puedes responder afirmativamente a estos puntos, tu situación puede estar más preparada para invertir independientemente de que tu patrimonio sea de 3.000, 10.000 o 50.000 euros.
Tu primera inversión no debería poner en peligro todo lo que has construido
Ahorrar los primeros cientos o miles de euros puede requerir meses o años.
No tiene sentido destruir esa base intentando acelerar el proceso.
Tu patrimonio inicial tiene varias funciones.
Protegerte.
Darte tranquilidad.
Reducir tu dependencia de la deuda.
Financiar objetivos.
Y, cuando la estructura esté preparada, proporcionar capital para invertir.
No todas las partes deben buscar la máxima rentabilidad.
Algunas partes de tu patrimonio existen precisamente para ofrecer estabilidad.
Construye una escalera financiera
Puedes visualizar el proceso de esta forma:
Primero: deja de vivir al día.
Segundo: crea margen financiero.
Tercero: construye una primera reserva.
Cuarto: controla las deudas más perjudiciales.
Quinto: amplía progresivamente tu fondo de emergencia.
Sexto: identifica el dinero que no necesitarás a corto plazo.
Séptimo: aprende sobre inversión.
Octavo: empieza con una cantidad que puedas asumir.
Noveno: realiza aportaciones periódicas.
Décimo: aumenta tu patrimonio con el paso del tiempo.
No necesitas saltar directamente del primer escalón al décimo.
Cuánto patrimonio deberías tener antes de pensar en invertir
No existe una cifra mágica.
No necesitas alcanzar exactamente 5.000, 10.000 o 20.000 euros antes de empezar.
Lo que necesitas es una estructura financiera suficientemente sólida.
Tus gastos deben estar razonablemente controlados.
Necesitas cierto margen entre ingresos y gastos.
Conviene disponer de una reserva para imprevistos.
Debes revisar las deudas que consumen tus recursos.
Y el dinero destinado a invertir no debería ser necesario para tus gastos inmediatos.
A partir de ahí puedes empezar poco a poco.
Quizá con 50 euros.
Quizá con 100.
Quizá con más.
La cantidad dependerá de tu situación.
Lo importante es comprender que invertir no empieza cuando alcanzas una cifra determinada.
Empieza cuando puedes destinar una parte de tu patrimonio al largo plazo sin poner en peligro tu estabilidad presente.
Primero protege tu base.
Después aprende.
Invierte con prudencia.
Continúa aportando.
Y permite que el tiempo haga su parte.
Construir patrimonio no consiste en asumir el máximo riesgo posible.
Consiste en crear una estructura que puedas mantener durante muchos años.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos utilizados son ilustrativos y no representan recomendaciones personalizadas. La situación financiera, los ingresos, las deudas, los gastos, la edad, los objetivos, el horizonte temporal y la tolerancia al riesgo son diferentes para cada persona.
Antes de realizar cualquier inversión debes hacer una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez y fiscalidad. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una volatilidad y unos riesgos especialmente elevados. Si decides invertir en criptomonedas, destina únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de rentabilidad, por recomendaciones de terceros, por miedo a perderte una oportunidad o por intentar enriquecerte rápidamente. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.