
Conseguir un aumento de sueldo debería hacer que nuestras finanzas mejorasen.
Si antes ganabas 1.800 euros y ahora ganas 2.200, parece lógico pensar que podrás ahorrar 400 euros más cada mes.
Pero pasan seis meses.
Miras tu cuenta bancaria.
Y descubres algo extraño.
Ganas más dinero, pero sigues llegando a final de mes prácticamente igual que antes.
Quizá ahora tienes un coche mejor.
Sales a comer con mayor frecuencia.
Has contratado alguna suscripción adicional.
Compras ropa algo más cara.
Viajas más.
O simplemente has dejado de mirar tanto los precios porque piensas:
“Ahora puedo permitírmelo.”
Ninguno de esos gastos parece especialmente grave por separado.
El problema aparece cuando prácticamente todo el aumento de ingresos se convierte en un aumento permanente de gastos.
Este fenómeno suele denominarse inflación del estilo de vida.
Y puede explicar por qué algunas personas aumentan considerablemente sus ingresos durante años sin conseguir aumentar su patrimonio al mismo ritmo.
¿Qué es la inflación del estilo de vida?
La inflación del estilo de vida ocurre cuando nuestros gastos aumentan a medida que aumentan nuestros ingresos.
Si ganas 1.500 euros, organizas tu vida alrededor de esos 1.500 euros.
Cuando empiezas a ganar 1.800, incorporas nuevos gastos.
Después pasas a ganar 2.200.
Y vuelves a ampliar tu nivel de vida.
El problema no es disfrutar de una parte del dinero que ganas.
El dinero también existe para mejorar nuestra calidad de vida.
El problema aparece cuando cada aumento de ingresos se convierte automáticamente en nuevos gastos fijos o hábitos de consumo.
Entonces sucede algo paradójico:
ganas más, pero no te sientes mucho más seguro económicamente.
Un cambio de mentalidad puede ayudarte en tu futuro: “Cómo pasar de vivir al día a empezar a construir patrimonio”
Ganar más dinero no garantiza construir patrimonio
Imagina a Javier.
Hace unos años cobraba 1.600 euros mensuales.
Sus gastos eran aproximadamente 1.450 euros.
Podía ahorrar unos 150 euros.
Después consiguió un ascenso y empezó a ganar 2.000 euros.
Pensó que su situación económica cambiaría por completo.
Pero poco a poco comenzaron los cambios.
Un coche con una cuota más alta.
Un teléfono mejor.
Más comidas fuera de casa.
Un gimnasio más caro.
Alguna plataforma de entretenimiento adicional.
Vacaciones de mayor presupuesto.
Compras que antes meditaba durante varios días y que ahora hacía casi automáticamente.
Un año después sus gastos rondaban los 1.900 euros.
Ahora ganaba 400 euros más que antes.
Pero ahorraba menos.
El problema no era el aumento salarial.
Era que su estilo de vida había absorbido prácticamente todo el aumento.
El verdadero peligro son los pequeños cambios permanentes
La inflación del estilo de vida rara vez aparece mediante una decisión espectacular.
No solemos despertarnos una mañana y decidir:
“A partir de hoy voy a gastar 500 euros más todos los meses.”
Ocurre lentamente.
30 euros más aquí.
50 euros allí.
Una cuota nueva.
Una financiación.
Un servicio adicional.
Un cambio de hábitos.
Una compra que antes parecía cara y que ahora consideramos normal.
Y esos pequeños cambios se acumulan.
Por ejemplo:
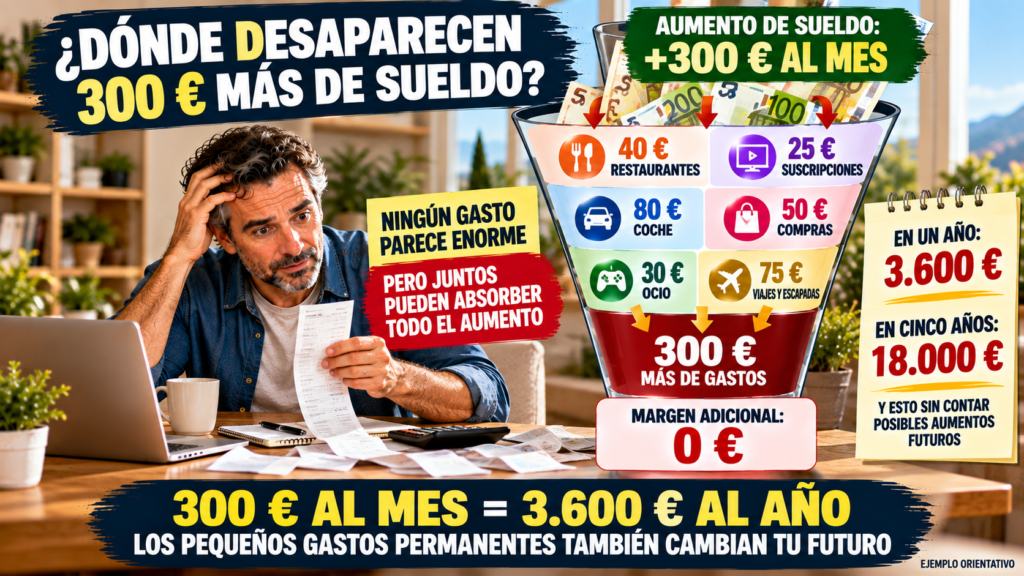
40 euros más en restaurantes.
25 euros en nuevas suscripciones.
80 euros adicionales en el coche.
50 euros en compras.
30 euros en ocio.
75 euros en viajes y escapadas.
Ya son 300 euros adicionales al mes.
En un año:
3.600 euros.
Y lo más importante es que muchos de esos gastos dejan de parecernos extraordinarios.
Se convierten en nuestra nueva normalidad.
Nos acostumbramos muy rápido a vivir mejor
Existe una característica humana que tiene mucho que ver con este fenómeno.
Nos acostumbramos a las mejoras.
El primer mes con un coche mejor puede producir una enorme satisfacción.
Después de un año simplemente es “tu coche”.
El primer teléfono de gama alta puede parecer extraordinario.
Meses después es solamente “tu teléfono”.
Una vivienda más grande.
Un restaurante más caro.
Una determinada marca de ropa.
Un hotel mejor.
Una vez que incorporamos una mejora a nuestra vida, rápidamente deja de sentirse como un lujo.
Se convierte en el nuevo punto de referencia.
Y volver atrás puede parecernos una pérdida, aunque antes viviéramos perfectamente sin ello.
Lo que antes era un lujo puede convertirse en una necesidad
Este es uno de los mecanismos más peligrosos de la inflación del estilo de vida.
Primero dices:
“Ahora que gano más, puedo permitirme esto.”
Después de un tiempo dices:
“Necesito esto.”
La diferencia es enorme.
Cuando un lujo se convierte mentalmente en una necesidad, eliminarlo resulta mucho más difícil.
Por eso controlar la inflación del estilo de vida no consiste únicamente en vigilar grandes compras.
También consiste en evitar que demasiados gastos opcionales se conviertan en compromisos permanentes.
Los gastos fijos pueden crecer más rápido de lo que imaginas
Hay una diferencia importante entre gastar 200 euros adicionales una vez y comprometer 200 euros adicionales todos los meses.
Un gasto puntual termina.
Un gasto fijo permanece.
Supongamos que después de mejorar tus ingresos incorporas:
100 euros adicionales de financiación del coche;
50 euros de gimnasio y servicios;
40 euros de suscripciones;
60 euros adicionales en seguros y mantenimiento;
y 50 euros en otros compromisos recurrentes.
Son 300 euros mensuales.
3.600 euros al año.
En cinco años, si esos gastos se mantienen, representarían 18.000 euros.
Y eso sin contar posibles aumentos futuros.
Por eso una de las mejores preguntas antes de mejorar tu estilo de vida es:
“¿Estoy comprando algo o estoy aumentando permanentemente el coste de mi vida?”
La comparación social también aumenta nuestros gastos
Cuando nuestros ingresos aumentan, a veces también cambia nuestro entorno.
Compañeros con mejores coches.
Amigos que viajan con mayor frecuencia.
Restaurantes más caros.
Ropa de determinadas marcas.
Casas más grandes.
Nuevas expectativas.
Las redes sociales intensifican todavía más este efecto.
Cada día vemos:
viajes;
coches;
reformas;
restaurantes;
tecnología;
ropa;
casas;
y experiencias extraordinarias.
Pero casi nunca vemos la situación financiera que existe detrás.
No sabemos si esa persona tiene patrimonio.
No sabemos cuánto debe.
No sabemos si puede permitírselo realmente.
No sabemos si está ahorrando.
No sabemos si está invirtiendo.
Solamente vemos el consumo.
Y comparar nuestra economía real con la apariencia económica de los demás puede ser una forma muy rápida de aumentar nuestros gastos.
Parecer más rico y ser más rico son cosas diferentes
Una persona puede ganar 4.000 euros mensuales y gastar 3.950.
Otra puede ganar 2.500 y gastar 2.000.
La primera tiene más ingresos.
Pero la segunda dispone de mayor margen financiero.
Eso no significa necesariamente que una sea más rica que la otra, porque necesitaríamos conocer sus activos y deudas.
Pero muestra algo importante:
el nivel de ingresos por sí solo no determina cuánto patrimonio construyes.
Lo que conservas también importa.
Puedes utilizar parte del aumento de ingresos para elevar tu consumo.
O puedes utilizar parte para aumentar tus activos, reducir deudas y mejorar tu seguridad.
La clave está en encontrar un equilibrio.
El error no es mejorar tu vida cuando ganas más
Aquí conviene hacer una aclaración importante.
No necesitas mantener exactamente el mismo nivel de vida durante treinta años.
Si tus ingresos aumentan, es completamente razonable querer disfrutar de una parte.
Quizá quieras viajar más.
Mejorar tu vivienda.
Comprar alimentos de mayor calidad.
Dedicar más dinero a aficiones.
Ayudar a tu familia.
O simplemente disfrutar con mayor tranquilidad.
El objetivo de unas buenas finanzas personales no debería ser acumular dinero mientras renuncias sistemáticamente a todo.
El problema aparece cuando el aumento del estilo de vida consume el 100 % del aumento de ingresos.
Si ganas 300 euros más y automáticamente gastas 300 euros más, tu capacidad para construir patrimonio apenas ha mejorado.
Una regla sencilla: no gastes todo el aumento
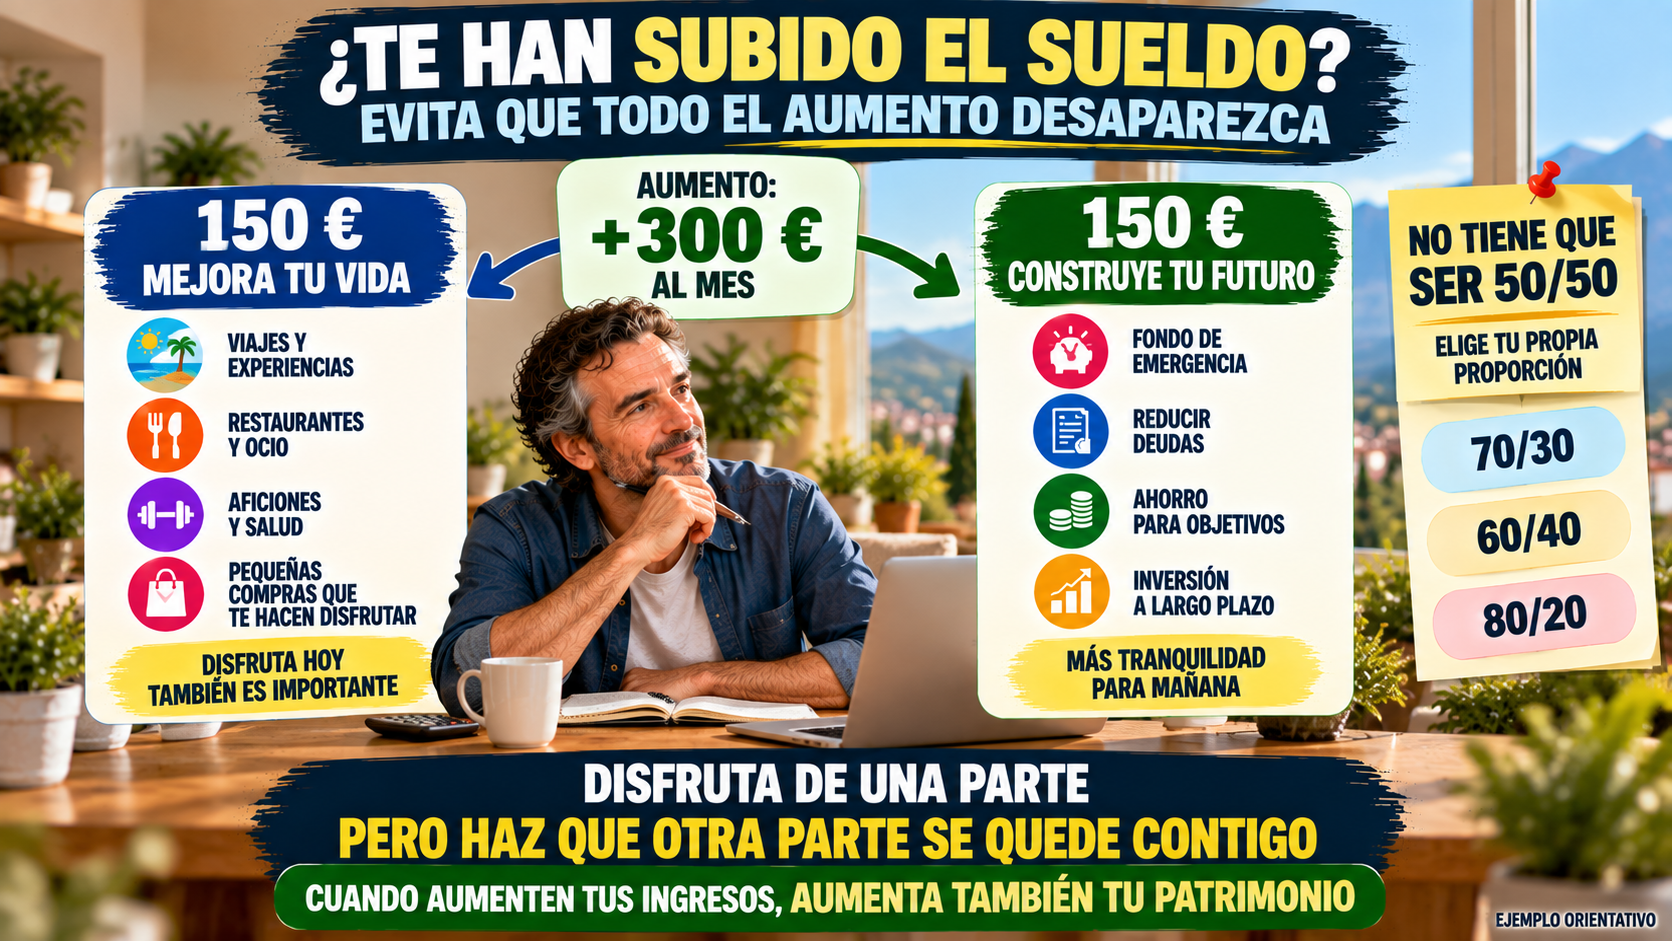
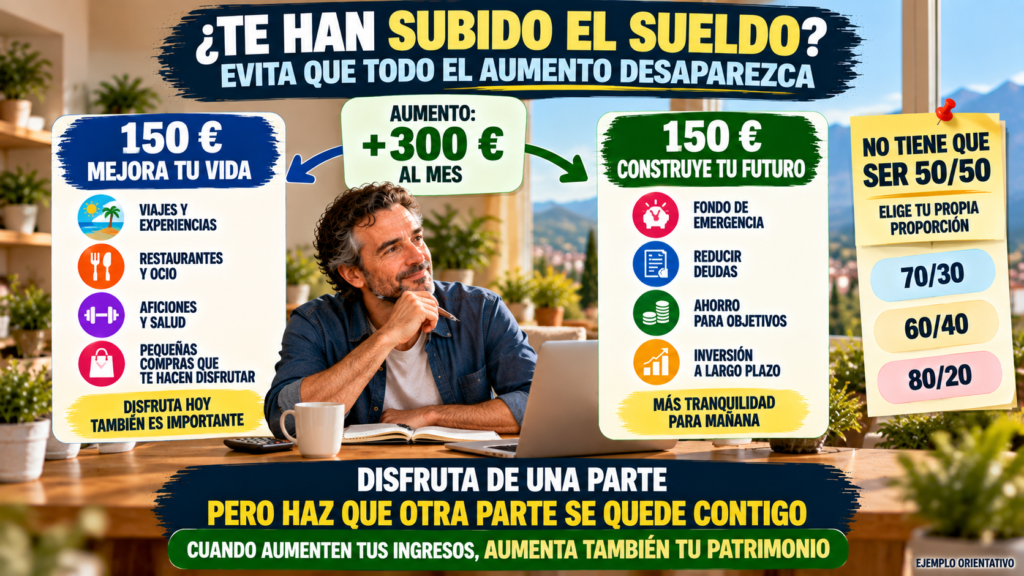
Imagina que recibes un aumento de 300 euros netos mensuales.
En lugar de permitir que desaparezca por completo en nuevos gastos, puedes dividirlo.
Por ejemplo:
150 euros para mejorar tu vida.
150 euros para mejorar tu futuro.
Los primeros 150 pueden utilizarse para disfrutar.
Los otros 150 pueden destinarse a:
crear o ampliar el fondo de emergencia;
reducir deuda;
invertir;
ahorrar para objetivos;
o construir patrimonio.
No tiene que ser exactamente 50/50.
Puede ser 70/30.
60/40.
80/20.
La proporción dependerá de tu situación.
Lo importante es tomar la decisión antes de acostumbrarte a gastar todo el nuevo ingreso.
El mejor momento para aumentar tu ahorro es cuando aumenta tu sueldo
Cuando ya te has acostumbrado a gastar 2.200 euros mensuales, intentar reducir tus gastos hasta 1.900 puede resultar difícil.
Pero si hasta ayer vivías con 1.900 y hoy empiezas a ganar 2.200, tienes una oportunidad extraordinaria.
Todavía no te has acostumbrado a esos 300 euros adicionales.
Puedes automatizar inmediatamente una parte.
Por ejemplo:
tu sueldo aumenta 300 euros;
programas una transferencia automática de 150 euros;
y solamente permites que los otros 150 lleguen a tu presupuesto cotidiano.
Desde el primer mes estás evitando que todo el aumento se convierta en inflación del estilo de vida.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
Págate más a ti mismo cuando empieces a ganar más
La idea de “pagarte primero” se vuelve todavía más poderosa cuando aumentan tus ingresos.
Si antes ahorrabas 100 euros al mes y ahora ganas 300 euros más, no tienes por qué mantener el ahorro en 100.
Puedes aumentarlo a 200.
250.
O más, dependiendo de tus circunstancias.
La clave es que tu tasa de ahorro también mejore cuando mejora tu capacidad económica.
De lo contrario, tus ingresos subirán, pero tu patrimonio puede avanzar mucho más lentamente de lo esperado.
El porcentaje que ahorras importa más cuando tus ingresos crecen
Supongamos que ganas 2.000 euros y ahorras 200.
Estás conservando aproximadamente el 10 % de tus ingresos.
Después pasas a ganar 2.500 euros.
Si continúas ahorrando solamente 200, tu ahorro no ha aumentado aunque tu capacidad económica sí lo haya hecho.
Si aumentas progresivamente esa cantidad, una parte del crecimiento de tus ingresos empezará a convertirse en crecimiento patrimonial.
Este cambio puede parecer pequeño durante un mes.
Pero repetido durante años puede marcar una diferencia considerable.
Cómo saber si estás sufriendo inflación del estilo de vida
La inflación del estilo de vida puede pasar desapercibida porque normalmente no aparece como un problema evidente.
Tus facturas están pagadas.
No necesariamente tienes dificultades económicas.
Incluso puedes tener algunos ahorros.
Pero existen señales que deberían hacerte reflexionar.
Ganas más, pero ahorras prácticamente lo mismo
Compara tus ingresos actuales con los de hace dos o tres años.
Si ahora ganas considerablemente más pero tu capacidad de ahorro apenas ha cambiado, merece la pena investigar dónde está terminando la diferencia.
Tus gastos fijos aumentan cada vez que mejora tu sueldo
Un coche mejor.
Una vivienda más cara.
Más suscripciones.
Nuevas financiaciones.
Servicios que antes no utilizabas.
Cuando gran parte del aumento salarial termina convertida en obligaciones mensuales, tu libertad financiera apenas mejora.
A veces existen situaciones complicadas que impiden que puedas progresar económicamente, razón por la que te dejo esta lectura que puede ayudarte a aclarar tu situación real: “Por qué no consigues ahorrar aunque controles tus gastos”
Necesitas tu nuevo salario para mantener tu vida
Esta es una señal especialmente importante.
Imagina que antes podías vivir con 1.800 euros y ahora ganas 2.500.
Después de varios años tus gastos ascienden a 2.400.
Aunque ganas 700 euros más, vuelves a depender prácticamente de todo tu sueldo.
Has aumentado tus ingresos.
Pero también has aumentado el coste necesario para mantener tu vida.
Las compras pequeñas han dejado de importarte
“Son solamente 20 euros.”
“Por 30 euros tampoco pasa nada.”
“Puedo permitírmelo.”
Individualmente quizá sea cierto.
El problema aparece cuando esa frase se repite muchas veces durante el mes.
Haz una fotografía de tu vida antes y después de ganar más
Una forma sencilla de detectar la inflación del estilo de vida es comparar dos momentos.
Anota cuánto ganabas hace unos años.
Después intenta recordar aproximadamente cuánto gastabas.
Ahora compara esas cifras con tu situación actual.
Por ejemplo:
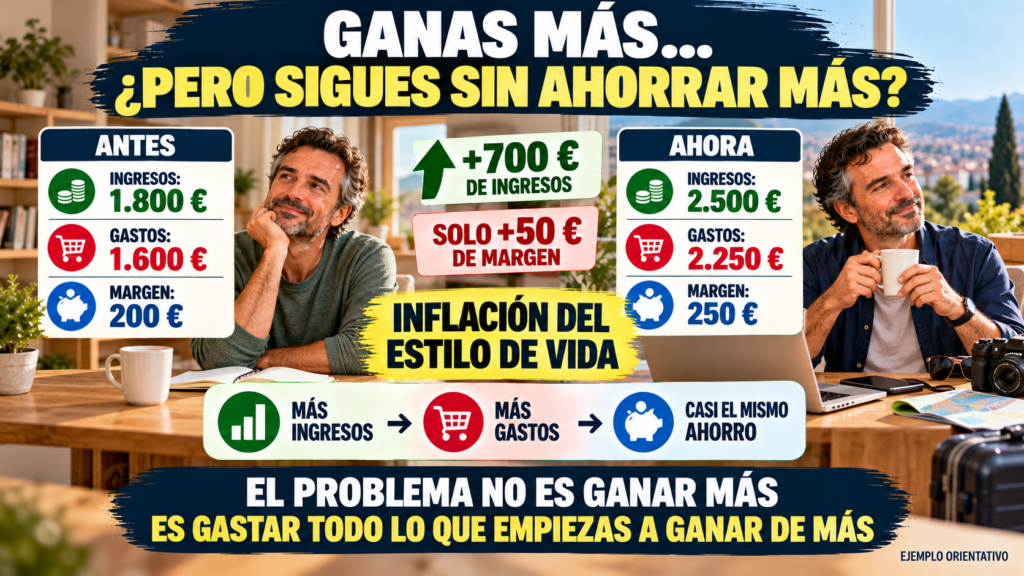
Antes:
Ingresos: 1.800 euros.
Gastos: 1.600 euros.
Margen: 200 euros.
Ahora:
Ingresos: 2.500 euros.
Gastos: 2.250 euros.
Margen: 250 euros.
Tus ingresos han aumentado 700 euros.
Pero tu margen financiero solamente ha aumentado 50.
Los otros 650 euros se han incorporado a tu estilo de vida.
Esto no significa automáticamente que hayas cometido un error.
Quizá algunos gastos hayan mejorado significativamente tu calidad de vida.
Pero ahora puedes evaluar conscientemente si esos 650 euros están proporcionando el valor que esperabas.
No recortes primero: identifica qué merece la pena
Cuando descubrimos que gastamos demasiado, la reacción habitual es intentar eliminar todo.
Restaurantes.
Suscripciones.
Viajes.
Café.
Ocio.
Pero una estrategia basada únicamente en prohibiciones suele ser difícil de mantener.
Puede resultar más útil clasificar los aumentos de gasto.
Pregúntate:
¿Qué gastos han mejorado realmente mi vida?
¿Cuáles apenas noto?
¿Cuáles mantengo simplemente por costumbre?
¿Cuáles contraté cuando aumentaron mis ingresos?
¿Cuáles podría eliminar sin sentir que mi calidad de vida empeora?
Quizá descubras que un viaje anual aporta muchísimo valor.
Y que cinco suscripciones apenas utilizadas no aportan casi nada.
No necesitas gastar menos en todo.
Necesitas gastar con mayor intención.
Cuidado con financiar el nuevo estilo de vida
Existe una situación todavía más peligrosa.
No solamente aumentar los gastos cuando aumentan los ingresos, sino utilizar el nuevo salario para asumir más deuda.
“Ahora gano más, puedo pagar una cuota de coche mayor.”
“Puedo financiar este teléfono.”
“Puedo asumir esta reforma.”
“Puedo pagar esta compra a plazos.”
El problema es que estás comprometiendo ingresos futuros.
Un sueldo más alto debería darte más opciones.
Pero demasiadas cuotas pueden conseguir exactamente lo contrario.
Cuanto mayor sea la parte de tus ingresos comprometida antes de empezar el mes, menor será tu margen de maniobra.
Un aumento salarial puede comprar libertad en lugar de cosas
Imagina que recibes 400 euros adicionales al mes.
Puedes convertirlos en:
una cuota mayor;
más consumo;
más suscripciones;
más compras.
Pero también puedes convertirlos en:
un fondo de emergencia más sólido;
menos deudas;
mayor ahorro;
inversiones a largo plazo;
capital para un proyecto;
o mayor tranquilidad.
El dinero adicional puede mejorar lo que se ve desde fuera.
O puede fortalecer lo que no se ve.
Y muchas veces lo que no se ve es precisamente lo que más libertad proporciona.
Convierte parte de cada aumento en patrimonio
Una estrategia sencilla consiste en establecer una regla personal.
Cada vez que aumenten tus ingresos, una parte del incremento se destinará automáticamente a construir patrimonio.
Por ejemplo, recibes 200 euros adicionales.
Decides destinar 100 euros a mejorar tu estilo de vida y 100 euros a tu futuro.
Si más adelante recibes otros 200 euros, vuelves a aplicar la regla.
Así puedes mejorar progresivamente tu calidad de vida sin permitir que todo el aumento desaparezca.
El objetivo no es congelar tu estilo de vida.
Es conseguir que tu patrimonio también crezca.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Automatiza antes de acostumbrarte al nuevo sueldo
Este detalle puede marcar una enorme diferencia.
No esperes seis meses.
Cuando recibas el primer sueldo con el aumento, decide inmediatamente qué parte vas a conservar.
Programa una transferencia automática.
Puede dirigirse a:
una cuenta de ahorro;
el fondo de emergencia;
la amortización de una deuda;
una cuenta destinada a objetivos;
o, si tu situación financiera está preparada, una inversión a largo plazo.
Si el dinero desaparece automáticamente de tu cuenta de gasto, resulta mucho más difícil incorporarlo inconscientemente a tu nuevo nivel de vida.
Reduce la velocidad de las grandes decisiones
Cuando tus ingresos mejoran, no necesitas actualizar inmediatamente todo lo que posees.
Puedes aplicar una regla sencilla:
esperar.
Si quieres cambiar de coche, espera unas semanas.
Si quieres mudarte a una vivienda más cara, calcula primero cómo afectará a tu ahorro durante varios años.
Si quieres contratar una nueva cuota, pregúntate cuánto costará anualmente.
Un gasto de 80 euros mensuales parece relativamente pequeño.
Pero son 960 euros al año.
Durante cinco años serían 4.800 euros, suponiendo que el precio no aumente.
Convertir los gastos mensuales en gastos anuales ayuda a verlos con otra perspectiva.
Utiliza tus aumentos para reducir deuda
Si tienes deudas, un aumento de ingresos puede convertirse en una oportunidad para acelerar su reducción.
Supongamos que recibes 250 euros más al mes.
En lugar de incorporar todo al consumo, destinas 150 euros adicionales a una deuda.
Cuando esa deuda desaparezca, liberarás también la cuota que ya estabas pagando.
Tu margen financiero puede crecer de forma considerable.
Y ese margen puede convertirse posteriormente en ahorro o inversión.
Así un aumento salarial puede producir un efecto en cadena:
más ingresos;
menos deuda;
menos cuotas;
más margen;
más ahorro;
más capacidad para invertir;
más patrimonio.
¿Y cuándo deberías empezar a invertir?
Ganar más dinero también puede facilitar el paso del ahorro a la inversión.
Pero primero conviene tener una estructura financiera razonablemente sólida.
Control de gastos.
Margen financiero.
Una reserva para imprevistos.
Deudas analizadas.
Y dinero que no necesites a corto plazo.
A partir de ahí puedes estudiar diferentes alternativas de inversión según tus objetivos, conocimientos, horizonte temporal y tolerancia al riesgo.
No necesitas invertir todo el aumento salarial.
Puedes comenzar con una parte.
50 euros.
100 euros.
200 euros.
Lo importante es que la inversión no comprometa tus necesidades actuales.
Fondos indexados y otras inversiones a largo plazo
Muchas personas estudian los fondos indexados cuando buscan una estrategia de inversión diversificada a largo plazo.
Pero que una inversión sea relativamente sencilla de entender no significa que esté libre de riesgo.
Los mercados pueden caer.
Puedes atravesar años con resultados negativos.
Existen costes y cuestiones fiscales que debes conocer.
Antes de invertir necesitas comprender qué estás comprando, cuál es su riesgo y durante cuánto tiempo puedes mantener el dinero invertido.
El objetivo no debería ser encontrar una forma rápida de compensar años de consumo.
Construir patrimonio suele requerir tiempo.
Bitcoin y criptomonedas no deberían financiarse aumentando tus riesgos
Cuando aumentan los ingresos también puede aparecer la tentación de destinar más dinero a inversiones de alto riesgo.
Bitcoin, las criptomonedas y DeFi pueden formar parte de lo que una persona decida estudiar, pero no deberían confundirse con ahorro seguro ni con un fondo de emergencia.
Estos activos pueden experimentar fuertes caídas.
También pueden existir riesgos tecnológicos, de custodia, contraparte, liquidez, contratos inteligentes, hackeos o regulación.
Nunca deberías asumir que una rentabilidad elevada es dinero fácil.
Cuanto mayor parezca la recompensa, más importante es comprender de dónde procede y qué riesgos estás aceptando.
La inflación del estilo de vida también puede retrasar tu libertad financiera
Cada euro que incorporas permanentemente a tus gastos tiene un doble efecto.
Primero, deja de estar disponible para ahorrar o invertir.
Segundo, aumenta la cantidad que necesitas cada mes para mantener tu estilo de vida.
Supongamos que necesitas 1.800 euros mensuales para vivir.
Con el tiempo aumentas tus gastos hasta 2.500.
Ahora necesitas 700 euros adicionales cada mes para mantener tu nivel de vida.
Esto puede afectar al tamaño de tu fondo de emergencia, a tu capacidad para cambiar de trabajo y al patrimonio necesario para alcanzar determinados objetivos financieros.
Por eso controlar los gastos no consiste solamente en ahorrar unos euros.
También consiste en mantener opciones.
El objetivo es aumentar la distancia entre lo que ganas y lo que gastas
Cuando empiezas a ganar más, tienes una oportunidad.
Puedes permitir que tus gastos persigan continuamente a tus ingresos.
O puedes crear una distancia entre ambos.
Ingresos: 2.000 euros.
Gastos: 1.800.
Margen: 200.
Después:
Ingresos: 2.500.
Gastos: 2.050.
Margen: 450.
Has mejorado tu estilo de vida en 250 euros.
Pero también has aumentado considerablemente tu capacidad de ahorro.
Eso es muy diferente de pasar de:
2.000 de ingresos y 1.800 de gastos
a:
2.500 de ingresos y 2.450 de gastos.
En ambos casos ganas más.
Pero solamente en uno estás fortaleciendo significativamente tu situación financiera.
Un plan sencillo para evitar gastar todo lo que ganas
Puedes aplicar este proceso cada vez que aumenten tus ingresos.
Primero: calcula el aumento real
No pienses solamente en el salario bruto.
Comprueba cuánto dinero adicional llega realmente a tu cuenta.
Segundo: decide cuánto quieres disfrutar
Reserva conscientemente una parte para mejorar tu vida.
No necesitas sentir culpa por ello.
Tercero: separa una parte para tu futuro
Hazlo antes de incorporar nuevos gastos.
Cuarto: automatiza
Programa el ahorro, la reducción de deuda o la inversión.
Quinto: evita crear demasiados gastos fijos
Prioriza mejoras que no te obliguen a mantener permanentemente un coste mayor.
Sexto: revisa tu margen
Comprueba una o dos veces al año cuánto estás conservando.
Séptimo: aumenta tu patrimonio, no solamente tu consumo
Haz que cada etapa de mayores ingresos deje algo permanente detrás.
La pregunta que deberías hacerte con cada aumento
Cuando empieces a ganar más, no te preguntes únicamente:
“¿Qué puedo comprar ahora?”
Pregúntate también:
“¿Qué puedo construir ahora que antes no podía?”
Quizá puedas construir:
tu primer fondo de emergencia;
una vida sin determinadas deudas;
tus primeros 10.000 euros;
una cartera de inversión;
capital para emprender;
o una mayor tranquilidad financiera.
Un aumento de ingresos puede comprar más cosas.
Pero también puede comprar más opciones.
Por qué gastamos más dinero cuando empezamos a ganar más
Gastamos más cuando ganamos más porque nuestro estilo de vida se adapta rápidamente a nuestra nueva capacidad económica.
Mejoramos algunas cosas.
Incorporamos nuevas comodidades.
Normalizamos gastos que antes parecían extraordinarios.
Nos comparamos con nuestro entorno.
Y poco a poco el nuevo salario empieza a parecernos tan necesario como el anterior.
La solución no consiste en impedir cualquier mejora de nuestra calidad de vida.
Consiste en evitar que todo aumento de ingresos se convierta automáticamente en aumento de gastos.
Si empiezas a ganar más, disfruta de una parte.
Pero intenta que otra parte permanezca contigo.
Ahorra.
Reduce deudas.
Construye tu fondo de emergencia.
Invierte con prudencia cuando estés preparado.
Y aumenta progresivamente tu patrimonio.
Porque ganar más dinero puede mejorar tu vida.
Pero conservar una parte de ese aumento puede cambiar tu futuro.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos utilizados son ilustrativos y no representan recomendaciones personalizadas. Cada persona tiene una situación económica, ingresos, gastos, deudas, objetivos, horizonte temporal y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes hacer una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez y fiscalidad. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una volatilidad y unos riesgos especialmente elevados. Si decides invertir en criptomonedas, destina únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de rentabilidad, por recomendaciones de terceros, por miedo a perderte una oportunidad o por intentar enriquecerte rápidamente. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.