
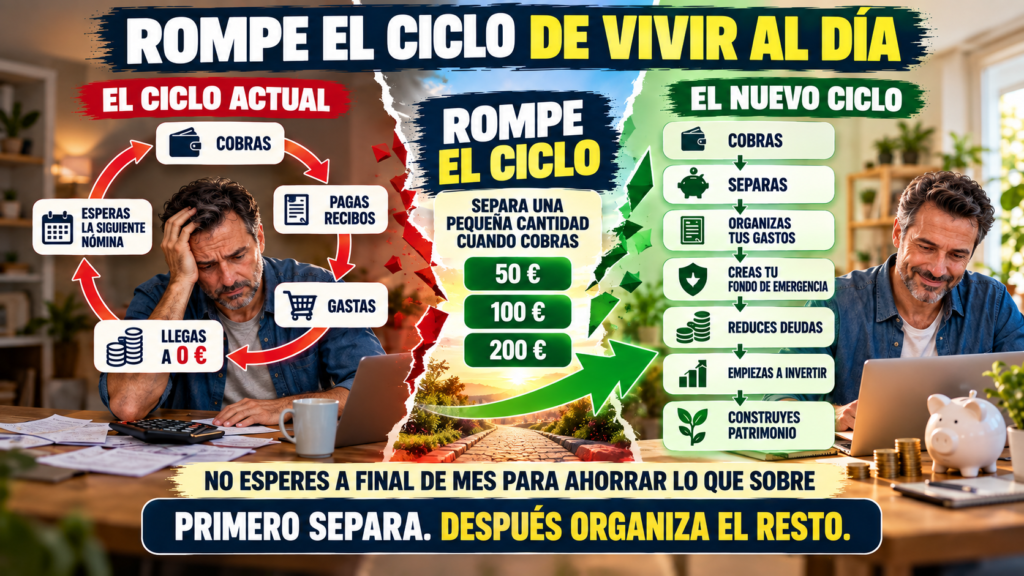
Cobras.
Pagas la vivienda.
Llegan los recibos.
Haces la compra.
Llenas el depósito.
Aparece algún gasto inesperado.
Y, casi sin darte cuenta, vuelves a mirar la cuenta esperando que llegue la siguiente nómina.
No necesariamente gastas en grandes lujos.
Quizá ni siquiera consideras que administras mal tu dinero.
Simplemente tienes la sensación de que todo lo que entra acaba saliendo.
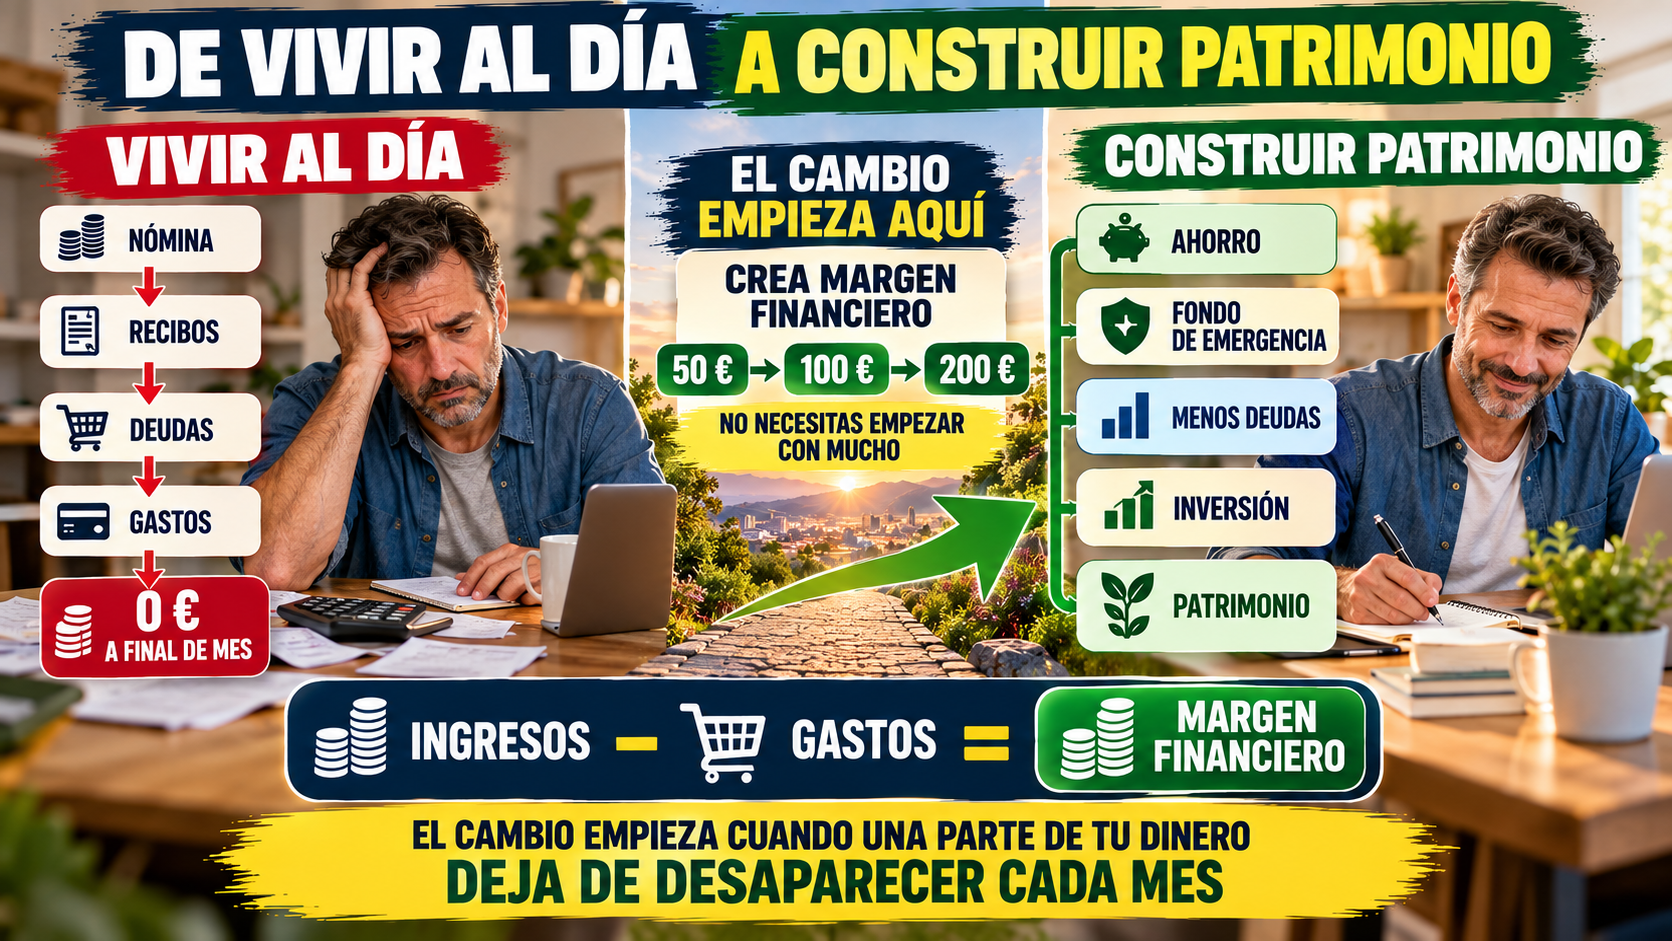
Si esta situación se repite mes tras mes, estás viviendo al día.
Y cuando vives al día resulta muy difícil pensar en invertir, crear patrimonio o preparar tu futuro financiero.
Pero hay algo importante que debes saber:
no necesitas pasar directamente de vivir al día a convertirte en inversor.
Existe un paso intermedio mucho más importante.
Crear margen financiero.
Aunque al principio sean solamente 50 euros.
Después 100.
Más adelante 200.
Ese pequeño espacio entre lo que ganas y lo que gastas es el lugar donde empieza a construirse tu patrimonio.
Qué significa realmente vivir al día
Vivir al día no significa necesariamente tener unos ingresos bajos.
Puedes ganar 1.300 euros y vivir al día.
Pero también puedes ganar 3.000 o 4.000 euros y encontrarte exactamente en la misma situación.
La diferencia está en el margen.
Si cada mes ingresas 2.500 euros y gastas prácticamente 2.500, tienes muy poca capacidad para absorber un imprevisto.
Una reparación del coche.
Una factura extraordinaria.
Un problema dental.
Una subida de algún recibo.
Cualquier gasto inesperado puede obligarte a utilizar una tarjeta, pedir dinero prestado o retrasar otro pago.
El problema no es solamente que no estés ahorrando.
El verdadero problema es que tu economía es frágil.
La fragilidad financiera no siempre se ve desde fuera
Dos personas pueden tener el mismo sueldo y situaciones completamente diferentes.
Imagina a Javier y Marta.
Ambos ganan 2.400 euros netos mensuales.
Javier tiene un coche financiado, varias compras a plazos, unos gastos fijos elevados y prácticamente nada ahorrado.
Cada mes necesita casi todo su sueldo para mantener su nivel de vida.
Marta también gana 2.400 euros.
Pero sus gastos habituales son 2.000 euros.
Mantiene un fondo de emergencia y aparta 250 euros cada mes para objetivos futuros.
Desde fuera pueden parecer económicamente similares.
Pero financieramente viven en mundos distintos.
Javier depende de que el próximo sueldo llegue sin problemas.
Marta dispone de margen.
Y el margen financiero proporciona algo mucho más importante que una cifra en una cuenta:
opciones.
Construir patrimonio no empieza invirtiendo
Cuando hablamos de construir patrimonio pensamos rápidamente en:
acciones;
fondos indexados;
inmuebles;
Bitcoin;
negocios;
o cualquier otro activo.
Pero el proceso empieza mucho antes.
Antes de invertir necesitas disponer de dinero que no necesites gastar inmediatamente.
Y para conseguirlo necesitas crear una diferencia entre tus ingresos y tus gastos.
La primera fórmula para construir patrimonio es mucho más sencilla de lo que parece:
Ingresos − gastos = margen financiero.
Ese margen puede utilizarse posteriormente para:
crear un fondo de emergencia;
reducir deudas;
ahorrar para objetivos;
e invertir a largo plazo.
Sin margen, todo lo demás resulta mucho más difícil.
El primer objetivo no es invertir: es dejar de llegar a cero
Imagina que terminas cada mes con 5 euros en la cuenta.
Tu primer objetivo no debería ser buscar qué fondo indexado comprar.
Tampoco decidir qué criptomoneda puede subir más.
Tu primera meta puede ser mucho más sencilla:
terminar el próximo mes con 50 euros.
Después con 100.
Más adelante con 200.
Puede parecer poco.
Pero estás haciendo algo fundamental.
Estás rompiendo el ciclo.
Pasas de:
cobrar → gastar → esperar la siguiente nómina
a:
cobrar → separar → gastar → conservar una parte.
Ese cambio aparentemente pequeño puede transformar tus finanzas con el paso de los años.
Paso 1: descubre dónde se va realmente tu dinero
Es difícil crear margen si no sabes exactamente qué está consumiendo tus ingresos.
No necesitas controlar cada céntimo durante el resto de tu vida.
Pero sí merece la pena analizar uno o dos meses con detalle.
Revisa:
vivienda;
alimentación;
transporte;
seguros;
electricidad;
agua;
teléfono;
suscripciones;
préstamos;
compras financiadas;
ocio;
restaurantes;
compras impulsivas;
y cualquier otro gasto recurrente.
Después separa tus gastos en tres grupos.
Gastos esenciales
Son aquellos necesarios para mantener tu vida funcionando.
Por ejemplo:
vivienda;
alimentación básica;
suministros;
transporte necesario;
medicación;
y determinadas obligaciones.
Gastos importantes pero ajustables
Pueden ser necesarios o aportar valor, pero existe cierto margen para reducirlos.
Por ejemplo:
tarifas de teléfono;
seguros;
determinados servicios;
marcas de alimentación;
transporte;
o algunos gastos domésticos.
Gastos prescindibles
No significa que sean malos.
Simplemente puedes vivir sin ellos.
Suscripciones que apenas utilizas.
Compras impulsivas.
Comida a domicilio frecuente.
Servicios duplicados.
Pequeños gastos cotidianos que ya no te aportan suficiente valor.
El objetivo no es eliminar todo aquello que disfrutas.
Es descubrir si parte de tu dinero está desapareciendo en cosas que ya ni siquiera elegirías conscientemente.
No intentes ahorrar recortando absolutamente todo
Cuando alguien decide cambiar sus finanzas suele cometer un error.
Intenta transformar su vida en una semana.
Elimina restaurantes.
Cancela todas las suscripciones.
Deja de salir.
Compra únicamente lo más barato.
Se impone un presupuesto extremadamente rígido.
Durante unas semanas funciona.
Después se cansa.
Y vuelve al punto de partida.
Un sistema financiero sostenible necesita permitirte vivir.
La pregunta adecuada no es:
“¿Qué puedo eliminar?”
Es:
“¿Qué gastos me aportan menos valor que la libertad financiera que estoy intentando construir?”
Quizá disfrutas enormemente tomando un café fuera cada sábado.
No necesitas eliminarlo.
Pero puede que estés pagando tres plataformas que apenas utilizas.
Empieza por lo que menos echarías de menos.
Paso 2: crea tus primeros 100 euros de margen
No pienses todavía en ahorrar miles.
Busca los primeros 100 euros.
Supongamos que revisas tus gastos y encuentras:
20 euros en una suscripción innecesaria;
25 euros reduciendo una tarifa;
30 euros controlando compras impulsivas;
25 euros ajustando otros pequeños gastos.
Ya tienes 100 euros.
Ahora aparece una decisión importante.
Puedes dejar esos 100 euros en la misma cuenta y esperar a ver qué ocurre.
O puedes separarlos automáticamente cuando cobras.
La segunda opción suele ser mucho más efectiva.
Porque el dinero que permanece mezclado con el dinero disponible para gastar tiene muchas posibilidades de acabar gastándose.
Págate primero, aunque al principio sea poco
Una de las ideas más sencillas de las finanzas personales consiste en separar el ahorro antes de empezar a gastar.
No después.
Si esperas al último día del mes para comprobar cuánto sobra, probablemente muchos meses no quede nada.
En cambio, puedes automatizar una transferencia justo después de recibir tus ingresos.
50 euros.
100 euros.
150 euros.
La cantidad dependerá de tu situación.
Lo importante al principio no es que sea espectacular.
Es crear el hábito.
Primero separas.
Después organizas el resto del mes.
Aquí te dejo una lectura que puede ayudarte mucho en la forma de ahorrar todos los meses: “Cómo organizar tu sueldo para ahorrar dinero todos los meses”
Paso 3: construye una pequeña barrera contra los imprevistos
Cuando vives al día, cualquier imprevisto puede destruir el progreso conseguido.
Imagina que durante cuatro meses consigues ahorrar 100 euros.
Ya tienes 400.
Entonces aparece una reparación de 350 euros.
Puede parecer que has vuelto casi al principio.
Pero existe una diferencia enorme.
Antes quizá habrías pagado la reparación con una tarjeta o un préstamo.
Ahora puedes utilizar tus propios ahorros.
El dinero no ha fracasado.
Ha cumplido su función.
Por eso, antes de pensar seriamente en invertir, conviene crear una primera reserva.
Puedes establecer objetivos progresivos:
500 euros;
1.000 euros;
un mes de gastos esenciales;
tres meses;
y posteriormente ampliar la cantidad según tus circunstancias.
No necesitas conseguirlo todo inmediatamente.
Cada nivel reduce un poco tu fragilidad financiera.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Un fondo de emergencia compra tiempo
El fondo de emergencia no está diseñado principalmente para generar rentabilidad.
Su función es darte capacidad de reacción.
Si aparece una avería, tienes dinero.
Si pierdes temporalmente ingresos, tienes tiempo.
Si surge un gasto urgente, no necesitas recurrir inmediatamente a una deuda.
El fondo de emergencia puede parecer poco emocionante comparado con invertir.
Pero cuando partes de una situación en la que vives al día, puede ser una de las herramientas financieras más importantes que construyas.
Paso 4: identifica las deudas que te mantienen atrapado
No todas las deudas tienen el mismo impacto.
Pero algunas pueden consumir una parte importante de tu margen mensual.
Tarjetas de crédito.
Créditos al consumo.
Compras financiadas.
Préstamos con intereses elevados.
Imagina que cada mes pagas:
90 euros de una tarjeta;
120 euros de un préstamo;
60 euros de una compra financiada.
Son 270 euros mensuales.
Mientras esas obligaciones existan, parte de tus ingresos ya pertenece a decisiones tomadas en el pasado.
Cuando una deuda desaparece, ocurre algo interesante.
Tu sueldo no aumenta.
Pero tu margen sí.
Si terminas de pagar una cuota de 120 euros y mantienes tu nivel de gasto, acabas de liberar 120 euros mensuales.
Ese dinero puede empezar a trabajar para tu futuro.
No utilices todos tus ahorros para eliminar deudas sin analizar tu situación
También existe el extremo contrario.
Imagina que has conseguido ahorrar 2.000 euros y debes 2.000 euros.
Utilizas todos tus ahorros para cancelar la deuda.
Ahora debes cero.
Pero también tienes cero euros disponibles.
Una semana después aparece una reparación urgente.
Puedes acabar utilizando otra vez el crédito.
Por eso puede tener sentido mantener una pequeña reserva mientras reduces determinadas deudas.
La estrategia adecuada dependerá del coste de la deuda, de tus ingresos, de tu estabilidad laboral y de tus gastos.
El objetivo no es solamente eliminar deuda.
Es evitar volver a necesitarla ante el siguiente imprevisto.
Paso 5: evita que cada subida de ingresos se convierta en más gastos
Existe otro motivo por el que muchas personas siguen viviendo al día aunque sus ingresos aumenten.
Cada mejora económica viene acompañada de nuevos gastos.
Ganas 100 euros más.
Y aparecen 100 euros de nuevas obligaciones.
Mejor coche.
Más suscripciones.
Más restaurantes.
Una vivienda más cara.
Compras financiadas.
Esto se conoce habitualmente como inflación del estilo de vida.
Mejorar tu calidad de vida cuando tus ingresos crecen es completamente razonable.
El problema aparece cuando consumes automáticamente cada aumento.
Si tus ingresos suben 200 euros, no necesitas ahorrar los 200.
Pero tampoco necesitas gastar los 200.
Podrías decidir, por ejemplo:
100 euros para mejorar tu vida actual;
100 euros para construir tu futuro.
Así puedes disfrutar del progreso sin volver a quedar atrapado en el mismo punto.
Paso 6: convierte tu margen financiero en una máquina de construir patrimonio
Cuando consigues dejar de llegar a cero cada mes, algo cambia.
Quizá al principio solamente sean 100 euros.
Después pueden convertirse en 200.
Más adelante, quizá 300.
Ese dinero ya no está destinado a pagar decisiones del pasado ni a cubrir todos tus gastos del presente.
Puede empezar a trabajar para tu futuro.
Aquí comienza realmente la construcción de patrimonio.
Pero no necesitas invertir todo inmediatamente.
Primero debes decidir qué función necesita cumplir cada parte de tu dinero.
Una parte puede continuar reforzando tu fondo de emergencia.
Otra puede utilizarse para reducir deudas.
Otra puede reservarse para objetivos próximos.
Y solamente el dinero que no vas a necesitar durante un periodo suficientemente largo debería estudiarse como posible capital para invertir.
Ahorrar e invertir no cumplen la misma función
Ahorrar e invertir están relacionados, pero no son lo mismo.
Ahorras principalmente para:
crear seguridad;
afrontar imprevistos;
cubrir objetivos próximos;
y acumular capital.
Inviertes para intentar que parte de ese capital crezca a largo plazo.
El ahorro puede proporcionar estabilidad.
La inversión introduce riesgo a cambio de la posibilidad de obtener crecimiento.
Necesitas ambos.
Si solamente inviertes y no mantienes suficiente liquidez, un imprevisto puede obligarte a vender en un mal momento.
Si solamente acumulas efectivo durante décadas, la inflación puede reducir progresivamente su poder adquisitivo.
La clave consiste en asignar a cada parte del dinero una función.
Paso 7: empieza a estudiar inversiones sencillas
Cuando ya tienes una base financiera razonablemente sólida puedes empezar a estudiar cómo invertir a largo plazo.
No necesitas comenzar buscando inversiones extraordinarias.
Para muchas personas puede resultar más útil comprender primero conceptos sencillos como:
diversificación;
costes;
riesgo;
horizonte temporal;
aportaciones periódicas;
e interés compuesto.
Entre las alternativas que muchas personas estudian se encuentran los fondos indexados.
Estos productos suelen buscar replicar un determinado índice y pueden permitir invertir de forma diversificada sin tener que elegir individualmente cada empresa.
Pero que una inversión sea relativamente sencilla de entender no significa que esté libre de riesgo.
Su valor puede subir y bajar.
Antes de invertir necesitas comprender qué estás comprando, qué costes tiene, qué activos contiene, qué fiscalidad se aplica y cuánto tiempo puedes mantener la inversión.
No necesitas empezar con grandes cantidades
Uno de los errores más habituales es pensar:
“Cuando tenga mucho dinero empezaré a invertir.”
Pero quizá nunca llegue ese momento si no desarrollas antes el hábito.
Puedes empezar estudiando cantidades pequeñas.
50 euros mensuales.
100 euros.
200 euros.
Lo importante no es impresionar a nadie con la cantidad.
Es crear un sistema que puedas mantener durante años.
Imagina que has conseguido generar 200 euros mensuales de margen.
Podrías utilizar temporalmente una parte para completar tu fondo de emergencia y otra para empezar a invertir.
Cuando tu reserva alcance el nivel que consideres adecuado, puedes redirigir una mayor parte hacia objetivos de largo plazo.
Tu estrategia puede evolucionar a medida que mejora tu situación.
El tiempo puede ser más importante que encontrar la inversión perfecta
Cuando empezamos a invertir queremos saber cuál será el activo con mayor rentabilidad.
Pero nadie conoce con certeza qué inversión ofrecerá los mejores resultados durante los próximos diez o veinte años.
Lo que sí puedes controlar en mayor medida es:
cuánto ahorras;
cuánto inviertes;
los costes que aceptas;
el riesgo que asumes;
la diversificación;
y cuánto tiempo mantienes el proceso.
Construir patrimonio suele ser menos emocionante de lo que muestran las redes sociales.
No consiste necesariamente en encontrar una oportunidad extraordinaria.
Puede consistir en repetir durante muchos años decisiones razonables.
¿Qué papel pueden tener Bitcoin y las criptomonedas?
Cuando empiezas a disponer de capital para invertir es normal interesarte por Bitcoin y las criptomonedas.
Pueden formar parte de tu aprendizaje financiero y, dependiendo de tu situación y tolerancia al riesgo, podrías estudiar si tiene sentido incluir una exposición limitada dentro de una estrategia más amplia.
Pero existe una regla fundamental:
no confundas inversión de alto riesgo con fondo de emergencia.
Imagina que después de mucho esfuerzo consigues acumular 3.000 euros.
Son todos tus ahorros.
Los inviertes completamente en criptomonedas.
El mercado cae con fuerza y tus 3.000 euros pasan temporalmente a valer mucho menos.
En ese momento aparece una avería urgente.
Ahora tienes dos problemas:
necesitas dinero;
y quizá tengas que vender tu inversión con pérdidas.
El error no fue necesariamente interesarte por las criptomonedas.
El error fue utilizar para asumir riesgo un dinero cuya función era protegerte.
Invierte en criptomonedas solamente dinero cuya pérdida puedas asumir
Bitcoin y otros activos digitales pueden experimentar movimientos de precio muy importantes.
Además de la volatilidad existen otros riesgos.
Dependiendo del activo o plataforma pueden existir:
riesgo tecnológico;
riesgo de custodia;
pérdida de claves;
ataques informáticos;
fallos en contratos inteligentes;
problemas de liquidez;
riesgo de contraparte;
cambios regulatorios;
y proyectos que pueden perder gran parte o incluso la totalidad de su valor.
Por eso nunca deberías invertir en un activo simplemente porque alguien promete una rentabilidad elevada.
Antes necesitas entender:
qué estás comprando;
cómo funciona;
quién controla los fondos;
de dónde procede la rentabilidad;
cómo puedes recuperar tu dinero;
y qué puede ocurrir si algo falla.
Si no puedes explicar de manera sencilla cómo funciona una inversión, probablemente necesitas investigar más antes de poner dinero en ella.
Paso 8: trabaja también en aumentar tus ingresos
Existe un límite para reducir gastos.
No puedes bajar indefinidamente el coste de la vivienda.
Necesitas comer.
Necesitas energía.
Necesitas transporte.
Y también necesitas disfrutar de tu vida.
Por eso, después de controlar razonablemente los gastos, una de las herramientas más poderosas para construir patrimonio puede ser aumentar tus ingresos.
Puedes explorar opciones como:
mejorar tus habilidades profesionales;
formarte;
negociar mejores condiciones laborales;
cambiar a un empleo mejor remunerado;
realizar trabajos adicionales;
ofrecer servicios;
crear un pequeño negocio;
o monetizar conocimientos que ya posees.
No necesitas multiplicar tus ingresos.
Un incremento relativamente pequeño puede tener un impacto considerable si evitas que desaparezca completamente en nuevos gastos.
A veces existen situaciones complicadas que impiden que puedas progresar económicamente, razón por la que te dejo esta lectura que puede ayudarte a aclarar tu situación real: “Por qué no consigues ahorrar aunque controles tus gastos”
Un aumento de 150 euros puede cambiar mucho más de lo que parece
Imagina que después de organizar tus gastos consigues ahorrar 150 euros mensuales.
Más adelante logras generar otros 150 euros de ingresos.
Decides mantener tu nivel de vida y destinar también esa cantidad a tus objetivos.
Ahora tienes 300 euros mensuales.
Son 3.600 euros al año.
En diez años serían 36.000 euros en aportaciones, antes de considerar cualquier posible rentabilidad.
No necesitas hacerte rico rápidamente.
Necesitas conseguir que cada año una parte de tu trabajo permanezca contigo.
Paso 9: empieza a medir tu patrimonio neto
Cuando vivías al día probablemente mirabas principalmente una cifra:
el saldo de tu cuenta bancaria.
A partir de ahora conviene ampliar la perspectiva.
Tu patrimonio neto puede calcularse de forma sencilla:
Patrimonio neto = activos − deudas.
Entre tus activos podrías incluir:
dinero ahorrado;
inversiones;
determinados bienes;
y otros activos con valor económico.
Después restas tus deudas.
No necesitas calcularlo todos los días.
Incluso hacerlo una o dos veces al año puede ayudarte a comprobar si realmente avanzas.
Quizá un año tu cuenta bancaria tenga menos dinero porque has utilizado parte para reducir una deuda o invertir.
Eso no significa necesariamente que estés peor.
El objetivo es que, con el paso del tiempo, tu posición financiera general mejore.
Los errores que pueden devolverte a vivir al día
Salir del ciclo requiere esfuerzo.
Volver a él puede ser sorprendentemente fácil.
Aumentar demasiado rápido tu estilo de vida
Tus ingresos suben y aumentas inmediatamente tus gastos fijos.
Ahora necesitas nuevamente casi todo lo que ganas para mantener tu vida.
Financiar demasiadas compras
Una cuota de 40 euros parece pequeña.
Otra de 60 también.
Otra de 90 puede parecer asumible.
Pero juntas pueden consumir una parte considerable de tu margen mensual.
Invertir el fondo de emergencia
El dinero destinado a protegerte no necesita competir por la máxima rentabilidad.
Buscar enriquecerte rápidamente
Cuando has vivido al día durante años puedes sentir que necesitas recuperar el tiempo perdido.
Esa sensación puede empujarte a asumir riesgos excesivos.
No necesitas recuperar veinte años en seis meses.
Necesitas mejorar tu situación durante los próximos años.
Dejar de ahorrar cuando empiezas a invertir
Invertir no sustituye el hábito de generar capital.
Las aportaciones periódicas continúan siendo una parte esencial del proceso.
Compararte con otras personas
Quizá alguien tenga 100.000 euros invertidos mientras tú acabas de conseguir tus primeros 1.000.
Pero desconoces su sueldo, edad, herencias, deudas, riesgos o circunstancias.
Tu referencia más útil es tu propia situación anterior.
Un plan para pasar de vivir al día a construir patrimonio
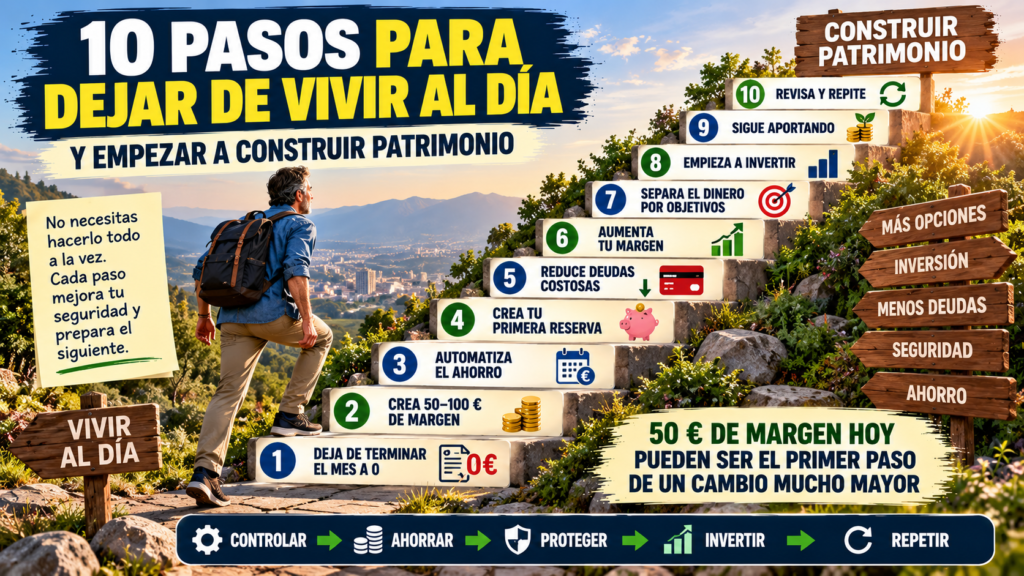
Puedes imaginar el proceso como una escalera.
Nivel 1: deja de terminar el mes a cero
Analiza tus gastos y busca tus primeros 50 o 100 euros de margen.
Nivel 2: automatiza el ahorro
Separa una cantidad cuando recibes tus ingresos.
No esperes a comprobar qué sobra.
Nivel 3: crea una primera reserva
Empieza con 500 euros.
Después 1.000.
Continúa avanzando hasta disponer de una reserva adecuada a tus circunstancias.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
Nivel 4: reduce las deudas que más te perjudican
Especialmente aquellas con intereses elevados o que consumen demasiado flujo mensual.
Nivel 5: aumenta progresivamente tu margen
Combina control de gastos con crecimiento de ingresos.
Nivel 6: separa el dinero según su función
Emergencias.
Objetivos próximos.
Inversión a largo plazo.
Nivel 7: empieza a invertir con prudencia
Estudia productos que comprendas.
Diversifica.
Controla los costes.
Piensa a largo plazo.
Nivel 8: limita el dinero destinado a inversiones de mayor riesgo
Si decides invertir en Bitcoin, criptomonedas u otros activos volátiles, utiliza únicamente una cantidad cuya pérdida puedas asumir.
Nivel 9: sigue aportando
El hábito que te permitió crear tus primeros ahorros puede convertirse en la máquina que construya tu patrimonio.
Nivel 10: revisa y repite
Una o dos veces al año revisa:
ingresos;
gastos;
ahorros;
deudas;
inversiones;
y patrimonio neto.
Después ajusta el sistema.
No necesitas cambiar tu vida financiera en un mes
Quizá hoy estás viviendo al día.
Puede que tengas solamente 100 euros ahorrados.
O incluso deudas.
Eso no significa que tengas que resolverlo todo inmediatamente.
Tu primer objetivo puede ser simplemente conseguir que el próximo mes sea ligeramente mejor que este.
50 euros de margen.
Una deuda un poco menor.
100 euros más en tu fondo de emergencia.
Una nueva habilidad que pueda aumentar tus ingresos.
Una aportación pequeña a largo plazo cuando tu base esté preparada.
El patrimonio se construye acumulando pequeñas mejoras.
Cómo pasar de vivir al día a empezar a construir patrimonio
El cambio no empieza cuando compras tu primera inversión.
Empieza cuando consigues que una parte de tus ingresos deje de desaparecer cada mes.
Primero creas margen.
Después construyes seguridad.
Reduces las deudas que te debilitan.
Continúas aumentando tu capacidad de ahorro.
Y solamente entonces empiezas a destinar capital al largo plazo.
No necesitas un sueldo extraordinario para comenzar.
Necesitas crear una diferencia entre lo que entra y lo que sale.
Quizá hoy sean 50 euros.
Mañana pueden ser 100.
Después 200.
Con el paso del tiempo, ese margen puede transformarse en:
un fondo de emergencia;
menos deudas;
inversiones;
activos;
y patrimonio.
Vivir al día significa que prácticamente todo tu dinero está comprometido con el presente.
Construir patrimonio significa conseguir que una parte de tu dinero empiece a trabajar también para tu futuro.
Ese es el verdadero cambio.
No pasar de cero a rico.
Sino pasar de depender completamente de la próxima nómina a construir, poco a poco, una posición financiera que te proporcione más seguridad, más tranquilidad y más opciones.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos incluidos son únicamente ilustrativos y no representan recomendaciones personalizadas. La situación económica, los ingresos, las deudas, los objetivos, la edad, el horizonte temporal y la tolerancia al riesgo son diferentes para cada persona.
Antes de realizar cualquier inversión debes hacer una investigación exhaustiva por tu cuenta y comprender el funcionamiento del producto o activo, sus riesgos, costes, liquidez y fiscalidad. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede provocar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una volatilidad y unos riesgos especialmente elevados. Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de rentabilidad, por recomendaciones de terceros, por miedo a perderte una oportunidad o por intentar recuperar rápidamente el tiempo perdido. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.