
Llegar a tus primeros 10.000 euros ahorrados puede parecer simplemente una cifra.
Pero no lo es.
Si has empezado desde cero, detrás de esos 10.000 euros probablemente hay meses o años de decisiones.
Has aprendido a gastar menos de lo que ganas.
Has renunciado a algunas compras.
Has controlado mejor tus gastos.
Has conseguido que una parte de cada sueldo no desaparezca.
Y un día miras tu cuenta y ves cinco cifras:
10.000 €.
Entonces aparece una nueva pregunta:
“¿Y ahora qué hago con este dinero?”
Dejarlo todo en la cuenta puede parecer demasiado conservador.
Invertirlo todo puede parecer demasiado arriesgado.
Comprar Bitcoin puede resultar atractivo.
Amortizar deudas también puede tener sentido.
Quizá estés pensando en fondos indexados, una cuenta remunerada o simplemente seguir acumulando efectivo.
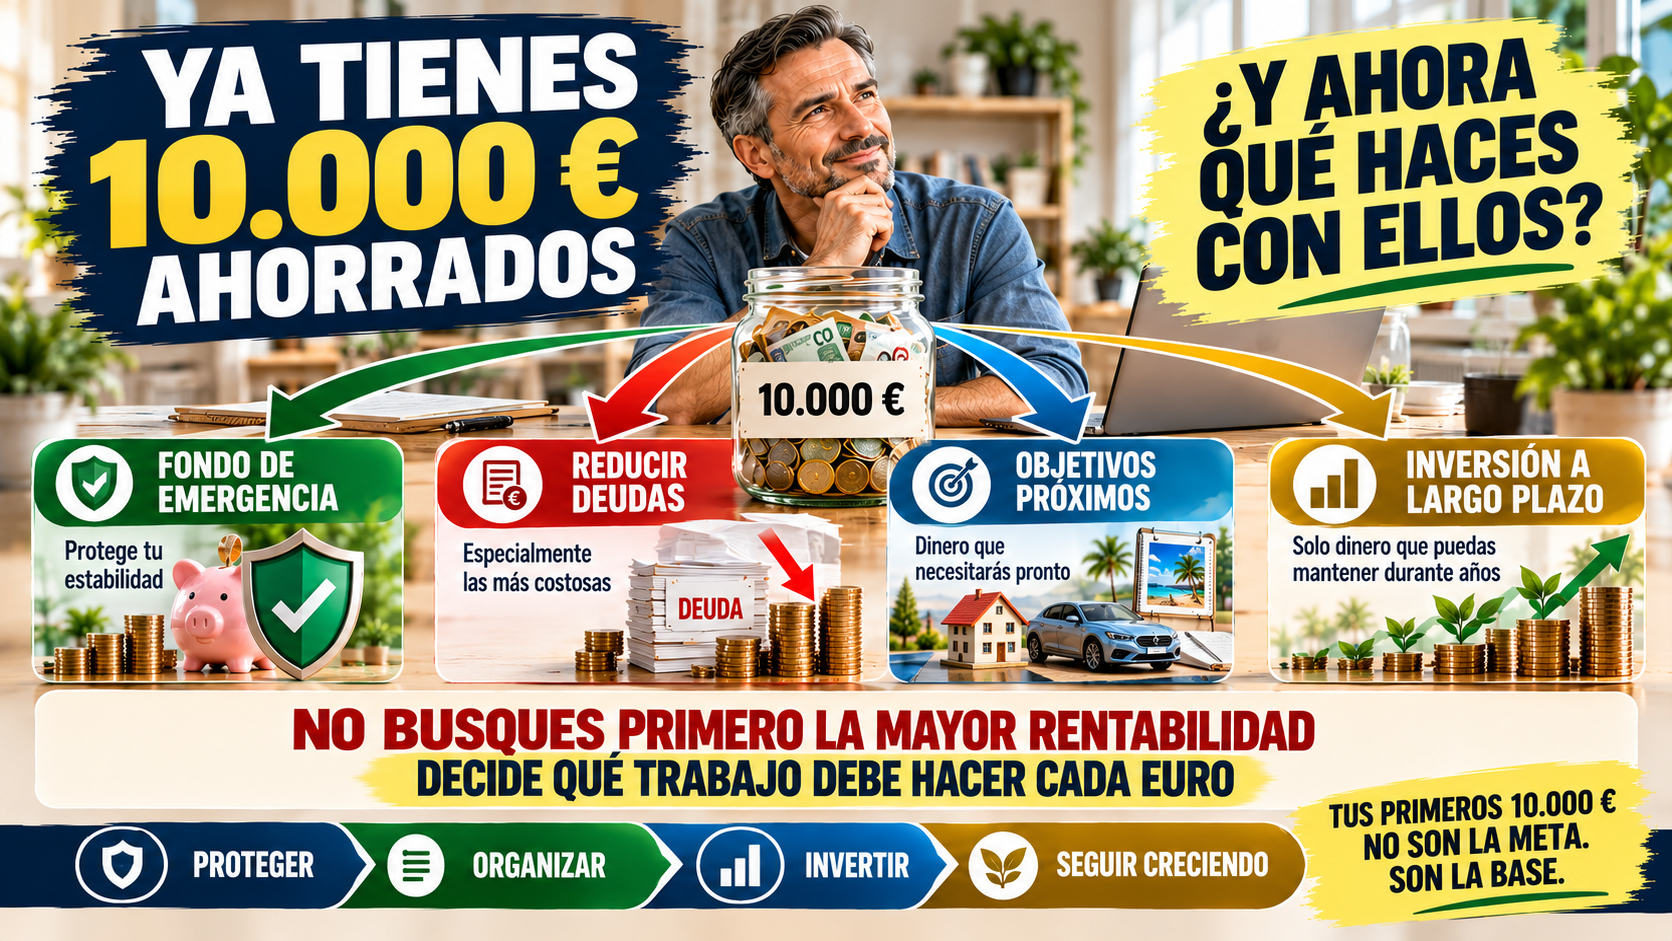
La respuesta no consiste en encontrar el producto que ofrezca la mayor rentabilidad.
Consiste en decidir qué trabajo debe realizar cada parte de esos primeros 10.000 euros ahorrados.
Porque alcanzar los 10.000 euros es un gran primer objetivo.
Pero utilizarlos correctamente puede ser el comienzo de algo mucho mayor.
Necesitas saber qué es lo que tienes que hacer antes de construir patrimonio, en este artículo te lo explico paso a paso: “Por qué ahorrar dinero no es suficiente para construir patrimonio”
Antes de invertir tus 10.000 euros, reconoce lo que has conseguido
Existe una tendencia curiosa cuando alcanzamos un objetivo financiero.
Mientras tenemos 2.000 euros pensamos:
“Cuando llegue a 10.000 estaré mucho más tranquilo.”
Llegamos a 10.000 y rápidamente pensamos:
“Esto tampoco es tanto.”
No cometas ese error.
Para alguien que partió de cero, los primeros 10.000 euros son importantes no solamente por el dinero.
Demuestran que has desarrollado una capacidad fundamental:
acumular capital.
Eso significa que existe una diferencia entre lo que ganas y lo que gastas.
Y esa diferencia es precisamente el combustible que necesitas para construir patrimonio.
No necesitas celebrar los 10.000 euros gastando una parte importante.
Pero tampoco deberías despreciar el logro.
Has demostrado que puedes ahorrar.
Ahora necesitas aprender a gestionar lo acumulado.
La primera pregunta no es dónde invertir
Cuando alguien tiene 10.000 euros disponibles, es habitual preguntar:
“¿Dónde los invertirías?”
Pero esa pregunta llega demasiado pronto.
Antes necesitas responder otras.
¿Tienes deudas?
¿Dispones de fondo de emergencia?
¿Cuánto gastas al mes?
¿Tienes ingresos estables?
¿Vas a necesitar parte del dinero próximamente?
¿Cuál es tu tolerancia al riesgo?
¿Cuánto tiempo puedes mantener el dinero invertido?
Las respuestas pueden cambiar completamente la estrategia.
Dos personas con exactamente 10.000 euros pueden necesitar hacer cosas totalmente diferentes.
Dos personas, los mismos 10.000 euros y dos decisiones diferentes
Imagina a Carlos.
Tiene 10.000 euros ahorrados.
Pero también debe 4.000 euros de una tarjeta con intereses elevados.
No dispone de un fondo de emergencia independiente.
Su empleo es inestable.
Ahora imagina a Ana.
También tiene 10.000 euros.
No tiene deudas de consumo.
Su empleo es relativamente estable.
Sus gastos esenciales son 1.200 euros mensuales.
Y ya dispone de una pequeña reserva para imprevistos.
Aunque ambos tengan la misma cantidad ahorrada, sería absurdo pensar que deberían hacer exactamente lo mismo.
Carlos probablemente necesita fortalecer primero su base financiera.
Ana quizá tenga más margen para empezar a destinar parte de su dinero al largo plazo.
La cantidad importa.
Pero tu situación importa todavía más.
Si ya tienes una edad deberías leer este artículo: “Cómo empezar a construir patrimonio después de los 40 años”
Paso 1: calcula cuánto dinero necesitas para vivir
Antes de repartir tus primeros 10.000 euros, necesitas conocer tus gastos esenciales.
No hablamos necesariamente de todo lo que gastas.
Hablamos de aquello que necesitas para mantener tu vida funcionando.
Por ejemplo:
vivienda;
alimentación;
electricidad;
agua;
transporte;
seguros;
medicación;
deudas obligatorias;
y otros gastos básicos.
Supongamos que tus gastos esenciales son 1.300 euros mensuales.
Ahora tienes una referencia.
Tus 10.000 euros representan aproximadamente algo más de siete meses de esos gastos.
Eso no significa que debas mantener los 10.000 como fondo de emergencia.
Significa que ya puedes tomar decisiones basadas en tu realidad y no simplemente en una cifra redonda.
Paso 2: construye o completa tu fondo de emergencia
Si esos 10.000 euros son absolutamente todo el dinero que tienes, probablemente no deberías empezar invirtiéndolos completamente.
Una parte necesita protegerte.
Tu fondo de emergencia está diseñado para afrontar situaciones como:
una pérdida temporal de ingresos;
una reparación importante e inesperada;
una avería imprescindible;
un problema familiar urgente;
o determinados gastos médicos imprevistos.
No existe una cantidad perfecta para todo el mundo.
Una persona con empleo muy estable y pocos gastos puede necesitar una reserva diferente a alguien autónomo, con hijos y unos ingresos variables.
Puedes establecer objetivos progresivos.
Primero 1.000 euros.
Después un mes de gastos esenciales.
Más adelante tres meses.
Y, dependiendo de tus circunstancias, ampliar esa cantidad.
Si realmente quieres saber cuánto dinero necesitas, aquí te dejo una lectura que puede ayudarte con la cantidad necesaria según tu situación actualizada: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
No conviertas tu fondo de emergencia en una inversión
Este punto es especialmente importante cuando empiezas a acumular una cantidad considerable.
Miras varios miles de euros en una cuenta y piensas:
“Este dinero está parado.”
Y puede ser cierto.
Pero no todo tu dinero tiene que maximizar su rentabilidad.
El fondo de emergencia tiene otro objetivo:
estar disponible cuando lo necesites.
Si inviertes todo tu fondo en bolsa, Bitcoin u otros activos volátiles, puedes encontrarte con una caída importante precisamente cuando aparece una emergencia.
Imagina que tienes 6.000 euros destinados a protegerte.
Los inviertes.
El mercado cae un 30 %.
Ahora su valor ronda los 4.200 euros.
Y entonces pierdes temporalmente tu trabajo.
El problema no necesariamente fue la inversión.
Fue utilizar para invertir un dinero cuya función era protegerte.
Si quieres saber dónde tienes que tener el dinero de tu fondo de emergencia, aquí te dejo una lectura que puede ayudarte con ello: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
Paso 3: revisa tus deudas antes de buscar rentabilidad
Supongamos que tienes 10.000 euros ahorrados y una deuda de tarjeta o crédito al consumo con un interés elevado.
Mientras buscas una inversión que pueda darte rentabilidad, esa deuda está generando un coste conocido.
Por eso debes analizarla.
Anota:
cuánto debes;
qué interés pagas;
cuál es la cuota;
cuánto tiempo queda;
y si existe alguna penalización por amortizar anticipadamente.
No todas las deudas deben tratarse de la misma manera.
Una hipoteca con unas determinadas condiciones no es comparable necesariamente con una tarjeta de crédito muy cara.
Pero reducir deudas costosas puede ser una de las decisiones más efectivas para mejorar tu situación financiera.
Pagar deuda también aumenta tu patrimonio neto
A veces pensamos que solamente construimos patrimonio cuando compramos inversiones.
No es así.
Recuerda:
Patrimonio neto = activos − deudas.
Supongamos que tienes:
10.000 euros ahorrados;
y 4.000 euros de deuda.
Tu patrimonio neto relacionado con esas dos partidas sería:
6.000 euros.
Si utilizas 2.000 euros para reducir la deuda, tendrías:
8.000 euros ahorrados;
2.000 euros de deuda.
Tu patrimonio neto seguiría siendo aproximadamente 6.000 euros en ese instante.
Pero has reducido una obligación que podía estar generando intereses y has liberado parte de tu futuro flujo de caja.
Cuando esa deuda desaparezca, el dinero que antes destinabas a la cuota puede empezar a trabajar para otros objetivos.
Paso 4: separa tus 10.000 euros por funciones
Una vez analizados fondo de emergencia y deudas, llega uno de los pasos más importantes.
Deja de pensar en:
“Mis 10.000 euros.”
Empieza a pensar en diferentes bolsas de dinero.
Por ejemplo:
dinero para emergencias;
dinero para objetivos próximos;
dinero para inversión a largo plazo;
y, si encaja con tu perfil, una pequeña cantidad para inversiones de mayor riesgo.
No significa que necesites cuatro bancos ni cuatro cuentas.
Lo importante es que mentalmente y en tu planificación cada euro tenga una función.
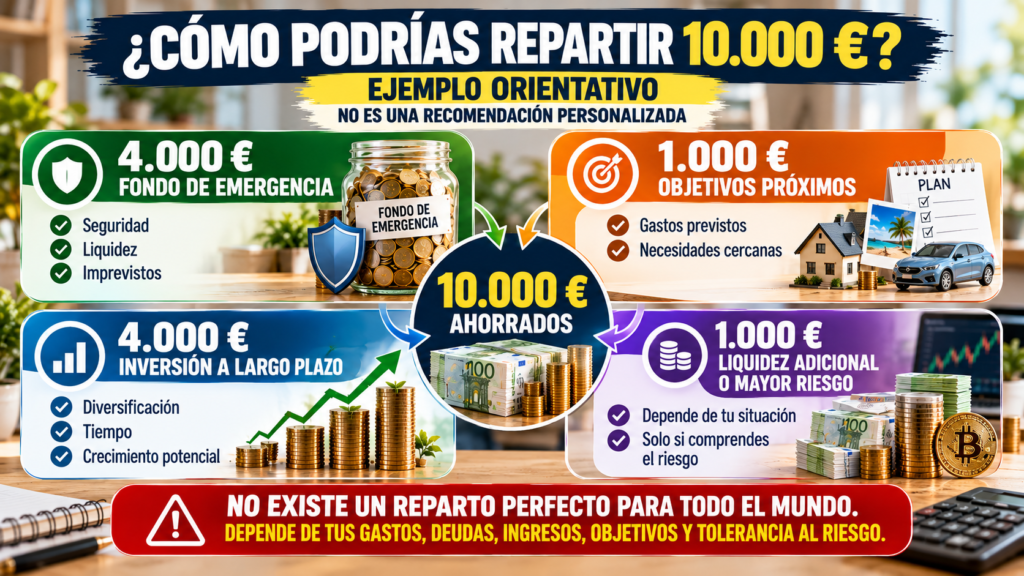
Un ejemplo de cómo podrías repartir 10.000 euros
Imagina una persona sin grandes deudas, con empleo relativamente estable y gastos esenciales de unos 1.200 euros mensuales.
Podría estudiar una distribución como esta:
4.000 euros para fondo de emergencia.
1.000 euros para gastos u objetivos próximos.
4.000 euros para empezar a construir una cartera de inversión a largo plazo.
1.000 euros para mantener liquidez adicional o, si comprende perfectamente el riesgo, destinar una pequeña parte a inversiones más volátiles.
¿Es esta la distribución perfecta?
No.
No existe una distribución perfecta que sirva para todos.
Otra persona podría necesitar:
7.000 euros de fondo de emergencia;
2.000 para reducir deudas;
y solamente 1.000 para empezar a invertir.
Otra podría tener ya completamente cubierta su reserva y poder destinar una proporción mayor al largo plazo.
El ejemplo sirve para comprender el principio:
no tienes que hacer una sola cosa con todo el dinero.
Paso 5: decide cuándo vas a necesitar cada parte
El tiempo cambia completamente el tipo de riesgo que puedes asumir.
Imagina que necesitas 5.000 euros dentro de doce meses para cambiar de coche.
Ese dinero tiene un horizonte muy corto.
Ahora imagina otros 5.000 euros que estás preparando para tu jubilación dentro de veinte años.
Aunque la cifra sea idéntica, su función es completamente diferente.
El dinero que necesitas próximamente debería priorizar normalmente conservación y disponibilidad.
El capital destinado al largo plazo puede tener más tiempo para atravesar periodos de volatilidad.
Esta es una de las razones por las que preguntar simplemente:
“¿Dónde invierto 10.000 euros?”
no tiene una respuesta universal.
Primero necesitamos saber:
“¿Cuándo necesitarás esos 10.000 euros?”
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Paso 6: no tengas prisa por invertirlo todo de golpe
Después de tardar quizá varios años en conseguir tus primeros 10.000 euros, no necesitas decidir su destino en una tarde.
Puedes tomarte tiempo.
Estudiar.
Comparar.
Comprender los productos.
Y empezar progresivamente.
Existe una enorme diferencia entre tener dinero disponible para invertir y tener la obligación de invertirlo inmediatamente.
No tienes ninguna obligación.
Una mala inversión realizada por impaciencia puede costarte mucho más que permanecer unas semanas o meses estudiando qué hacer.
El miedo a que el dinero esté parado puede provocar malas decisiones
Escuchas hablar de inflación.
Lees que el efectivo pierde poder adquisitivo.
Ves que los mercados están subiendo.
Alguien te cuenta cuánto ha ganado con Bitcoin.
Y aparece la sensación:
“Tengo que hacer algo ya.”
Cuidado.
La inflación es un riesgo real para el dinero mantenido durante muchos años.
Pero la prisa también es un riesgo.
No necesitas elegir entre:
dejar 10.000 euros veinte años debajo del colchón;
o invertirlos todos mañana.
Entre ambos extremos existe una enorme cantidad de posibilidades.
Paso 7: estudia inversiones sencillas para el largo plazo
Cuando ya tienes protegida tu base financiera y dispones de capital que realmente puedes mantener durante años, puedes empezar a estudiar alternativas de inversión.
Una de las posibilidades que muchas personas analizan son los fondos indexados.
Estos productos suelen buscar replicar un determinado índice y permiten obtener exposición a múltiples empresas.
Esto puede facilitar la diversificación sin tener que seleccionar individualmente decenas de acciones.
Pero “sencillo” no significa “sin riesgo”.
Antes de invertir necesitas comprender:
qué estás comprando;
qué índice sigue;
qué costes tiene;
qué nivel de riesgo asumes;
qué fiscalidad se aplica;
y cuánto tiempo estás dispuesto a mantener la inversión.
No necesitas encontrar la próxima empresa ganadora
Cuando empiezas con 10.000 euros puedes sentir que necesitas aprovechar al máximo cada euro.
Y eso puede llevarte a intentar descubrir:
la próxima gran acción;
la próxima criptomoneda;
el sector que más crecerá;
o la inversión que dará la mayor rentabilidad.
Pero construir patrimonio no requiere necesariamente acertar cuál será el próximo gran ganador.
Para muchas personas puede ser más importante:
diversificar;
mantener costes razonables;
realizar aportaciones periódicas;
evitar decisiones emocionales;
y permanecer invertidas durante muchos años.
Tus primeros 10.000 euros no necesitan convertirte en rico.
Necesitan ayudarte a construir una estructura que pueda seguir creciendo.
Paso 8: Bitcoin puede formar parte del plan, pero no debería convertirse en todo el plan
Cuando alcanzas tus primeros 10.000 euros ahorrados, es fácil sentir la tentación de buscar una inversión capaz de acelerar el crecimiento.
Bitcoin suele aparecer rápidamente entre las posibilidades.
Puede ser un activo interesante para estudiar dentro de una estrategia a largo plazo.
Pero existe una enorme diferencia entre incluir Bitcoin en tu patrimonio y convertir tus ahorros completos en una apuesta sobre Bitcoin.
Su precio puede experimentar fuertes subidas.
También puede sufrir caídas importantes.
Si inviertes una cantidad que puedes mantener durante años, una caída puede resultar incómoda.
Si inviertes el dinero que necesitas para vivir o afrontar una emergencia, esa misma caída puede convertirse en un problema.
Por eso la pregunta no debería ser:
“¿Cuánto podría ganar si Bitcoin sube?”
Antes deberías preguntarte:
“¿Qué ocurriría en mi vida si esta inversión perdiera temporalmente la mitad de su valor?”
Tu respuesta puede ayudarte a determinar cuánto riesgo puedes asumir realmente.
No todas las criptomonedas son Bitcoin
También debemos evitar meter todo el mercado de criptomonedas en el mismo saco.
Existen enormes diferencias entre Bitcoin, stablecoins, grandes proyectos, protocolos DeFi y pequeños tokens especulativos.
Cada uno introduce riesgos diferentes.
Entre ellos pueden encontrarse:
volatilidad;
problemas de liquidez;
fallos tecnológicos;
ataques informáticos;
vulnerabilidades en contratos inteligentes;
riesgo de contraparte;
pérdida de claves;
cambios regulatorios;
y proyectos que pueden desaparecer por completo.
Una rentabilidad elevada nunca debería analizarse sin estudiar de dónde procede.
Si una plataforma promete un rendimiento extraordinario, no preguntes solamente cuánto puedes ganar.
Pregunta también:
¿Quién tiene mi dinero?
¿Cómo se genera esa rentabilidad?
¿Qué ocurre si algo falla?
¿Existe liquidez suficiente para retirar?
¿Qué riesgo estoy asumiendo?
Tus primeros 10.000 euros probablemente te han costado demasiado esfuerzo como para ponerlos en algo que no comprendes.
¿Cuánto de tus 10.000 euros deberías invertir en criptomonedas?
No existe un porcentaje universal.
Para algunas personas la respuesta adecuada puede ser cero.
Para otras puede tener sentido una pequeña exposición.
Dependerá de:
tu edad;
tus ingresos;
tus gastos;
tu estabilidad laboral;
tus deudas;
tu fondo de emergencia;
el resto de tus inversiones;
tu horizonte temporal;
y tu tolerancia real a las pérdidas.
La palabra importante es “real”.
Es fácil pensar que toleras el riesgo cuando todo está subiendo.
La verdadera prueba llega cuando una inversión cae un 30 %, un 40 % o más y tienes que decidir qué hacer.
Por eso una posición pequeña que puedas mantener puede resultar mucho más sensata que una inversión enorme que te impida dormir.
Paso 9: ¿invertir los 10.000 euros de golpe o poco a poco?
Supongamos que, después de reservar tu fondo de emergencia y organizar tus demás objetivos, decides que dispones de 4.000 euros para invertir a largo plazo.
Ahora aparece otra pregunta:
“¿Los invierto todos de una vez?”
Existen diferentes formas de hacerlo.
Puedes realizar una inversión inicial.
O puedes repartir el capital en varias aportaciones.
Por ejemplo:
500 euros cada mes durante ocho meses.
O una cantidad inicial y después aportaciones periódicas.
Invertir progresivamente puede resultar psicológicamente más cómodo para alguien que nunca ha invertido.
Reduce la sensación de estar tomando una única gran decisión.
También evita que todo dependa emocionalmente del precio exacto de un día concreto.
Sin embargo, repartir las aportaciones tampoco garantiza mejores resultados.
Los mercados pueden subir mientras esperas.
O pueden caer después de haber terminado de invertir.
No existe una estrategia capaz de eliminar la incertidumbre.
Lo importante es elegir un método que comprendas y que puedas mantener sin intentar adivinar continuamente qué hará el mercado mañana.
Tus siguientes 10.000 euros pueden ser diferentes a los primeros
Esta idea es fundamental.
Conseguir tus primeros 10.000 euros puede requerir mucho esfuerzo porque estás construyendo simultáneamente:
el hábito;
el margen financiero;
el fondo de emergencia;
y tu conocimiento.
Pero cuando llegas a esa cifra, no deberías detener el sistema que te llevó hasta allí.
Imagina que ahorrabas 300 euros mensuales.
Al alcanzar los 10.000 euros no significa:
“Objetivo conseguido. Ya puedo gastar esos 300 euros.”
Significa que ahora tienes:
10.000 euros acumulados;
más la capacidad de seguir generando otros 300 euros cada mes.
Esa capacidad puede ser incluso más valiosa que la cifra inicial.
Porque los primeros 10.000 euros son capital.
Pero el hábito mensual es la máquina que puede producir los siguientes.
El objetivo no debería ser conservar exactamente 10.000 euros
Es fácil convertir una cifra redonda en una barrera psicológica.
Llegas a 10.000 y no quieres bajar nunca de ahí.
Pero imagina que utilizas 2.000 euros para eliminar una deuda costosa.
Tu cuenta baja a 8.000.
¿Eres ahora más pobre?
No necesariamente.
O destinas 3.000 euros a una cartera de inversión a largo plazo.
Tu cuenta bancaria puede mostrar solamente 7.000.
Pero los otros 3.000 no han desaparecido.
Han cambiado de función y de tipo de activo, aunque su valor pueda fluctuar.
Por eso necesitas dejar de medir todo tu progreso mirando únicamente el saldo bancario.
Empieza a observar tu patrimonio completo.
Paso 10: calcula tu patrimonio neto periódicamente
Supongamos que después de organizar tus 10.000 euros tienes:
5.000 euros en ahorro y liquidez;
4.000 euros invertidos;
1.000 euros en otros activos;
y 2.000 euros de deuda.
Tu patrimonio neto aproximado sería:
8.000 euros.
Un año después podrías tener:
6.000 euros en ahorro;
7.000 euros en inversiones;
1.500 euros en otros activos;
y solamente 500 euros de deuda.
Tu patrimonio neto sería entonces:
14.000 euros.
Ahora puedes ver el progreso de una manera mucho más completa.
No importa solamente cuánto tienes en el banco.
Importa cuánto posees y cuánto debes.
El interés compuesto empieza siendo poco espectacular
Cuando tienes 1.000, 5.000 o 10.000 euros invertidos, los rendimientos pueden parecer pequeños.
Y eso puede provocar frustración.
Quizá esperabas que invertir produjera resultados mucho más rápidos.
Pero el interés compuesto necesita dos ingredientes:
capital;
y tiempo.
Al principio, tus aportaciones suelen ser el principal motor del crecimiento.
Más adelante, si el capital aumenta y las inversiones generan rendimientos positivos, esos rendimientos pueden empezar a tener un peso mayor.
Por eso tus primeros 10.000 euros son importantes.
No porque vayan a producir inmediatamente una gran renta.
Sino porque representan una base sobre la que puedes continuar construyendo.
No dejes de aportar porque ya has empezado a invertir
Otro error sería pensar:
“Ya tengo 5.000 euros invertidos. Ahora solo tengo que esperar.”
Tus aportaciones siguen siendo fundamentales.
Imagina que inviertes 5.000 euros y después añades 250 euros mensuales.
Cada año estarías incorporando otros 3.000 euros.
Con el paso del tiempo, la combinación de nuevas aportaciones y posibles rendimientos puede acelerar el crecimiento del patrimonio.
No puedes controlar lo que hará el mercado.
Pero sí puedes controlar en gran medida:
cuánto ahorras;
cuánto aportas;
los costes que aceptas;
los riesgos que asumes;
y durante cuánto tiempo mantienes tu estrategia.
Céntrate especialmente en aquello que puedes controlar.
Paso 11: intenta aumentar la cantidad que puedes ahorrar
Después de alcanzar tus primeros 10.000 euros, quizá el siguiente salto no dependa de encontrar una inversión mejor.
Puede depender de aumentar tus ingresos.
Supongamos que actualmente puedes ahorrar 250 euros mensuales.
Consigues generar 150 euros adicionales y decides destinar 100 de ellos a construir patrimonio.
Ahora puedes aportar:
350 euros mensuales.
Son 1.200 euros adicionales al año.
Durante diez años serían 12.000 euros más en aportaciones, sin contar ningún posible rendimiento.
Aumentar tu capacidad de ahorro puede ser tan importante como mejorar la rentabilidad de tus inversiones.
Utiliza parte de los aumentos salariales para construir patrimonio
Imagina que recibes una subida salarial de 200 euros mensuales.
Puedes gastar los 200.
También puedes ahorrar los 200.
Pero existe una tercera posibilidad.
Por ejemplo:
100 euros para mejorar tu vida actual;
100 euros para tu futuro.
De esta manera disfrutas del progreso profesional sin permitir que cada mejora salarial desaparezca completamente en un nivel de gasto mayor.
Esta sencilla decisión repetida durante años puede tener un impacto considerable.
Paso 12: establece tu siguiente objetivo
Después de alcanzar 10.000 euros, necesitas un nuevo destino.
Podría ser:
15.000 euros de patrimonio neto.
20.000.
25.000.
Completar seis meses de fondo de emergencia.
Eliminar todas las deudas de consumo.
Alcanzar 10.000 euros invertidos.
Conseguir aportar 400 euros mensuales.
O cualquier objetivo que encaje con tu situación.
Una meta concreta puede ayudarte a mantener la motivación.
Pero intenta que el objetivo no sea únicamente una cifra.
Relaciona el dinero con algo real.
Más tranquilidad.
Menos deudas.
Más capacidad para cambiar de trabajo.
Una jubilación más preparada.
Mayor libertad para tomar decisiones.
El patrimonio tiene sentido cuando mejora tus opciones.
Qué no deberías hacer con tus primeros 10.000 euros
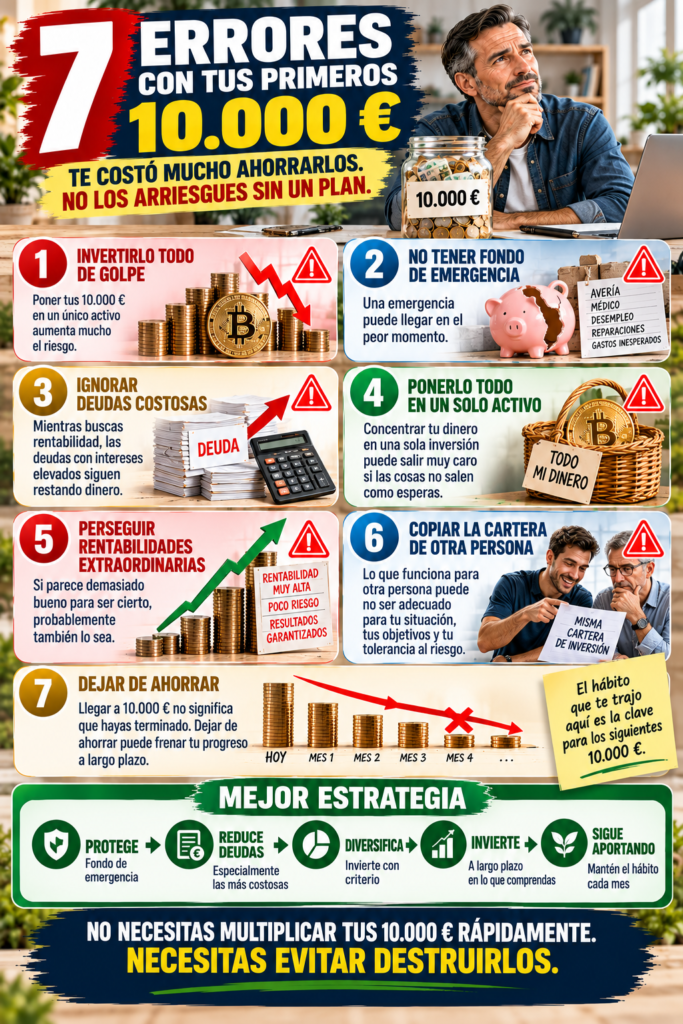
Tan importante como saber qué hacer es conocer algunos errores frecuentes.
Gastarlos para celebrar que los has conseguido
Has tardado años en construirlos.
Una celebración razonable puede tener sentido.
Transformar el objetivo financiero en un coche nuevo, unas vacaciones muy caras o un aumento permanente de tu estilo de vida puede devolverte al punto de partida.
Invertirlos completamente en un único activo
No importa cuánto te guste una empresa, un fondo, Bitcoin, una criptomoneda o cualquier otra inversión.
Concentrar prácticamente todo tu capital aumenta considerablemente el impacto de una mala decisión.
Perseguir rentabilidades extraordinarias
Cuanto más tiempo has tardado en conseguir el dinero, más doloroso puede resultar perderlo intentando acelerar demasiado.
Desconfía especialmente de las inversiones que parecen ofrecer grandes rentabilidades con poco o ningún riesgo.
Invertir sin fondo de emergencia
Una cartera de inversión no sustituye necesariamente a una reserva líquida.
Una emergencia puede llegar precisamente durante una caída de los mercados.
Copiar la cartera de otra persona
La estrategia adecuada para alguien de 25 años con ingresos elevados y sin responsabilidades familiares puede no ser apropiada para una persona de 55 años que prepara su jubilación.
Tu dinero necesita tu estrategia.
Dejar de ahorrar
Quizá sea el error más silencioso.
Llegar a 10.000 euros no significa que el proceso haya terminado.
Significa que ya sabes hacerlo.
Un posible plan para tus primeros 10.000 euros
No existe una distribución universal, pero puedes utilizar esta secuencia como guía para pensar.
Primero: protege
Calcula tus gastos esenciales.
Decide cuánto fondo de emergencia necesitas.
Mantén esa cantidad segura y accesible.
Segundo: elimina fragilidad
Analiza especialmente las deudas costosas.
Estudia si reducirlas puede mejorar tu flujo mensual y disminuir intereses.
Tercero: separa objetivos próximos
Si vas a necesitar dinero dentro de uno o dos años, no lo confundas con capital de largo plazo.
Cuarto: empieza a invertir con prudencia
Utiliza solamente dinero que puedas mantener invertido durante el horizonte adecuado.
Estudia alternativas diversificadas y comprende sus riesgos.
Quinto: limita las inversiones de mayor riesgo
Si decides incorporar Bitcoin, otras criptomonedas o inversiones especulativas, establece previamente cuánto puedes permitirte perder.
No decidas esa cantidad durante un periodo de euforia.
Sexto: mantén las aportaciones
Continúa separando dinero todos los meses.
No dependas únicamente de los 10.000 euros iniciales.
Séptimo: aumenta ingresos
Busca progresivamente maneras de ampliar tu margen financiero.
Octavo: revisa tu patrimonio
Una o dos veces al año comprueba:
activos;
inversiones;
ahorros;
deudas;
y patrimonio neto.
Tus primeros 10.000 euros no son la meta
Llegar a tus primeros 10.000 euros ahorrados es un logro importante.
Pero quizá su verdadero valor no esté en la cifra.
Está en lo que demuestra.
Has aprendido a conservar una parte de tus ingresos.
Has creado capital.
Ahora puedes empezar a darle diferentes funciones.
Una parte puede protegerte.
Otra puede ayudarte a eliminar deudas.
Otra puede cubrir objetivos cercanos.
Y otra puede comenzar a trabajar para tu futuro mediante inversiones que comprendas.
No necesitas hacer algo extraordinario con tus 10.000 euros.
Necesitas evitar destruirlos intentando avanzar demasiado rápido.
Qué hacer con tus primeros 10.000 euros ahorrados para seguir creciendo
Si has conseguido tus primeros 10.000 euros, no preguntes únicamente dónde puedes obtener más rentabilidad.
Empieza preguntando:
¿Qué parte necesito para estar protegido?
¿Qué deudas debería revisar?
¿Qué dinero necesitaré próximamente?
¿Qué cantidad puedo mantener durante muchos años?
¿Qué riesgo puedo asumir realmente?
¿Qué inversiones comprendo?
¿Puedo seguir ahorrando todos los meses?
Estas preguntas probablemente sean más importantes que encontrar el producto con mayor rentabilidad.
Tus primeros 10.000 euros pueden convertirse en:
un fondo de emergencia;
menos deudas;
una primera cartera de inversión;
una pequeña exposición a activos de mayor riesgo;
y, sobre todo, el comienzo de un sistema financiero más sólido.
Después vendrán los siguientes 10.000.
Y probablemente esos sean más fáciles de alcanzar porque ya has desarrollado el hábito, tienes una base y sabes qué quieres construir.
No tengas prisa.
Protege primero.
Aprende después.
Invierte con criterio.
Continúa aportando.
Y mide tu progreso en años, no en semanas.
Porque el verdadero objetivo no es simplemente llegar a 10.000 euros.
Es conseguir que esos primeros 10.000 euros se conviertan en el punto de partida de un patrimonio que pueda seguir creciendo durante el resto de tu vida.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos y distribuciones de dinero incluidos en el artículo son únicamente ilustrativos y no constituyen recomendaciones personalizadas. La estrategia adecuada depende de la situación económica, edad, objetivos, horizonte temporal, deudas y tolerancia al riesgo de cada persona.
Antes de realizar cualquier inversión debes hacer una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez y fiscalidad. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede provocar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Las criptomonedas, Bitcoin, DeFi y otros activos digitales pueden presentar una volatilidad y unos riesgos especialmente elevados. Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de rentabilidad, por recomendaciones de terceros, por miedo a quedarte fuera de una oportunidad o por intentar recuperar rápidamente el tiempo perdido. Investiga exhaustivamente antes de tomar cualquier decisión.