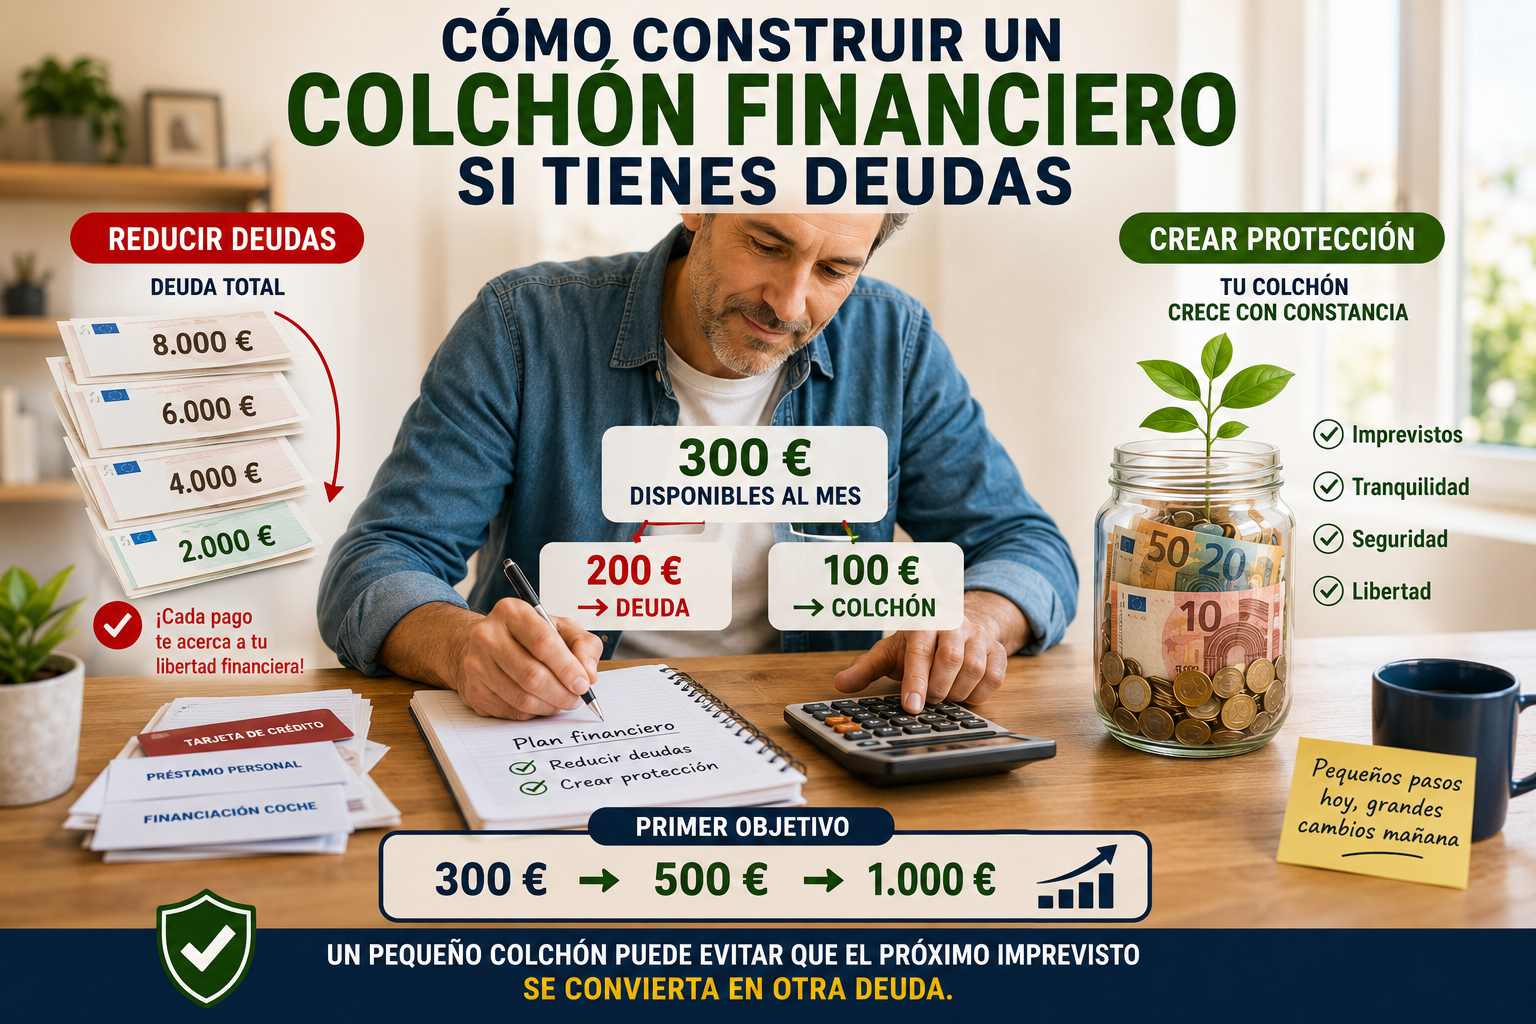

Debes 8.000 euros.
Cada mes pagas tus cuotas.
Intentas reducir la deuda lo más rápido posible y cualquier dinero que consigues ahorrar lo utilizas para amortizarla.
Sobre el papel parece una decisión responsable.
Hasta que un día se estropea el coche.
La reparación cuesta 900 euros.
Miras tu cuenta bancaria y tienes 150.
¿Qué haces?
Utilizas la tarjeta de crédito.
Pides dinero prestado.
Aplazas el pago.
O vuelves a endeudarte de alguna manera.
Has conseguido reducir tu deuda durante meses y, de repente, un solo imprevisto te obliga a retroceder.
Este es uno de los grandes problemas de intentar eliminar todas las deudas sin construir al mismo tiempo cierta protección financiera.
Cuando tienes deudas puede parecer contradictorio ahorrar.
¿Por qué guardar 1.000 euros mientras debes 5.000, 10.000 o 20.000?
Porque esos ahorros pueden evitar que la próxima emergencia se convierta en una nueva deuda.
La cuestión no siempre es elegir entre ahorrar o pagar deudas.
En muchas situaciones necesitas hacer ambas cosas.
Y encontrar el equilibrio adecuado puede ser el principio de un cambio financiero mucho más importante.
El círculo de deuda que puede mantenerte atrapado durante años
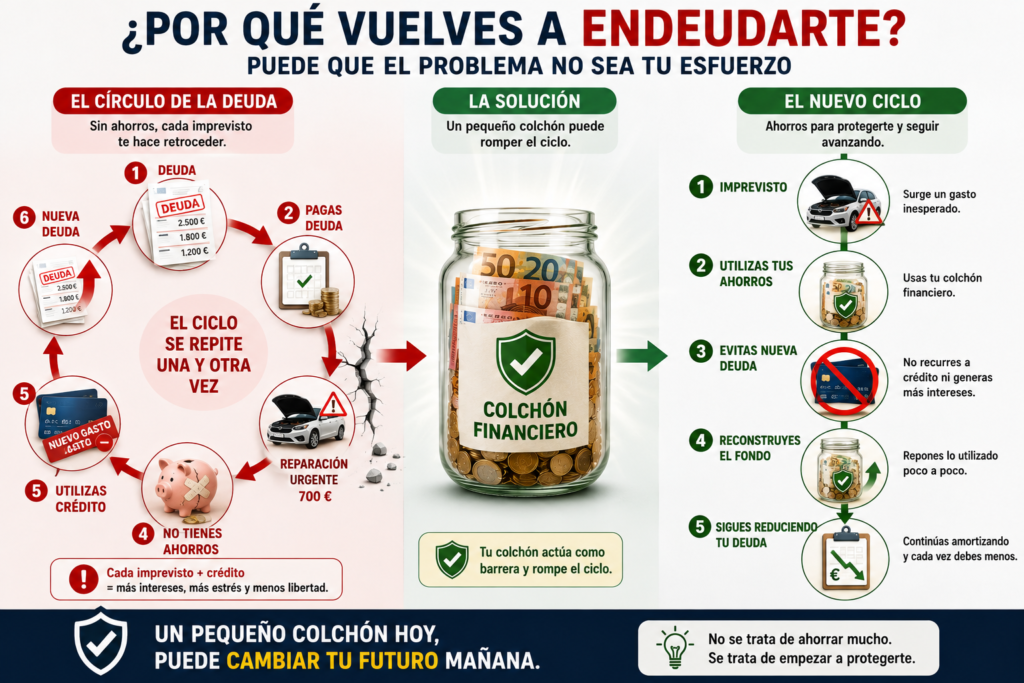
Imagina que debes 6.000 euros en diferentes préstamos y tarjetas.
Decides acabar con ellos.
Durante seis meses haces un esfuerzo enorme y consigues reducir la deuda hasta 4.500 euros.
Pero no tienes ahorros.
Entonces aparecen:
500 euros de una avería;
300 euros de un gasto médico inesperado;
o 700 euros de una reparación urgente.
Como no tienes dinero disponible, vuelves a utilizar crédito.
La deuda sube otra vez.
Y emocionalmente resulta frustrante.
Sientes que llevas meses sacrificándote y prácticamente sigues en el mismo lugar.
El problema no necesariamente está en tu esfuerzo.
Puede estar en la estrategia.
Si cada imprevisto necesita convertirse en deuda, romper el ciclo resulta mucho más difícil.
Por eso un pequeño colchón financiero puede actuar como barrera entre tú y la próxima deuda.
¿Debes ahorrar si todavía tienes deudas?
En muchos casos, sí.
Pero esto no significa ignorar las deudas mientras acumulas grandes cantidades de dinero en una cuenta.
Tampoco significa que exista una cantidad universal que sirva para todas las personas.
La idea consiste en construir una protección mínima mientras continúas cumpliendo tus obligaciones.
Supongamos que dispones de 300 euros mensuales después de cubrir tus gastos esenciales y las cuotas mínimas de tus deudas.
Podrías destinar los 300 euros exclusivamente a amortizar deuda.
Pero si no tienes absolutamente ningún ahorro, quizá durante una primera etapa tenga sentido repartir ese dinero.
Por ejemplo:
200 euros para reducir deuda.
100 euros para construir un pequeño fondo.
Después de diez meses tendrías aproximadamente 1.000 euros de protección, además de haber continuado reduciendo tus deudas.
No es una fórmula obligatoria.
Es un ejemplo de cómo ahorro y reducción de deuda pueden avanzar simultáneamente.
Tu primer objetivo no tiene que ser un fondo de seis meses
Cuando escuchas hablar de un fondo de emergencia quizá piensas:
“Necesito 10.000 euros y debo 12.000. Esto es imposible.”
No empieces por 10.000.
Empieza por una cantidad mucho más pequeña.
Tu primer objetivo podría ser:
300 euros.
Después:
500 euros.
Después:
1.000 euros.
La cantidad adecuada dependerá de tus gastos, estabilidad laboral, familia y posibles imprevistos.
Pero alcanzar una primera barrera de protección puede cambiar mucho las cosas.
Si mañana necesitas pagar una reparación inesperada de 400 euros y tienes 1.000 euros reservados, el problema sigue siendo desagradable.
Pero ya no necesitas convertirlo automáticamente en deuda.
Ese es el primer gran objetivo.
Aprende en este artículo: “Cómo crear un fondo de emergencia desde cero paso a paso”
El fondo inicial y el fondo de emergencia completo no son lo mismo
Conviene distinguir dos etapas.
Primera etapa: colchón financiero inicial
Es una cantidad relativamente pequeña cuya misión principal es absorber imprevistos habituales.
Una reparación.
Una urgencia.
Un gasto necesario que no habías previsto.
Puede ser de 500, 1.000 o 1.500 euros dependiendo de tu situación.
Segunda etapa: fondo de emergencia completo
Una vez que tus deudas más problemáticas están controladas o eliminadas, puedes aumentar progresivamente esa cantidad hasta cubrir varios meses de gastos esenciales.
Por ejemplo, si tus necesidades básicas ascienden a 1.500 euros mensuales:
3 meses = 4.500 euros.
6 meses = 9.000 euros.
No necesitas llegar inmediatamente a esas cantidades mientras estás luchando contra deudas costosas.
Primero construyes una pequeña defensa.
Después atacas con mayor intensidad las deudas.
Y más adelante amplías tu protección.
Antes de hacer nada, necesitas conocer todas tus deudas
Muchas personas saben aproximadamente cuánto deben.
Pero aproximadamente no es suficiente.
Haz una lista.
Para cada deuda anota:
cantidad pendiente;
cuota mensual;
tipo de interés;
plazo;
y cualquier comisión o condición importante.
Por ejemplo:
Tarjeta: 2.000 euros.
Préstamo personal: 5.500 euros.
Financiación del coche: 7.000 euros.
Compra aplazada: 600 euros.
Ahora tienes una fotografía.
Y una fotografía financiera clara suele ser mucho menos peligrosa que una sensación difusa de:
“Debo bastante dinero.”
No puedes diseñar una estrategia si no sabes exactamente contra qué estás luchando.
No todas las deudas tienen la misma urgencia
Debes prestar especial atención al coste de cada deuda.
No es lo mismo una financiación relativamente barata que una deuda con intereses muy elevados.
Una tarjeta o crédito costoso puede crecer rápidamente y consumir una parte importante de tus ingresos.
Por eso, mientras construyes una protección mínima, deberías identificar qué deuda está causando mayor daño.
La estrategia necesita equilibrar dos riesgos:
el riesgo de quedarte sin liquidez;
y el coste de mantener una deuda cara durante demasiado tiempo.
No necesitas elegir ciegamente uno de los dos.
Necesitas conocer ambos.
Empieza construyendo una barrera contra los pequeños imprevistos
Analiza qué acontecimientos suelen desestabilizar tu presupuesto.
Quizá tienes un coche antiguo.
Quizá eres propietario de una vivienda.
Quizá tienes hijos.
Quizá tus ingresos varían cada mes.
Una persona que vive sola, tiene empleo estable, no necesita coche y comparte pocos gastos puede necesitar una primera reserva diferente a la de una familia con dos hijos y un vehículo imprescindible.
Pregúntate:
¿Qué gasto inesperado relativamente habitual podría obligarme a endeudarme mañana?
¿300 euros?
¿700?
¿1.000?
Esa respuesta puede ayudarte a establecer tu primer objetivo.
Automatiza incluso una cantidad pequeña
Cuando tienes deudas, ahorrar puede parecer que está en segundo plano.
Siempre existe algo aparentemente más urgente.
Por eso automatizar puede ayudarte.
Imagina que decides empezar con:
50 euros mensuales.
Configuras una transferencia automática el día después de cobrar.
En doce meses habrás aportado:
600 euros.
Quizá puedas ahorrar más.
Quizá inicialmente solo puedas ahorrar 20.
Lo importante es crear el mecanismo.
Porque estás desarrollando simultáneamente dos hábitos:
reducir lo que debes;
y conservar una parte de lo que ganas.
Esa combinación puede ser mucho más poderosa que esperar a estar completamente libre de deudas para aprender a ahorrar.
Busca dinero dentro de tu presupuesto antes de pensar que no puedes ahorrar
Cuando las cuotas consumen una parte importante del sueldo es fácil pensar:
“No puedo ahorrar nada.”
Puede ser verdad en algunos casos.
Pero antes conviene comprobarlo.
Revisa los últimos dos o tres meses de movimientos bancarios.
No busques únicamente el famoso café diario.
Busca cantidades importantes y repetidas.
Suscripciones que apenas utilizas.
Comidas fuera.
Compras aplazadas.
Servicios duplicados.
Tarifas que puedes renegociar.
Compras impulsivas.
Gastos que han aumentado sin que te dieras cuenta.
Imagina que encuentras:
25 euros en suscripciones;
60 euros en comidas fuera;
40 euros en compras pequeñas;
30 euros en una tarifa que puedes reducir.
Son:
155 euros mensuales.
No necesitas eliminar necesariamente los 155 euros.
Podrías recuperar 100.
Y repartirlos:
50 euros al colchón financiero.
50 euros adicionales a la deuda.
Acabas de conseguir que las dos partes del problema avancen.
Utiliza los ingresos extraordinarios estratégicamente
Una devolución.
Una paga extraordinaria.
Una venta de algo que ya no utilizas.
Un pequeño trabajo adicional.
Un regalo económico.
Cuando tienes deudas es tentador destinar todo inmediatamente a amortizarlas.
Pero si todavía tienes cero euros de protección, puedes plantearte dividir algunos de esos ingresos.
Supongamos que recibes 1.000 euros inesperados.
Si no tienes ningún ahorro, podrías utilizar una parte para crear tu primera barrera financiera y otra para reducir deuda.
Por ejemplo:
400 euros al colchón.
600 euros a la deuda.
Has reducido lo que debes.
Y al mismo tiempo has disminuido la probabilidad de necesitar crédito ante el próximo imprevisto.
Paga siempre las obligaciones mínimas mientras construyes tu colchón
Construir un fondo no significa dejar de pagar tus deudas.
Tus cuotas mínimas y obligaciones contractuales deben formar parte del presupuesto.
La estrategia consiste en decidir qué hacer con el dinero adicional después de cubrir:
gastos esenciales;
pagos mínimos;
y obligaciones prioritarias.
Es ese margen el que puedes distribuir entre protección y amortización adicional.
Dejar de pagar una deuda para guardar dinero en una cuenta puede generar intereses, penalizaciones y problemas adicionales.
El objetivo es mejorar tu situación.
No trasladar el problema de un sitio a otro.
Cuando alcances tu primer colchón, puedes acelerar la deuda
Supongamos que decides que tu primera meta son 1.000 euros.
Después de varios meses los consigues.
Ahora puedes cambiar la distribución.
Antes destinabas:
100 euros al ahorro.
200 euros adicionales a deuda.
Una vez alcanzados los 1.000 euros, podrías mantener ese colchón y dirigir los 300 euros hacia la deuda.
De esta manera aumentas la velocidad de amortización sin volver a quedarte completamente desprotegido.
Si aparece una verdadera emergencia y utilizas 400 euros del fondo, puedes temporalmente reducir la amortización adicional y reconstruir esos 400.
Después vuelves al ataque.
Es un sistema dinámico.
No una regla rígida.
Aquí tienes una lectura que puede ayudarte a crear un buen colchón financiero: “Cuánto dinero necesitas realmente para tener un buen colchón financiero”
¿Qué deuda deberías pagar primero?
Existen dos enfoques muy conocidos.
Método de la deuda más cara
Destinas el dinero adicional a la deuda con el tipo de interés más alto mientras mantienes los pagos mínimos de las demás.
Cuando eliminas esa deuda, pasas a la siguiente más cara.
Desde el punto de vista matemático, puede ayudarte a reducir el coste total de intereses.
Método de la deuda más pequeña
Empiezas por la deuda con menor saldo.
La eliminas.
Después utilizas el dinero que destinabas a esa cuota para atacar la siguiente.
Este método puede proporcionar victorias psicológicas rápidas.
Ver desaparecer una deuda completa puede darte motivación para continuar.
¿Cuál es mejor?
La estrategia que seas capaz de mantener.
Las matemáticas importan.
Pero el comportamiento también.
Una estrategia perfecta que abandonas después de tres meses puede ser menos útil que una ligeramente menos eficiente que mantienes durante años.
Si tienes una deuda muy cara, el equilibrio cambia
Hasta ahora hemos hablado de combinar ahorro y reducción de deuda.
Pero cuanto mayor sea el coste de una deuda, más importante resulta eliminarla rápidamente.
Imagina que tienes 5.000 euros de deuda con un interés muy elevado y 3.000 euros ahorrados.
Mantener los 3.000 euros intactos mientras continúas pagando intereses elevados puede no ser la opción más eficiente.
Podrías valorar conservar una cantidad mínima para emergencias y utilizar parte del resto para reducir la deuda.
La clave está en no caer en ninguno de los extremos.
Un extremo sería mantener miles de euros inmovilizados mientras una deuda muy cara continúa creciendo.
El otro sería utilizar hasta el último euro para pagarla y quedarte sin dinero para una avería, una urgencia médica o una pérdida temporal de ingresos.
Necesitas encontrar un equilibrio adecuado a tu situación.
Las tarjetas de crédito necesitan especial atención
Una tarjeta puede convertirse fácilmente en una deuda difícil de eliminar cuando empiezas a utilizarla para cubrir problemas del presupuesto.
Pagas una reparación con la tarjeta.
Al mes siguiente surge otro gasto.
Después haces una compra aplazada.
Y mientras tanto continúan acumulándose intereses.
Si utilizas habitualmente la tarjeta porque no tienes dinero disponible para pequeños imprevistos, construir un colchón inicial puede ayudarte a romper ese patrón.
El objetivo es que la próxima reparación de 300 euros salga de dinero que ya tienes.
No de tus ingresos de los próximos meses.
Una vez creada esa pequeña protección, puedes concentrar una parte mayor de tus recursos en eliminar la deuda de la tarjeta.
Evita crear nuevas deudas mientras eliminas las antiguas
Parece evidente, pero es uno de los puntos más difíciles.
Puedes estar amortizando 250 euros adicionales cada mes y, al mismo tiempo, financiar un teléfono nuevo.
Estás avanzando por un lado y retrocediendo por otro.
Mientras construyes tu colchón financiero y reduces deuda, intenta aplicar una regla sencilla:
si no es necesario y no puedes pagarlo sin aumentar tu deuda, espera.
Esto no significa vivir permanentemente sin disfrutar.
Significa reconocer que estás atravesando una etapa concreta.
Una etapa cuyo objetivo es recuperar margen financiero.
Cada deuda que eliminas libera una parte de tus ingresos futuros.
Y cada euro que acumulas en tu colchón reduce tu dependencia del crédito.
No confundas una emergencia con un gasto que olvidaste planificar
Esta diferencia es especialmente importante cuando estás pagando deudas.
El seguro del coche no es una emergencia.
La Navidad no es una emergencia.
Una revisión periódica del vehículo tampoco.
Son gastos que pueden resultar elevados, pero sabemos que llegarán.
Si utilizas continuamente tu pequeño colchón para pagarlos, nunca conseguirás mantenerlo.
Por eso conviene separar:
gastos inesperados;
y gastos irregulares previsibles.
Imagina que pagas 600 euros de seguro cada año.
Puedes reservar:
600 ÷ 12 = 50 euros al mes.
Cuando llegue la factura tendrás el dinero preparado.
Tu colchón continuará disponible para verdaderos imprevistos.
En esta lectura puedes descubrir, “Qué gastos debería cubrir un fondo de emergencia y cuáles no”
Crea pequeñas provisiones aunque tengas deudas
No necesitas disponer de muchas cuentas bancarias.
Pero sí conviene distinguir mentalmente el dinero.
Puedes tener:
colchón financiero;
seguro del coche;
mantenimiento;
gastos anuales;
y otras necesidades previsibles.
Quizá solo puedas aportar cantidades pequeñas.
Eso no importa.
La finalidad es evitar que cada factura irregular se convierta en una crisis.
Cuando sabes que dentro de seis meses necesitarás 300 euros, tienes tiempo.
Puedes ahorrar 50 euros mensuales.
Cuando aparece una avería que no podías prever, necesitas otra herramienta.
Ese es el trabajo del colchón financiero.
Tu colchón no debería estar invertido en activos volátiles
Puede resultar frustrante tener 1.000 o 2.000 euros en una cuenta mientras estás interesado en invertir.
Especialmente cuando ves subir la bolsa, Bitcoin u otros activos.
Pero recuerda la función de ese dinero.
No está destinado principalmente a crecer.
Está destinado a estar disponible.
Imagina que tienes un colchón de 1.500 euros y decides invertirlo.
El mercado cae un 30 %.
Ahora tienes aproximadamente:
1.050 euros.
Entonces aparece una reparación urgente de 1.200 euros.
Necesitas vender en pérdidas o buscar los 150 euros restantes.
Has convertido tu protección en otra fuente de incertidumbre.
El dinero destinado a inversiones puede asumir volatilidad porque su horizonte debería ser más largo.
El dinero que podrías necesitar mañana tiene otro trabajo.
Bitcoin y las criptomonedas no sustituyen tu colchón financiero
Puedes creer en el potencial de Bitcoin a largo plazo y, al mismo tiempo, reconocer que no cumple la misma función que un fondo de emergencia.
Son objetivos diferentes.
Supongamos que tienes:
2.000 euros destinados a emergencias.
Decides convertirlos en Bitcoin.
El precio cae un 40 %.
El valor pasa a aproximadamente:
1.200 euros.
Precisamente en ese momento necesitas 1.500 euros.
El problema no es necesariamente Bitcoin.
El problema es haber utilizado para invertir un dinero que necesitabas mantener disponible y relativamente estable.
Primero construye protección.
Después decide cuánto capital puedes destinar a inversiones según tus objetivos y tolerancia al riesgo.
Tampoco utilices el colchón para aprovechar una “oportunidad”
Una inversión cae.
Alguien te dice que una criptomoneda puede multiplicarse.
Aparece una oportunidad de negocio.
Piensas que puedes utilizar temporalmente los 1.000 euros del fondo y devolverlos cuando obtengas beneficios.
Pero una oportunidad de inversión no es una emergencia.
Y los beneficios nunca están garantizados.
Si ese dinero representa tu única protección ante un imprevisto, debería continuar realizando esa función.
Las oportunidades volverán.
Una emergencia puede aparecer mañana.
Qué hacer si apenas puedes pagar las cuotas
Hay situaciones en las que hablar de ahorrar 100 o 200 euros mensuales simplemente no es realista.
Quizá después de pagar vivienda, alimentación, suministros, transporte y deudas no queda prácticamente nada.
En ese caso, el primer objetivo no debería ser alcanzar rápidamente un fondo de varios meses.
Puede ser simplemente crear un pequeño margen.
10 euros.
20 euros.
50 euros.
Al mismo tiempo necesitas revisar el problema desde dos direcciones.
Reducir gastos cuando sea posible.
Y buscar formas realistas de aumentar ingresos.
Cuando el presupuesto está completamente comprimido, recortar tiene un límite.
No puedes reducir indefinidamente alimentación, vivienda o electricidad.
En algún momento, aumentar los ingresos puede convertirse en una parte fundamental de la solución.
Si no puedes cumplir con tus deudas, busca ayuda antes de ignorar el problema
Existe una diferencia importante entre tener deudas que estás pagando y encontrarte en una situación en la que ya no puedes cumplir tus obligaciones.
Si no puedes afrontar los pagos, acumulas retrasos o necesitas una deuda nueva para pagar otra, el problema requiere atención inmediata.
Ignorar cartas, llamadas o avisos normalmente no mejora la situación.
Conviene contactar con las entidades correspondientes, conocer las opciones disponibles y, cuando sea necesario, buscar asesoramiento profesional independiente.
Cuanto antes conozcas la dimensión real del problema, más posibilidades tendrás de tomar decisiones con información.
Pedir ayuda financiera cuando la situación lo requiere no es un fracaso.
Puede ser una decisión responsable.
Celebra cada deuda que desaparece sin aumentar inmediatamente tus gastos
Imagina que pagabas:
150 euros mensuales por una tarjeta.
Finalmente la eliminas.
Tu presupuesto acaba de liberar 150 euros.
Aquí aparece un momento peligroso.
Puedes pensar:
“Ahora tengo 150 euros más para gastar.”
Pero también puedes pensar:
“Ahora tengo 150 euros más para construir mi libertad financiera.”
Puedes utilizar esa cantidad para acelerar otra deuda.
O para ampliar tu colchón.
Supongamos que después eliminas otra cuota de 120 euros.
Ahora has liberado:
270 euros mensuales.
Eso son:
3.240 euros al año.
La eliminación de deudas no solo reduce lo que debes.
También aumenta tu capacidad futura de ahorrar.
Cuando elimines las deudas más problemáticas, amplía tu fondo
Tu primer colchón de 500, 1.000 o 1.500 euros era una defensa inicial.
No tiene por qué ser el objetivo definitivo.
Cuando hayas eliminado o reducido considerablemente las deudas más costosas, puedes empezar a construir un fondo de emergencia más completo.
Calcula tus gastos esenciales mensuales.
Por ejemplo:
Vivienda: 700 euros.
Alimentación: 350 euros.
Suministros: 150 euros.
Transporte: 150 euros.
Seguros y otras necesidades: 150 euros.
Total:
1.500 euros.
Tres meses representarían:
4.500 euros.
Seis meses:
9.000 euros.
No significa que todas las personas necesiten exactamente seis meses.
La cantidad depende de tu situación.
¿Necesitas tres o seis meses de gastos?
Una persona con empleo muy estable, dos ingresos en el hogar y pocos gastos fijos puede sentirse cómoda con una reserva menor.
Otra persona puede necesitar más protección si:
trabaja por cuenta propia;
sus ingresos son variables;
depende de un solo sueldo;
tiene hijos o personas dependientes;
posee una vivienda con posibles reparaciones;
necesita un coche para trabajar;
o trabaja en un sector con menor estabilidad.
El objetivo no es alcanzar una cifra porque alguien en Internet diga que es la correcta.
El objetivo es construir una cantidad coherente con tus riesgos reales.
Guarda el colchón separado del dinero cotidiano
Cuando finalmente consigues ahorrar 1.000, 3.000 o 5.000 euros, evita mezclar ese dinero con la cuenta que utilizas diariamente.
Imagina que cobras 2.000 euros y tienes otros 3.000 de emergencia en la misma cuenta.
Ves:
5.000 euros.
Psicológicamente puede parecer que tienes mucho dinero disponible.
Pero 3.000 tienen una misión distinta.
Mantener el colchón en una cuenta separada puede crear una barrera sencilla.
Debe ser accesible cuando realmente lo necesites.
Pero no debería confundirse con el dinero destinado al supermercado, ocio o compras habituales.
Separar gastos cotidianos y fondo de emergencia puede ayudarte a no confundir lo que puedes gastar y no. Aquí en este artículo descubre: “Dónde guardar el dinero del fondo de emergencia para tenerlo siempre disponible”
Qué hacer cuando necesitas utilizar el colchón
Supongamos que has conseguido ahorrar 1.500 euros.
Aparece una reparación realmente inesperada de:
600 euros.
Utilizas el fondo.
Ahora quedan:
900 euros.
No has fracasado.
El fondo acaba de cumplir exactamente la función para la que lo construiste.
Sin esa reserva quizá habrías añadido 600 euros a una tarjeta.
Ahora puedes adaptar temporalmente tu estrategia.
En lugar de destinar todo el dinero adicional a la deuda, puedes reconstruir una parte del colchón.
Cuando vuelvas a alcanzar tu objetivo mínimo, aceleras nuevamente la amortización.
El sistema debe adaptarse a la realidad.
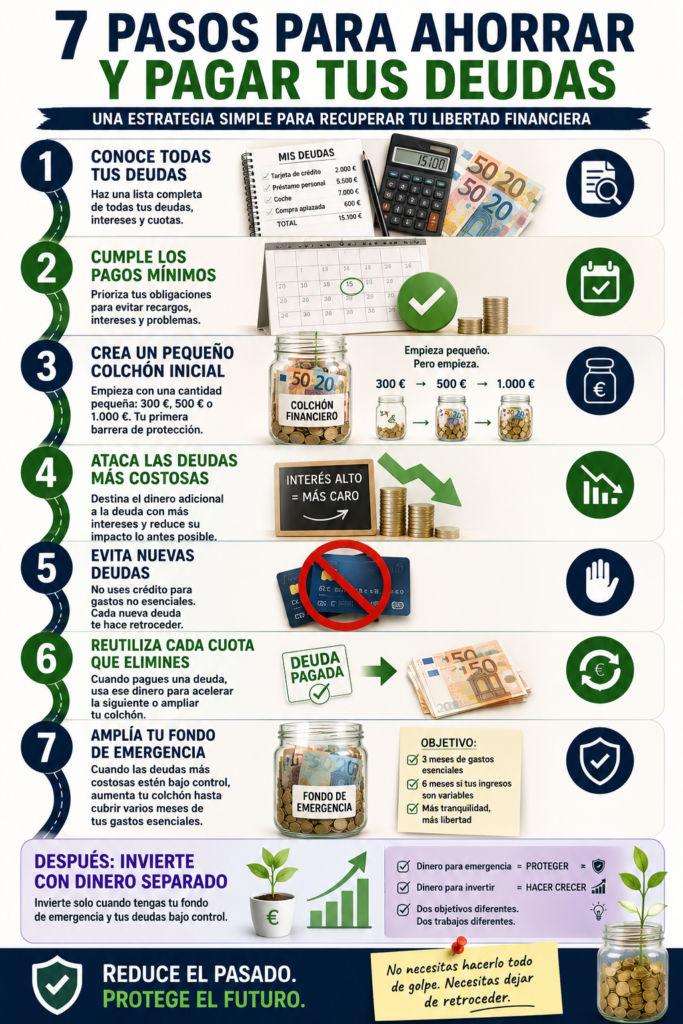
Una posible estrategia paso a paso
Si tienes deudas y cero ahorros, puedes utilizar esta estructura como punto de partida.
Paso 1: conoce exactamente cuánto debes
Haz una lista completa de todas las deudas, cuotas, intereses y condiciones.
Paso 2: cubre tus gastos esenciales
Vivienda, alimentación, suministros, transporte y necesidades básicas tienen prioridad.
Paso 3: cumple los pagos mínimos
Evita retrasos y penalizaciones siempre que tu situación permita cumplirlos.
Paso 4: crea un pequeño colchón inicial
Establece una primera meta realista.
Puede ser 500, 1.000 o 1.500 euros según tu situación.
Paso 5: ataca las deudas más problemáticas
Una vez alcanzada la protección inicial, aumenta el dinero destinado a amortización.
Paso 6: evita nuevas deudas
No permitas que nuevas compras destruyan el avance conseguido.
Paso 7: cuando desaparezca una cuota, reutilízala
El dinero liberado puede acelerar la siguiente deuda.
Paso 8: amplía progresivamente el fondo
Cuando las deudas costosas estén bajo control, avanza hacia varios meses de gastos esenciales.
Paso 9: empieza a invertir con dinero diferente
El capital destinado a inversión debería estar separado del fondo de emergencia.
Así cada parte de tu dinero tiene un trabajo.
Cómo construir un colchón financiero si tienes deudas sin sentir que no avanzas
El progreso financiero no siempre consiste en hacer una sola cosa a máxima velocidad.
A veces necesitas avanzar en dos direcciones.
Reducir el pasado.
Y proteger el futuro.
Tus deudas representan compromisos adquiridos anteriormente.
Tu colchón financiero representa una barrera frente a los problemas que todavía no han ocurrido.
Si dedicas absolutamente todo a las deudas y mantienes cero euros disponibles, cualquier imprevisto puede hacerte retroceder.
Si haces lo contrario y acumulas grandes cantidades mientras mantienes deudas extremadamente caras, puedes estar pagando un coste innecesario.
El equilibrio está en construir primero una protección razonable y después acelerar progresivamente la eliminación de las deudas.
No necesitas solucionar años de decisiones financieras en unos meses
Esta quizá sea una de las ideas más importantes.
Si has acumulado deudas durante cinco años, no necesitas destruir tu calidad de vida intentando solucionarlo todo en cinco meses.
Necesitas un sistema que puedas mantener.
El primer mes quizá ahorras 50 euros.
El siguiente amortizas 100 euros adicionales.
Meses después alcanzas tus primeros 500 euros de protección.
Más adelante eliminas una tarjeta.
Después desaparece un préstamo.
La cantidad que antes pagabas en cuotas empieza a quedarse contigo.
Y poco a poco ocurre algo importante.
Dejas de utilizar tus ingresos únicamente para pagar decisiones del pasado.
Empiezas a utilizarlos para construir tu futuro.
Tu primer colchón financiero puede ser el principio del fin de tus deudas
Ahorrar mientras tienes deudas puede parecer contradictorio.
Pero un pequeño fondo puede cambiar la dinámica.
Cuando aparece una avería, tienes dinero.
Cuando llega un gasto realmente inesperado, tienes margen.
Cuando algo sale mal, no necesitas automáticamente pedir prestado.
Ese es el verdadero valor del colchón financiero.
No consiste únicamente en los 500, 1.000 o 5.000 euros que aparecen en una cuenta.
Representa la distancia que estás creando entre un problema y una nueva deuda.
Empieza con una cantidad que puedas asumir.
Continúa pagando tus obligaciones.
Construye una primera barrera.
Ataca después las deudas más costosas.
Amplía progresivamente tu fondo.
Y cuando llegue el momento de invertir, hazlo con dinero destinado específicamente a crecer, no con el dinero que protege tu estabilidad.
Construir un colchón financiero si tienes deudas no significa elegir entre ahorrar y avanzar.
Puede significar precisamente crear las condiciones necesarias para dejar de retroceder.
Descargo de responsabilidad
El contenido de este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, fiscal, jurídico ni de inversión.
Cada situación financiera es diferente. Si tienes dificultades para afrontar tus deudas, acumulas impagos o tu situación económica es compleja, considera buscar asesoramiento profesional independiente y adecuado a tus circunstancias.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva, comprender el funcionamiento del producto o activo, sus riesgos, costes y condiciones, y valorar si es apropiado para tu situación financiera y tus objetivos.
Toda inversión implica riesgo y puede provocar pérdidas de capital.
Bitcoin, las criptomonedas y otros criptoactivos pueden presentar una elevada volatilidad y riesgos adicionales. Si decides invertir en criptomonedas, utiliza únicamente una cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, el pago de tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
El dinero destinado a construir un colchón financiero o fondo de emergencia debería mantenerse separado del capital destinado a inversiones y priorizar la seguridad, la liquidez y la disponibilidad.