
Invertir puede parecer complicado cuando nunca lo has hecho.
Escuchas hablar de bolsa, fondos, ETF, Bitcoin, bonos, índices, dividendos, interés compuesto, volatilidad y multitud de términos que quizá nunca habías necesitado conocer.
Abres una aplicación de inversión y aparecen gráficos, porcentajes y nombres desconocidos.
Entonces surge una pregunta completamente razonable:
“¿Por dónde empiezo?”
Quizá tienes 40, 50 o incluso 60 años y nunca has invertido un euro.
Has trabajado.
Has pagado tus facturas.
Quizá has conseguido ahorrar algo.
Pero nadie te enseñó qué hacer después con ese dinero.
Y cuanto más lees, más complicado parece.
La buena noticia es que no necesitas convertirte en experto para empezar a comprender la inversión.
Necesitas aprender algunas ideas fundamentales, preparar primero tus finanzas y avanzar paso a paso.
La historia de Ana: 48 años y su dinero siempre en la cuenta
Ana tenía 48 años cuando empezó a preguntarse si debería invertir.
Llevaba más de veinte años trabajando.
Nunca había tenido grandes conocimientos financieros.
Su estrategia había sido sencilla:
cobrar;
pagar las facturas;
intentar ahorrar;
y mantener el dinero que conseguía guardar en una cuenta bancaria.
Con esfuerzo había acumulado una pequeña cantidad.
Eso le proporcionaba tranquilidad.
Pero un día empezó a escuchar una conversación entre varios compañeros.
Uno hablaba de fondos.
Otro de acciones.
Otro de Bitcoin.
Otro aseguraba que mantener el dinero sin invertir era perder oportunidades.
Ana regresó a casa pensando:
“Quizá estoy haciendo algo mal.”
El primer error habría sido invertir por miedo a quedarse atrás
Durante los días siguientes Ana empezó a buscar información.
Encontró vídeos prometiendo grandes rentabilidades.
Personas mostrando inversiones que supuestamente habían multiplicado su dinero.
Listas con “las mejores acciones”.
Criptomonedas que podían “explotar”.
Estrategias para obtener ingresos pasivos.
Cuanto más contenido consumía, mayor era la sensación de urgencia.
Parecía que todo el mundo estaba ganando dinero excepto ella.
Estuvo a punto de abrir una cuenta y transferir varios miles de euros.
Pero se hizo una pregunta:
“¿Entiendo realmente dónde voy a poner mi dinero?”
La respuesta era no.
Y decidió detenerse.
Probablemente fue su primera buena decisión como futura inversora.
Invertir no empieza eligiendo una inversión
Cuando pensamos en empezar a invertir, solemos preguntar:
“¿Qué compro?”
Pero existe una pregunta anterior:
“¿Estoy preparado para invertir?”
Invertir significa aceptar que el valor de tu dinero puede fluctuar.
Una inversión de 1.000 euros puede valer 1.100.
Pero también puede valer 900.
O menos.
Dependiendo del activo, las caídas pueden ser pequeñas, importantes o incluso permanentes.
Por eso no deberías empezar escogiendo aquello que promete ganar más.
Deberías empezar construyendo una base que te permita soportar el riesgo sin poner en peligro tu vida cotidiana.
Primer paso: conoce tu situación financiera
Antes de invertir necesitas conocer algunos números básicos.
No hace falta crear un informe financiero profesional.
Necesitas saber aproximadamente:
cuánto ingresas;
cuánto gastas;
cuánto debes;
cuánto tienes ahorrado;
qué gastos importantes puedes tener próximamente;
y cuánto dinero puedes separar regularmente.
Imagina esta situación:
Ingresos mensuales: 2.000 euros.
Gastos habituales: 1.700 euros.
Ahorros: 6.000 euros.
Deudas: un pequeño préstamo.
Capacidad mensual disponible: 300 euros.
Ahora tienes un punto de partida.
La siguiente pregunta no debería ser:
“¿Dónde invierto los 6.000 euros?”
Primero debes descubrir qué función cumple ese dinero.
“Si todavía te cuesta crear ese margen mensual porque siempre pospones el ahorro hasta tener un sueldo mayor, puede ayudarte entender por qué esperar a ganar más dinero puede impedirte empezar a ahorrar.”
No todo el dinero ahorrado está disponible para invertir
Este concepto es fundamental.
Imagina que tienes 6.000 euros.
Puede parecer que dispones de 6.000 euros para invertir.
Pero dentro de seis meses tienes que pagar varios seguros.
Tu coche necesita una reparación.
No tienes otro fondo de emergencia.
Y una parte de ese dinero está reservada para gastos familiares.
Entonces realmente no tienes 6.000 euros disponibles para invertir.
Tienes 6.000 euros con diferentes funciones.
El dinero para emergencias no debería confundirse con el dinero destinado a inversión.
Tampoco el dinero que necesitarás próximamente.
Antes de invertir, construye protección
Supongamos que inviertes todos tus ahorros.
Dos meses después aparece una avería importante.
Necesitas 1.000 euros.
Tus inversiones han caído un 15 %.
Ahora tienes dos posibilidades:
vender con pérdidas;
o endeudarte para pagar la reparación.
Ninguna es especialmente atractiva.
Un fondo de emergencia ayuda a evitar este problema.
Su objetivo no es conseguir una gran rentabilidad.
Su función es estar disponible cuando aparece una verdadera necesidad.
La cantidad adecuada depende de tu situación personal, estabilidad laboral, gastos, responsabilidades y otras circunstancias.
Pero la idea es sencilla:
antes de poner dinero a trabajar a largo plazo, procura disponer de dinero para resolver problemas a corto plazo.
“Si tienes dudas sobre si tu situación financiera está suficientemente preparada, también puedes revisar cuánto patrimonio deberías tener antes de pensar en invertir y qué elementos importan más que alcanzar una cifra concreta.”
Revisa las deudas antes de buscar rentabilidad
Imagina que tienes una deuda con un interés elevado.
Al mismo tiempo estás buscando una inversión para obtener rentabilidad.
Puedes estar intentando ganar por un lado mientras pierdes una cantidad importante por otro.
No significa que cualquier persona deba eliminar absolutamente todas sus deudas antes de invertir.
Las condiciones pueden ser muy diferentes.
Pero sí conviene conocer:
cuánto debes;
qué interés estás pagando;
cuánto tiempo queda;
y cuánto te cuesta realmente esa deuda.
Las deudas de coste elevado merecen especial atención.
Antes de buscar una inversión extraordinaria, comprueba si existe un problema financiero mucho más evidente delante de ti.
Segundo paso: descubre para qué quieres invertir
“Invertir para ganar dinero” es demasiado amplio.
Necesitas un objetivo.
Puede ser:
complementar tu jubilación;
construir patrimonio;
crear capital para dentro de quince años;
ayudar a tus hijos en el futuro;
proteger parte de tu capacidad adquisitiva a largo plazo;
o conseguir mayor independencia financiera.
El objetivo determina muchas decisiones posteriores.
No es lo mismo invertir dinero que necesitarás dentro de dos años que dinero destinado a dentro de veinte.
“Si tu finalidad principal es mejorar tu situación financiera a largo plazo, también puedes aprender cómo empezar a construir patrimonio después de los 40 años mediante un proceso progresivo de ahorro, protección e inversión.”
El tiempo cambia completamente la inversión
Imagina dos objetivos.
Objetivo A:
necesitas el dinero para comprar una vivienda dentro de dos años.
Objetivo B:
quieres acumular patrimonio para tu jubilación dentro de quince años.
Aunque la cantidad sea idéntica, probablemente no deberías tratarlos de la misma forma.
Cuanto menor es el plazo, menos capacidad tienes para esperar una recuperación después de una caída.
Si necesitas el dinero en una fecha cercana, una fuerte bajada puede convertirse en un problema.
Cuando el horizonte es largo, existe más tiempo para atravesar periodos negativos, aunque eso nunca garantiza beneficios.
Por eso una de las primeras preguntas antes de invertir debería ser:
“¿Cuándo necesitaré este dinero?”
Tercer paso: entiende qué significa riesgo
Riesgo no significa simplemente:
“Puedo perder dinero.”
Tiene varias dimensiones.
Una inversión puede fluctuar mucho.
Una empresa puede tener problemas.
Un emisor puede no cumplir sus obligaciones.
Una plataforma puede fallar.
Un activo puede perder liquidez.
Una criptomoneda puede caer drásticamente.
Una inversión puede resultar difícil de vender cuando necesitas el dinero.
Incluso puedes asumir un riesgo que desconocías porque no entendías realmente el producto.
No necesitas memorizar todos los tipos de riesgo.
Necesitas comprender una regla:
si no entiendes cómo puedes perder dinero, todavía no entiendes suficientemente la inversión.
Tu tolerancia al riesgo no se descubre cuando todo sube
Muchas personas piensan que aceptan perfectamente el riesgo mientras sus inversiones están aumentando.
La verdadera prueba llega cuando ocurre lo contrario.
Imagina que inviertes 5.000 euros.
Unos meses después ves:
4.500.
Después:
4.200.
¿Cómo reaccionarías?
¿Dormirías con normalidad?
¿Venderías inmediatamente?
¿Invertirías más?
¿Pasarías todo el día mirando la aplicación?
Tu reacción importa.
Una inversión puede ser adecuada matemáticamente y completamente inadecuada emocionalmente si provoca que vendas cada vez que el mercado cae.
No inviertas una cantidad que te impida dormir
Si nunca has invertido, no necesitas comenzar con una gran cantidad.
Puedes empezar con poco.
Una cantidad suficientemente pequeña para aprender.
Pero suficientemente real para prestar atención.
Quizá sean 25 euros.
Dependerá de tu situación.
El objetivo inicial no tiene por qué ser ganar mucho dinero.
Puede ser aprender:
cómo funciona la plataforma;
cómo se realiza una compra;
cómo fluctúa una inversión;
cómo reaccionas cuando baja;
cómo se aplican las comisiones;
y cómo mantener un plan.
Aprender con 100 euros suele ser emocionalmente diferente de aprender con 10.000.
Cuarto paso: comprende la diferencia entre ahorrar e invertir
Ahorrar e invertir no son lo mismo.
Ahorrar busca principalmente conservar dinero disponible para necesidades y objetivos próximos.
Invertir implica asumir riesgo buscando crecimiento o rentabilidad futura.
El ahorro suele priorizar:
disponibilidad;
estabilidad;
seguridad.
La inversión puede priorizar:
crecimiento;
generación de rentas;
preservación del poder adquisitivo a largo plazo;
construcción de patrimonio.
Necesitas ambos.
El error está en pedirle a cada uno que haga el trabajo del otro.
Tu fondo de emergencia no necesita comportarse como una inversión agresiva.
Y el dinero destinado a veinte años quizá no necesite permanecer indefinidamente inmóvil.
Quinto paso: aprende las principales familias de inversión
No necesitas conocer miles de productos.
Para empezar basta con comprender algunas grandes categorías.
Acciones
Representan una participación en una empresa.
Si compras acciones, estás adquiriendo una pequeña parte de ese negocio.
Su precio puede subir o bajar considerablemente.
Algunas empresas también distribuyen dividendos.
Comprar acciones individuales exige entender que estás concentrando parte de tu dinero en empresas concretas.
Fondos de inversión
Agrupan el dinero de muchos inversores para invertirlo siguiendo una estrategia determinada.
Existen fondos de muchos tipos.
Algunos invierten en acciones.
Otros en renta fija.
Otros combinan diferentes activos.
Sus costes, estrategia y riesgos pueden variar considerablemente.
ETF
Un ETF también puede agrupar muchas inversiones dentro de un único producto y normalmente se compra y vende en mercado de forma similar a una acción.
Algunos siguen índices amplios.
Otros sectores, países, materias primas o estrategias concretas.
Que algo sea un ETF no significa automáticamente que sea seguro o diversificado.
Depende de lo que contenga.
Renta fija
Incluye diferentes instrumentos mediante los cuales gobiernos, empresas u otras entidades obtienen financiación.
Puede tener menor volatilidad que determinadas inversiones en acciones, pero no está libre de riesgo.
El tipo de emisor, el plazo, los tipos de interés y otras características importan.
Inmuebles
Puedes invertir directamente comprando una propiedad o indirectamente mediante determinados vehículos financieros.
Requieren analizar costes, liquidez, mantenimiento, financiación, fiscalidad y concentración.
Bitcoin y criptomonedas
Son una categoría diferente y pueden presentar una volatilidad muy elevada.
Además del precio existen riesgos relacionados con custodia, plataformas, claves privadas, tecnología, liquidez, regulación y, en determinados proyectos, contratos inteligentes.
No deberían comprarse simplemente porque alguien asegure que “van a subir”.
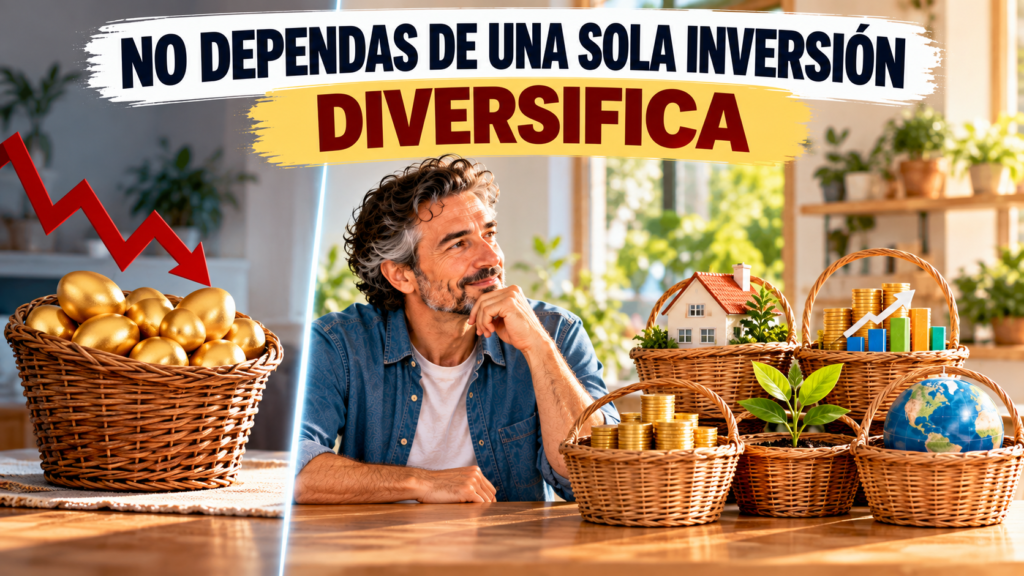
Sexto paso: comprende la diversificación
Imagina que tienes todo tu capital invertido en una única empresa.
Si esa empresa atraviesa problemas graves, tu patrimonio puede sufrir enormemente.
Ahora imagina que tu dinero está distribuido entre cientos de empresas de diferentes sectores y lugares.
Una empresa puede tener problemas sin destruir necesariamente toda tu cartera.
Eso es parte de la lógica de la diversificación.
No elimina el riesgo.
No evita las caídas.
No garantiza beneficios.
Pero ayuda a reducir la dependencia de una única inversión.
Una frase sencilla puede ayudarte:
no necesitas acertar cuál será la próxima inversión extraordinaria para empezar a construir patrimonio.
Ana descubrió que invertir podía ser mucho más sencillo
Después de varias semanas aprendiendo, Ana cambió completamente su enfoque.
Al principio buscaba:
“¿Qué inversión me hará ganar más?”
Después empezó a preguntarse:
“¿Qué objetivo tengo?”
“¿Cuándo necesitaré este dinero?”
“¿Qué riesgo puedo asumir?”
“¿Qué costes estoy pagando?”
“¿Está suficientemente diversificado?”
“¿Entiendo realmente lo que estoy comprando?”
Ya no buscaba una oportunidad espectacular.
Buscaba construir un sistema.
Y esa diferencia fue mucho más importante que encontrar la inversión de moda.
Séptimo paso: presta atención a las comisiones
Cuando empiezas a invertir es fácil concentrarse exclusivamente en la rentabilidad.
Pero existe otra variable que puedes controlar mucho mejor:
los costes.
Una inversión puede tener:
comisiones de compra y venta;
gastos de gestión;
costes de mantenimiento;
costes de cambio de divisa;
diferencias entre precios de compra y venta;
comisiones de retirada;
y otros gastos dependiendo del producto y la plataforma.
Una pequeña diferencia puede parecer irrelevante durante unos meses.
Cuando se repite durante muchos años puede afectar al resultado.
Antes de contratar cualquier producto, pregunta:
¿Cuánto cuesta comprar?
¿Cuánto cuesta mantenerlo?
¿Cuánto cuesta vender?
¿Existe alguna comisión adicional?
¿Estoy pagando por algo que realmente necesito?
No necesitas elegir siempre aquello que sea más barato.
Necesitas saber cuánto estás pagando y por qué.
Octavo paso: no necesitas adivinar el mejor momento
Uno de los grandes miedos del principiante es invertir justo antes de una caída.
“¿Y si compro hoy y mañana baja?”
Puede ocurrir.
Nadie conoce con certeza cuál será el mejor día para comprar o vender.
Intentar esperar continuamente al momento perfecto puede provocar que nunca empieces.
Una alternativa para determinadas estrategias de largo plazo consiste en realizar aportaciones periódicas.
Por ejemplo, destinar una cantidad cada mes.
Cuando los precios son más altos compras con esa aportación.
Cuando son más bajos también.
Esto no elimina el riesgo ni garantiza beneficios.
Simplemente evita que toda tu estrategia dependa de acertar un único momento de entrada.
La inversión periódica también crea un hábito
Supongamos que después de construir tu fondo de emergencia determinas que puedes destinar 100 euros mensuales a largo plazo.
Puedes intentar decidir cada mes si “ahora es buen momento”.
O puedes establecer un sistema.
Cobras.
Separar ahorro.
Cubres tus necesidades.
Y la cantidad destinada a inversión se aporta según tu plan.
El objetivo es reducir las decisiones impulsivas.
Un mercado que sube puede generar euforia.
Uno que cae puede provocar miedo.
Un sistema previamente definido puede ayudarte a evitar que cada noticia cambie completamente tu estrategia.
El interés compuesto necesita dos ingredientes que no puedes sustituir
Se habla mucho del interés compuesto.
Pero a veces se presenta casi como una fórmula mágica.
No lo es.
Su lógica básica consiste en que los rendimientos generados pueden permanecer invertidos y potencialmente generar nuevos rendimientos con el tiempo.
Pero necesita dos elementos importantes:
capital;
y tiempo.
Además, en inversiones reales la rentabilidad no aparece de forma constante ni está garantizada.
Habrá periodos positivos.
Periodos negativos.
Y resultados que nadie puede conocer anticipadamente.
Por eso es mejor considerar el interés compuesto como un mecanismo de acumulación a largo plazo, no como una promesa matemática de riqueza.
Aportar regularmente puede importar más que encontrar la inversión perfecta
Un principiante puede dedicar meses intentando encontrar el producto perfecto.
Mientras tanto no hace nada.
Imagina que tienes una estrategia razonable, diversificada y adaptada a tu situación.
En ese caso, aumentar progresivamente tus aportaciones puede resultar más importante que intentar obtener unas décimas adicionales de rentabilidad cambiando continuamente de inversión.
Tus resultados dependerán de varios factores:
cuánto inviertes;
durante cuánto tiempo;
los resultados obtenidos;
los costes;
los impuestos;
y las decisiones que tomas durante el camino.
No puedes controlar todos.
Pero sí puedes trabajar especialmente sobre dos:
cuánto consigues aportar;
y tu comportamiento.
Uno de los mayores riesgos puede ser tu propia reacción
Imagina esta secuencia.
Los mercados suben durante meses.
Todo el mundo habla de inversiones.
Tú finalmente compras porque tienes miedo de perderte la subida.
Poco después los mercados caen.
Empiezas a preocuparte.
Lees titulares negativos.
Vendes.
Meses después vuelven a subir.
Regresas.
Este comportamiento puede repetirse.
Comprar impulsado por euforia.
Vender impulsado por miedo.
Una estrategia de largo plazo necesita reglas definidas antes de que aparezcan esas emociones.
¿Qué comprarás?
¿Por qué?
¿Durante cuánto tiempo?
¿Con qué frecuencia aportarás?
¿Qué circunstancias justificarían vender?
Si no puedes responder a estas preguntas, quizá todavía estés tomando decisiones, no siguiendo una estrategia.
No mires tu inversión como si fuera una cuenta corriente
Cuando empiezas puede resultar irresistible abrir la aplicación varias veces al día.
Por la mañana:
1.012 euros.
Por la tarde:
Mañana:
1.025.
Después:
Cada movimiento parece importante.
Pero si tu objetivo está a quince años, comprobar el valor cada hora probablemente no te proporciona información útil.
Sí puede proporcionarte ansiedad.
La frecuencia con la que revises tus inversiones debería guardar cierta relación con tu estrategia.
Una cartera de largo plazo no necesita necesariamente decisiones diarias.
Aprende a reconocer una promesa peligrosa
Una de las habilidades más importantes para un inversor principiante no consiste en encontrar oportunidades.
Consiste en aprender a descartarlas.
Desconfía especialmente cuando escuches frases como:
“Rentabilidad garantizada.”
“Sin riesgo.”
“Es imposible perder.”
“Entra ahora antes de que sea demasiado tarde.”
“Esta oportunidad solamente estará disponible unos días.”
“Todo el mundo se está haciendo rico.”
“Nunca volverás a ver este precio.”
Las inversiones reales tienen riesgos.
Si alguien habla mucho de los beneficios y evita explicar cómo puedes perder dinero, necesitas más información, no más prisa.
Nunca inviertas solamente porque alguien en internet lo recomienda
Un vídeo puede ayudarte a descubrir una idea.
Un artículo puede enseñarte un concepto.
Una red social puede mostrarte un producto que desconocías.
Pero descubrir una inversión no significa haberla investigado.
Antes de invertir intenta comprobar:
qué estás comprando;
quién lo gestiona o emite cuando corresponda;
cómo genera valor o rentabilidad;
qué costes tiene;
qué riesgos presenta;
cómo puedes recuperar tu dinero;
qué regulación o protección existe;
y qué puede hacer que pierdas parte o todo el capital.
La frase “lo recomendó alguien que sabe mucho” no sustituye esa investigación.
Bitcoin y las criptomonedas necesitan reglas todavía más estrictas
Las criptomonedas pueden formar parte del aprendizaje financiero de algunas personas, pero requieren comprender riesgos adicionales.
Bitcoin, por ejemplo, puede experimentar grandes movimientos de precio.
Otros criptoactivos pueden presentar riesgos todavía mayores.
Además debes comprender cuestiones como:
custodia;
claves privadas;
exchanges;
redes;
comisiones;
liquidez;
stablecoins;
contratos inteligentes;
y posibles fraudes.
Si nunca has invertido, comprar una criptomoneda solamente porque ha subido mucho recientemente puede ser una mala forma de empezar.
Primero aprende qué estás comprando.
Después decide si realmente encaja dentro de tu estrategia y tolerancia al riesgo.
Y utiliza únicamente una cantidad cuya pérdida puedas asumir sin afectar a tus necesidades esenciales.
DeFi añade otra capa de riesgo
Las finanzas descentralizadas permiten realizar actividades como intercambiar activos, aportar liquidez, prestar o depositar determinados criptoactivos.
Pero una rentabilidad elevada no aparece de la nada.
Puede existir riesgo de:
contrato inteligente;
pérdida de valor de los activos;
stablecoins;
liquidez;
protocolos;
puentes entre redes;
errores operativos;
y cambios importantes en las condiciones.
Una cifra de rentabilidad atractiva nunca debería analizarse de forma aislada.
La pregunta no es solamente:
“¿Cuánto puedo ganar?”
También:
“¿De dónde procede esa rentabilidad y qué tendría que ocurrir para que yo perdiera dinero?”
No conviertas tu primera inversión en una prueba de valentía
Algunas personas creen que empezar con poco es una pérdida de tiempo.
No lo es.
Tu primera inversión también puede ser una etapa educativa.
Aprenderás cómo reaccionas.
Cómo funciona la plataforma.
Cómo se ejecutan las operaciones.
Cómo aparecen las comisiones.
Cómo recibes la información fiscal.
Cómo te sientes cuando tu dinero pierde valor temporalmente.
No necesitas demostrar nada.
Invertir 100 euros comprendiendo perfectamente lo que haces puede enseñarte más que invertir 10.000 en algo que apenas entiendes.
Un plan práctico para realizar tu primera inversión
Si nunca has invertido, puedes utilizar este proceso como guía educativa.
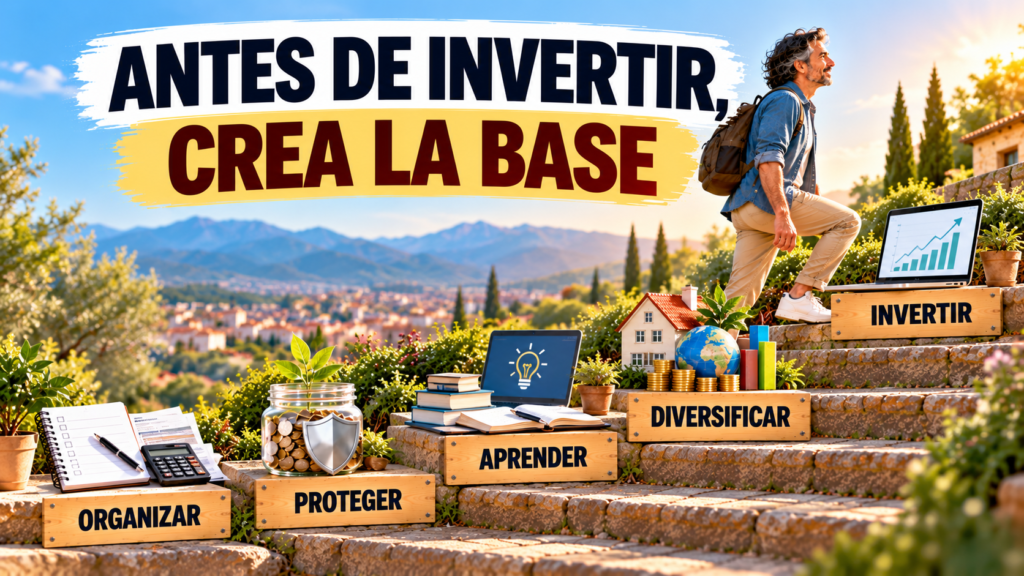
Paso 1: organiza tus finanzas
Comprueba tus ingresos, gastos, deudas y capacidad de ahorro.
Si cada mes gastas más de lo que ingresas, probablemente exista un problema anterior a la inversión.
Paso 2: crea una reserva para imprevistos
Separa el dinero destinado a emergencias del dinero que potencialmente invertirás.
No utilices para una inversión a largo plazo el dinero que puedes necesitar próximamente.
Paso 3: revisa tus deudas
Comprende cuánto pagas, qué intereses tienen y cuáles pueden requerir prioridad.
Paso 4: escribe tu objetivo
No pongas simplemente:
“Ganar dinero.”
Escribe algo más concreto.
Por ejemplo:
“Construir capital para complementar mi jubilación dentro de quince años.”
Ahora tienes una dirección.
Paso 5: define tu horizonte temporal
¿Cuándo necesitarás ese dinero?
Tres años.
Diez.
Quince.
Veinte.
El tiempo disponible influye en el riesgo que puedes asumir.
Paso 6: piensa cuánto podrías soportar ver caer
No necesitas calcularlo con precisión matemática.
Haz un ejercicio mental.
Si inviertes 1.000 euros y ves 800, ¿qué harías?
Si la respuesta es vender inmediatamente por miedo, necesitas estudiar mejor tu tolerancia al riesgo antes de elegir la inversión.
Paso 7: aprende antes de comprar
Escoge una categoría de inversión.
Estúdiala.
Comprende cómo funciona.
Después pasa a otra.
No necesitas aprender simultáneamente bolsa, bonos, ETF, inmuebles, Bitcoin y DeFi.
Paso 8: compara alternativas
Revisa:
riesgo;
diversificación;
costes;
liquidez;
fiscalidad;
horizonte temporal;
y complejidad.
No compares solamente la rentabilidad histórica.
Paso 9: elige cuidadosamente dónde invertir
Comprueba la entidad o plataforma que utilizarás.
Revisa su regulación cuando corresponda, sus costes, medidas de seguridad y condiciones.
No abras una cuenta únicamente porque un anuncio promete facilidad o rentabilidad.
Paso 10: empieza con una cantidad pequeña
La primera operación no tiene que cambiar tu vida.
Su función puede ser ayudarte a comprender el proceso.
Paso 11: crea un sistema de aportaciones si encaja con tu estrategia
Determina una cantidad que puedas mantener sin comprometer tus necesidades.
No inviertas dinero que puedes necesitar para vivir.
Paso 12: documenta por qué has invertido
Escribe:
qué has comprado;
por qué;
para qué objetivo;
durante cuánto tiempo;
y qué circunstancias podrían hacerte cambiar la decisión.
Meses después podrás volver a leerlo.
Eso puede ayudarte a distinguir entre un cambio razonado y una reacción emocional.
Los errores más frecuentes cuando empiezas a invertir
Puedes evitar muchos problemas si conoces algunos errores antes de cometerlos.
Invertir sin fondo de emergencia.
Invertir dinero que necesitarás pronto.
Buscar rentabilidades extraordinarias.
Comprar algo que no comprendes.
Concentrar demasiado dinero en una única inversión.
Ignorar las comisiones.
Invertir porque un activo acaba de subir mucho.
Vender únicamente porque ha caído.
Cambiar continuamente de estrategia.
Utilizar apalancamiento sin comprenderlo.
Seguir recomendaciones de desconocidos.
Confundir suerte con habilidad.
Creer que una rentabilidad pasada se repetirá.
Pensar que diversificar significa comprar diez activos que se comportan prácticamente igual.
Invertir demasiado dinero al principio.
Muchos de estos errores tienen algo en común:
la prisa.
Tu primera meta no debería ser ganar al mercado
Cuando empiezas quizá escuches conversaciones sobre quién obtiene mejores rentabilidades.
Eso puede hacerte pensar que invertir consiste en competir.
Pero para una persona que está construyendo patrimonio, el objetivo puede ser mucho más sencillo.
Crear un plan.
Mantenerlo.
Aportar regularmente.
Controlar los costes.
Diversificar.
Evitar grandes errores.
Y permitir que el tiempo haga su trabajo.
No necesitas demostrar que eres más inteligente que otros inversores.
Necesitas conseguir que tu dinero trabaje de una manera coherente con tus objetivos.
Ana hizo finalmente su primera inversión
Ana tardó varias semanas en pasar de la curiosidad a la acción.
Durante ese tiempo no intentó descubrir qué activo subiría más.
Organizó sus ahorros.
Separó el dinero que necesitaba como reserva.
Revisó sus gastos.
Definió un objetivo de largo plazo.
Aprendió las diferencias básicas entre distintas inversiones.
Estudió costes y riesgos.
Y solamente entonces realizó su primera inversión con una cantidad pequeña.
El primer día no ocurrió nada extraordinario.
No se hizo más rica.
No sintió que hubiera descubierto ningún secreto.
Pero había conseguido algo importante.
Había pasado de:
“No entiendo nada de inversiones”
a:
“Entiendo por qué estoy haciendo esto.”
Después de empezar, continúa aprendiendo
Tu educación financiera no termina con la primera compra.
Probablemente sea cuando realmente comienza.
Con el tiempo aprenderás más sobre:
diversificación;
riesgo;
fiscalidad;
costes;
ciclos de mercado;
psicología;
diferentes activos;
y tu propio comportamiento.
También cambiará tu vida.
Tus ingresos pueden aumentar.
Tus gastos pueden cambiar.
Tu familia puede tener nuevas necesidades.
Tu jubilación estará más cerca.
Tus objetivos pueden evolucionar.
Por eso una estrategia no debería abandonarse cada semana, pero sí revisarse periódicamente.
Si empiezas después de los 40 o 50 años, evita dos extremos
El primero es pensar:
“Ya es demasiado tarde.”
El segundo:
“Como he empezado tarde, necesito asumir muchísimo riesgo.”
Ninguno de los dos tiene por qué ser correcto.
Empezar más tarde significa que dispones de menos tiempo que alguien que comenzó a los 20.
Eso es evidente.
Pero también puedes tener ventajas que no tenías entonces.
Quizá tus ingresos sean mayores.
Conoces mejor tus gastos.
Tienes más experiencia tomando decisiones.
Puede que algunas deudas estén terminando.
Y quizá puedas destinar más dinero mensualmente que cuando eras joven.
Tu estrategia debe construirse desde tu situación actual, no desde la vida que desearías haber tenido veinte años atrás.
Cómo empezar a invertir si nunca has invertido dinero antes
Si nunca has invertido, no empieces preguntando cuál es la inversión que más dinero puede darte.
Empieza preguntando:
¿Cuál es mi situación financiera?
¿Tengo un fondo para emergencias?
¿Qué deudas tengo?
¿Cuál es mi objetivo?
¿Cuándo necesitaré el dinero?
¿Qué riesgo puedo soportar?
¿Qué estoy comprando?
¿Cuánto cuesta?
¿Está diversificado?
¿Qué puede salir mal?
Después aprende.
Compara.
Empieza con una cantidad que puedas asumir.
Y construye progresivamente un sistema.
Invertir no consiste en acertar constantemente qué activo subirá mañana.
Para muchas personas consiste en algo mucho menos espectacular y mucho más útil:
gastar menos de lo que ingresan;
crear una reserva;
acumular capital;
invertir de forma coherente;
evitar errores graves;
y mantener el proceso durante años.
Ana empezó a los 48.
Quizá tú tengas 40.
La mejor fecha para haber aprendido podría haber sido hace muchos años.
Pero esa fecha ya no existe.
La decisión que sí puedes tomar pertenece al presente:
aprender antes de arriesgar tu dinero y empezar solamente cuando entiendas lo que estás haciendo.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal ni una recomendación para comprar, vender o mantener ningún activo financiero.
Los ejemplos, cantidades, productos y estrategias mencionados tienen únicamente una finalidad ilustrativa. Cada persona tiene una situación financiera, ingresos, gastos, deudas, responsabilidades, objetivos, horizonte temporal y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta. Debes comprender cómo funciona el activo o producto, sus riesgos, costes, liquidez, fiscalidad y las circunstancias que pueden provocar pérdidas. Si lo consideras necesario, consulta con un profesional financiero cualificado e independiente.
Toda inversión implica riesgo. Puedes perder una parte o incluso la totalidad del capital invertido. Las rentabilidades pasadas no garantizan resultados futuros y ninguna rentabilidad futura debe considerarse garantizada.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, claves privadas, exchanges, plataformas, liquidez, tecnología, contratos inteligentes, stablecoins, redes y regulación.
Si decides invertir en criptomonedas, debes utilizar únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de alta rentabilidad, una recomendación en internet, miedo a perder una oportunidad o la intención de recuperar rápidamente el tiempo perdido. Investiga exhaustivamente, comprende los riesgos y toma tus propias decisiones de acuerdo con tu situación personal.