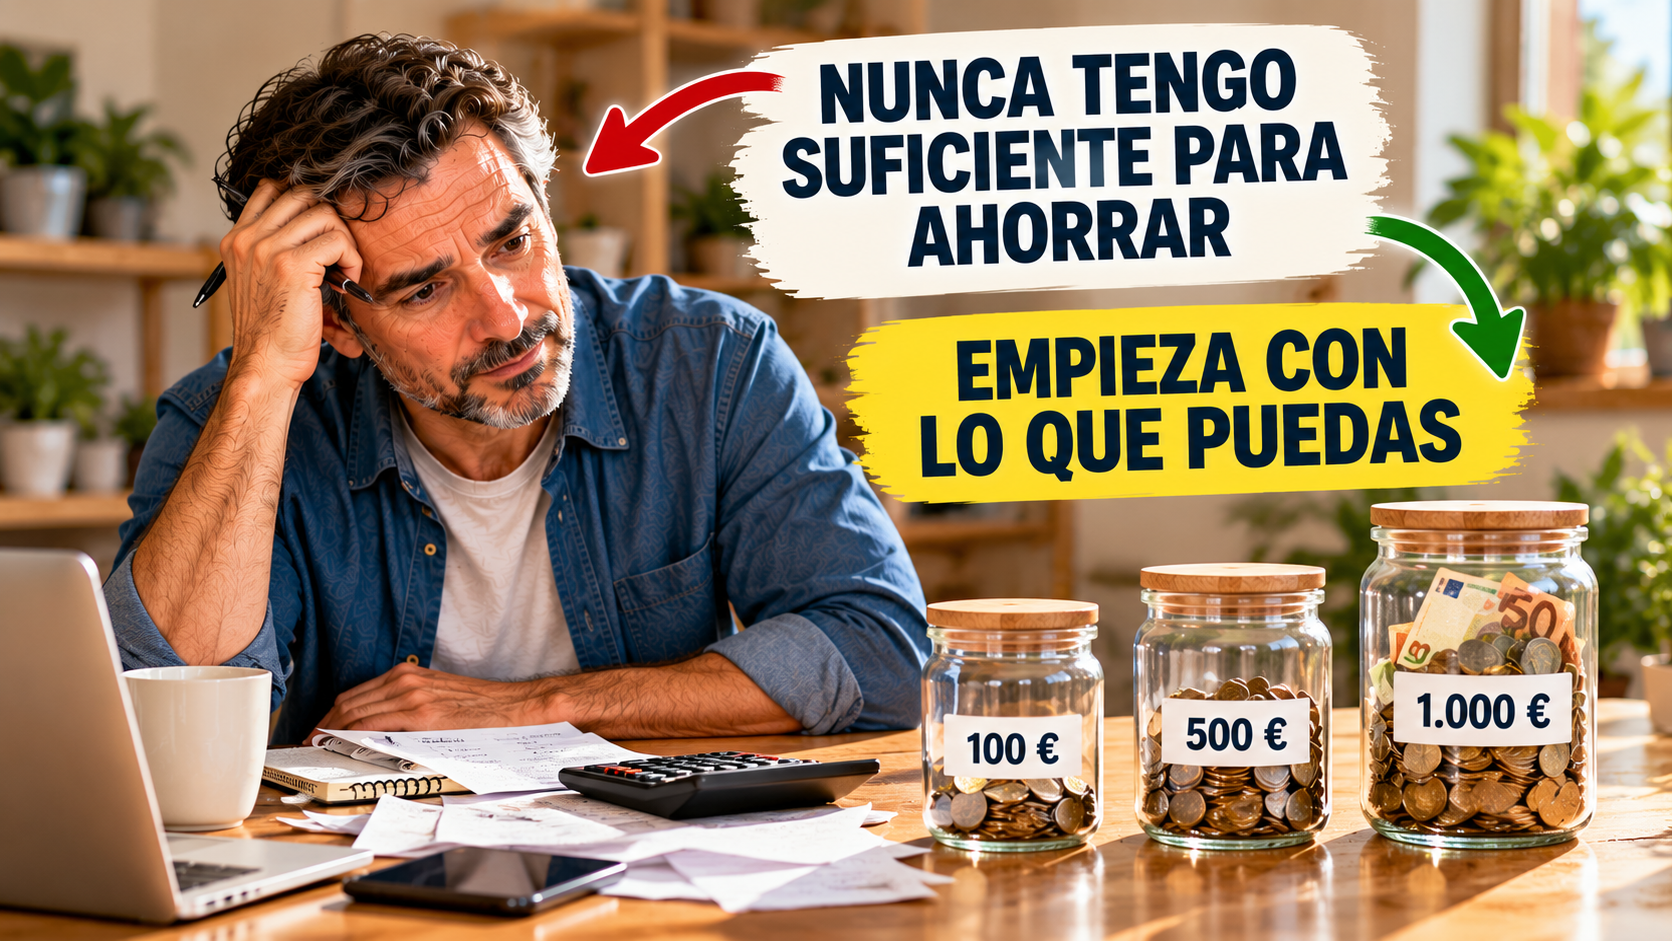

“Cuando gane un poco más, empezaré a ahorrar.”
Es una frase que muchas personas se repiten durante años.
El problema es que ese momento parece no llegar nunca.
Sube el sueldo, pero también sube el alquiler.
Terminas de pagar una cuota, pero aparece una reparación del coche.
Consigues controlar los gastos durante un mes y al siguiente llega el seguro, una factura inesperada o cualquier otro desembolso.
Pasan los años y acabas llegando a una conclusión peligrosa:
“Yo no gano suficiente dinero para ahorrar.”
Puede que realmente tengas unos ingresos muy ajustados. Hay situaciones en las que, después de pagar vivienda, alimentación, suministros y otras necesidades básicas, queda muy poco margen.
Pero también existen muchas personas que podrían empezar a ahorrar una pequeña cantidad y no lo hacen porque están esperando a disponer de una cantidad que consideren suficientemente importante.
Ahí está la trampa.
Para empezar a ahorrar no necesitas tener mucho dinero.
Necesitas conseguir que una pequeña parte del dinero que pasa por tus manos deje de desaparecer.
El problema de esperar al momento perfecto para ahorrar
Imagina a Carlos.
Tiene 47 años y lleva mucho tiempo pensando que debería ahorrar.
Cada mes cobra su nómina, paga sus gastos y espera.
Su estrategia es sencilla:
“Lo que quede a final de mes lo guardaré.”
Pero llega el día 25 y apenas queda nada.
Carlos piensa que el problema es su sueldo.
Así que se hace una promesa:
“Cuando me suban el salario, empezaré.”
Dos años después consigue ganar 180 euros más al mes.
Ahora sí debería poder ahorrar.
Pero durante esos dos años también han cambiado algunos gastos.
La compra cuesta algo más.
Ha contratado una nueva suscripción.
Sale alguna vez más a comer.
Ha cambiado de teléfono.
Y como ahora gana un poco más, mira menos cada pequeña compra.
Al final del mes vuelve a ocurrir lo mismo.
No sobra prácticamente nada.
Carlos ha aumentado sus ingresos.
Pero su ahorro continúa en cero.
Ahorrar lo que sobra suele significar no ahorrar
Este es uno de los cambios de mentalidad más importantes para mejorar tus finanzas personales.
Si esperas a ahorrar lo que sobre después de gastar, estás colocando el ahorro en último lugar.
Primero cobra todo el mundo.
La vivienda.
La electricidad.
El supermercado.
El teléfono.
Las plataformas.
Los restaurantes.
Las tiendas.
El ocio.
Y si queda algo, cobras tú.
El problema es que nuestro nivel de gasto tiene una sorprendente capacidad para adaptarse al dinero disponible.
Si tenemos 100 euros adicionales en la cuenta, resulta relativamente fácil encontrar algo en lo que gastarlos.
Por eso una estrategia más efectiva consiste en darle la vuelta al proceso.
Ingresas.
Separas una pequeña cantidad.
Y organizas el resto del mes con lo que queda.
Es la idea de pagarte primero.
No necesitas empezar con una cantidad espectacular.
Necesitas empezar con una cantidad sostenible.
Quizá 50 euros te parezcan demasiado pequeños
Este pensamiento bloquea a muchas personas.
“¿Para qué voy a ahorrar 50 euros?”
“Con eso no voy a conseguir nada.”
“Necesitaría ahorrar 500 euros al mes para que mereciera la pena.”
Pero observa lo que ocurre cuando cambias la perspectiva.
50 euros mensuales son 600 euros al año.
Después de dos años serían 1.200 euros, sin contar posibles intereses.
100 euros mensuales son 1.200 euros al año.
En cinco años serían 6.000 euros antes de cualquier rentabilidad.
¿Te convertirán esas cantidades automáticamente en una persona rica?
No.
Pero esa no es la primera misión del ahorro.
La primera misión es demostrarte que puedes conservar una parte de tus ingresos.
Tu primer objetivo no debería ser hacerte rico
Cuando alguien empieza desde cero, pensar inmediatamente en alcanzar 100.000 euros puede resultar desmotivador.
La distancia parece enorme.
Por eso es mejor dividir el camino.
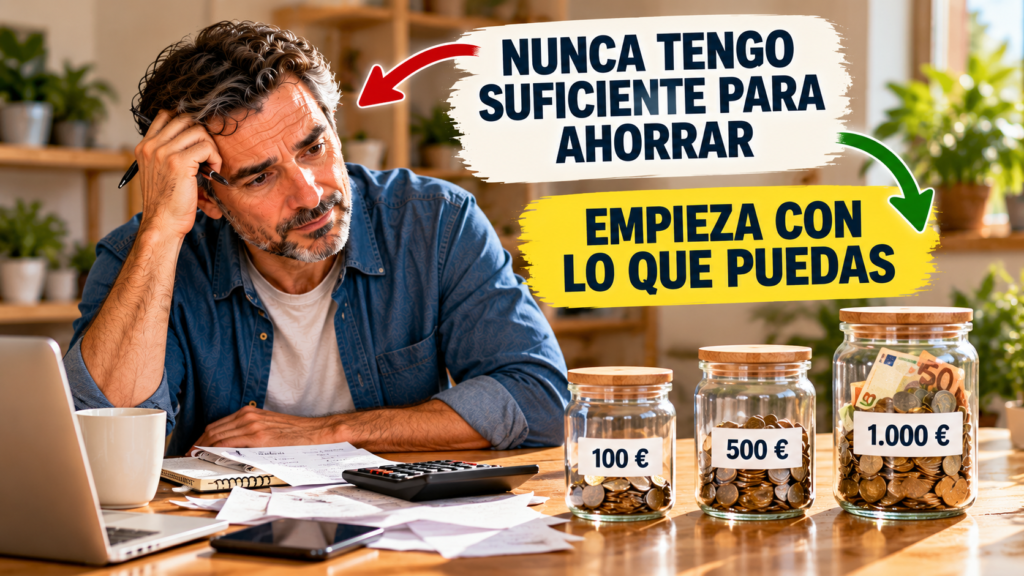
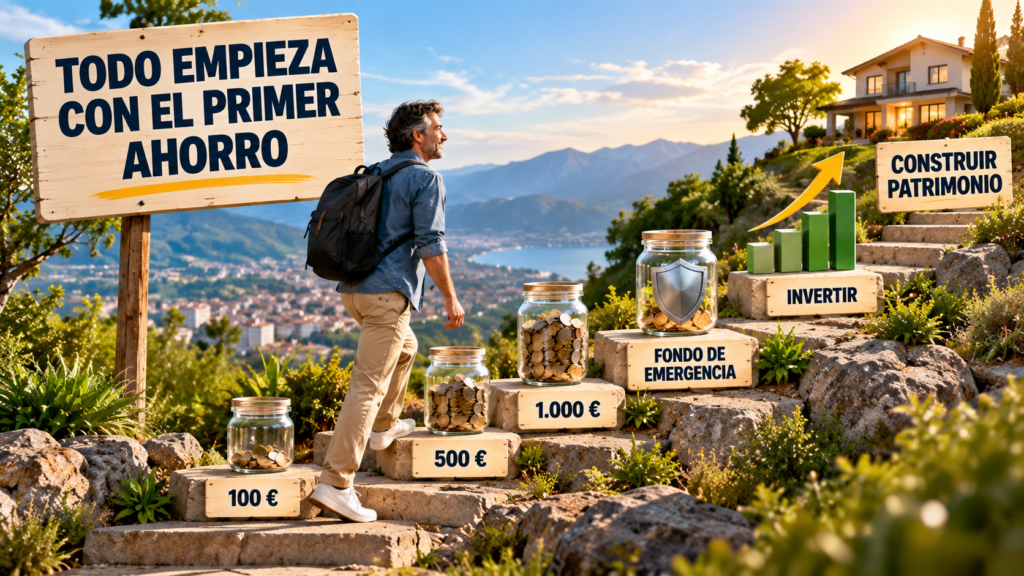
Tu primer objetivo puede ser ahorrar 100 euros.
Después 500.
Después 1.000.
Después conseguir cubrir un mes de gastos esenciales.
Más adelante podrás pensar en cantidades mayores.
Cada pequeña meta conseguida cambia algo importante.
Dejas de pensar:
“No puedo ahorrar.”
Y empiezas a pensar:
“Ya tengo 500 euros que antes no tenía.”
Ese cambio puede parecer pequeño, pero es fundamental.
Porque empiezas a construir evidencia de que tu situación financiera puede cambiar.
La historia de dos personas que ganan lo mismo
Imagina ahora a Ana y Luis.
Ambos ingresan 2.000 euros mensuales.
Ana piensa que con 2.000 euros no puede ahorrar.
Paga todos sus gastos y utiliza el resto del dinero durante el mes.
Algunas veces termina con 80 euros.
Otras con 20.
Otras con prácticamente cero.
Cuando sobra algo, normalmente aparece algún gasto que llevaba tiempo posponiendo.
Luis tampoco siente que le sobre demasiado.
Pero decide hacer un experimento.
El día después de cobrar programa una transferencia automática de 50 euros a otra cuenta.
El primer mes tiene que ajustar ligeramente algunos gastos.
El segundo también.
Después empieza a acostumbrarse.
Al cabo de seis meses tiene 300 euros.
Ana y Luis han ganado exactamente lo mismo.
La diferencia no ha estado en sus ingresos.
Ha estado en qué ocurrió con los primeros 50 euros después de cobrar.
Empieza con una cantidad que casi no puedas rechazar
Si actualmente ahorras cero euros, quizá intentar empezar con 300 euros mensuales sea demasiado agresivo.
Puedes comenzar con 20.
La cantidad dependerá de tu situación.
Incluso una cifra aparentemente pequeña puede servir para construir el hábito.
Lo importante es que sea automática y sostenible.
Si empiezas con 30 euros y después de tres meses descubres que puedes guardar 50, aumentas la cantidad.
Más adelante quizá puedas llegar a 75.
Después a 100.
No necesitas transformar tus finanzas en un solo mes.
Necesitas empezar a moverlas en la dirección correcta.
El ahorro no empieza en tu cuenta bancaria
Empieza en tus decisiones.
Muchas personas buscan primero una cuenta que pague más intereses.
O una aplicación.
O una inversión.
Pero antes de todo eso existe una pregunta mucho más básica:
¿Cuánto dinero eres capaz de conservar cada mes?
Si la respuesta es cero, esa es la primera variable que necesitas cambiar.
No necesitas preocuparte todavía por conseguir la máxima rentabilidad.
Primero necesitas crear capital.
Porque no puedes invertir un dinero que nunca consigues acumular.
Antes de decir “no puedo ahorrar”, mira tus números
Hay personas que realmente tienen ingresos insuficientes para cubrir adecuadamente sus necesidades básicas.
En ese caso, decir simplemente “gasta menos” no resuelve el problema.
Puede ser necesario trabajar también en aumentar los ingresos, acceder a ayudas disponibles, renegociar determinados gastos o buscar alternativas para reducir los costes más importantes.
Pero muchas otras personas dicen que no pueden ahorrar sin haber analizado realmente dónde termina su dinero.
Haz un ejercicio sencillo.
Durante un mes separa tus gastos en tres grupos.
Gastos esenciales
Vivienda.
Alimentación básica.
Suministros.
Transporte necesario.
Seguros necesarios.
Salud.
Obligaciones imprescindibles.
Gastos ajustables
Restaurantes.
Ocio.
Ropa.
Suscripciones.
Compras no urgentes.
Escapadas.
Servicios que podrías modificar.
Gastos prescindibles
Compras impulsivas.
Servicios que no utilizas.
Suscripciones olvidadas.
Pequeños gastos repetitivos que apenas aportan valor.
No se trata de eliminar todo lo que disfrutas.
Se trata de descubrir si realmente no tienes margen o simplemente no sabes dónde está.
Encontrar 100 euros puede ser más fácil que ahorrar 100 euros
Existe una diferencia psicológica interesante.
Si te digo:
“A partir del próximo mes tienes que ahorrar 100 euros.”
Puedes sentir que vas a perder 100 euros de calidad de vida.
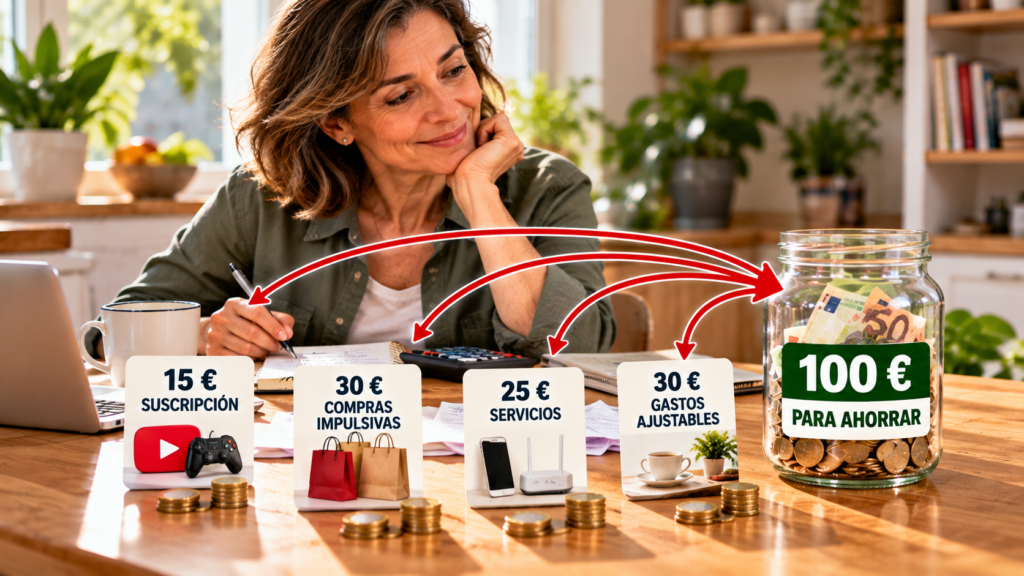
Pero si analizas tus gastos y descubres:
una suscripción de 15 euros que apenas utilizas;
30 euros en compras impulsivas;
25 euros de diferencia ajustando algún servicio;
y 30 euros reduciendo un gasto que no valoras demasiado;
acabas de encontrar los mismos 100 euros.
Ahora no parece que hayas perdido 100 euros.
Has recuperado 100 euros que estaban escapando sin darte suficiente valor.
El objetivo es crear tu primer margen financiero
El margen financiero es simplemente la distancia entre lo que ingresas y lo que gastas.
Si ganas 2.000 euros y gastas 2.000:
tu margen es cero.
Si ganas 2.000 y gastas 1.900:
tu margen es 100 euros.
Si más adelante consigues gastar 1.850:
tu margen aumenta hasta 150 euros.
Ese espacio es el que te permite empezar a respirar.
Porque ese dinero puede convertirse en ahorro.
Después en fondo de emergencia.
Más adelante en inversión.
Y con suficiente tiempo, en patrimonio.
Todo empieza creando una pequeña distancia entre lo que ganas y lo que gastas.
“Cómo pasar de vivir al día a empezar a construir patrimonio”
Cuando ya no puedes recortar más, necesitas mirar los ingresos
Ahorrar no consiste únicamente en reducir gastos.
Existe un límite.
Puedes cancelar una suscripción.
Comparar seguros.
Comprar con mayor planificación.
Reducir algunas comidas fuera de casa.
Evitar determinadas compras impulsivas.
Pero no puedes reducir indefinidamente el coste de tu vida.
Llega un momento en el que el problema deja de ser cuánto gastas y pasa a ser cuánto ingresas.
Si después de pagar tus necesidades básicas apenas queda dinero, tu siguiente objetivo puede ser aumentar tus ingresos.
No necesitas duplicar tu sueldo.
Conseguir 100 o 200 euros adicionales al mes ya puede cambiar considerablemente tu capacidad para ahorrar.
Horas adicionales.
Un pequeño trabajo complementario.
Vender algo que ya no utilizas.
Aprender una habilidad que permita mejorar profesionalmente.
Buscar un empleo mejor remunerado.
Crear una pequeña fuente adicional de ingresos.
No todas las alternativas serán adecuadas para todo el mundo.
Lo importante es entender que tus finanzas tienen dos lados:
lo que entra y lo que sale.
Controlar solamente uno de ellos limita tus posibilidades.
No conviertas el ahorro en un castigo
Otro error frecuente consiste en intentar ahorrar demasiado deprisa.
Una persona descubre que lleva años sin ahorrar y decide recuperar todo el tiempo perdido.
Elimina restaurantes.
Cancela prácticamente todo.
Deja de salir.
Controla cada euro.
Durante un mes funciona.
Quizá durante dos.
Después se cansa.
Y vuelve a sus hábitos anteriores.
Ahorrar debería ser suficientemente exigente para producir resultados, pero suficientemente sostenible para poder mantenerlo durante años.
Si ahorrar 200 euros mensuales hace que abandones después de tres meses, quizá sea mejor empezar con 75 y mantenerlos.
Siempre puedes aumentar la cantidad más adelante.
La constancia suele ser más importante que empezar con una cifra espectacular.
Automatizar puede eliminar muchas decisiones
Una de las mejores herramientas para una persona que piensa que nunca tendrá suficiente dinero para ahorrar es conseguir que el proceso requiera pocas decisiones.
Imagina que cobras el día 1.
El día 2 salen automáticamente 50 euros hacia una cuenta separada.
No tienes que decidir cada mes si ahorras.
La decisión ya está tomada.
Tu presupuesto empieza con el dinero restante.
Cuando tus ingresos aumenten o reduzcas algún gasto, puedes modificar la transferencia.
50 euros pueden convertirse en 75.
Después en 100.
Más adelante quizá en 150.
Así el ahorro crece progresivamente sin depender cada mes de tu fuerza de voluntad.
Tu primera meta puede ser simplemente 500 euros
Cuando empiezas desde cero, pensar en un fondo de emergencia de seis meses puede resultar abrumador.
Imagina que tus gastos esenciales son 1.500 euros mensuales.
Seis meses serían 9.000 euros.
Si actualmente tienes cero, mirar directamente hacia 9.000 puede provocar que ni siquiera empieces.
Divide el camino.
Primera meta:
100 euros.
Después:
500 euros.
Después:
1.000 euros.
A continuación:
un mes de gastos esenciales.
Y desde ahí puedes continuar construyendo una reserva adaptada a tu situación.
La montaña es la misma.
Pero psicológicamente resulta mucho más sencillo subirla por etapas.
El primer ahorro cambia la forma en la que afrontas los imprevistos
Supongamos que aparece una reparación inesperada de 400 euros.
Si tienes cero euros ahorrados, quizá tengas que utilizar una tarjeta, pedir dinero prestado o financiar la reparación.
Ahora tienes una deuda.
Y durante los próximos meses parte de tus ingresos tendrá que destinarse a pagarla.
Pero si habías conseguido acumular 500 euros, puedes pagar los 400.
Te quedarán solamente 100 y tendrás que reconstruir tu ahorro.
No es agradable.
Pero has evitado transformar un problema de 400 euros en una deuda que podría acompañarte durante meses.
Esta es una de las primeras grandes funciones del ahorro.
No hacerte rico.
Protegerte.
Después del ahorro llega el fondo de emergencia
Cuando ya has demostrado que puedes guardar dinero de forma constante, el siguiente paso puede ser construir un fondo de emergencia.
Su objetivo es ayudarte ante situaciones importantes e inesperadas.
Una avería necesaria.
Un problema urgente en casa.
Una pérdida temporal de ingresos.
Un gasto médico inesperado.
Una emergencia familiar.
No debería utilizarse para vacaciones, compras impulsivas o gastos que sabes que llegarán.
El fondo de emergencia crea una barrera entre un imprevisto y una deuda.
Y esa barrera puede cambiar radicalmente tu estabilidad financiera.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
Ahorrar e invertir no son lo mismo
Cuando empiezas a acumular dinero puede aparecer otra pregunta:
“¿Cuándo debería invertir?”
Ahorrar e invertir cumplen funciones diferentes.
El ahorro proporciona liquidez y seguridad para objetivos próximos e imprevistos.
La inversión intenta hacer crecer el capital durante periodos más largos, pero implica riesgo.
Por eso no todo el dinero que consigues ahorrar debería invertirse automáticamente.
El dinero que puedes necesitar dentro de unas semanas o unos meses cumple una función distinta al dinero que puedes mantener invertido durante diez o quince años.
Primero necesitas saber para qué sirve cada euro.
Después puedes decidir dónde debería estar.
No intentes recuperar años sin ahorrar asumiendo demasiado riesgo
Este punto es especialmente importante para personas de 40, 50 o 60 años que sienten que han empezado tarde.
Cuando miras atrás y piensas que deberías haber empezado veinte años antes, puede aparecer una tentación:
“Necesito conseguir una rentabilidad muy alta para recuperar el tiempo perdido.”
Y ahí empiezan los problemas.
Promesas de grandes beneficios.
Inversiones que apenas entiendes.
Criptomonedas desconocidas.
Plataformas que ofrecen rentabilidades extraordinarias.
Operaciones demasiado arriesgadas.
El hecho de empezar tarde no significa que debas asumir riesgos que no comprendes.
Tampoco significa que necesites recuperar veinte años en dos.
La prioridad sigue siendo construir una estructura financiera cada vez más sólida.
Bitcoin y las criptomonedas no sustituyen el hábito de ahorrar
Puedes estudiar Bitcoin, criptomonedas o DeFi como parte de tu educación financiera.
Pero ninguna de estas alternativas elimina la necesidad de aprender primero a conservar dinero.
Si cada mes gastas todo lo que ganas, buscar una inversión extraordinaria no soluciona el problema principal.
Primero necesitas capital.
Y ese capital empieza con la diferencia entre ingresos y gastos.
Además, Bitcoin y las criptomonedas pueden experimentar fuertes caídas y existen riesgos adicionales relacionados con custodia, plataformas, tecnología, liquidez, regulación o pérdida del capital.
Tu fondo de emergencia no debería depender de que una criptomoneda mantenga su precio cuando necesitas el dinero.
La inversión debería llegar después de construir una base
No existe una cantidad universal que indique exactamente cuándo una persona está preparada para invertir.
Pero sí puedes hacerte algunas preguntas.
¿Pago mis gastos habituales sin recurrir constantemente a deuda?
¿Tengo algún margen financiero?
¿Dispongo de una reserva para imprevistos?
¿He revisado mis deudas?
¿Puedo mantener este dinero invertido durante años?
¿Entiendo lo que estoy comprando?
¿Puedo soportar una caída sin necesitar vender por miedo o necesidad?
Cuando empiezas a responder afirmativamente a estas preguntas, puedes estudiar la posibilidad de invertir progresivamente según tu situación y objetivos.
“Cuánto patrimonio deberías tener antes de pensar en invertir”
No necesitas ahorrar mucho para convertirte en una persona que ahorra
Existe una diferencia enorme entre estas dos frases:
“No puedo ahorrar.”
y
“Actualmente puedo ahorrar 30 euros al mes.”
La primera parece definitiva.
La segunda describe una situación que puede mejorar.
Hoy son 30.
Dentro de seis meses pueden ser 50.
Después de una subida salarial pueden convertirse en 100.
Cuando termines de pagar una deuda pueden pasar a 180.
Tu capacidad de ahorro no tiene por qué permanecer igual durante toda tu vida.
El objetivo es empezar a construirla.
Qué hacer cada vez que aumenten tus ingresos
Un aumento salarial ofrece una de las mejores oportunidades para incrementar el ahorro.
Si ganas 200 euros más y esperas varios meses, probablemente una parte de ese dinero termine integrada en tu estilo de vida.
En cambio, puedes decidir desde el primer sueldo que 100 euros adicionales se destinen automáticamente a tus objetivos financieros.
Puedes disfrutar de los otros 100.
Así mejoras tu presente y tu futuro al mismo tiempo.
No necesitas impedir que tu nivel de vida mejore.
Simplemente intenta que tu ahorro también mejore cuando lo hagan tus ingresos.
Un plan sencillo para empezar aunque creas que no puedes
Puedes comenzar con estos pasos.
Paso 1: descubre cuánto gastas realmente
No necesitas controlar cada céntimo durante toda tu vida.
Pero sí necesitas conocer aproximadamente dónde termina tu dinero.
Paso 2: busca tu primer pequeño margen
No pienses todavía en 500 euros mensuales.
Busca 20.
Una cantidad que puedas mantener.
Paso 3: sepárala cuando cobres
No esperes a final de mes.
Automatiza una transferencia poco después de recibir tus ingresos.
Paso 4: alcanza tus primeros 100 euros
Es una meta pequeña, pero importante.
Has empezado.
Paso 5: avanza hacia 500 y 1.000 euros
Cada escalón aumenta tu capacidad para afrontar pequeños imprevistos.
Paso 6: construye tu fondo de emergencia
Adapta su tamaño a tus gastos esenciales, estabilidad laboral, responsabilidades y circunstancias personales.
Paso 7: trabaja también en aumentar tus ingresos
Reducir gastos tiene límites.
Tus ingresos pueden tener mayor recorrido.
Paso 8: revisa las deudas
Las cuotas pueden estar consumiendo el margen que necesitas para ahorrar.
Paso 9: estudia antes de invertir
Aprende sobre riesgo, diversificación, costes, horizonte temporal y los activos que estés considerando.
Paso 10: aumenta progresivamente tu ahorro
Cada aumento de sueldo, deuda eliminada o gasto reducido puede permitirte incrementar la cantidad.
El progreso financiero puede parecer lento hasta que miras hacia atrás
Imagina que comienzas ahorrando 50 euros.
Después de un tiempo aumentas a 75.
Más adelante llegas a 100.
Terminas una deuda y puedes añadir otros 80.
Ahora ahorras 180 euros mensuales.
Quizá todavía pienses que no es suficiente.
Pero compara esa situación con el principio.
Antes:
0 euros mensuales.
Ahora:
180 euros.
Son 2.160 euros al año.
Tu situación no cambió mediante una decisión extraordinaria.
Cambió mediante una serie de pequeñas mejoras.
Esa es una de las lecciones más importantes de las finanzas personales.
No necesitas solucionar veinte años en veinte días.
Necesitas conseguir que cada año sea ligeramente mejor que el anterior.
Deja de preguntarte si tienes suficiente dinero para ahorrar
Quizá la pregunta esté mal planteada.
En lugar de preguntarte:
“¿Tengo suficiente dinero para ahorrar?”
prueba con:
“¿Cuál es la cantidad más pequeña que puedo empezar a conservar todos los meses?”
Tal vez sean 20 euros.
Tal vez 50.
Tal vez 200.
La cifra importa menos al principio que el cambio de comportamiento.
Porque el primer objetivo no es alcanzar inmediatamente una gran cantidad.
Es dejar de terminar todos los meses exactamente en el mismo punto.
Cómo dejar de pensar que nunca tendrás suficiente dinero para ahorrar
Dejar de pensar que nunca tendrás suficiente dinero para ahorrar no significa ignorar la realidad.
Hay personas con ingresos muy ajustados y circunstancias difíciles para las que crear margen requiere tiempo y, probablemente, aumentar los ingresos además de controlar los gastos.
Pero tampoco necesitas esperar a tener el sueldo perfecto.
Empieza observando tus números.
Busca una pequeña cantidad.
Sepárala cuando cobres.
Automatiza.
Construye primero 100 euros.
Después 500.
Después 1.000.
Crea tu fondo de emergencia.
Reduce las deudas que dificultan tu avance.
Aumenta tus ingresos cuando puedas.
Y cuando tu base financiera sea suficientemente sólida, estudia cómo empezar a invertir con prudencia.
No necesitas empezar con mucho dinero.
Necesitas empezar con una cantidad que puedas mantener.
Porque ahorrar 30 euros no significa que solamente puedas ahorrar 30 euros durante toda tu vida.
Significa que has dejado de ahorrar cero.
Y ese puede ser el primer paso para cambiar completamente tu relación con el dinero.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos y cantidades utilizados son únicamente ilustrativos. Cada persona tiene unos ingresos, gastos, deudas, responsabilidades, objetivos y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, cuáles son sus riesgos, costes, liquidez y posibles implicaciones fiscales. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede producir pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales. Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por recomendaciones de terceros, por miedo a perder una oportunidad o por intentar recuperar rápidamente el tiempo que consideras perdido. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.