
“Cuando gane un poco más, empezaré a ahorrar.”
Pocas frases parecen tan razonables.
Si ahora llegas justo a final de mes, parece lógico pensar que el problema desaparecerá cuando tengas un sueldo mayor.
Quizá hoy cobras 1.600 euros.
Piensas que con 1.800 podrías ahorrar.
Cuando llegas a 1.800 descubres que tus gastos también han aumentado.
Entonces decides que empezarás cuando alcances los 2.000.
Unos años después ganas 2.100 euros.
Y sigues esperando.
No porque seas irresponsable.
Ni porque no quieras ahorrar.
El problema es que has convertido el ahorro en algo que solamente podrá comenzar cuando se cumpla una condición futura:
ganar más dinero.
Y esa condición puede moverse continuamente.
La historia de Carlos: cada aumento parecía ser la solución definitiva
Carlos tenía 44 años cuando empezó a preocuparse seriamente por sus ahorros.
Ganaba aproximadamente 1.650 euros mensuales.
Tenía una vida bastante normal.
Vivienda.
Coche.
Facturas.
Alimentación.
Alguna salida.
Vacaciones cuando podía permitírselas.
Al terminar el mes apenas quedaba dinero.
Carlos estaba convencido de que conocía el problema.
“No gano suficiente.”
Por eso tomó una decisión:
“Cuando llegue a 1.800 euros, empezaré a ahorrar 150 todos los meses.”
Un tiempo después consiguió mejorar profesionalmente.
Su salario aumentó.
Ya ganaba algo más de 1.800 euros.
Pero ocurrió algo que no esperaba.
No empezó a ahorrar 150.
Los gastos también habían aprendido a crecer
Durante ese tiempo había cambiado algunas cosas.
Contrató una nueva suscripción.
Empezó a salir un poco más.
Cambió de teléfono.
Su seguro había aumentado.
Gastaba algo más en alimentación.
También mejoró sus vacaciones.
Ninguna decisión parecía especialmente importante.
Carlos tampoco sentía que estuviera viviendo con grandes lujos.
Pero al terminar el mes ocurría exactamente lo mismo que antes.
Quedaba muy poco.
Entonces cambió su objetivo.
“Cuando llegue a 2.000 euros, sí que podré ahorrar.”
El problema ya no era solamente el salario.
Era el sistema.
Ganar más ayuda, pero no crea automáticamente el hábito de ahorrar
Debemos dejar algo claro.
Los ingresos importan.
Una persona cuyos ingresos apenas permiten cubrir vivienda, alimentación, transporte y necesidades básicas tendrá muchas más dificultades para ahorrar.
En algunos casos, aumentar los ingresos no es simplemente recomendable.
Es necesario.
Pero existe otra realidad.
Muchas personas han aumentado sus ingresos durante los últimos diez o veinte años y continúan teniendo dificultades para ahorrar.
¿Por qué?
Porque ganar más dinero y conservar más dinero son habilidades relacionadas, pero diferentes.
Puedes aprender a generar más ingresos sin aprender a conservarlos.
Tu nivel de vida puede crecer silenciosamente
Imagina que ganas 1.700 euros y gastas 1.650.
Te sobran:
50 euros.
Después consigues ganar 2.000 euros.
En teoría podrías conservar 350.
Pero empiezas a gastar 1.930.
Ahora te sobran:
70 euros.
Tu sueldo ha aumentado 300 euros.
Tu capacidad de ahorro solamente ha mejorado 20.
¿Dónde están los otros 280?
Probablemente repartidos entre pequeñas mejoras.
Un coche algo mejor.
Más comidas fuera.
Una vivienda más cara.
Suscripciones.
Compras.
Viajes.
Servicios.
Comodidades.
Esto se conoce habitualmente como inflación del estilo de vida.
Tus ingresos crecen.
Y tu nivel de gasto crece con ellos.
“Este comportamiento explica en buena medida por qué gastamos más dinero cuando empezamos a ganar más y por qué una subida salarial no siempre se transforma en mayor capacidad de ahorro.”
El problema de esperar al sueldo perfecto
¿Cuánto necesitas ganar para empezar a ahorrar?
1.800 euros.
2.000.
2.500.
3.000.
La respuesta puede cambiar continuamente.
Porque cuando alcanzas una cifra nueva, tu percepción de lo que necesitas también puede cambiar.
Lo que antes parecía un lujo puede convertirse en normal.
Lo que antes considerabas caro puede empezar a parecer asequible.
Y aquello que antes no necesitabas puede transformarse en parte de tu vida habitual.
Por eso esperar al sueldo perfecto puede convertirse en una espera interminable.
Ahorrar 30 euros puede ser más importante de lo que parece
Supongamos que después de revisar tus gastos descubres que solamente puedes ahorrar 30 euros mensuales.
Puedes pensar:
“¿Para qué voy a ahorrar 30 euros?”
Después de un año serían 360 euros.
No parece una cantidad capaz de transformar tu vida.
Pero existe algo más importante que esos 360 euros.
Has creado un comportamiento.
Cada mes ocurre esto:
COBRAR → SEPARAR 30 EUROS → GASTAR EL RESTO
Ahora imagina que dentro de dos años tus ingresos aumentan.
Ya no necesitas aprender a ahorrar.
Necesitas ampliar un hábito que ya existe.
Quizá pases de 30 a 70.
Después a 100.
Más adelante a 150.
La cantidad puede crecer.
El sistema ya estaba funcionando.
Primero crea el hábito y después aumenta la cantidad
Este enfoque cambia completamente la pregunta.
En lugar de:
“¿Cuándo ganaré suficiente para empezar a ahorrar?”
preguntas:
“¿Qué cantidad puedo separar ahora sin crear un presupuesto imposible?”
Quizá sean 20 euros.
Quizá 50.
Quizá 200.
No existe una cantidad universal.
Depende de tus ingresos, gastos, deudas y responsabilidades.
Lo importante es que el ahorro deje de ser un acontecimiento futuro y se convierta en una acción presente.
No necesitas empezar con el 10 %, el 20 % o cualquier porcentaje perfecto
En educación financiera aparecen frecuentemente porcentajes.
Ahorra el 10 %.
Ahorra el 20 %.
Invierte determinada proporción.
Estas referencias pueden ser útiles.
Pero también pueden desmotivar.
Imagina que ganas 1.700 euros y después de pagar tus necesidades solamente puedes conservar 50.
Lees que deberías ahorrar 340 euros.
Piensas:
“Imposible.”
Y terminas ahorrando cero.
50 euros no son 340.
Pero son mejores que cero.
El porcentaje ideal sirve de poco si provoca que nunca empieces.
Primero construye un hábito sostenible.
Después intenta mejorarlo.
El ahorro no debe depender exclusivamente de lo que quede el día 30
Uno de los sistemas más difíciles para ahorrar es este:
cobrar;
pagar;
gastar;
esperar;
mirar qué queda;
ahorrar.
Durante todo el mes tu dinero está disponible para cualquier decisión.
Una compra.
Una salida.
Un capricho.
Un gasto que podría esperar.
Cuando llega el final del mes, el ahorro recibe las sobras.
Puedes invertir el proceso:
cobrar;
separar una pequeña cantidad;
pagar y gastar con el resto.
No significa ignorar tus necesidades.
Tampoco ahorrar una cantidad que no puedes permitirte.
Significa decidir de antemano qué parte de tus ingresos quieres conservar.
Empieza con una cantidad que puedas repetir
Existe una diferencia importante entre ahorrar mucho un mes y ahorrar todos los meses.
Imagina dos personas.
La primera decide ahorrar 400 euros.
Lo consigue en enero.
En febrero no puede.
En marzo tampoco.
En abril utiliza los 400 euros porque necesita recuperar el dinero para sus gastos.
La segunda empieza con 75 euros.
Enero: 75.
Febrero: 75.
Marzo: 75.
Abril: 75.
No parece espectacular.
Pero está construyendo algo mucho más importante:
consistencia.
Un buen hábito financiero no debería depender de un mes perfecto.
Debe funcionar durante meses normales.
“Precisamente esta capacidad para conservar sistemáticamente una parte de los ingresos ayuda a explicar por qué algunas personas siempre tienen dinero aunque no ganen mucho.”
Automatiza el comienzo
Si has decidido que puedes separar 50 euros, una transferencia automática puede ayudarte.
Por ejemplo:
cobras el día 1;
el día 2 salen 50 euros hacia una cuenta separada.
No esperas a sentirte motivado.
No tienes que decidir otra vez.
No negocias contigo mismo todos los meses.
El sistema lo hace por ti.
Y si tu situación cambia, siempre puedes modificar la cantidad.
Automatizar no soluciona un presupuesto insuficiente.
Pero puede ser muy eficaz cuando existe margen y el problema es que ese margen termina desapareciendo.
La diferencia entre “no puedo ahorrar” y “ahora mismo no puedo ahorrar mucho”
Estas dos frases parecen similares.
Pero producen comportamientos completamente diferentes.
“No puedo ahorrar.”
Cierra la conversación.
“Ahora mismo no puedo ahorrar mucho.”
Abre una posibilidad.
Quizá puedas empezar con 20 euros.
O quizá después de revisar tus números descubras que realmente no existe ningún margen.
En ese caso, tu prioridad puede ser otra:
reducir un gasto;
eliminar una cuota;
renegociar un servicio;
buscar una mejora profesional;
aumentar ingresos.
Lo importante es trabajar con tu situación real.
No fingir que existe dinero donde no lo hay.
“Si esta sensación lleva tiempo frenándote, también puede ayudarte entender cómo dejar de pensar que nunca tendrás suficiente dinero para ahorrar y empezar a trabajar desde tu situación actual.”
Cuando no existe margen, ahorrar no es el primer problema
Supongamos que ingresas 1.600 euros.
Tus gastos esenciales son 1.620.
No necesitas que alguien te diga:
“Debes ahorrar el 10 %.”
Necesitas resolver un déficit de 20 euros.
Tu primera meta no es ahorrar 160.
Es conseguir que tus ingresos sean superiores a tus gastos.
Puedes revisar:
vivienda;
transporte;
deudas;
seguros;
contratos;
suscripciones;
alimentación;
y posibilidades de aumentar ingresos.
Hasta conseguir algo fundamental:
margen.
INGRESOS > GASTOS
Ese pequeño espacio es el lugar donde puede empezar el ahorro.
No confundas ahorrar poco con fracasar
Este es uno de los mayores obstáculos psicológicos.
Ves a alguien hablando de invertir 500 euros mensuales.
Tú puedes guardar 50.
Parece insignificante.
Pero estás comparando dos situaciones que quizá no tienen nada que ver.
Diferentes salarios.
Diferentes viviendas.
Diferentes familias.
Diferentes deudas.
Diferentes momentos de la vida.
Tu referencia debería ser tu propia situación anterior.
Si hace seis meses ahorrabas cero y ahora consigues conservar 50 euros mensuales, estás avanzando.
Después puedes trabajar para convertir esos 50 en 75.
Y más adelante quizá en 100.
Protege parte de cada aumento antes de acostumbrarte a gastarlo
Aquí aparece una oportunidad especialmente importante.
Imagina que actualmente ganas 1.800 euros y consigues ahorrar 75.
Tu sueldo aumenta 200 euros.
Antes de adaptar completamente tu nivel de vida a los nuevos 2.000 euros, decide qué ocurrirá con ese aumento.
Podrías establecer:
100 euros para mejorar tu nivel de vida.
100 euros adicionales para ahorro.
Ahora puedes gastar más.
Pero también puedes conservar más.
Tu ahorro pasa de 75 a 175 euros.
Has mejorado tu presente sin sacrificar completamente tu futuro.
Carlos finalmente dejó de esperar
Volvamos a Carlos.
Después de superar los 1.800 euros seguía sin ahorrar los 150 que había imaginado.
Entonces entendió algo.
Si esperaba al próximo aumento, probablemente repetiría exactamente el mismo proceso.
Decidió empezar con una cantidad mucho menor.
50 euros.
No era el objetivo que había imaginado años atrás.
Pero era real.
Programó una transferencia automática después de cobrar.
Al principio le pareció casi irrelevante.
Sin embargo, ocurrió algo importante.
Por primera vez, ahorrar no dependía de ganar más.
Dependía de una decisión que ya estaba tomando.
Y eso cambió completamente el punto de partida.
Aumenta el ahorro cuando tu situación mejore
Empezar con 50 euros no significa ahorrar 50 euros durante el resto de tu vida.
La primera cantidad tiene una función muy concreta:
crear el hábito.
Una vez establecido, puedes intentar aumentarla progresivamente.
Supongamos que empiezas con 50 euros mensuales.
Después de tres meses compruebas que puedes mantenerlos sin problemas.
Pruebas con 60.
Unos meses después, con 75.
Recibes un aumento salarial y decides pasar a 125.
No necesitas realizar grandes saltos.
La clave está en evitar que cualquier mejora de tus ingresos termine absorbida completamente por nuevos gastos.
Cada vez que tu situación mejore puedes hacerte una pregunta:
“¿Qué parte de esta mejora puedo conservar?”
Utiliza los ingresos extraordinarios para acelerar el proceso
Una paga extraordinaria.
Una devolución.
Una bonificación.
Un trabajo adicional.
La venta de algo que ya no utilizas.
Un ingreso inesperado.
Cuando recibimos dinero fuera de nuestro sueldo habitual es fácil considerarlo inmediatamente dinero para gastar.
Existe otra posibilidad.
Dividirlo.
Supongamos que recibes 600 euros adicionales.
Puedes decidir:
200 euros para disfrutar.
200 euros para tu fondo de emergencia.
200 euros para reducir una deuda.
No existe una distribución perfecta.
Lo importante es evitar que cualquier ingreso extraordinario desaparezca automáticamente en consumo.
De esta forma puedes avanzar más rápidamente sin convertir tu presupuesto mensual en algo excesivamente restrictivo.
Tu primer objetivo no tiene que ser invertir
Cuando empiezas a conseguir que sobre dinero puede aparecer inmediatamente otra pregunta:
“¿Dónde debería invertirlo?”
Pero ahorrar 50 o 100 euros mensuales no significa necesariamente que debas invertirlos desde el primer día.
Si tienes cero euros reservados para imprevistos, quizá exista una prioridad anterior.
Crear protección.
Porque invertir dinero que puedes necesitar dentro de pocas semanas puede obligarte a vender cuando no te conviene.
Antes de buscar rentabilidad, pregúntate:
“¿Qué ocurriría si mañana necesitara 500 euros?”
Si la respuesta es:
“Necesitaría utilizar una tarjeta o pedir dinero prestado”,
probablemente construir una reserva tenga más urgencia que empezar a invertir.
Construye tu fondo de emergencia por etapas
Pensar inmediatamente en ahorrar seis meses de gastos puede resultar abrumador.
Especialmente si empiezas desde cero.
Divide el objetivo.
Primera meta:
100 euros.
Segunda:
500 euros.
Tercera:
1.000 euros.
Después puedes trabajar progresivamente para construir un fondo adaptado a tus gastos, estabilidad laboral, responsabilidades familiares y circunstancias personales.
Cada etapa proporciona algo más de protección.
Con 100 euros quizá puedas afrontar un pequeño gasto.
Con 500, una avería sencilla.
Con 1.000, determinados problemas dejan de convertirse inmediatamente en deuda.
El objetivo final dependerá de cada persona.
Lo importante es empezar a crear distancia entre un imprevisto y una nueva financiación.
El fondo de emergencia también protege tu hábito de ahorro
Imagina que llevas seis meses ahorrando 100 euros mensuales.
Has conseguido 600 euros.
Entonces se avería el coche y necesitas pagar 450.
Si no distingues entre ahorro y fondo de emergencia, puedes sentir:
“He perdido casi todo lo que había conseguido.”
Pero no has fracasado.
Has utilizado el dinero precisamente para evitar que una avería se convierta en deuda.
Después tendrás que reconstruir la reserva.
Eso forma parte del proceso.
Un fondo de emergencia no existe para que su saldo aumente eternamente.
Existe para utilizarse cuando aparece una verdadera necesidad y reconstruirse después.
No conviertas cada pequeño problema en una emergencia
También necesitas establecer ciertos límites.
Una oferta no es una emergencia.
Unas vacaciones no son una emergencia.
Cambiar un teléfono que todavía funciona no es una emergencia.
Una compra que deseas desde hace meses tampoco.
Si utilizas continuamente tu reserva para gastos previsibles o deseos, nunca llegará a cumplir su función.
Puedes crear diferentes espacios:
gastos habituales;
gastos anuales;
objetivos;
fondo de emergencia;
inversión.
No necesitas cinco bancos diferentes.
Lo importante es comprender que cada cantidad tiene una finalidad.
Ahorrar te enseña una habilidad que necesitarás para invertir
Antes de acumular patrimonio necesitas conseguir algo aparentemente sencillo:
no gastar todo lo que ganas.
Esa diferencia entre ingresos y gastos es la materia prima de la inversión.
Puedes estudiar acciones, fondos, ETF, inmuebles, Bitcoin o cualquier otro activo.
Pero si todos tus ingresos desaparecen cada mes, no tienes capital para invertir de forma consistente.
Por eso el ahorro no es el enemigo de la inversión.
Es una de sus bases.
Primero aprendes a conservar capital.
Después puedes estudiar cómo poner una parte de ese capital a trabajar a largo plazo.
Cuándo puedes empezar a pensar en invertir
No existe una cifra universal a partir de la cual todo el mundo deba empezar.
Pero puedes hacerte algunas preguntas:
¿Mis ingresos superan habitualmente mis gastos?
¿Tengo controladas mis deudas?
¿Dispongo de una reserva razonable para imprevistos?
¿El dinero que quiero invertir no lo necesitaré a corto plazo?
¿Entiendo lo que estoy comprando?
¿Conozco los riesgos?
¿Puedo soportar una caída de valor sin necesitar vender?
Si varias respuestas son negativas, quizá todavía necesites fortalecer tu base.
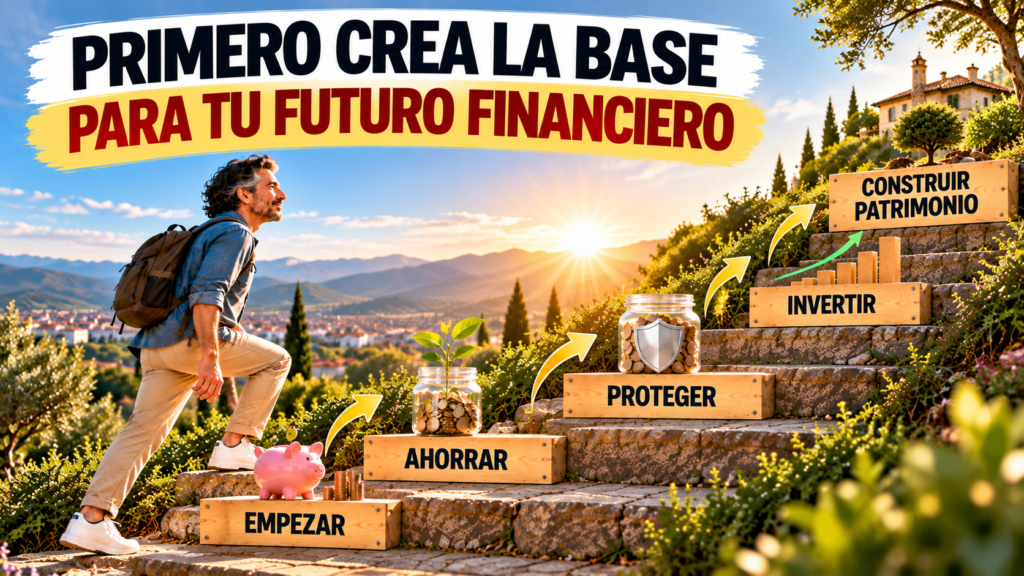
Invertir debería ser un paso dentro de tu sistema financiero.
No una carrera.
Bitcoin y las criptomonedas tampoco sustituyen el hábito de ahorrar
Las criptomonedas pueden resultar atractivas precisamente porque algunas han experimentado periodos de fuertes revalorizaciones.
Pero también pueden sufrir caídas muy importantes.
Y existen riesgos adicionales relacionados con custodia, plataformas, tecnología, liquidez, contratos inteligentes y regulación.
Si una persona piensa:
“No puedo ahorrar, así que necesito encontrar una criptomoneda que multiplique rápidamente mi dinero”,
está intentando solucionar con riesgo de inversión un problema que probablemente empieza antes.
Primero necesita crear margen.
Después ahorrar.
Construir una reserva.
Aprender.
Y solamente entonces decidir qué parte de su capital puede asumir determinados riesgos.
Bitcoin, las criptomonedas o DeFi pueden ser áreas que decidas estudiar.
Pero nunca deberían convertir el dinero destinado a necesidades básicas o emergencias en capital especulativo.
No aumentes el riesgo simplemente porque hayas empezado tarde
Este punto es especialmente importante después de los 40 o 50 años.
Puedes mirar hacia atrás y pensar:
“Debería haber empezado hace veinte años.”
Es posible.
Pero intentar recuperar esos veinte años asumiendo riesgos extraordinarios puede empeorar tu situación.
Empezar tarde no significa que necesites buscar rentabilidades imposibles.
Significa que probablemente tendrás que prestar más atención a factores como:
cuánto consigues ahorrar;
cómo evolucionan tus ingresos;
cuánto tiempo tienes;
qué gastos esperas en el futuro;
qué riesgos puedes asumir;
y cuáles son tus objetivos reales.
El tiempo importa.
Pero proteger el capital también.
Un plan práctico para pasar de ahorrar cero a crear un hábito
No necesitas hacer todos los cambios simultáneamente.
Puedes avanzar por fases.
Fase 1: descubre si realmente tienes margen
Durante un mes observa tus ingresos y gastos.
No necesitas registrar obsesivamente cada céntimo.
Busca responder:
¿Cuánto entra?
¿Cuánto sale?
¿Dónde se concentra el gasto?
¿Existe alguna cantidad que normalmente desaparece sin darte cuenta?
Si tus gastos superan tus ingresos, tu primera misión es eliminar ese déficit.
Fase 2: encuentra tu cantidad mínima
Busca una cifra que puedas separar sin convertir el mes en una lucha constante.
20 euros.
La cifra correcta es aquella que puedes mantener.
Fase 3: automatiza
Programa la transferencia poco después de cobrar.
No dejes el ahorro para el último día.
Fase 4: mantén la cantidad durante tres meses
No intentes aumentarla inmediatamente.
Comprueba primero que tu presupuesto puede soportarla.
El objetivo es convertir la transferencia en algo normal.
Fase 5: intenta una pequeña mejora
Si ahorrabas 50, prueba con 60.
Si ahorrabas 100, quizá puedas pasar a 110 o 120.
Los pequeños incrementos también cuentan.
Fase 6: utiliza parte de los ingresos extraordinarios
Decide de antemano qué porcentaje o cantidad de cualquier ingreso adicional irá destinado a fortalecer tus finanzas.
Así evitas decidir bajo el impulso del momento.
Fase 7: protege parte de los aumentos salariales
Cuando tus ingresos mejoren, aumenta tu ahorro antes de acostumbrarte completamente al nuevo sueldo.
Fase 8: construye una reserva
Trabaja progresivamente hacia tu fondo de emergencia.
No necesitas alcanzar el objetivo definitivo de una sola vez.
Fase 9: revisa el sistema cada seis meses
Pregúntate:
¿Puedo aumentar ligeramente el ahorro?
¿Ha desaparecido alguna cuota?
¿Han aumentado mis ingresos?
¿Tengo gastos que ya no necesito?
¿Mi fondo de emergencia está creciendo?
Fase 10: empieza a estudiar inversión
Cuando tu base sea suficientemente sólida, comienza a aprender sobre alternativas de inversión adaptadas a tus objetivos, horizonte temporal y tolerancia al riesgo.
No necesitas invertir en aquello que no entiendes.
Qué ocurre cuando desaparece una cuota
Aquí tienes una oportunidad que muchas personas desaprovechan.
Supongamos que terminas de pagar un préstamo de 120 euros mensuales.
Tu presupuesto acaba de liberar 120 euros.
Durante años has vivido sin ellos.
Puedes utilizar los 120 inmediatamente para asumir una nueva cuota.
O puedes conservar parte de esa mejora.
Por ejemplo:
80 euros adicionales de ahorro o inversión.
40 euros para aumentar tu capacidad de gasto.
Tu calidad de vida mejora ligeramente.
Pero también lo hacen tus finanzas.
Cada obligación que termina puede convertirse en una oportunidad para aumentar permanentemente la distancia entre ingresos y gastos.
El objetivo no es ahorrar cada vez más y vivir cada vez menos
Ahorrar no debería convertirse en una competición.
El dinero también sirve para vivir.
Disfrutar.
Viajar.
Compartir.
Tener experiencias.
Comprar cosas que valoras.
La cuestión no es eliminar todo eso.
Es evitar que el presente consuma automáticamente el 100 % de tus recursos.
Puedes gastar y ahorrar.
Disfrutar y construir patrimonio.
Mejorar tu nivel de vida y aumentar tus inversiones.
La clave está en no llevar siempre una de esas dos partes a cero.
Carlos pasó de 50 euros a algo mucho más importante
Carlos comenzó separando 50 euros.
Después de varios meses aumentó la cantidad.
Cuando recibió otra mejora salarial, no cometió el mismo error.
Antes de acostumbrarse al nuevo sueldo decidió conservar una parte del aumento.
También empezó a preparar algunos gastos anuales.
Eso hizo que necesitara utilizar menos veces sus ahorros.
Con el tiempo creó una pequeña reserva.
No se hizo rico.
No consiguió una rentabilidad extraordinaria.
No descubrió ningún secreto financiero.
Consiguió algo mucho más útil.
Dejó de esperar.
Durante años había pensado:
“Ahorraré cuando gane más.”
Ahora su pensamiento era diferente:
“Cuando gane más, podré ahorrar más.”
Parece una diferencia pequeña.
Pero son dos formas completamente distintas de relacionarse con el dinero.
Esperar tiene un coste que no aparece en tu cuenta bancaria
Si puedes ahorrar 50 euros y decides esperar cinco años porque consideras que es demasiado poco, no solamente has dejado de acumular dinero.
Has perdido cinco años practicando el hábito.
Cinco años aprendiendo a organizarte.
Cinco años aumentando progresivamente la cantidad.
Cinco años creando una reserva.
Cinco años mejorando tu relación con el dinero.
La cantidad inicial puede ser pequeña.
El tiempo utilizado para construir el comportamiento no lo es.
Empieza con lo que puedas, pero trabaja para poder hacer más
Tampoco debemos caer en el extremo contrario.
Ahorrar 20 euros mensuales puede ser un excelente comienzo.
Pero si tus objetivos necesitan una cantidad mayor, no deberías conformarte automáticamente con 20 euros durante veinte años.
Empieza donde estás.
Después trabaja sobre las dos partes de la ecuación:
gastos;
e ingresos.
Reduce aquello que aporta poco valor.
Evita nuevas obligaciones innecesarias.
Mejora profesionalmente cuando sea posible.
Busca oportunidades razonables de aumentar tus ingresos.
Y procura que una parte de cada mejora económica permanezca contigo.
Por qué esperar a ganar más dinero puede impedirte empezar a ahorrar
Esperar a ganar más parece lógico porque los ingresos importan.
Y, en determinadas situaciones, aumentar los ingresos es absolutamente necesario.
Pero si existe algún margen y siempre pospones el ahorro hasta alcanzar el próximo nivel salarial, puedes pasar años esperando.
El sueldo aumenta.
Los gastos aumentan.
El objetivo vuelve a desplazarse.
Y el hábito nunca comienza.
No necesitas esperar a poder ahorrar una cantidad impresionante.
Necesitas descubrir qué puedes hacer con tu situación actual.
Quizá hoy puedas separar 30 euros.
Empieza con 30.
Quizá sean 100.
Empieza con 100.
Y si actualmente tus gastos esenciales superan tus ingresos, empieza solucionando ese desequilibrio.
Después crea margen.
Ahorra.
Construye una reserva.
Aumenta progresivamente la cantidad.
Y cuando tu situación esté preparada, estudia cómo invertir a largo plazo.
No pienses:
“Cuando gane más empezaré a ahorrar.”
Prueba a cambiarlo por:
“Empiezo a ahorrar con lo que puedo y, cuando gane más, ahorraré más.”
Porque muchas veces el momento perfecto para empezar no llega con la próxima subida de sueldo.
Empieza con la decisión de dejar de esperar.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos, cantidades y estrategias mencionados tienen únicamente una finalidad ilustrativa. Cada persona tiene unos ingresos, gastos, deudas, responsabilidades, objetivos, horizonte temporal y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez y posibles implicaciones fiscales. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, plataformas, tecnología, liquidez, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por recomendaciones de terceros, por miedo a perder una oportunidad o por intentar recuperar rápidamente el tiempo perdido. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.