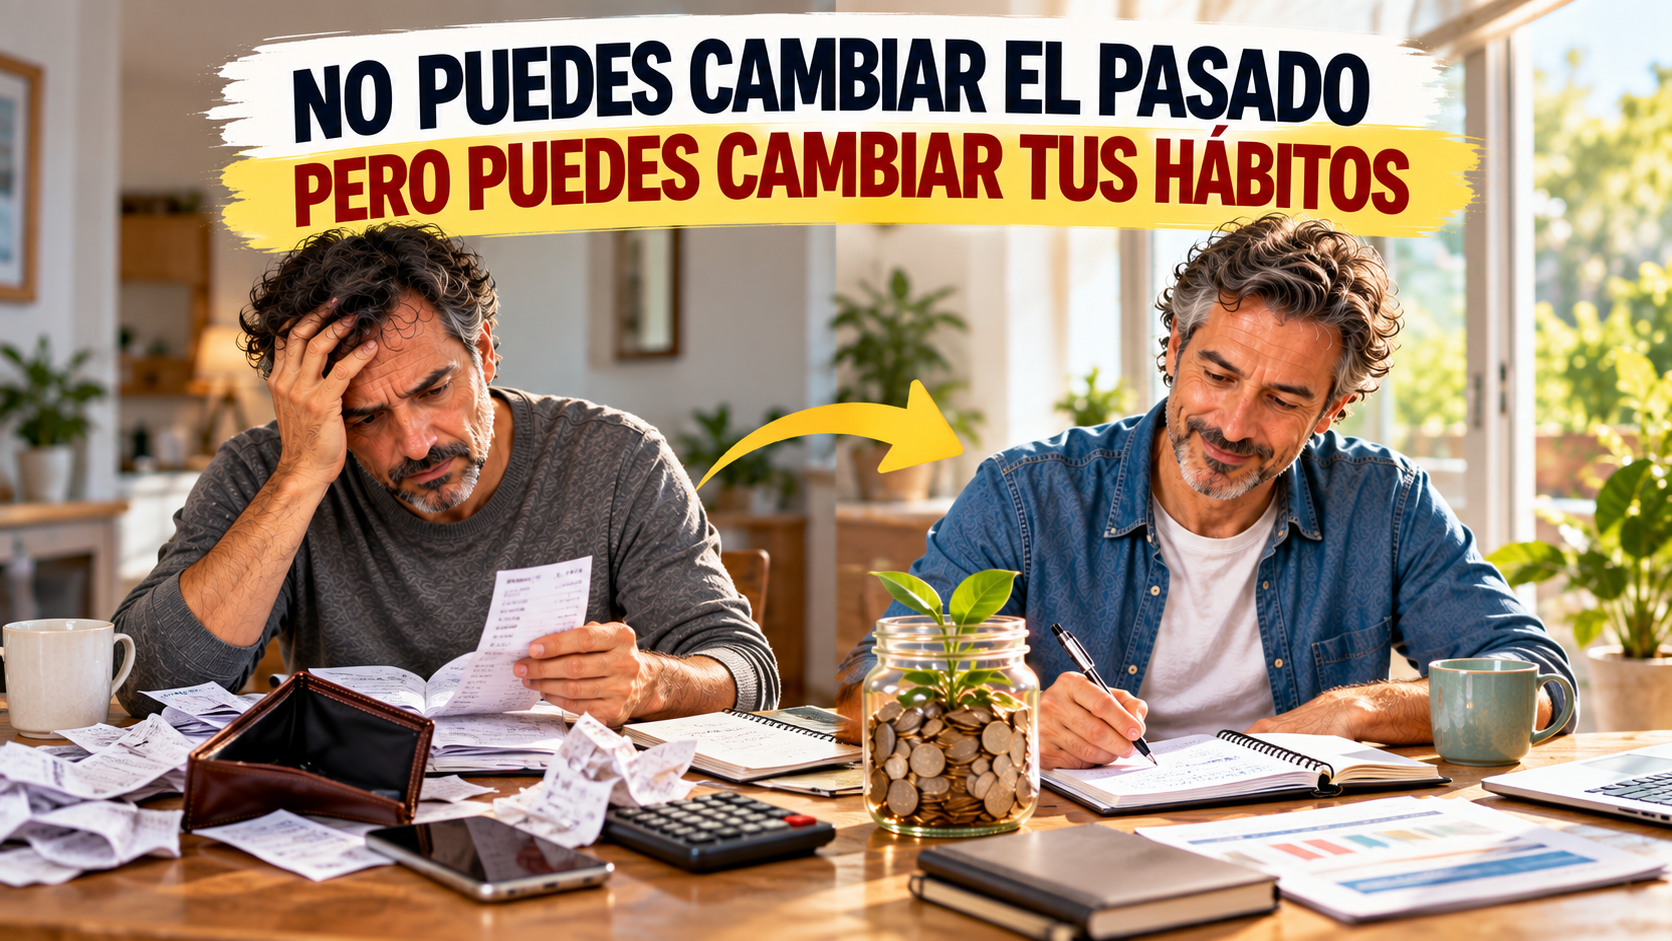

Hay un momento incómodo que muchas personas experimentan cuando empiezan a interesarse seriamente por sus finanzas.
Miran hacia atrás.
Recuerdan todos los años que han trabajado.
Calculan aproximadamente cuánto dinero ha pasado por sus manos.
Y aparece una pregunta:
“¿Dónde está todo ese dinero?”
Quizá tienes 45, 50 o 60 años.
Llevas décadas trabajando.
Has cobrado cientos de nóminas.
Sin embargo, tienes pocos ahorros.
Tal vez algunas deudas.
Un patrimonio mucho menor del que imaginabas que tendrías a estas alturas.
Y entonces aparece otro pensamiento todavía más peligroso:
“Ya es demasiado tarde para cambiar.”
No lo es.
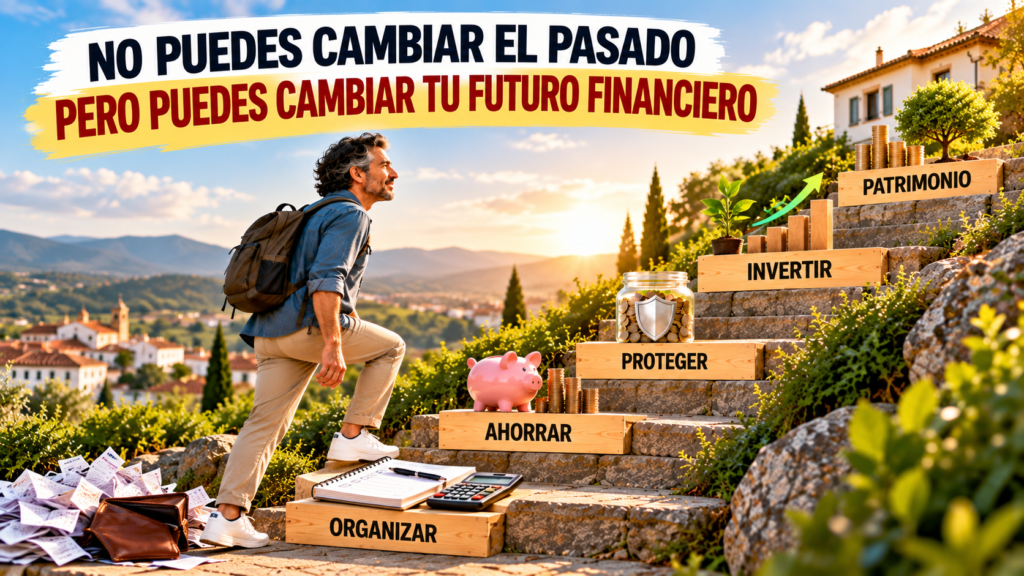
No puedes modificar las decisiones financieras que tomaste hace diez o veinte años.
Pero sí puedes impedir que los próximos diez años sean una repetición de los anteriores.
Y eso empieza cambiando tus hábitos financieros.
La historia de alguien que siempre pensaba que empezaría el próximo mes
Imagina a Antonio.
Tiene 52 años.
Empezó a trabajar siendo muy joven y nunca se consideró una persona especialmente derrochadora.
No compraba coches deportivos.
No viajaba continuamente.
No tenía una vida de lujo.
Pero tampoco tenía un sistema para administrar su dinero.
Cobraba.
Pagaba las facturas.
Gastaba.
Y si quedaba algo, lo guardaba.
Algunos meses conseguía ahorrar 100 o 200 euros.
Después llegaba un seguro, una reparación, unas vacaciones o una compra importante y el ahorro volvía prácticamente a cero.
Antonio siempre tenía una explicación razonable.
“Este mes ha sido complicado.”
“El próximo ahorraré más.”
“Cuando termine de pagar esto empezaré en serio.”
“Cuando me suban el sueldo será más fácil.”
Pasaron los años.
Y el próximo mes nunca llegó.
El problema no era una gran decisión
Esto es importante.
Antonio no perdió su dinero en una inversión desastrosa.
No compró una casa que no podía pagar.
No tuvo una única decisión que destruyera sus finanzas.
Su problema fue mucho más silencioso.
Miles de pequeñas decisiones repetidas durante años.
Nunca separar dinero al cobrar.
Comprar algunas cosas sin planificarlas.
Utilizar financiación para determinados gastos.
No preparar los pagos anuales.
Aumentar el nivel de vida cuando aumentaba el sueldo.
Utilizar los ahorros cada vez que aparecía un deseo importante.
No revisar cuánto gastaba realmente.
Cada decisión aislada parecía pequeña.
Pero los hábitos financieros funcionan precisamente así.
Su efecto aparece cuando se repiten.
Un mal hábito financiero también puede desaprenderse
Si llevas veinte años administrando mal el dinero, probablemente algunas decisiones sean prácticamente automáticas.
Cobras y empiezas a gastar.
Ves dinero disponible y piensas en qué puedes comprar.
Llega un gasto anual y lo consideras inesperado.
Recibes un aumento de sueldo y rápidamente tu nivel de vida se adapta.
Ahorrar depende de lo que quede a final de mes.
No necesitas decidir conscientemente hacer estas cosas.
Simplemente ocurren.
Por eso cambiar tus finanzas no consiste solamente en aprender conceptos.
Consiste en cambiar comportamientos automáticos.
Y para conseguirlo necesitas sustituir un hábito por otro.
COBRAR → GASTAR → AHORRAR LO QUE SOBRE
puede convertirse en:
COBRAR → SEPARAR → GASTAR EL RESTO
GASTO ANUAL → PROBLEMA
puede convertirse en:
GASTO ANUAL → RESERVA MENSUAL → DINERO PREPARADO
AUMENTO DE SUELDO → MÁS GASTO
puede convertirse en:
AUMENTO DE SUELDO → MEJORAR TU VIDA + AUMENTAR TU AHORRO
El cambio financiero empieza cuando modificas lo que haces repetidamente.
No intentes compensar veinte años en seis meses
Uno de los errores más frecuentes aparece cuando una persona descubre que debería haber empezado antes.
Se asusta.
Hace números.
Piensa:
“Debería tener 50.000 euros.”
“Solamente tengo 5.000.”
“Necesito recuperar el tiempo perdido.”
Y comienza una etapa de decisiones extremas.
Intenta ahorrar una cantidad imposible.
Elimina prácticamente todo el ocio.
Busca inversiones con rentabilidades extraordinarias.
Asume riesgos que antes jamás habría considerado.
Quiere recuperar veinte años en uno.
Normalmente no funciona.
Los cambios demasiado agresivos son difíciles de mantener.
Y buscar grandes rentabilidades para recuperar tiempo puede conducir precisamente a perder el dinero que has conseguido conservar.
Tu objetivo no es arreglar ayer.
Es mejorar mañana.
El primer paso es aceptar tus números actuales
Muchas personas evitan mirar sus finanzas porque sienten vergüenza, preocupación o frustración.
Pero no puedes mejorar una situación que no conoces.
Necesitas saber aproximadamente:
cuánto ingresas;
cuánto gastas;
cuánto debes;
cuánto tienes ahorrado;
qué patrimonio has acumulado;
qué gastos anuales tienes;
y cuánto dinero puedes conservar cada mes.
No necesitas crear una hoja de cálculo con cincuenta categorías.
Una fotografía sencilla de tu situación es suficiente para empezar.
Supongamos que descubres esto:
Ingresos: 2.100 euros.
Gastos habituales: 1.850 euros.
Deudas pendientes: 6.000 euros.
Ahorros: 1.200 euros.
Margen aproximado: 250 euros.
Quizá no sea la situación que deseabas.
Pero ahora tienes algo que antes no tenías.
Un punto de partida.
“Cómo dejar de pensar que nunca tendrás suficiente dinero para ahorrar”
No juzgues tus decisiones anteriores con lo que sabes hoy
Quizá a los 30 años nadie te enseñó educación financiera.
Tal vez nunca aprendiste a preparar un presupuesto.
Puede que durante muchos años pensaras que ahorrar consistía simplemente en guardar lo que sobraba.
O que financiar compras era completamente normal mientras pudieras pagar la cuota.
Lo importante ahora no es dedicar meses a lamentar esas decisiones.
Es aprender de ellas.
Pregúntate:
¿Qué comportamiento me ha traído hasta aquí?
No:
“¿Qué me pasa?”
Sino:
“¿Qué sistema he estado utilizando?”
Porque un sistema puede modificarse.
Cambia primero un hábito que tenga impacto real
No necesitas transformar veinte comportamientos simultáneamente.
Empieza con uno.
Por ejemplo:
“Cada vez que cobre, separaré automáticamente 100 euros.”
O:
“Durante los próximos tres meses no añadiré ninguna nueva cuota.”
O:
“Voy a preparar mensualmente el dinero para mis gastos anuales.”
O:
“Antes de comprar algo superior a 100 euros esperaré 48 horas.”
Una regla sencilla puede tener más impacto que una lista enorme de buenas intenciones.
Porque puedes recordarla.
Puedes medirla.
Y puedes repetirla.
Automatiza las decisiones que no quieras negociar contigo mismo
Imagina que decides ahorrar 100 euros cada mes.
Puedes esperar hasta el día 28 y preguntarte:
“¿Puedo ahorrar 100 euros este mes?”
Algunos meses la respuesta será sí.
Otros probablemente encontrarás una razón para no hacerlo.
Existe otra posibilidad.
Cobras el día 1.
El día 2 salen automáticamente 100 euros hacia una cuenta separada.
La decisión ya está tomada.
Ahora organizas el resto del mes con el dinero disponible.
Automatizar no hace que tengas más ingresos.
Pero reduce la cantidad de veces que necesitas utilizar fuerza de voluntad.
Y eso puede ser enormemente útil para cambiar un hábito mantenido durante años.
“Por qué algunas personas siempre tienen dinero aunque no ganen mucho”
Aprende a distinguir entre querer algo y poder permitírtelo
Supongamos que tienes 3.000 euros en la cuenta y quieres comprar algo de 1.200.
¿Puedes permitírtelo?
Matemáticamente tienes suficiente dinero.
Financieramente la respuesta puede ser diferente.
Si esos 3.000 euros incluyen tu fondo de emergencia, el seguro que vence dentro de dos meses y el dinero necesario para tus gastos habituales, quizá realmente no tengas 1.200 euros disponibles.
Una pregunta útil antes de una compra importante es:
“Después de pagar esto, ¿mi situación financiera seguirá siendo sólida?”
Si la respuesta es no, tener suficiente saldo no significa necesariamente poder permitírtelo.
Crea fricción antes de las compras impulsivas
Comprar se ha vuelto extremadamente fácil.
Un clic.
Una tarjeta guardada.
Una aplicación.
Pago aplazado.
Compra completada.
Cuanto menor sea la fricción, más fácil resulta gastar sin reflexionar.
Puedes invertir este proceso.
Para compras no esenciales por encima de una cantidad determinada, establece una espera.
24 horas.
48 horas.
Una semana para compras más importantes.
No significa que finalmente no puedas comprarlo.
Significa que separas el deseo inmediato de la decisión financiera.
Muchas compras que parecen imprescindibles un viernes dejan de parecerlo el lunes.
Deja de utilizar las cuotas para decidir si algo es barato
“Solamente son 39 euros al mes.”
Esta frase puede resultar peligrosa.
Un coche.
Un teléfono.
Un electrodoméstico.
Un viaje.
Una compra financiada.
Todo parece más asequible cuando observamos únicamente la cuota.
Pero diez pequeñas cuotas pueden convertirse en una parte importante de tu sueldo.
Antes de financiar algo, mira también:
el precio total;
cuánto tiempo estarás pagando;
los intereses y costes;
y cuánto de tus ingresos futuros estás comprometiendo.
La pregunta no debería ser solamente:
“¿Puedo pagar 39 euros?”
También:
“¿Quiero que una parte de mis próximos doce, veinticuatro o cuarenta y ocho sueldos esté comprometida con esta decisión?”
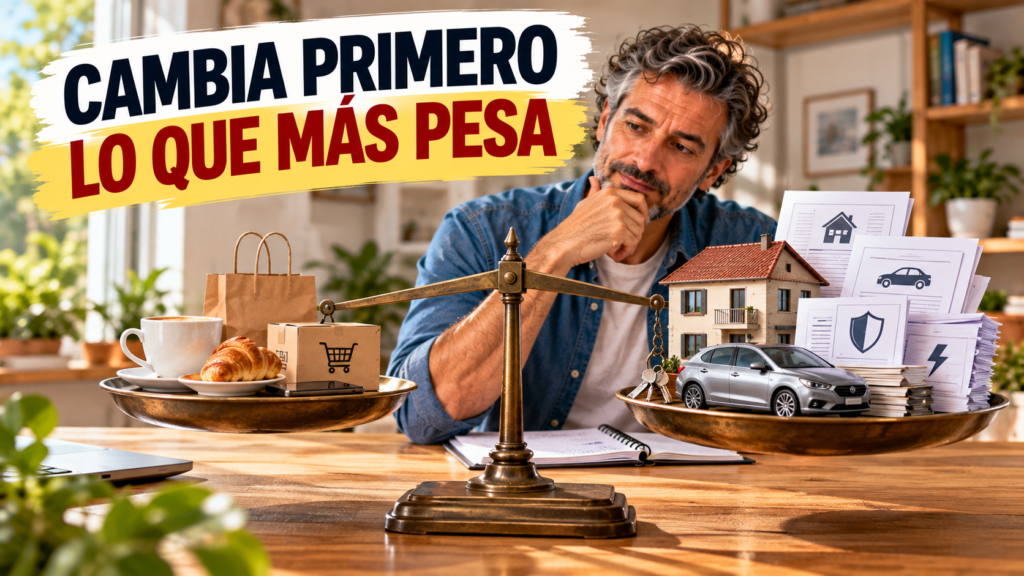
Revisa primero los hábitos que más dinero mueven
No todos los hábitos financieros tienen el mismo impacto.
Quizá gastas 25 euros mensuales en pequeños caprichos que podrías reducir.
Son 300 euros al año.
Pero también puede que tengas una financiación que cuesta 180 euros mensuales.
Son 2.160 euros al año.
Por eso conviene revisar primero:
vivienda;
vehículos;
préstamos;
financiaciones;
seguros;
contratos;
suscripciones importantes;
y grandes compras repetitivas.
No necesitas vivir obsesionado con cada café mientras ignoras decisiones que cuestan miles de euros al año.
Cambia la forma de utilizar los aumentos de sueldo
Uno de los mejores momentos para modificar tus hábitos financieros aparece cuando aumentan tus ingresos.
Supongamos que empiezas a ganar 200 euros más al mes.
Tu antiguo comportamiento podría ser:
“Ahora puedo gastar 200 euros más.”
El nuevo puede ser:
“Voy a mejorar mi vida con 100 euros y utilizar los otros 100 para fortalecer mis finanzas.”
No necesitas congelar para siempre tu nivel de vida.
Pero intenta que tus ahorros también crezcan cuando crezcan tus ingresos.
De lo contrario, puedes terminar ganando mucho más dentro de diez años y sintiendo exactamente la misma presión financiera que hoy.
“Por qué gastamos más dinero cuando empezamos a ganar más”
Convierte los errores anteriores en nuevas reglas
Tus errores financieros pueden proporcionarte información muy valiosa.
Si utilizaste demasiadas veces la tarjeta para gastos inesperados:
Nueva regla:
“Voy a construir una reserva para emergencias.”
Si cada aumento salarial terminó convertido en nuevos gastos:
Nueva regla:
“Conservaré una parte de cada aumento.”
Si las compras impulsivas fueron un problema:
Nueva regla:
“Esperaré 48 horas antes de compras no esenciales importantes.”
Si los gastos anuales desorganizaban tu economía:
Nueva regla:
“Separaré cada mes una parte de esos gastos.”
Un error solamente sigue siendo inútil si no aprendes nada de él.
Cuando lo conviertes en una regla mejor, empieza a trabajar a tu favor.
Reconstruye primero tu capacidad para afrontar imprevistos
Si durante años has administrado mal el dinero, uno de los primeros objetivos debería ser dejar de depender continuamente de la siguiente nómina.
No necesitas conseguirlo de golpe.
Puedes hacerlo por etapas.
Primera meta:
100 euros.
Después:
500 euros.
Más adelante:
1.000 euros.
Y desde ahí puedes continuar construyendo un fondo de emergencia adaptado a tu situación.
¿Por qué empezar así?
Porque una pequeña reserva puede impedir que un problema cotidiano se convierta inmediatamente en una nueva deuda.
Una reparación de 300 euros es incómoda si tienes 1.000 euros reservados.
Pero puede convertirse en varios meses de cuotas si tienes cero.
El mismo problema produce consecuencias completamente diferentes dependiendo de la base financiera que hayas construido.
No confundas ahorrar con guardar dinero para gastarlo después
Este cambio de mentalidad es importante.
Puedes tener 2.000 euros en una cuenta destinados a unas vacaciones.
Eso es ahorro.
Pero no es un fondo de emergencia.
También puedes tener 1.500 euros reservados para seguros, mantenimiento y otros gastos anuales.
Es dinero ahorrado.
Pero ya tiene una función.
Cuando empieces a organizar mejor tus finanzas, intenta diferenciar al menos tres tipos de dinero:
dinero para gastos próximos;
dinero para emergencias;
dinero para objetivos de largo plazo.
Separarlos evita la sensación de tener más dinero disponible del que realmente puedes gastar.
Si tienes deudas, empieza por entenderlas
Muchas personas cometen otro error cuando deciden mejorar sus finanzas.
Quieren eliminar inmediatamente todas las deudas.
Pero antes de actuar necesitas conocerlas.
Haz una lista sencilla.
Cantidad pendiente.
Cuota mensual.
Tipo de interés.
Plazo restante.
Costes asociados.
Después podrás decidir qué estrategia tiene más sentido para tu situación.
No todas las deudas tienen las mismas condiciones ni la misma urgencia.
Una deuda con intereses elevados puede estar destruyendo tu capacidad de ahorro mucho más rápidamente que otra con un coste reducido.
Lo importante es dejar de considerar las cuotas como una parte inevitable de tu vida.
Cada deuda que desaparece puede liberar dinero que después puedes utilizar para fortalecer tus finanzas.
Cuando termines una cuota, intenta no sustituirla por otra
Imagina que llevas tres años pagando 180 euros mensuales por un préstamo.
Finalmente haces el último pago.
Durante tres años has demostrado que puedes vivir sin esos 180 euros.
¿Qué ocurre muchas veces?
Aparece una nueva compra.
“Como ya he terminado el préstamo, puedo permitirme otra cuota.”
Y volvemos al principio.
Existe otra alternativa.
Mantener esos 180 euros dentro de tu sistema financiero.
Por ejemplo:
100 euros adicionales para ahorro o inversión;
50 euros para algún objetivo;
30 euros para mejorar tu nivel de vida.
De esta forma, eliminar una deuda produce una mejora permanente.
Si cada deuda terminada es sustituida inmediatamente por otra, puedes pasar décadas pagando cuotas sin llegar a sentir nunca que avanzas.
Cambiar tus hábitos también significa aprender a decir “todavía no”
No necesitas decir “nunca” a todo lo que deseas.
A veces basta con decir:
“Todavía no.”
Quieres cambiar el coche.
Quizá puedas hacerlo dentro de un año después de ahorrar una cantidad mayor.
Quieres hacer un viaje.
Puedes crear un fondo específico durante varios meses.
Quieres renovar un dispositivo.
Tal vez puedas esperar hasta que tu situación financiera sea más sólida.
Retrasar una compra no significa renunciar a disfrutar.
Significa decidir cuándo realizarla sin perjudicar otros objetivos más importantes.
No conviertas el presupuesto en un castigo
Después de años gastando sin demasiada planificación, algunas personas reaccionan creando un presupuesto extremadamente restrictivo.
Durante unas semanas funciona.
Después empiezan a sentirse atrapadas.
Y finalmente abandonan.
Un presupuesto sostenible debería permitirte vivir.
Incluye una cantidad para ocio.
Para pequeños caprichos.
Para actividades que disfrutas.
La finalidad no es eliminar cualquier gasto que produzca placer.
Es conseguir que tus decisiones actuales no destruyan continuamente tus objetivos futuros.
Si tu plan solamente funciona cuando eres perfecto, probablemente no sea un buen plan.
Crea un sistema que funcione también en los meses malos
Habrá meses en los que ahorrarás menos.
Aparecerán gastos.
Tendrás celebraciones.
Quizá necesites reparar algo.
O tus ingresos serán inferiores.
Eso no significa que hayas fracasado.
Un buen sistema financiero debería poder adaptarse.
Supongamos que habitualmente ahorras 150 euros.
Un mes complicado solamente puedes guardar 50.
Has ahorrado menos.
Pero has mantenido el hábito.
El problema aparece cuando pensamos:
“Como este mes no puedo ahorrar 150, no ahorro nada.”
La consistencia no significa hacer exactamente lo mismo todos los meses.
Significa no abandonar el proceso cuando las circunstancias cambian.
Empieza a medir comportamientos, no solamente dinero
Si solamente observas el saldo de tu cuenta, algunos meses pueden resultar frustrantes.
Has ahorrado 500 euros.
Después necesitas gastar 400 en una reparación.
Parece que has retrocedido.
Pero también puedes medir otras cosas.
¿Has evitado crear una nueva deuda?
¿Has ahorrado todos los meses?
¿Has reducido tus cuotas?
¿Has dejado de realizar determinadas compras impulsivas?
¿Has preparado los gastos anuales?
¿Ha aumentado tu patrimonio neto?
¿Tienes más control sobre tu dinero que hace seis meses?
Estos indicadores también muestran progreso.
La finalidad de mejorar tus hábitos financieros no es conseguir que nunca vuelvas a gastar dinero.
Es utilizarlo de forma más intencionada.
No utilices la inversión para intentar recuperar el tiempo perdido
Cuando una persona empieza a cambiar sus finanzas a los 40, 50 o 60 años puede aparecer una preocupación comprensible:
“Me queda menos tiempo.”
Eso puede llevarla a buscar inversiones con rentabilidades extraordinarias.
Pero empezar más tarde no convierte una inversión arriesgada en una buena inversión.
Una promesa del 30 %, 50 % o 100 % no se vuelve más segura porque necesites recuperar tiempo.
La inversión debería formar parte de un sistema.
No ser un intento desesperado por solucionar décadas de malos hábitos en pocos años.
Primero crea estabilidad.
Después construye capital.
Aprende.
Diversifica cuando corresponda.
Comprende qué estás comprando.
Y acepta que construir patrimonio suele ser un proceso progresivo.
Ahorrar e invertir requieren hábitos diferentes
Ahorrar significa conservar una parte de tus ingresos.
Invertir significa poner una parte de tu capital a trabajar aceptando riesgo con la expectativa de obtener resultados futuros.
Para invertir necesitas primero aprender a no gastar todo lo que ganas.
Por eso el hábito del ahorro tiene tanto valor.
No solamente acumula dinero.
Te enseña a vivir con menos de lo que ingresa.
Cuando esa diferencia empieza a crecer, aparece el capital que puede destinarse a objetivos de largo plazo.
Bitcoin y las criptomonedas no corrigen una mala administración del dinero
Puedes estudiar Bitcoin, criptomonedas, DeFi u otros activos digitales.
Pero invertir en ellos no sustituye los fundamentos de las finanzas personales.
Si gastas sistemáticamente más de lo que ganas, una criptomoneda no solucionará el problema.
Si no tienes un fondo de emergencia, invertir el dinero que necesitas para vivir puede obligarte a vender en el peor momento.
Y si buscas grandes rentabilidades para compensar años sin ahorrar, puedes terminar asumiendo riesgos que no comprendes.
Las criptomonedas pueden sufrir fuertes variaciones de precio.
Además existen riesgos relacionados con plataformas, custodia, contratos inteligentes, liquidez, tecnología, regulación y pérdida del capital.
Si decides estudiar estos activos, hazlo después de comprender tu situación financiera y los riesgos que estás asumiendo.
No conviertas una inversión en una apuesta para recuperar el pasado.
El patrimonio neto puede ayudarte a comprobar si avanzas
Existe una cifra sencilla que puede resultar útil para observar tu evolución.
Tu patrimonio neto es, de forma simplificada:
lo que tienes menos lo que debes.
Por ejemplo:
Ahorros: 5.000 euros.
Inversiones: 8.000 euros.
Otros activos financieros: 2.000 euros.
Total: 15.000 euros.
Deudas pendientes: 7.000 euros.
Patrimonio neto aproximado:
8.000 euros.
No necesitas calcularlo diariamente.
Puedes hacerlo cada tres o seis meses.
La pregunta importante es:
“¿Está aumentando con el tiempo?”
Puede que un mes gastes más.
Puede que otro ahorres menos.
Pero si tus deudas disminuyen y tus activos aumentan progresivamente, probablemente estés avanzando.
Un plan de 12 meses para cambiar tus hábitos financieros
No necesitas transformar toda tu economía esta semana.
Puedes dedicar el próximo año a construir un sistema diferente.
Mes 1: descubre tu situación real
Anota tus ingresos.
Tus gastos.
Tus ahorros.
Tus inversiones.
Tus deudas.
Tus principales gastos anuales.
No juzgues los números.
Simplemente conócelos.
Mes 2: encuentra tu primer margen
Busca una cantidad que puedas conservar cada mes sin crear un plan imposible.
Pueden ser 30 euros.
Lo importante es empezar.
Mes 3: automatiza
Programa una transferencia poco después de cobrar.
El ahorro deja de depender exclusivamente de tu memoria o motivación.
Mes 4: prepara los gastos anuales
Calcula aproximadamente cuánto necesitas para seguros, mantenimiento y otros pagos previsibles.
Empieza a reservar una cantidad mensual.
Mes 5: revisa tus deudas
Ordena tus préstamos y financiaciones.
Comprueba costes, intereses y cuotas.
Decide cuáles requieren mayor atención.
Mes 6: crea tu primera reserva
Trabaja para alcanzar tus primeros 500 o 1.000 euros, según tu situación.
No necesitas hacerlo en seis meses si tus ingresos no lo permiten.
Lo importante es avanzar.
Mes 7: revisa tus grandes gastos
Vivienda.
Vehículo.
Seguros.
Financiaciones.
Contratos.
Suscripciones importantes.
Busca mejoras donde realmente exista impacto.
Mes 8: crea una regla contra las compras impulsivas
Por ejemplo:
48 horas antes de cualquier compra no esencial superior a 100 euros.
Adapta la cantidad a tus ingresos.
Mes 9: trabaja sobre tus ingresos
Pregúntate si existe alguna forma realista de aumentarlos.
Mejorar profesionalmente.
Negociar condiciones.
Realizar alguna actividad complementaria.
Vender cosas que ya no utilizas.
Crear una pequeña fuente adicional de ingresos.
Mes 10: aumenta ligeramente tu ahorro
Si empezaste con 50 euros y tu situación lo permite, prueba con 60 o 75.
No necesitas duplicarlo.
Busca una mejora sostenible.
Mes 11: empieza a estudiar inversión
No necesitas invertir inmediatamente.
Aprende primero.
Riesgo.
Diversificación.
Costes.
Horizonte temporal.
Fiscalidad.
Diferentes tipos de activos.
El conocimiento también forma parte de la construcción de patrimonio.
Mes 12: compara con el punto de partida
Vuelve a mirar los números del primer mes.
¿Cuánto debes ahora?
¿Cuánto has ahorrado?
¿Tienes una reserva?
¿Has eliminado alguna cuota?
¿Controlas mejor tus gastos anuales?
¿Ha aumentado tu patrimonio?
¿Tomas decisiones diferentes?
No busques perfección.
Busca progreso.
Qué puede ocurrir después de doce meses
Quizá empezaste sin ahorrar nada.
Y ahora tienes 1.000 euros.
Puede parecer poco frente a todos los años anteriores.
Pero la cifra no cuenta toda la historia.
Ahora tienes un sistema.
Sabes cuánto gastas.
Has empezado a preparar tus pagos anuales.
Piensas antes de financiar.
Tienes una regla para determinadas compras.
Has empezado a crear una reserva.
Y cada mes separas automáticamente una cantidad.
El verdadero cambio no son solamente esos 1.000 euros.
Es que ya no eres la misma persona tomando las mismas decisiones financieras.
Si mantienes esos comportamientos durante cinco o diez años, el resultado puede ser completamente diferente.
Empezar tarde sigue siendo empezar
Supongamos que tienes 50 años.
Puedes pensar:
“Si hubiera empezado con 30…”
Probablemente estarías en una situación diferente.
Pero tienes dos posibilidades.
Llegar a los 60 pensando:
“Si hubiera empezado con 50…”
O empezar hoy.
El pasado ya no puede proporcionarte interés compuesto.
Pero tampoco tiene por qué seguir tomando decisiones por ti.
Lo que hagas con tu próxima nómina importa más que lamentarte por las anteriores.
No necesitas convertirte en otra persona de la noche a la mañana
Los hábitos financieros tardan tiempo en construirse.
También tardan tiempo en desaparecer.
Habrá meses mejores.
Otros peores.
Cometerás algún error.
Harás alguna compra que después considerarás innecesaria.
Quizá tengas que utilizar parte de tu fondo de emergencia.
Eso no elimina todo el progreso anterior.
La pregunta no es:
“¿He administrado perfectamente mi dinero?”
La pregunta es:
“¿Estoy tomando mejores decisiones que hace un año?”
Si la respuesta es sí, estás avanzando.
Cómo cambiar tus hábitos financieros después de años administrando mal el dinero
Cambiar tus hábitos financieros después de muchos años no requiere encontrar una inversión extraordinaria ni transformar toda tu vida en una semana.
Empieza con tu realidad actual.
Conoce tus números.
Identifica los comportamientos que más daño están haciendo.
Cambia uno.
Automatiza lo que puedas.
Crea una pequeña reserva.
Prepara los gastos que sabes que llegarán.
Reduce progresivamente las deudas que limitan tu margen.
Evita sustituir una cuota terminada por otra.
Conserva una parte de cada aumento de ingresos.
Aprende antes de invertir.
Y mide tu progreso durante años, no durante semanas.
Quizá no puedas recuperar el dinero que gastaste hace veinte años.
Pero sí puedes cambiar lo que ocurrirá con el dinero que ganarás durante los próximos veinte.
Tu historia financiera anterior explica dónde estás.
No tiene por qué decidir dónde terminarás.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos, cantidades y estrategias mencionados tienen únicamente una finalidad ilustrativa. Cada persona tiene unos ingresos, gastos, deudas, responsabilidades, objetivos, horizonte temporal y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, cuáles son sus riesgos, costes, liquidez y posibles implicaciones fiscales. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, plataformas, tecnología, liquidez, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por recomendaciones de terceros, por miedo a perder una oportunidad o por intentar recuperar rápidamente el tiempo perdido. Investiga exhaustivamente, comprende los riesgos y toma tus propias decisiones de acuerdo con tu situación personal.