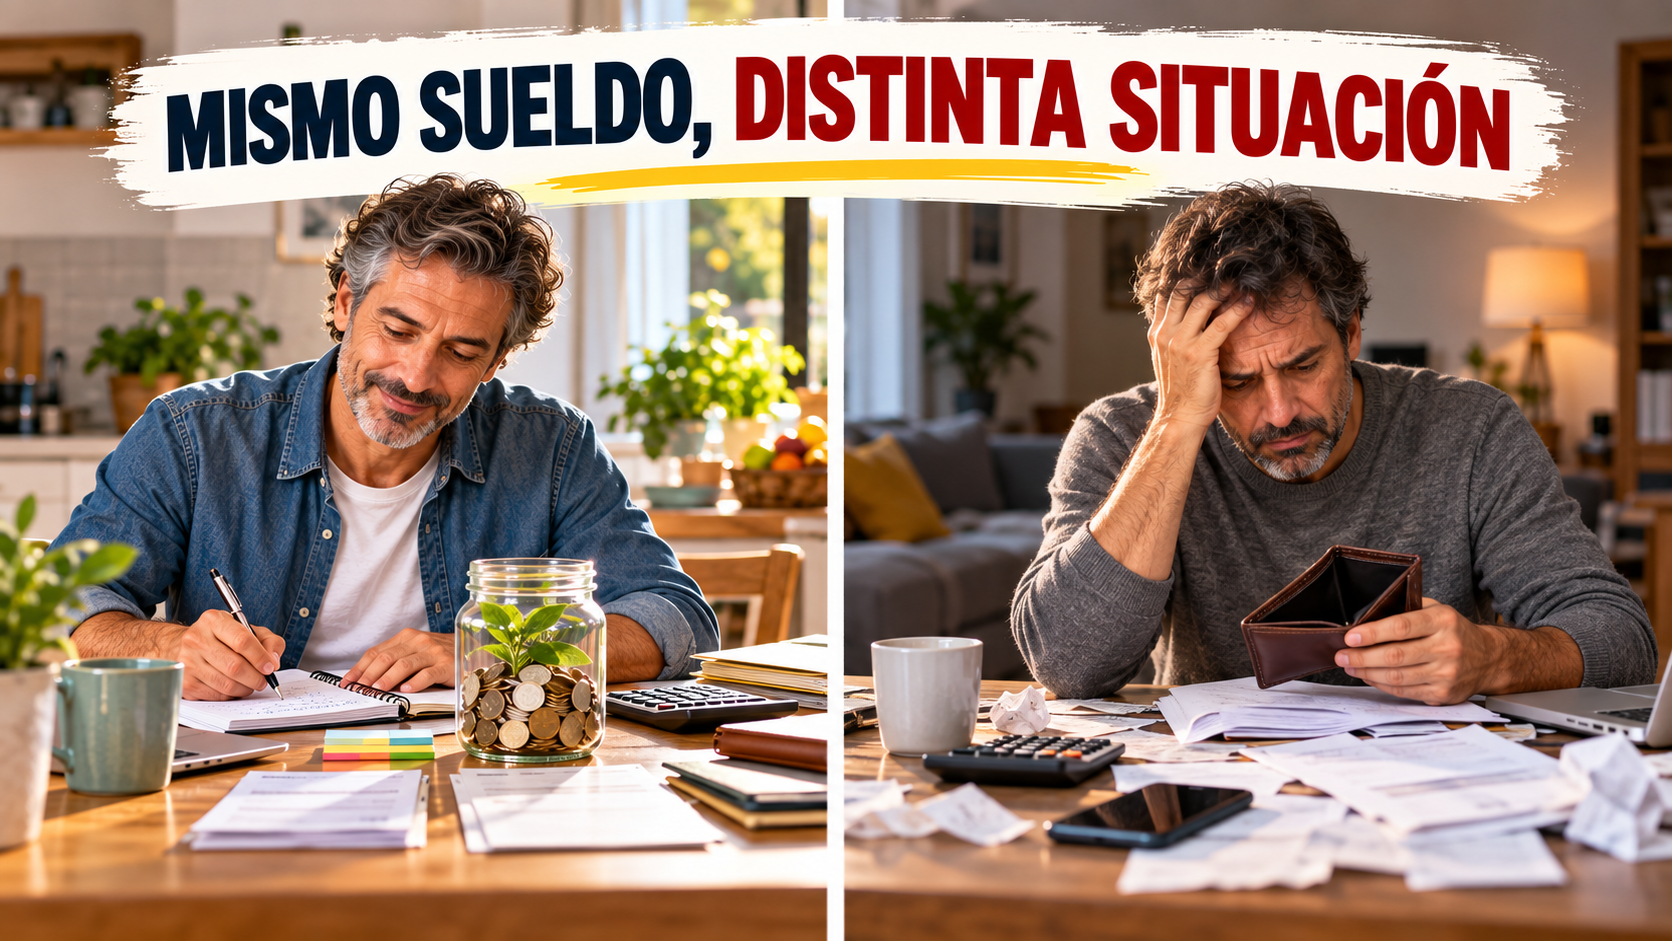

Seguro que conoces a alguien así.
No tiene un sueldo extraordinario.
No conduce un coche de lujo.
No presume de grandes inversiones.
Probablemente tampoco habla demasiado de dinero.
Sin embargo, ocurre algo curioso.
Cuando aparece una avería, puede pagarla.
Si necesita cambiar un electrodoméstico, no entra inmediatamente en pánico.
Puede permitirse unas vacaciones sencillas sin pasar los siguientes seis meses pagando la tarjeta.
Y cuando surge un gasto inesperado de 300 o 500 euros, supone una molestia, pero no una catástrofe.
Desde fuera podríamos pensar:
“Seguro que gana más de lo que parece.”
Pero no siempre es así.
Hay personas con ingresos relativamente normales que consiguen mantener cierta estabilidad financiera mientras otras, ganando bastante más, viven esperando la siguiente nómina.
La diferencia muchas veces no está solamente en cuánto dinero entra.
Está en lo que ocurre con ese dinero después de entrar.
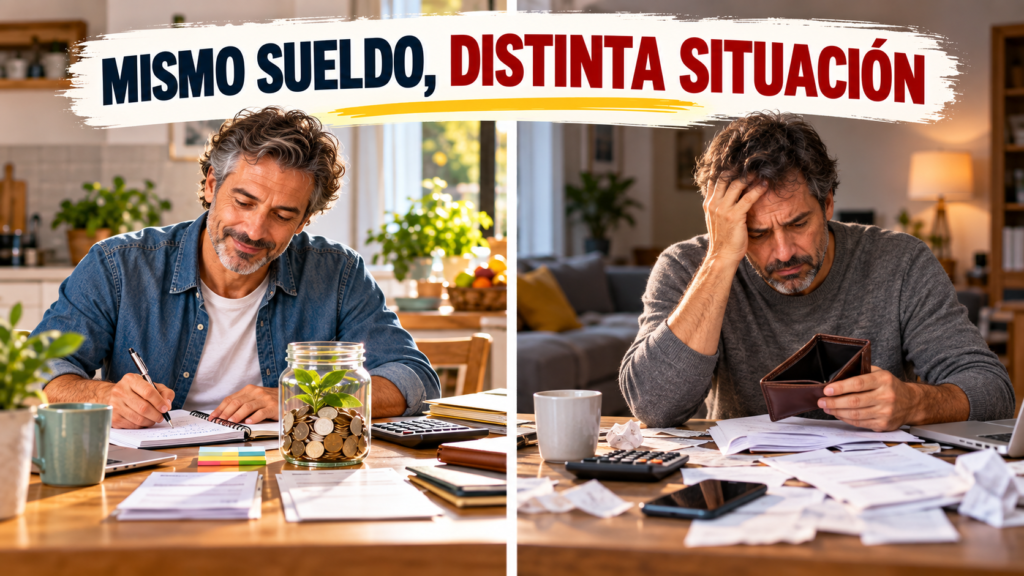
Dos compañeros, dos formas completamente diferentes de vivir el dinero
Imagina a Javier y Miguel.
Ambos tienen 48 años.
Trabajan en la misma empresa.
Sus salarios son muy parecidos.
Javier cobra 1.950 euros netos al mes.
Miguel, 2.050.
Si solamente miráramos los ingresos, podríamos pensar que Miguel debería encontrarse en una situación ligeramente mejor.
Pero ocurre lo contrario.
A Javier rara vez le falta dinero.
No significa que pueda comprar todo lo que quiera.
Simplemente mantiene normalmente algo de margen.
Miguel, en cambio, suele llegar a los últimos días del mes mirando continuamente su cuenta bancaria.
Cuando faltan cinco días para cobrar piensa:
“A ver si no pasa nada esta semana.”
¿Por qué dos personas con ingresos tan parecidos pueden vivir situaciones financieras tan diferentes?
No existe una única respuesta.
Pero sus hábitos pueden explicar buena parte de la diferencia.
Javier no considera todo su sueldo dinero disponible para gastar
Cuando Javier cobra, mentalmente no piensa:
“Tengo 1.950 euros.”
Piensa algo más parecido a:
“Una parte de este dinero ya tiene trabajo.”
Vivienda.
Suministros.
Alimentación.
Transporte.
Ahorro.
Gastos anuales.
Y después, consumo.
Miguel funciona de otra manera.
Mira el saldo de la cuenta.
Ve 2.050 euros.
Y durante las primeras semanas del mes siente que tiene dinero.
No necesariamente hace grandes compras.
Ese es precisamente el problema.
Son pequeñas decisiones.
Una comida.
Una compra por Internet.
Un capricho.
Una salida.
Una suscripción.
Nada parece suficientemente importante como para preocuparse.
Pero su saldo va descendiendo.
Y cuando llegan los últimos días del mes, descubre que prácticamente todo el dinero ha desaparecido.
Las personas que suelen tener dinero no esperan a ver qué sobra
Esta es una de las diferencias más importantes.
Muchas personas utilizan este sistema:
INGRESOS → GASTOS → AHORRO DE LO QUE SOBRE
El problema es que normalmente sobra muy poco.
Las personas que consiguen mantener un margen financiero suelen invertir el orden:
INGRESOS → SEPARAR → GASTAR EL RESTO
No necesariamente separan una cantidad enorme.
Quizá sean 50 euros.
Lo importante es que esa cantidad deja de competir con todos los gastos del mes.
Si esperas treinta días para decidir cuánto puedes ahorrar, cada compra realizada durante ese periodo tiene la oportunidad de quedarse con una parte de ese dinero.
Si lo separas al principio, has establecido una prioridad.
“Cómo dejar de pensar que nunca tendrás suficiente dinero para ahorrar”
No confunden tener dinero en la cuenta con poder gastarlo
Supongamos que tienes 1.200 euros en tu cuenta corriente.
¿Tienes 1.200 euros disponibles?
Depende.
Dentro de diez días tienes que pagar 600 euros de vivienda.
Después llegarán 120 euros de suministros.
Necesitas aproximadamente 300 euros para alimentación y transporte.
Además, el mes siguiente vence un seguro de 250 euros.
Tu saldo bancario dice:
1.200 euros.
Pero tu dinero realmente disponible para gastar es muy diferente.
Una de las habilidades financieras más útiles consiste en dejar de interpretar el saldo de la cuenta como permiso para consumir.
El dinero puede estar físicamente en tu cuenta y, sin embargo, tener ya una función asignada.
Se preparan para los gastos que parecen inesperados
El seguro del coche no es un imprevisto.
La revisión tampoco.
Los regalos de Navidad tampoco.
Las vacaciones no son una emergencia.
Y si sabes que determinados impuestos, matrículas, seguros o mantenimientos llegan todos los años, tampoco son gastos inesperados.
Lo inesperado es no saber exactamente cuándo necesitarás reparar el coche.
Pero que un coche necesite reparaciones alguna vez es bastante previsible.
Muchas personas que parecen tener siempre dinero simplemente han aprendido a prepararse para gastos que otras personas tratan como emergencias.
Imagina que pagas un seguro anual de 600 euros.
Puedes esperar hasta que llegue el recibo y pensar:
“Este mes tengo un problema de 600 euros.”
O puedes separar 50 euros cada mes.
Cuando llegue el recibo, el dinero ya estará esperando.
Tu salario no ha cambiado.
El seguro tampoco.
Lo único que ha cambiado es la forma de prepararte.
Utilizan pequeñas reservas para diferentes objetivos
No necesitas tener diez cuentas bancarias.
Pero separar mental o físicamente el dinero puede resultar muy útil.
Por ejemplo:
Gastos mensuales.
Gastos anuales.
Fondo de emergencia.
Ahorro para objetivos.
Dinero para disfrutar.
Así reduces un problema muy habitual:
utilizar para una cosa el dinero que necesitarás para otra.
Si tus vacaciones, el seguro y los imprevistos salen del mismo saldo que utilizas para restaurantes y compras, resulta mucho más difícil saber cuánto puedes gastar realmente.
Tener dinero disponible empieza antes de que aparezca el problema
Supongamos que dos familias tienen que afrontar una reparación de 450 euros.
La primera tiene 1.000 euros reservados para imprevistos.
Paga la reparación.
Le molesta perder 450 euros, por supuesto.
Pero el problema termina ahí.
La segunda familia tiene 40 euros disponibles.
Necesita utilizar una tarjeta de crédito o financiar la reparación.
Ahora el problema de 450 euros no termina al pagar la factura.
Continúa durante los próximos meses.
Hay una cuota.
Quizá intereses.
Y menos dinero disponible para afrontar el siguiente problema.
Esto explica por qué tener una pequeña reserva puede producir un efecto mucho mayor de lo que parece.
No solamente pagas el imprevisto.
Evitas que ese imprevisto robe capacidad financiera a tus meses futuros.
No necesitan ganar mucho para empezar a crear margen
Existe una idea peligrosa:
“Cuando gane más, me organizaré.”
Pero organizar el dinero después de ganar más puede resultar sorprendentemente difícil si nunca has aprendido a hacerlo con lo que ganas ahora.
Porque los gastos también pueden crecer.
Pasas de ganar 1.800 a 2.100 euros.
Y poco a poco aparecen:
un coche algo mejor;
más comidas fuera;
un teléfono más caro;
nuevas suscripciones;
vacaciones de mayor presupuesto.
Un año después ganas 300 euros más.
Pero sigues esperando la siguiente nómina.
Por eso la pregunta no debería ser únicamente:
“¿Cómo puedo ganar más?”
También deberías preguntarte:
“¿Cómo puedo conservar una parte mayor de lo que ya gano?”
“Por qué gastamos más dinero cuando empezamos a ganar más”
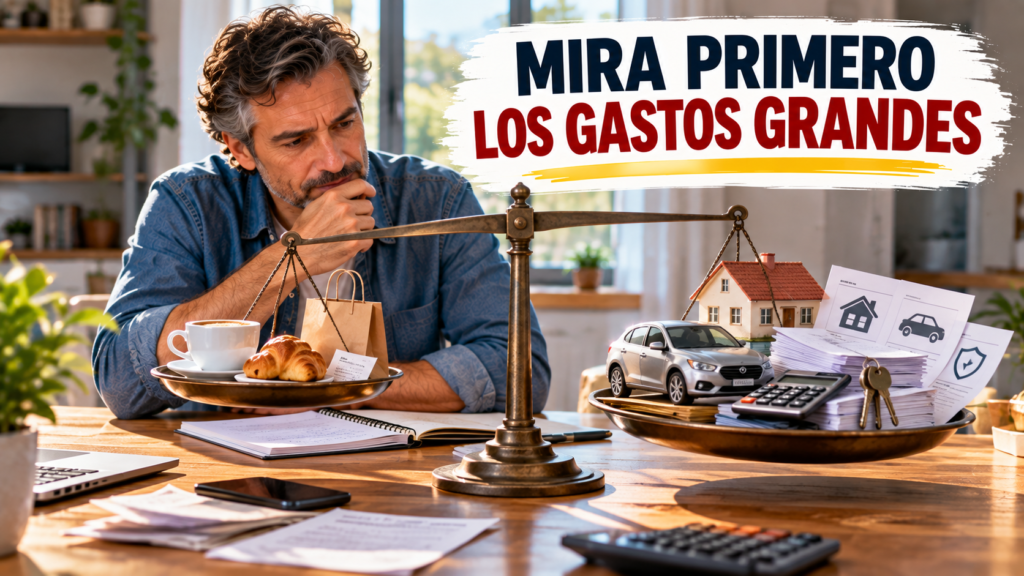
Controlan los gastos grandes antes que obsesionarse con los pequeños
El café de la mañana puede aparecer en prácticamente cualquier conversación sobre ahorro.
Pero existen decisiones muchísimo más importantes.
Vivienda.
Vehículo.
Deudas.
Financiaciones.
Seguros.
Contratos.
Suscripciones acumuladas.
Un coche que cuesta 250 euros mensuales más de lo necesario supone 3.000 euros al año.
Ahorrar un euro en un café de vez en cuando difícilmente compensará una mala decisión de miles de euros.
Las personas que mantienen una situación financiera razonablemente estable no tienen necesariamente que vivir contando cada céntimo.
Muchas veces simplemente evitan asumir gastos fijos demasiado grandes para sus ingresos.
Mantienen sus gastos fijos por debajo de sus posibilidades
Este punto es fundamental.
Los gastos variables pueden reducirse si aparece un problema.
Puedes salir menos.
Posponer una compra.
Reducir temporalmente el ocio.
Pero un gasto fijo continúa llegando.
Hipoteca o alquiler.
Préstamos.
Coche.
Financiaciones.
Suscripciones.
Seguros.
Cuanto mayor sea la parte de tu sueldo comprometida antes de empezar el mes, menos capacidad tendrás para reaccionar.
Imagina dos personas que ganan 2.000 euros.
Una tiene 1.750 euros prácticamente comprometidos.
La otra necesita 1.500.
La segunda dispone de 250 euros adicionales de margen cada mes.
No tiene un salario mayor.
Tiene mayor flexibilidad.
Y la flexibilidad financiera puede ser más importante de lo que parece.
No intentan demostrar cuánto dinero tienen
Existe otra diferencia que rara vez aparece en una hoja de cálculo.
La necesidad de aparentar.
Un coche más caro.
El último teléfono.
Ropa de determinadas marcas.
Vacaciones diseñadas parcialmente para ser mostradas.
Restaurantes que quizá no elegiríamos si nadie pudiera ver dónde hemos estado.
No significa que cualquiera que compre algo caro esté intentando aparentar.
Puedes valorar realmente un buen coche, viajar o disfrutar de determinadas cosas.
El problema aparece cuando utilizamos el consumo para enviar a otras personas un mensaje sobre nuestra situación económica.
Porque entonces podemos terminar gastando dinero que necesitamos para parecer que tenemos dinero que realmente no tenemos.
La verdadera estabilidad financiera suele ser invisible
No puedes ver el fondo de emergencia de una persona cuando camina por la calle.
Tampoco puedes ver que no tiene deudas.
No sabes cuánto dinero ha reservado para el próximo seguro.
No puedes saber si tiene inversiones.
Ni cuánto margen queda entre sus ingresos y sus gastos.
En cambio, sí puedes ver su coche.
Su teléfono.
Su ropa.
Sus vacaciones.
Por eso resulta tan fácil confundir apariencia con riqueza.
Gran parte de la estabilidad financiera no se ve.
Y precisamente por eso muchas personas que parecen llevar una vida completamente normal pueden encontrarse económicamente mucho mejor de lo que imaginamos.
Compran tranquilidad antes que apariencia
Volvamos a Javier.
No tiene el coche más nuevo de la empresa.
Pero tiene 3.000 euros reservados.
Cuando su coche necesita una reparación de 600 euros, no está contento.
Nadie disfruta pagando una reparación.
Pero puede hacerlo.
Miguel conduce un coche más nuevo.
Sin embargo, tiene una cuota mensual elevada y apenas 200 euros disponibles.
Si aparece una reparación, necesita recurrir a financiación.
¿Quién tiene más dinero?
La respuesta depende de qué entendamos por tener dinero.
Si hablamos de objetos, quizá Miguel parezca estar mejor.
Si hablamos de capacidad para afrontar problemas y tomar decisiones sin depender continuamente de la siguiente nómina, la situación cambia.
No utilizan automáticamente cada aumento de sueldo para subir su nivel de vida
Cuando reciben 150 euros adicionales al mes, no necesariamente gastan los 150.
Quizá mejoren su nivel de vida en 75 euros.
Y los otros 75 los destinen a aumentar su ahorro.
Con el tiempo ocurre algo interesante.
Sus ingresos crecen.
Su calidad de vida también puede mejorar.
Pero la distancia entre lo que ganan y lo que gastan se hace mayor.
Ese espacio es donde empieza a construirse la estabilidad financiera.
No necesitas vivir toda tu vida como cuando cobrabas tu primer salario.
Pero tampoco necesitas convertir cada mejora económica en una nueva obligación mensual.
Utilizan la deuda con mucha prudencia
La deuda tiene una característica que afecta directamente a tu capacidad para tener dinero disponible:
utiliza hoy una parte de tus ingresos futuros.
Imagina que cobras 2.000 euros.
Tienes una cuota del coche de 280 euros.
Un préstamo de 150.
Una compra financiada de 70.
Antes de pagar vivienda, alimentación, suministros o transporte ya has comprometido 500 euros.
Tu nómina dice 2.000.
Pero una parte importante pertenece a decisiones que tomaste meses o años atrás.
Por eso las personas que suelen mantener cierto margen financiero tienden a pensar no solamente en el precio de una compra, sino también en la obligación futura que están adquiriendo.
La pregunta deja de ser:
“¿Puedo pagar esta cuota?”
Y pasa a ser:
“¿Quiero comprometer esta cantidad de mis próximos sueldos?”
Ese pequeño cambio de perspectiva puede evitar muchas decisiones que reducen nuestra libertad financiera.
No consideran una tarjeta de crédito como un fondo de emergencia
Una tarjeta puede resolver temporalmente un problema de liquidez.
Pero no crea dinero.
Si tienes una avería de 800 euros y la pagas con una tarjeta porque no dispones de ahorros, has trasladado el problema hacia el futuro.
Ahora debes conseguir los 800 euros igualmente y posiblemente asumir intereses o comisiones.
Un fondo de emergencia funciona de manera diferente.
Utilizas dinero que ya habías acumulado.
Después tendrás que reconstruir la reserva, pero no necesariamente has creado una nueva deuda.
Esta diferencia explica por qué incluso una pequeña cantidad ahorrada puede proporcionar tanta tranquilidad.
Mantienen dinero disponible aunque no produzca grandes rentabilidades
Cuando empezamos a aprender sobre inversión podemos caer en otro extremo.
Pensar que cualquier euro que no esté invertido está desperdiciado.
Pero el dinero tiene diferentes funciones.
Una parte sirve para pagar los gastos habituales.
Otra puede estar reservada para objetivos próximos.
Otra constituye el fondo de emergencia.
Y otra, cuando nuestra situación lo permite, puede destinarse a inversión a largo plazo.
El dinero reservado para una emergencia no tiene como misión conseguir la máxima rentabilidad posible.
Su misión principal es estar disponible cuando lo necesitas.
Tener liquidez también tiene valor.
Crean pequeñas reservas antes de que llegue el gasto
Puedes aplicar este principio sin necesidad de ganar más.
Haz una lista de los gastos importantes que sabes que aparecerán durante los próximos doce meses.
Por ejemplo:
Seguro del coche: 600 euros.
Mantenimiento: 300 euros.
Regalos y Navidad: 600 euros.
Vacaciones: 1.200 euros.
Otros gastos anuales: 300 euros.
En total serían 3.000 euros.
Divididos entre doce meses:
250 euros mensuales.
Esto no significa que todas las personas puedan separar 250 euros cada mes.
El ejemplo simplemente muestra algo importante:
muchos meses aparentemente “caros” no son realmente imprevisibles.
Sabíamos que llegarían.
Cuando empiezas a reservar pequeñas cantidades con antelación, determinados meses dejan de convertirse en una crisis financiera.
Empiezan construyendo un pequeño colchón
No necesitas ahorrar inmediatamente seis meses de gastos.
Puedes empezar con una cantidad mucho más pequeña.
100 euros.
Después 500.
Después 1.000.
Una vez alcanzada esa primera reserva, puedes continuar hasta cubrir una cantidad adaptada a tus necesidades.
No existe una cifra perfecta para todo el mundo.
Una persona con un empleo muy estable, pocos gastos y pocas responsabilidades puede necesitar una reserva diferente a alguien con ingresos variables, hijos, vivienda propia o personas económicamente dependientes.
El objetivo es que un problema razonablemente frecuente no obligue inmediatamente a endeudarte.
El fondo de emergencia cambia la relación con el dinero
Imagina que consigues acumular 3.000 euros.
No significa que tengas 3.000 euros para gastar.
Significa que tienes 3.000 euros de protección.
Esa diferencia es fundamental.
Cuando aparece una avería de 500 euros, puedes afrontarla.
Cuando tienes un gasto urgente, dispones de margen.
Incluso determinadas decisiones laborales pueden cambiar.
Una persona sin ningún ahorro puede sentirse obligada a soportar una situación laboral difícil porque no puede permitirse perder ni una sola nómina.
Una reserva no resuelve todos los problemas.
Pero proporciona tiempo.
Y tener tiempo para decidir puede ser una de las formas más valiosas de libertad financiera.
Por si no lo has leído aquí te dejo un artículo para que aprendas la forma en la que debes crear un fondo de emergencia: “Cómo crear un fondo de emergencia desde cero paso a paso”
No gastan sus ahorros simplemente porque hayan alcanzado una cifra
Este comportamiento parece evidente, pero es importante.
Hay personas que consiguen ahorrar 1.000 euros y automáticamente empiezan a pensar:
“Ahora puedo cambiar el teléfono.”
“Podría utilizarlo para unas vacaciones.”
“Ya tengo dinero para dar la entrada de algo.”
Así el ahorro nunca llega a consolidarse.
Cada vez que crece, aparece una razón para volver a cero.
Las personas que mantienen dinero disponible suelen diferenciar entre:
dinero ahorrado para gastar;
y dinero ahorrado para protegerse o construir patrimonio.
Ambos son ahorro.
Pero tienen funciones completamente distintas.
Tener siempre algo de dinero no significa no disfrutarlo
Organizar bien las finanzas tampoco debería convertirse en acumular dinero sin disfrutar nunca de la vida.
Puedes reservar dinero específicamente para ocio.
Viajes.
Restaurantes.
Aficiones.
Compras que realmente deseas.
La diferencia está en que esos gastos forman parte del plan.
Imagina que quieres hacer un viaje de 1.200 euros dentro de un año.
Si puedes separar 100 euros mensuales, cuando llegue el momento tendrás el dinero.
Has disfrutado del viaje sin destruir tu fondo de emergencia y sin necesitar varios meses posteriores para pagarlo.
La planificación no elimina el disfrute.
Puede conseguir que disfrutes sin convertir el futuro en una factura.
Cuando empiezan a ganar más, intentan conservar parte del aumento
Este hábito puede transformar las finanzas con el paso de los años.
Supongamos que recibes un aumento neto de 200 euros mensuales.
Podrías gastar los 200.
Tu vida mejoraría ligeramente, pero tu margen seguiría siendo el mismo.
Otra posibilidad sería destinar 100 euros a mejorar tu nivel de vida y conservar los otros 100.
Ahora disfrutas de parte de tu aumento y, al mismo tiempo, tu capacidad de ahorro ha aumentado en 1.200 euros al año.
Si repites este comportamiento durante varios aumentos salariales, la diferencia puede llegar a ser considerable.
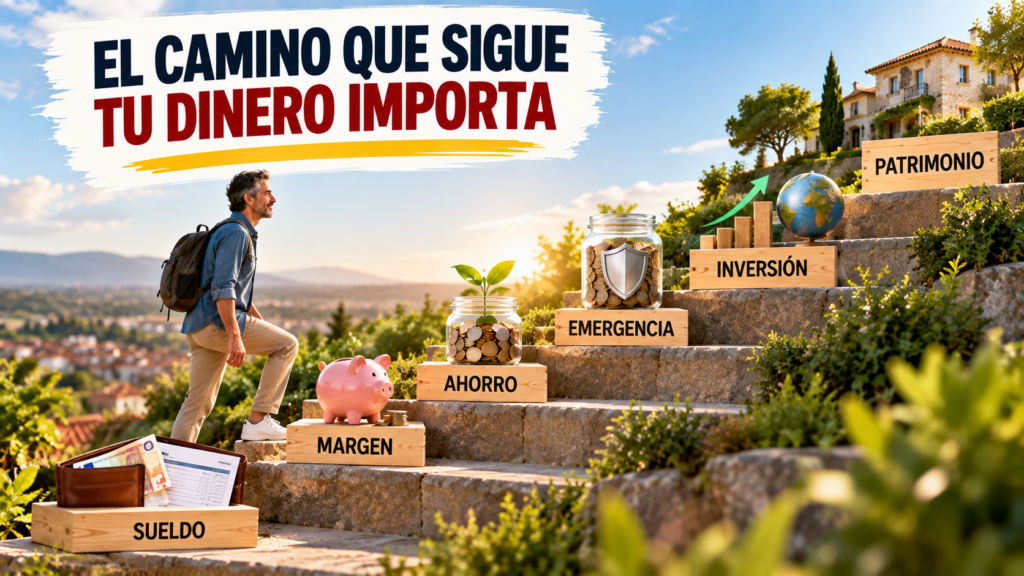
Primero crean estabilidad y después piensan en invertir
Ahorrar e invertir no son exactamente lo mismo.
El ahorro busca principalmente conservar dinero disponible para necesidades, objetivos e imprevistos.
La inversión busca hacer crecer el capital a largo plazo aceptando cierto nivel de riesgo.
Por eso invertir no debería utilizarse como sustituto de una base financiera.
Antes de invertir puedes preguntarte:
¿Tengo controlados razonablemente mis gastos?
¿Dispongo de margen todos los meses?
¿Tengo una reserva para imprevistos?
¿Estoy arrastrando deudas que debería analizar primero?
¿Puedo mantener este dinero invertido durante años?
¿Entiendo el activo en el que estoy pensando invertir?
Si necesitas recuperar el dinero dentro de tres meses para pagar una factura, probablemente ese dinero tiene una función diferente al capital destinado a una inversión de largo plazo.
No buscan una inversión milagrosa para solucionar malos hábitos
Cuando una persona descubre que tiene poco patrimonio puede sentir la tentación de buscar una rentabilidad extraordinaria.
Quiere recuperar rápidamente el tiempo perdido.
Pero ninguna inversión elimina un problema estructural.
Si ganas 2.000 euros y gastas 2.100, necesitas solucionar primero ese desequilibrio.
Una inversión no debería utilizarse para evitar enfrentarte a tus números.
La construcción de patrimonio normalmente empieza de una forma mucho menos emocionante:
crear margen;
ahorrar;
evitar deudas innecesarias;
construir una reserva;
invertir progresivamente;
y mantener el proceso durante años.
Puede parecer aburrido.
Precisamente por eso funciona mejor que perseguir continuamente la próxima oportunidad extraordinaria.
¿Y Bitcoin, las criptomonedas y DeFi?
Bitcoin, las criptomonedas y las finanzas descentralizadas pueden formar parte de lo que una persona decida estudiar dentro de una estrategia más amplia.
Pero no deberían confundirse con dinero seguro ni con un fondo de emergencia.
Las criptomonedas pueden experimentar fuertes subidas y caídas.
Además de la volatilidad existen otros riesgos relacionados con plataformas, custodia, contratos inteligentes, liquidez, tecnología, regulación o pérdida de acceso a los activos.
Por eso invertir en criptomonedas con el dinero que necesitas para pagar gastos esenciales puede colocarte en una situación muy vulnerable.
Primero construye una base.
Después estudia las diferentes alternativas.
Y solamente entonces decide qué nivel de riesgo estás dispuesto a asumir.
Cómo conseguir que empiece a sobrar dinero todos los meses
Hasta ahora hemos visto qué hacen algunas personas que mantienen cierta estabilidad incluso sin tener salarios extraordinarios.
Ahora podemos convertir esas ideas en un sistema práctico.
Paso 1: calcula cuánto necesitas realmente cada mes
Anota tus gastos esenciales y habituales.
No necesitas saber hasta el último céntimo.
Necesitas una cifra suficientemente aproximada para entender tu situación.
Paso 2: identifica cuánto tienes comprometido
Suma:
vivienda;
préstamos;
financiaciones;
vehículo;
seguros;
suscripciones;
y otras obligaciones periódicas.
Cuanto mayor sea esta cifra respecto a tus ingresos, menor será tu flexibilidad.
Paso 3: calcula tus gastos anuales
Haz una lista de todos los gastos previsibles que no llegan mensualmente.
Seguros.
Mantenimiento.
Impuestos.
Regalos.
Revisiones.
Vacaciones si decides presupuestarlas.
Divide el total entre doce.
Ahora sabes cuánto deberías reservar aproximadamente cada mes para evitar que esos gastos te sorprendan.
Paso 4: crea tu primera reserva
Si empiezas desde cero, no pienses inmediatamente en 10.000 euros.
Empieza por 100.
Después 500.
Después 1.000.
Cada escalón reduce ligeramente tu vulnerabilidad.
Paso 5: automatiza una pequeña cantidad
Si puedes ahorrar 50 euros, programa una transferencia.
Si puedes ahorrar 100, haz lo mismo.
La automatización evita tener que tomar nuevamente la decisión todos los meses.
Paso 6: evita utilizar la reserva para consumo habitual
Tu fondo de emergencia no es una cuenta para vacaciones ni para compras impulsivas.
Dale una función concreta.
Paso 7: revisa tus grandes gastos
No pierdas toda tu energía intentando ahorrar céntimos mientras mantienes una cuota innecesariamente elevada durante años.
Empieza por las decisiones que realmente mueven grandes cantidades de dinero.
Paso 8: aumenta tus ingresos cuando puedas
La reducción de gastos tiene un límite.
Mejorar profesionalmente, conseguir ingresos complementarios o negociar mejores condiciones puede ampliar mucho más tu margen.
Paso 9: conserva una parte de cada aumento
Evita que el 100 % de cualquier mejora salarial termine convertido en un nivel de gasto mayor.
Paso 10: invierte cuando tu base esté preparada
Cuando tengas margen, una reserva adecuada y dinero que no necesites a corto plazo, puedes estudiar diferentes alternativas de inversión según tus objetivos y tolerancia al riesgo.
Un ejemplo de cómo cambia la situación sin ganar una fortuna
Volvamos a Javier.
Cobra 1.950 euros.
Después de analizar sus gastos consigue organizar su dinero aproximadamente así:
1.550 euros para gastos habituales.
150 euros para gastos anuales y objetivos.
100 euros para ahorro.
150 euros para ocio y otros gastos variables.
No significa que todos los meses sean idénticos.
Tampoco que nunca aparezca un problema.
Pero existe una estructura.
Después de un año, si consigue mantener aproximadamente los 100 euros mensuales destinados a su reserva, habrá acumulado 1.200 euros.
Si más adelante recibe un aumento de 150 euros y decide conservar 75, su ahorro mensual pasa a 175.
Ahora serían 2.100 euros anuales.
No ha descubierto una fórmula secreta.
No se ha hecho rico.
Simplemente ha conseguido aumentar progresivamente la distancia entre lo que gana y lo que necesita gastar.
La verdadera ventaja aparece con el tiempo
Al principio, ahorrar 50 o 100 euros puede parecer poco.
Pero el efecto no está solamente en la cantidad acumulada.
También cambia tu comportamiento.
Dejas de financiar algunos imprevistos.
Evitas determinados intereses.
Puedes aprovechar oportunidades sin recurrir a deuda.
Tienes mayor capacidad para decidir.
Y cuando tus ingresos aumentan, ya sabes qué hacer con una parte de ese dinero.
Poco a poco se crea un círculo diferente.
Margen.
Ahorro.
Reserva.
Menos necesidad de deuda.
Más margen.
Mayor capacidad para ahorrar.
Y finalmente, posibilidad de invertir.
No necesitas parecer rico para estar construyendo riqueza
Esta quizá sea la idea más importante del artículo.
Una persona puede conducir un coche corriente y tener dinero.
Otra puede conducir un coche extraordinario y deber prácticamente todo lo que posee.
Una persona puede vivir en una casa sencilla y tener inversiones.
Otra puede vivir en una vivienda espectacular y tener dificultades para llegar a final de mes.
No podemos conocer la situación financiera de alguien observando su consumo.
La riqueza que realmente proporciona libertad suele ser poco visible.
Dinero disponible.
Pocas deudas.
Margen mensual.
Un fondo de emergencia.
Activos.
Inversiones.
Opciones.
Por qué algunas personas siempre tienen dinero aunque no ganen mucho
No existe ningún truco secreto.
Y tampoco podemos ignorar que el nivel de ingresos importa.
Una persona que apenas consigue cubrir sus necesidades básicas tendrá muchas más dificultades para ahorrar que otra con un salario elevado.
Pero ganar más no garantiza automáticamente tener dinero.
Las personas que consiguen mantener cierta estabilidad suelen hacer varias cosas de manera consistente.
No gastan pensando únicamente en el saldo de su cuenta.
Se preparan para los gastos anuales.
Mantienen controlados sus compromisos fijos.
Crean pequeñas reservas.
Utilizan la deuda con prudencia.
Conservan parte de los aumentos salariales.
Diferencian ahorro de inversión.
Y no intentan parecer más ricas de lo que son.
Quizá hoy solamente puedas reservar 30 euros.
Quizá sean 100.
Quizá 300.
La cifra dependerá de tu realidad.
Lo importante es que una parte del dinero que entra empiece a quedarse contigo.
Porque tener dinero no consiste solamente en cuánto ganas.
También consiste en cuánto consigues conservar, cuánto necesitas para mantener tu vida y cuánta libertad te proporciona lo que has construido.
Descargo de responsabilidad
El contenido de este artículo tiene una finalidad exclusivamente educativa e informativa y no constituye asesoramiento financiero, de inversión, fiscal o legal.
Los ejemplos y cantidades utilizados tienen únicamente una finalidad ilustrativa. Cada persona tiene unos ingresos, gastos, deudas, responsabilidades, objetivos, horizonte temporal y tolerancia al riesgo diferentes.
Antes de realizar cualquier inversión debes llevar a cabo una investigación exhaustiva por tu cuenta y comprender cómo funciona el producto o activo, sus riesgos, costes, liquidez y posibles implicaciones fiscales. Si lo consideras necesario, consulta con un profesional cualificado e independiente.
Toda inversión implica riesgo y puede ocasionar pérdidas parciales o totales del capital. Las rentabilidades pasadas no garantizan resultados futuros.
Bitcoin, las criptomonedas, DeFi y otros activos digitales pueden presentar una elevada volatilidad y riesgos adicionales relacionados, entre otros factores, con custodia, plataformas, tecnología, liquidez, contratos inteligentes y regulación.
Si decides invertir en criptomonedas, utiliza únicamente aquella cantidad de dinero cuya pérdida total estés dispuesto y puedas permitirte asumir sin comprometer tus gastos esenciales, tus deudas, tu fondo de emergencia ni tu estabilidad financiera.
Nunca inviertas únicamente por una promesa de alta rentabilidad, por recomendaciones de terceros, por miedo a perder una oportunidad o por intentar enriquecerte rápidamente. Investiga exhaustivamente y comprende los riesgos antes de tomar cualquier decisión.